

DSR des ménages et DTI : que mesure l’indicateur de la Fed ?
Comparez le ratio agrégé du service de la dette des ménages de la Réserve fédérale au ratio dette/revenu (DTI) d’un emprunteur, en examinant leurs dénominateurs, la méthode des données de crédit et leurs limites.
Dans ce guideLe DSR de la Fed est un ratio agrégé
Bref résumé
Le ratio du service de la dette des ménages (DSR) de la Réserve fédérale rapporte les paiements obligatoires estimés de l’ensemble des ménages américains au revenu personnel disponible agrégé de l’économie. Le ratio dette/revenu (DTI) d’un emprunteur compare, lui, les paiements mensuels de cette personne à son revenu mensuel brut. Les noms se ressemblent, mais la population, le dénominateur et l’usage diffèrent.
Le DSR de la Fed est un ratio agrégé
Le ratio du service de la dette des ménages demande quelle place occupent les paiements programmés de la dette des ménages par rapport au revenu personnel disponible de l’économie américaine. En bref :
DSR des ménages = paiements obligatoires estimés de la dette des ménages ÷ revenu personnel disponible agrégé
C’est un ratio macroéconomique calculé à partir de deux totaux. Ce n’est ni la moyenne des DTI de tous les emprunteurs, ni une part du budget du ménage médian, ni la fraction du revenu qu’une famille typique a réellement versée à ses créanciers. La Réserve fédérale publie un DSR total ainsi que des composantes relatives aux prêts hypothécaires et au crédit à la consommation. Les deux composantes ont le même dénominateur de revenu disponible agrégé ; leurs ratios donnent donc le total avant arrondi. La [méthode de la Fed pour calculer le DSR des ménages]({source:fedHouseholdDebtServiceRatioMethodology}) décrit ce calcul.
Le terme « service » désigne ici les paiements dus pendant une période, et non le solde de dette restant à rembourser. Le DSR mesure donc un flux de paiements. Il peut changer si les paiements programmés augmentent ou diminuent, si le revenu disponible agrégé évolue, ou si ces deux mouvements se produisent. Le stock de dette et la charge de remboursement sont liés, mais ils répondent à des questions différentes.
Ce qui entre dans le DSR actuel
La méthode actuelle de la Réserve fédérale estime les paiements obligatoires des prêts hypothécaires, des crédits à la consommation tels que les prêts étudiants ou automobiles, et des lignes de crédit. Elle utilise les informations mensuelles de paiement prévu figurant dans les dossiers des bureaux de crédit, puis extrapole l’échantillon pour estimer les obligations de la population américaine représentée par ces données. Le Consumer Credit Panel est un échantillon anonymisé d’adultes ayant un dossier de crédit ; ce n’est pas un recensement de toutes les factures ni de tous les paiements en espèces. La [méthode actuelle du DSR de la Fed]({source:fedHouseholdDebtServiceRatioMethodology}) et la [note méthodologique sur le service de la dette des ménages]({source:fedHouseholdDebtServiceMethodologyNote}) en précisent le périmètre.
La mesure actuelle comprend les paiements programmés déclarés pour les comptes en retard comme pour ceux qui sont à jour. Pour une carte de crédit, le paiement déclaré correspond au minimum exigé, et non à la totalité du solde que le titulaire choisit éventuellement de régler. Une même ligne de crédit conjointe peut apparaître dans le dossier de plusieurs emprunteurs ; la méthode ajuste ces enregistrements afin de ne pas compter deux fois la même obligation. Comme la source recense des obligations programmées, le DSR ne doit pas être interprété comme le total direct des paiements que les ménages ont effectivement réussi à effectuer en espèces. {source:fedHouseholdDebtServiceMethodologyNote}
Le dénominateur est le revenu personnel disponible (DPI) des comptes nationaux américains. Le Bureau of Economic Analysis (BEA) définit le DPI comme le revenu personnel diminué des impôts personnels courants : c’est le revenu qui reste aux personnes pour dépenser ou épargner. Il s’agit d’une mesure des comptes nationaux à l’échelle de l’économie, et non du revenu net des seules personnes endettées de l’échantillon des bureaux de crédit. La [définition du DPI par le BEA]({source:beaDisposablePersonalIncome}) et la [méthode de la Fed]({source:fedHouseholdDebtServiceRatioMethodology}) expliquent ce dénominateur.
La composante hypothécaire peut inclure les taxes foncières, l’assurance habitation et l’assurance hypothécaire lorsque le gestionnaire les prélève sur un compte séquestre et les déclare avec le paiement hypothécaire prévu. C’est une particularité de la méthode actuelle fondée sur les données de crédit. La série actuelle ne mesure donc pas exactement le même concept de paiement que l’ancienne estimation, qui portait surtout sur le principal et les intérêts. {source:fedHouseholdDebtServiceMethodologyNote}
Un exemple hypothétique explique le pourcentage
Supposons que, pendant un trimestre, le total des paiements obligatoires estimés couverts par la mesure s’élève à 18 milliards de dollars et que le revenu personnel disponible des États-Unis soit de 450 milliards de dollars. Le DSR illustratif est alors :
18 milliards de dollars ÷ 450 milliards de dollars = 0,04 = 4 %
Ce calcul signifie que, selon les hypothèses indiquées, les paiements programmés de dette couverts représentent 4 % du DPI agrégé de ce trimestre. Il ne signifie pas que chaque ménage consacre 4 % de son revenu à la dette. Une famille peut n’avoir aucune dette déclarée, une autre peut avoir une mensualité hypothécaire élevée, et beaucoup se situent entre les deux. Le ratio de deux totaux conserve l’échelle de l’économie entière, mais ne montre pas comment la charge se répartit entre les familles.
Les composantes se lisent de la même façon. Si les paiements hypothécaires hypothétiques étaient de 12 milliards de dollars et les paiements des dettes à la consommation de 6 milliards, leurs ratios au même dénominateur de 450 milliards seraient d’environ 2,67 % et 1,33 %. Avant arrondi, ils totalisent 4 %. Ces chiffres sont inventés pour expliquer le calcul ; ils ne constituent pas une observation publiée par la Réserve fédérale. La série est publiée trimestriellement et corrigée des variations saisonnières. Pour des observations réelles, utilisez les unités et les notes de la publication. {source:fedHouseholdDebtServiceRatioMethodology}
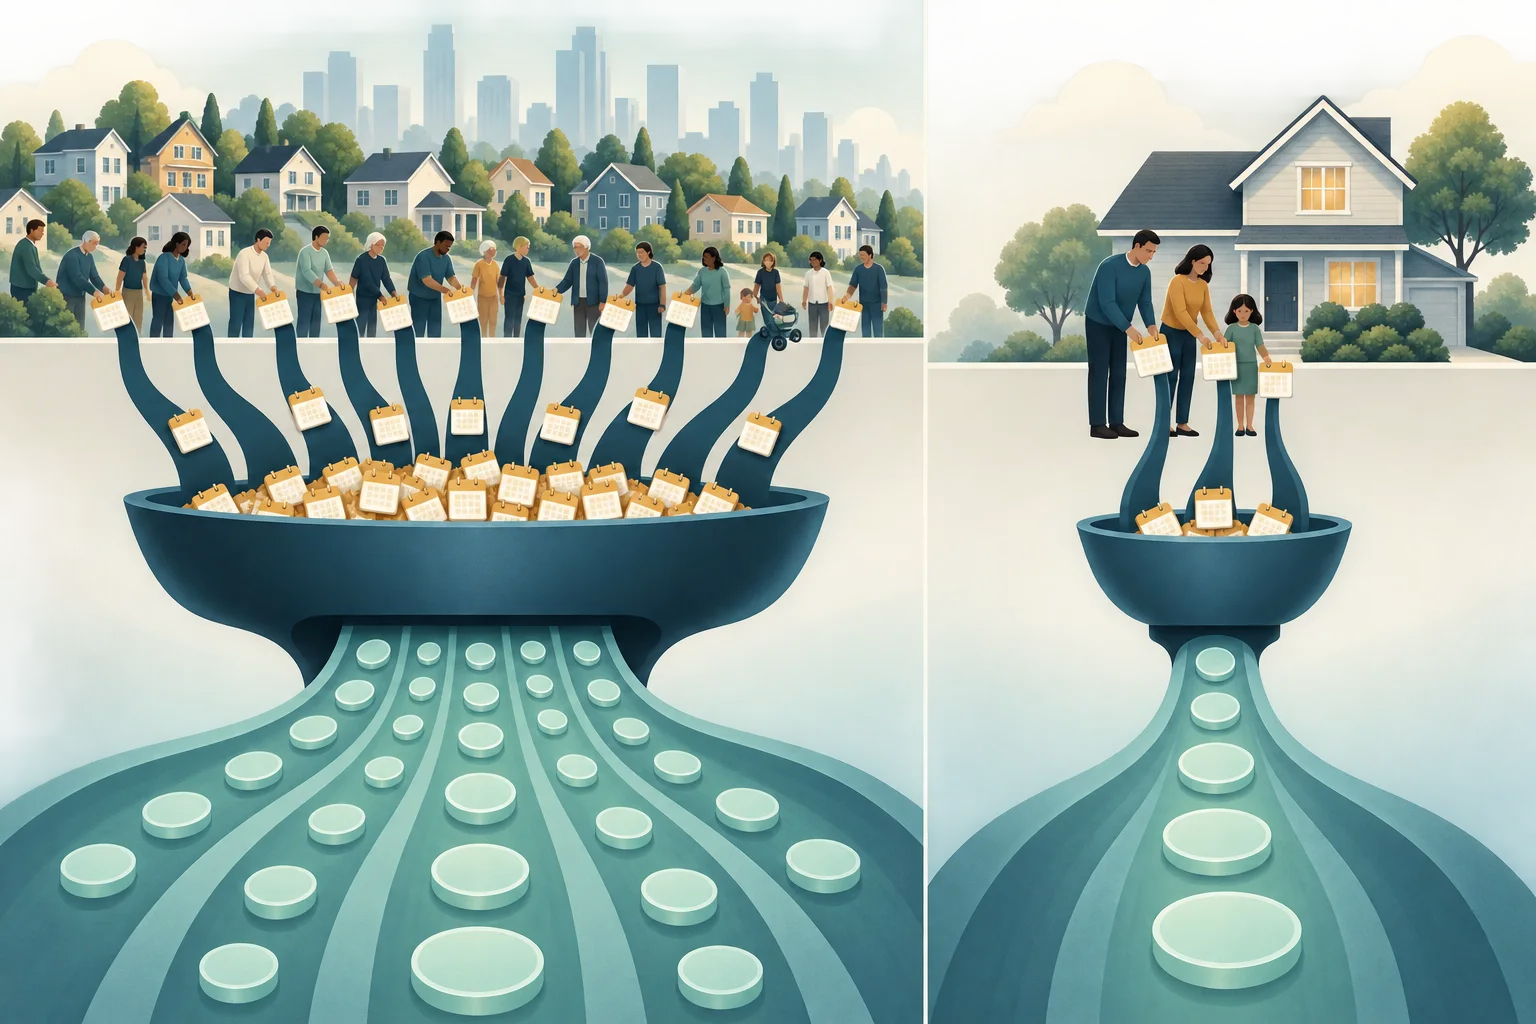
Le DTI d’un emprunteur répond à une autre question
Le ratio dette/revenu est généralement calculé pour une personne ou une demande de crédit. Le Consumer Financial Protection Bureau (CFPB) des États-Unis le décrit comme les paiements mensuels de dette divisés par le revenu mensuel brut. Les prêteurs s’en servent comme d’un facteur parmi d’autres pour évaluer la capacité de l’emprunteur à assumer les paiements proposés. Les limites varient selon le prêteur et le produit de crédit. L’[explication du DTI par le CFPB]({source:cfpbDebtToIncomeRatio}) présente cette mesure.
DTI de l’emprunteur = paiements mensuels de dette de cette personne ÷ revenu mensuel brut de cette personne
Par exemple, supposons qu’un demandeur ait 2 000 dollars de paiements mensuels de dette et 6 000 dollars de revenu mensuel brut. Son DTI est d’environ 33,3 %. Le numérateur et le dénominateur concernent la même personne et le même mois. Chaque prêteur peut appliquer ses propres règles pour déterminer les dettes et frais de logement proposés à inclure. Pour une demande précise, suivez donc ses instructions. Il s’agit d’un calcul illustratif, et non d’une recommandation d’emprunt ou d’un seuil universel d’acceptation.
Le DSR de la Réserve fédérale diffère du DTI à plusieurs égards :
- Son numérateur estime les paiements obligatoires pour l’ensemble de la population américaine représentée par les données, et non les obligations d’un seul demandeur.
- Son dénominateur est le revenu personnel disponible agrégé après impôts personnels courants, et non le revenu mensuel brut d’un emprunteur.
- C’est une statistique macroéconomique trimestrielle, tandis que le DTI est généralement calculé à partir de données mensuelles lors de l’étude d’un crédit.
- Il suit une charge de paiement nationale et ne décide pas si un prêteur approuvera un emprunteur précis.
Il ne faut pas comparer un DSR agrégé de 4 % à un DTI individuel de 33,3 % comme si la situation d’un emprunteur était évaluée sur la même échelle que la moyenne nationale. Les périmètres et les dénominateurs diffèrent parce que les deux mesures répondent à des questions différentes.
Le changement de méthode de 2024 crée une rupture de série
À partir de la publication du deuxième trimestre 2024, la Réserve fédérale est passée à une méthode du DSR fondée sur les données des bureaux de crédit. Avec l’ancienne méthode, le Conseil estimait les paiements à partir des soldes dus, des taux d’intérêt moyens et de durées supposées, issus de plusieurs sources. La méthode actuelle utilise les paiements programmés déclarés dans l’échantillon des bureaux de crédit. Elle inclut également certaines dépenses de séquestre hypothécaire lorsqu’elles font partie du paiement déclaré. La [méthode actuelle du DSR de la Fed]({source:fedHouseholdDebtServiceRatioMethodology}) et la [note méthodologique]({source:fedHouseholdDebtServiceMethodologyNote}) décrivent ce changement.
La série actuelle commence en 2005, première année où les données des bureaux de crédit couvrent les catégories de compte nécessaires. L’ancienne série va de 1980 à 2024 ; elle reste archivée, mais n’est plus mise à jour. Les deux séries peuvent raconter une évolution générale similaire tout en différant par leur niveau ou leur trajectoire, car elles estiment les paiements différemment et couvrent des concepts de paiement légèrement distincts. Leur période de chevauchement aide à comprendre la transition, mais ne justifie pas de les assembler en une seule série continue sans rupture visible. La [méthode du DSR de la Fed]({source:fedHouseholdDebtServiceRatioMethodology}) et l’[avis de fin de publication de la Financial Obligations Ratio]({source:fedFinancialObligationsRatioDiscontinuation}) documentent les séries.
Pour un graphique de longue période, indiquez la méthode utilisée pour chaque observation. Si la comparaison traverse le deuxième trimestre 2024, montrez explicitement la transition ou séparez les deux séries. Dans un graphique commençant en 1980, un passage silencieux à la nouvelle méthode en 2005 ou en 2024 peut refléter en partie une modification de mesure, et pas seulement un changement de comportement des ménages. Vérifiez la date, les unités, la correction saisonnière et la note méthodologique de la version téléchargée.
Le DSR est plus étroit que l’ensemble des obligations d’un ménage
Le DSR couvre certains paiements de dette ; ce n’est pas un budget complet des ménages. Les dépenses courantes comme le loyer, les services publics, l’alimentation, la garde d’enfants et les soins médicaux ne sont pas toutes des paiements de service de la dette au numérateur. Certaines taxes foncières ou assurances peuvent être incluses lorsqu’elles sont prélevées sur un compte séquestre avec le paiement hypothécaire déclaré, mais la série ne devient pas pour autant une mesure complète du logement ou du coût de la vie. {source:fedHouseholdDebtServiceMethodologyNote}
Les lecteurs peuvent aussi rencontrer la Financial Obligations Ratio (FOR) de la Réserve fédérale, une série distincte et plus large qui ajoutait historiquement d’autres obligations récurrentes au DSR. Le Conseil a cessé de publier la FOR après le troisième trimestre 2023, faute de données de qualité suffisante sur les assurances habitation et les paiements de taxes foncières. La série historique peut fournir un contexte, mais elle ne remplace pas le DSR actuellement mis à jour. L’[avis de la Fed sur l’arrêt de la FOR]({source:fedFinancialObligationsRatioDiscontinuation}) explique cette décision.
Cette distinction explique aussi pourquoi un DSR en baisse ne signifie pas automatiquement que chaque ménage dispose de plus d’argent pour ses dépenses discrétionnaires. Les totaux du numérateur et du dénominateur ne montrent pas les différences de loyer, d’épargne, d’impôts hors de la définition des impôts personnels courants du DPI, ni les autres dépenses des ménages. Ils n’indiquent pas non plus quels ménages portent les obligations.
Ce qu’une variation du DSR peut et ne peut pas indiquer
Une hausse du DSR signifie que les paiements obligatoires estimés ont augmenté par rapport au DPI agrégé. Le ratio peut augmenter parce que les paiements programmés montent, parce que le revenu disponible agrégé baisse, ou parce que les deux évoluent. Une baisse peut refléter une diminution des paiements requis, une hausse du revenu total, ou les deux. Pour expliquer le mouvement, examinez séparément les composantes hypothécaire et de crédit à la consommation et comparez le numérateur au dénominateur, plutôt que d’attribuer le changement aux seuls taux d’intérêt.
Le ratio permet de décrire une charge de paiement globale et son évolution au fil du temps. Il ne révèle ni le DTI du ménage médian, ni la part des emprunteurs en retard, ni ceux qui sont proches du défaut, ni si un nouveau crédit est abordable pour une personne donnée, ni si les ménages se sentent financièrement en sécurité. Ces questions nécessitent des distributions au niveau des emprunteurs, des données de retard de paiement ou de soldes, ainsi que des informations sur les dépenses et les actifs. La méthode comprend les paiements programmés des comptes en retard comme des comptes à jour ; elle ne mesure donc pas les remboursements effectivement réussis. {source:fedHouseholdDebtServiceMethodologyNote}
La relation entre dette et économie peut fonctionner dans les deux sens. Un endettement accru peut augmenter les paiements programmés futurs ; la hausse des revenus peut rendre un même flux de paiement plus faible par rapport au DPI ; et une évolution des conditions de prêt ou de la composition des emprunts peut modifier les paiements sans variation équivalente de la dette totale. Ce sont des mécanismes possibles, pas des causes que le DSR permettrait d’inférer à lui seul. Utilisez le ratio pour décrire la relation entre paiements et revenu, puis consultez d’autres données avant d’affirmer un lien de causalité.
Les variations des taux d’intérêt peuvent aussi atteindre les paiements programmés à des moments différents. La mensualité d’un prêt à taux fixe peut rester la même jusqu’à un refinancement ou une modification du contrat ; un nouveau prêt ou la révision d’un taux variable peut influer sur les paiements plus tôt. Une décision de taux directeur ne permet donc pas, à elle seule, de savoir quelle composante du DSR changera ni quand. Comparez les séries hypothécaire et de crédit à la consommation aux données sur les taux des prêts, le crédit et les revenus avant d’attribuer une variation à la politique monétaire.
Comment lire une observation publiée du DSR
Commencez par la date de publication et le trimestre. La page du DSR de la Réserve fédérale donne la série actuelle, ses composantes hypothécaire et de crédit à la consommation, ainsi qu’une description de la méthode. Vérifiez que l’observation utilise la méthode fondée sur les bureaux de crédit et notez si le graphique présente aussi l’ancienne série archivée. Si un article ou un graphique cite une valeur, conservez la version des données utilisée, car les estimations statistiques peuvent être révisées. {source:fedHouseholdDebtServiceRatioMethodology}
Demandez-vous ensuite quelle question vous cherchez à résoudre. Pour la charge nationale de paiements programmés, le DSR est pertinent. Pour la dette d’un demandeur par rapport à ses revenus, calculez son DTI selon les définitions du prêteur. Pour comparer l’encours des dettes des ménages à l’économie, utilisez une mesure de stock comme le ratio dette/PIB. Pour le dénominateur de revenu du DSR, consultez la [définition du revenu personnel disponible du BEA]({source:beaDisposablePersonalIncome}).
Les noms sont proches, mais leur interprétation n’est pas interchangeable : le DSR rapporte les paiements obligatoires agrégés au revenu personnel disponible agrégé après impôts ; le DTI compare les paiements mensuels de dette d’un emprunteur à son revenu brut. Quand vous publiez l’un ou l’autre chiffre, précisez la population, le dénominateur, la période et la méthode.
Questions fréquentes
Q1Un DSR faible signifie-t-il qu’un ménage typique subit peu de pression liée à la dette ?
Pas à lui seul. Le DSR est un ratio de totaux nationaux et ne montre pas comment les paiements se répartissent entre les ménages. Certaines familles peuvent être fortement endettées même si le ratio agrégé est faible.
Q2Peut-on comparer directement le DSR actuel de la Fed à l’ancienne série ?
Avec prudence. La méthode actuelle utilise les paiements programmés déclarés dans les dossiers des bureaux de crédit et commence en 2005. L’ancienne méthode estimait les paiements à partir des soldes, des taux d’intérêt et des échéances ; elle est désormais archivée. Signalez le changement de méthode pour toute comparaison qui le traverse.
Q3Le DSR comprend-il le loyer et toutes les factures d’un ménage ?
Non. Son numérateur couvre certains paiements de dette. La Financial Obligations Ratio, plus large, était une série historique distincte qui n’est plus mise à jour ; les dépenses courantes ne sont pas toutes incluses dans le DSR.
Q4Puis-je utiliser le DSR de la Fed pour savoir si je peux obtenir un prêt hypothécaire ?
Non. Le prêteur évalue chaque demande selon ses propres règles et les informations individuelles de l’emprunteur. Le DSR est une statistique macroéconomique nationale, pas un test personnel de capacité financière ni un seuil d’approbation.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Quel est le dénominateur du DSR des ménages de la Réserve fédérale ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Processus qui attribue au vendeur l’obligation d’exécuter le contrat après un avis d’exercice et peut créer une livraison ou un achat d’actions.
Lire le guide approfondiécart acheteur-vendeurÉcart entre la meilleure offre d’achat et la meilleure offre de vente d’un contrat. Il représente un coût implicite pour entrer puis sortir d’une position et peut s’élargir lorsque la liquidité diminue.
Lire le guide approfondi