

Comment la Fed met en œuvre ses taux : IORB, ON RRP et guichet d’escompte
Découvrez comment la fourchette cible des fonds fédéraux, les intérêts sur les réserves, l’ON RRP et les prêts du guichet d’escompte agissent ensemble sans fixer directement tous les taux du marché.
Dans ce guideQue décrit la fourchette cible des fonds fédéraux ?
Bref résumé
Le Comité fédéral de l’open market (FOMC) fixe une fourchette cible pour le taux des fonds fédéraux, mais les transactions entre établissements déterminent le taux du marché au jour le jour. La Réserve fédérale contribue à le maintenir dans cette fourchette principalement en fixant les intérêts sur les soldes de réserves (IORB), en proposant aux contreparties agréées le placement ON RRP au jour le jour et en mettant à disposition d’autres facilités à des fins précises. Le crédit primaire du guichet d’escompte est un filet de liquidité garanti par des sûretés pour les banques admissibles, pas un taux d’emprunt pour les particuliers ni un autre nom de l’objectif de politique monétaire.
Que décrit la fourchette cible des fonds fédéraux ?
Le taux des fonds fédéraux est le taux des prêts non garantis au jour le jour de soldes de réserves entre établissements admissibles. Le FOMC annonce une fourchette cible pour communiquer le niveau souhaité de ce taux de marché dans le cadre de la politique monétaire américaine. Il ne fixe pas le taux de chaque prêt au jour le jour, dépôt bancaire, carte de crédit, prêt immobilier ou titre du Trésor. Ces prix sont influencés par le cadre de politique monétaire, mais aussi par le risque de crédit, les garanties, l’échéance, la liquidité, la concurrence et les anticipations.
La [présentation des taux directeurs de la Réserve fédérale]({source:fedPolicyRateOverview}) décrit la fourchette cible comme le taux directeur du FOMC. Le desk des marchés de la Fed de New York contribue à appliquer les directives du Comité, tandis que le Conseil des gouverneurs fixe des taux administrés comme l’IORB. Distinguer ces responsabilités permet de comprendre pourquoi plusieurs taux publiés peuvent changer à la même date d’entrée en vigueur alors que les taux privés continuent de varier selon les instruments et les contreparties.
La fourchette cible est une consigne de politique monétaire, pas la promesse que chaque transaction aura lieu entre deux limites précises. Le taux effectif des fonds fédéraux (EFFR) est un indicateur de marché calculé à partir des transactions au jour le jour. Un écart entre la cible et une observation ne prouve pas automatiquement l’échec de la politique monétaire : il faut aussi examiner les outils de fixation des taux, l’infrastructure du marché et les transactions retenues dans la mesure.
Comment fonctionnent les intérêts sur les soldes de réserves (IORB) ?
Les banques et d’autres établissements de dépôt admissibles détiennent des soldes de réserves sur des comptes auprès des banques de la Réserve fédérale. Le Conseil des gouverneurs fixe l’IORB, l’intérêt payé sur les soldes admissibles. Lorsqu’une banque décide de prêter ou non des fonds au jour le jour à un autre établissement, elle compare le rendement possible à la sécurité et à la commodité d’une conservation des fonds sur son compte à la Fed. Ce coût d’opportunité contribue à exercer une pression à la hausse sur les taux auxquels les banques sont disposées à prêter.
L’IORB n’est pas un intérêt qu’un ménage peut percevoir en ouvrant un compte à la Réserve fédérale. Une banque choisit ses taux de dépôt pour la clientèle en fonction de ses besoins de financement, de la concurrence, des coûts de fonctionnement et d’autres risques. L’IORB peut influer sur les solutions de remplacement des banques et sur les conditions de financement à court terme, mais il n’est pas répercuté selon un rapport fixe de un pour un sur le taux d’un compte d’épargne ou d’un prêt aux ménages. La [FAQ de la Fed sur l’IORB]({source:fedIorbFaq}) précise qui perçoit cet intérêt et pourquoi il joue un rôle central dans la maîtrise des taux dans un cadre de réserves abondantes.
L’IORB ne signifie pas non plus que les banques peuvent prêter directement leurs réserves aux ménages. Les réserves sont des soldes détenus par les établissements admissibles et utilisés pour le règlement des paiements au sein du système bancaire. Un prêt bancaire et un transfert de réserves sont des opérations différentes au bilan. L’IORB sert à orienter les conditions du marché au jour le jour, tandis que les décisions de crédit dépendent toujours des emprunteurs, des bilans bancaires et de la demande.
Quel est l’apport de la facilité ON RRP ?
Tous les investisseurs importants du marché monétaire ne peuvent pas percevoir l’IORB. La facilité ON RRP de la Fed de New York propose aux contreparties agréées, notamment aux fonds monétaires et aux entreprises parrainées par l’État, une possibilité de placement au jour le jour auprès de la Réserve fédérale. Dans une opération de prise en pension inversée, le desk transfère des titres du Trésor à une contrepartie et s’engage à les racheter le jour ouvré suivant à un prix qui tient compte du taux proposé. L’opération retire temporairement des liquidités à cette contrepartie.
Parce qu’elle est accessible aux investisseurs non bancaires admissibles, cette facilité peut limiter la pression qui les inciterait à prêter des liquidités ailleurs à un taux au jour le jour inférieur. Ainsi, l’ON RRP complète l’IORB et contribue à soutenir un plancher pour les taux du marché monétaire au jour le jour. Il s’agit d’un outil de mise en œuvre de la politique monétaire assorti de contreparties et de sûretés précises, pas d’un compte de détail, d’une garantie générale pour les fonds monétaires ni de la même opération que tous les repos privés. La [présentation des opérations de pension et de prise en pension inversée de la Fed de New York]({source:nyFedRepoReverseRepo}) décrit l’ON RRP et la Standing Repo Facility, une facilité distincte.
Il ne faut pas confondre l’ON RRP avec la Standing Repo Facility (SRF). Dans le cadre de l’ON RRP, les contreparties agréées placent des liquidités auprès de la Fed contre des titres du Trésor, ce qui absorbe des liquidités pendant la nuit. Dans le cadre de la SRF, les contreparties admissibles remettent des titres éligibles et reçoivent des liquidités de la Fed, qui en fournit ainsi au marché. Ces opérations vont dans des directions opposées et soutiennent des aspects distincts de la mise en œuvre de la politique monétaire et du fonctionnement du marché.
Quel est le rôle du guichet d’escompte ?
Le guichet d’escompte permet aux établissements de dépôt admissibles d’emprunter auprès de leur banque régionale de la Réserve fédérale, sous réserve des modalités du programme et des exigences en matière de sûretés. Le principal programme est le crédit primaire, généralement réservé aux établissements en bonne santé financière. Le taux appliqué au crédit primaire est souvent appelé taux du crédit primaire ou taux d’escompte primaire. Les autres programmes, notamment les crédits secondaire et saisonnier, ont des critères d’admissibilité et des tarifs différents ; l’expression « taux d’escompte » doit donc être replacée dans son contexte.
Le guichet d’escompte est une source directe de liquidités pour une banque qui a organisé son accès et nanti des sûretés admissibles. Il se distingue d’un prêt non garanti de fonds fédéraux entre établissements et de l’IORB, qui rémunère les réserves déjà détenues sur un compte admissible. La [page de la Réserve fédérale sur le guichet d’escompte]({source:fedDiscountWindowRate}) présente les programmes et la méthode de fixation du crédit primaire. Son écart publié par rapport à la fourchette cible du FOMC peut évoluer. Consultez donc la page à jour au lieu de considérer un écart passé comme permanent.
La Fed de New York gère également la Standing Repo Facility, qui prête des liquidités à des contreparties agréées contre des titres admissibles. Ce n’est pas un prêt du guichet d’escompte : les établissements, la nature juridique de l’opération, les sûretés et les modalités de fonctionnement diffèrent. Observer un taux affiché sans identifier la facilité peut confondre deux canaux de liquidité en un « taux de la Fed » trompeur.
Pourquoi le taux effectif des fonds fédéraux peut-il différer de l’IORB ?
L’EFFR est calculé à partir des transactions de fonds fédéraux au jour le jour ; ce n’est pas un taux que le Conseil des gouverneurs affiche pour toutes les opérations. La Fed de New York le publie sous la forme d’une médiane pondérée par les volumes des transactions du jour ouvré précédent. Cette médiane pondérée n’est ni une moyenne simple, ni un taux bancaire affiché, ni le milieu de la fourchette cible du FOMC. Pour comparer l’indicateur à une annonce de politique monétaire, vérifiez sa définition et sa date de référence.
L’IORB est accessible aux établissements de dépôt admissibles, contrairement à certains prêteurs du marché des fonds fédéraux. Une banque peut emprunter à l’un de ces prêteurs à un taux inférieur à l’IORB et conserver une incitation à garder les fonds sous forme de réserves, sous réserve des coûts de bilan et d’autres contraintes. L’ON RRP apporte une autre possibilité à certains établissements non bancaires. Les différences d’accès, de capacité de bilan, de calendrier des paiements et de placements concurrents expliquent que les taux administrés orientent les taux du marché sans les fixer mécaniquement à un seul niveau.
La [présentation de la Fed de New York sur la mise en œuvre de la politique monétaire]({source:nyFedMonetaryPolicyImplementation}) explique comment l’IORB, l’ON RRP et les opérations de marché contribuent à maîtriser le taux des fonds fédéraux. Ces outils influencent les incitations et les solutions de remplacement sur le marché. Ils n’obligent pas chaque participant à traiter avec la Fed et ne garantissent pas des coûts d’emprunt identiques pour tous les instruments.
<!-- learn:illustration -->
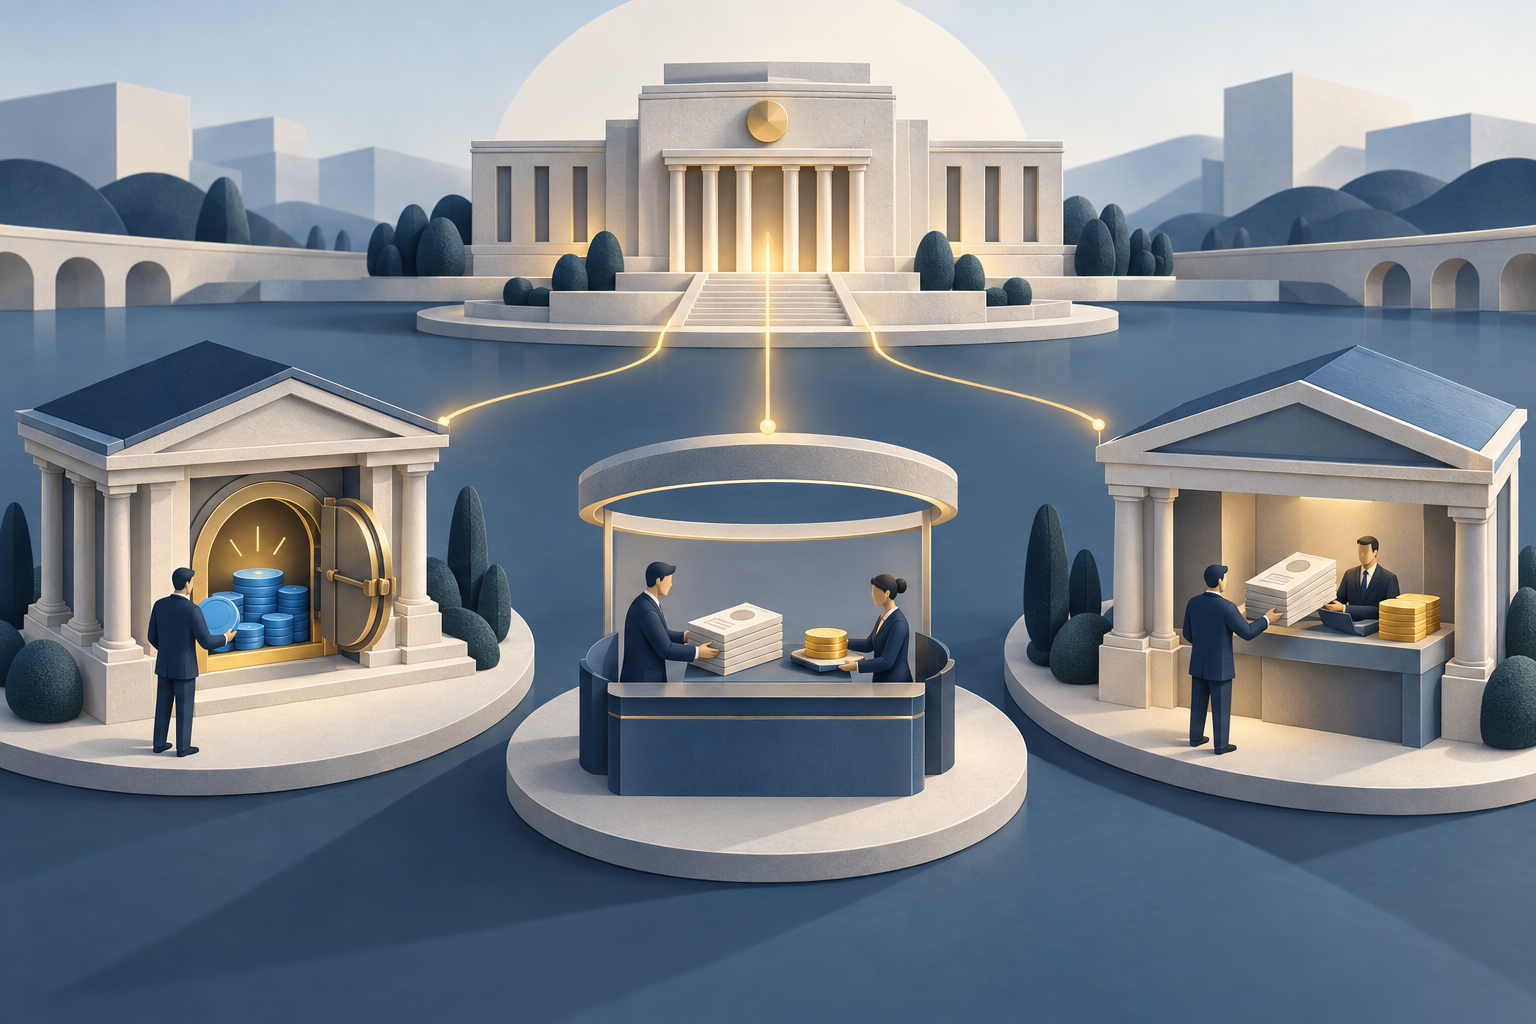
Un exemple hypothétique distingue les taux
Supposons que le FOMC annonce une fourchette cible hypothétique de 4,00 % à 4,25 %. À titre d’illustration seulement, imaginons que le Conseil fixe l’IORB à 4,15 %, que le taux offert de l’ON RRP soit de 4,00 %, que le crédit primaire soit à 4,25 % et que le prochain EFFR publié soit de 4,12 %. Chaque chiffre répond à une question différente :
| Valeur hypothétique | Ce qu’elle représente |
|---|---|
| 4,00 %–4,25 % | Fourchette cible du FOMC pour le taux du marché des fonds fédéraux |
| IORB à 4,15 % | Intérêt versé sur les soldes de réserves admissibles |
| ON RRP à 4,00 % | Taux offert au jour le jour aux contreparties agréées qui placent des liquidités auprès de la Fed |
| Crédit primaire à 4,25 % | Taux d’emprunt pour les banques admissibles utilisant le crédit primaire selon les hypothèses énoncées |
| EFFR à 4,12 % | Indicateur de marché fondé sur les transactions d’un jour ouvré précédent |
Dans cet exemple, l’EFFR se trouve dans la fourchette cible et en dessous de l’IORB. Il n’y a pas de contradiction arithmétique : l’IORB s’applique aux soldes de réserves admissibles, tandis que l’EFFR résume les transactions d’un groupe plus large d’acteurs du marché. L’exemple ne signifie pas que ces écarts doivent rester identiques ni qu’une valeur soit actuelle. Les taux appliqués, la participation et les transactions évoluent au fil du temps.
N’utilisez pas ces taux directeurs au jour le jour à la place du rendement d’un compte d’épargne annoncé par une banque, du taux annuel effectif global d’une carte de crédit, d’une offre de prêt immobilier ou du rendement d’un titre du Trésor. Les taux à plus long terme et ceux proposés aux clients dépendent d’autres marchés, échéances, risques et décisions de tarification propres aux établissements. Les taux directeurs peuvent les influencer par l’intermédiaire des conditions financières, mais l’effet peut être incomplet et différé.
Comment les taux directeurs au jour le jour atteignent-ils les ménages et les entreprises ?
La fourchette cible et les taux administrés influencent d’abord les solutions de financement au jour le jour des établissements financiers. Les acteurs du marché fixent ensuite les prix d’autres instruments à court terme en fonction de ces taux, de leurs anticipations sur la politique future, des sûretés et de leurs propres conditions de financement. Une variation peut se répercuter sur un contrat à taux variable lors de la révision de son indice de référence, mais l’indice, la marge, la date de révision et les plafonds éventuels du contrat déterminent le changement effectivement appliqué au client. Une variation de politique de 25 points de base ne garantit pas une variation identique du taux annuel d’une carte de crédit, d’un dépôt bancaire ou de chaque prêt aux entreprises.
Les banques peuvent répercuter une variation des taux directeurs sur les taux des dépôts dans une proportion plus faible, plus forte ou avec retard, selon leurs besoins de financement et la concurrence. Les économistes étudient ce comportement à l’aide de mesures telles que le bêta des dépôts. Les prêts immobiliers à taux fixe et les prêts aux entreprises à plus long terme réagissent aux rendements de marché à long terme et aux marges de crédit, qui peuvent évoluer avant une décision du FOMC à mesure que les anticipations changent. Pour le canal des dépôts, consultez la transmission des changements de la Fed aux taux des dépôts bancaires. Pour évaluer un prêt précis, vérifiez son taux de référence et ses modalités de révision plutôt que d’utiliser l’IORB ou la fourchette cible comme un taux qui vous serait personnellement proposé.
Comment lire une annonce de taux ?
Commencez par déterminer quelle institution est intervenue et quel taux a changé. Le FOMC fixe la fourchette cible ; le Conseil des gouverneurs fixe l’IORB ; la Fed de New York publie les taux de ses opérations de marché ; et les conseils des banques de la Réserve fixent les taux d’escompte sous réserve de l’examen du Conseil. Les annonces peuvent être coordonnées, mais les taux ne sont pas interchangeables. Un article indiquant que « la Fed a relevé ses taux » fait généralement référence à une modification de la fourchette cible, éventuellement accompagnée de taux administrés liés ; seul le communiqué permet de savoir ce qui a changé.
Vérifiez ensuite la date d’entrée en vigueur, et pas seulement l’horodatage de publication. Comparez le taux directeur avec l’observation de l’EFFR pour le bon jour ouvré. Pour les facilités ON RRP et de pension, vérifiez le taux proposé ou le taux minimal, les règles applicables aux contreparties, les sûretés et les résultats. Pour les données du guichet d’escompte, distinguez le crédit primaire, secondaire et saisonnier. Ces quelques vérifications évitent de confondre un résultat du marché avec les conditions affichées d’une facilité.
Enfin, séparez la mise en œuvre de la politique de ses effets économiques. Les taux administrés guident les taux du marché monétaire au jour le jour. Ces derniers influent ensuite sur d’autres conditions de financement, mais les taux des prêts immobiliers, des prêts aux entreprises et des dépôts dépendent aussi d’autres facteurs. Pour approfondir, consultez les différences entre SOFR et EFFR, le taux des fonds fédéraux et le taux préférentiel et le fonctionnement du bilan de la Fed.
Questions fréquentes
Q1La Réserve fédérale fixe-t-elle le taux de mon compte d’épargne ?
Non. La Fed définit la politique monétaire et des taux administrés pour certains marchés et établissements admissibles. Chaque banque fixe ses taux de dépôt pour les clients en fonction de ses besoins de financement, de la concurrence et d’autres facteurs.
Q2Le taux du guichet d’escompte est-il identique au taux des fonds fédéraux ?
Non. Les prêts de fonds fédéraux sont des transactions non garanties au jour le jour entre établissements. Le crédit primaire du guichet d’escompte est un emprunt auprès d’une banque de la Réserve, selon les conditions du programme et contre des sûretés admissibles.
Q3L’ON RRP garantit-il que tous les taux au jour le jour resteront au-dessus de son taux proposé ?
Non. L’ON RRP propose aux contreparties agréées une possibilité de placement au jour le jour et peut limiter la pression à la baisse sur les taux du marché monétaire. Les critères d’admissibilité, l’accès au marché, les modalités des transactions et les frictions en font toutefois un plancher qui n’est pas universel. ---
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Quel taux le FOMC annonce-t-il comme objectif de politique monétaire ?
Choisissez une réponse pour voir l'explication