

ETF pondéré par capitalisation ou équipondéré : qu’est-ce qui change ?
Comparez comment les ETF pondérés par capitalisation et les ETF équipondérés répartissent les mêmes actions, se rééquilibrent et produisent des expositions différentes en matière de concentration, rotation, frais et rendement.
Dans ce guideQu’est-ce que la pondération change ?
Bref résumé
Deux ETF peuvent détenir les mêmes entreprises et pourtant évoluer différemment si l’un leur attribue un poids selon leur taille boursière et l’autre leur donne à chacune le même poids de départ. La pondération par capitalisation accorde davantage d’influence aux plus grandes entreprises. La pondération égale fixe le même poids cible pour chaque composante à une date de rééquilibrage donnée, puis laisse les poids évoluer au gré des cours. Ce guide présente les méthodes des indices d’actions américains à l’aide d’un exemple hypothétique à quatre actions. Il compare expositions, rééquilibrage, concentration, frais et moteurs de rendement, sans prétendre que la pondération égale soit toujours plus sûre ou plus rentable.
Qu’est-ce que la pondération change ?
Un indice est un ensemble de règles qui sélectionne des titres et mesure leur performance combinée. La méthode de pondération détermine la contribution de chaque composante au rendement de l’indice. Un ETF qui suit l’indice cherche généralement à détenir les titres dans des proportions conformes à ces règles, même si les frais, les liquidités, l’échantillonnage, les transactions et les délais peuvent créer des écarts.
Un même groupe d’actions peut se voir attribuer des poids différents selon l’indice. Un indice pondéré par capitalisation boursière donne une part plus importante aux entreprises dont la valeur de marché admissible est plus élevée. Un indice équipondéré attribue le même poids cible à chaque entreprise à la date de référence du rééquilibrage, quelle que soit sa taille.
La pondération est indépendante de l’enveloppe du fonds. Un ETF peut être pondéré par capitalisation, équipondéré ou suivre une autre méthode. Un fonds commun peut lui aussi appliquer l’une ou l’autre approche. Comparez d’abord l’univers et les règles de l’indice, puis le fonds qui le suit.
Comment fonctionne la pondération par capitalisation boursière ?
Dans un indice simple pondéré par capitalisation, le poids d’une entreprise correspond à sa valeur de marché divisée par la valeur de marché totale de toutes les composantes. De nombreux indices d’actions américains utilisent la capitalisation ajustée du flottant : le calcul exclut certaines actions détenues étroitement qui ne sont généralement pas accessibles aux échanges publics. Les règles précises relatives au flottant et au nombre d’actions dépendent de la méthodologie du fournisseur de l’indice.
Si la valeur de marché admissible d’une entreprise représente 10 % du total de l’indice, un poids de portefeuille proche de 10 % lui donne environ un dixième de l’exposition, avant frais et écarts de mise en œuvre. Plus sa valeur de marché admissible est élevée, plus son poids l’est aussi. Les variations des plus grandes composantes ont donc davantage d’effet sur le résultat de l’indice.
Le S&P 500 est un exemple d’indice pondéré par capitalisation ajustée du flottant. Cette méthode ne maintient pas chaque composante à un montant fixe en dollars : les poids évoluent avec les valeurs de marché. Les règles de l’indice peuvent également entraîner des ajustements lors d’ajouts, de retraits, de variations du nombre d’actions ou d’opérations sur titres. La méthodologie des indices américains et la méthodologie mathématique des indices détaillent le périmètre et les règles de calcul.
Comment fonctionne la pondération égale ?
Dans un indice équipondéré qui compte N composantes, le poids cible de chacune à la date de rééquilibrage est de 1 ÷ N. Pour 500 entreprises, cela représente environ 0,20 % par entreprise lors du rééquilibrage. Avec quatre entreprises hypothétiques, chacune reçoit 25 %.
Il s’agit d’un objectif valable à un moment donné, et non d’une promesse que les poids resteront identiques chaque jour. Après le rééquilibrage, les cours continuent d’évoluer. Une action qui progresse plus rapidement représente donc une part plus importante du portefeuille jusqu’au prochain réajustement. Les fournisseurs choisissent des dates, cours de référence, marges et procédures liées aux opérations sur titres différents ; les règles d’un indice équipondéré ne s’appliquent pas à tous les autres.
Exemple américain concret : l’indice S&P 500 Equal Weight reprend les mêmes composantes que le S&P 500 et rétablit leur pondération égale chaque trimestre, selon la FAQ du fournisseur d’avril 2026. Ce calendrier concerne cet indice, et non tous les ETF.
Un exemple à quatre actions montre la différence
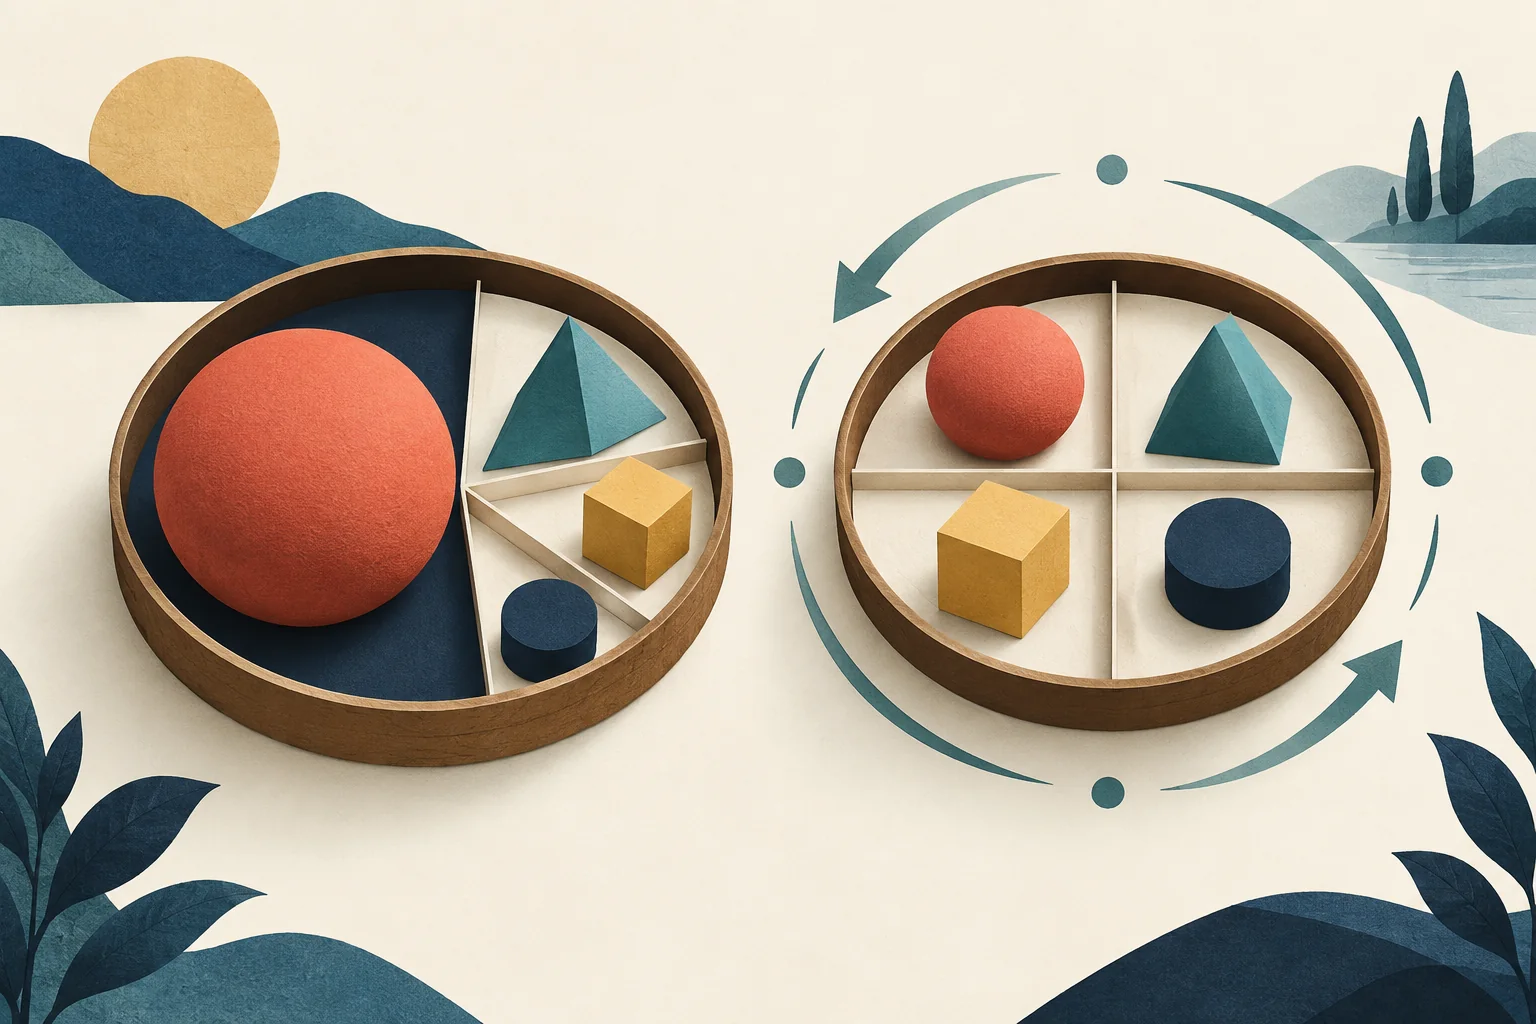
Supposons que quatre entreprises hypothétiques présentent des capitalisations ajustées du flottant dans le rapport 40:30:20:10. Un portefeuille de 10 000 $ pondéré selon ces proportions investirait 4 000 $, 3 000 $, 2 000 $ et 1 000 $. Un portefeuille équipondéré investirait 2 500 $ dans chacune.
Le portefeuille équipondéré investit donc davantage dans la plus petite entreprise et moins dans la plus grande que la version pondérée par capitalisation. Dans cet exemple, il détient les mêmes quatre noms, mais son exposition est différente. La pondération égale modifie l’influence de chaque position, et non les activités sous-jacentes des entreprises.
Considérons maintenant le seul portefeuille équipondéré, avec des valeurs de départ plus simples de 100 $ par entreprise : chacune représente 25 % du total de 400 $. Si l’entreprise A double de valeur tandis que les trois autres restent inchangées, le portefeuille atteint 200 $ + 100 $ + 100 $ + 100 $ = 500 $. Avant le rééquilibrage, A représente 40 % et chacune des autres entreprises 20 %.
Pour revenir à une pondération égale, le portefeuille rétablirait chaque position à 125 $ : il vendrait 75 $ de A et achèterait 25 $ de chacune des trois autres. Ces montants illustrent le calcul ; ils ne constituent ni une prévision, ni une transaction réelle d’ETF, ni une affirmation concernant les impôts ou les frais.
Pourquoi les poids s’écartent-ils de la cible et entraînent-ils des transactions ?
Les poids cibles s’écartent parce que les cours des entreprises évoluent à des rythmes différents. Un rééquilibrage planifié rapproche le portefeuille de ses objectifs. Dans le S&P 500 Equal Weight, le rééquilibrage trimestriel réduit le poids des entreprises dont la part a augmenté et renforce celles dont le poids est passé sous l’objectif. D’autres indices peuvent suivre des calendriers ou des règles différents.
Ce processus entraîne des transactions. À la date de rééquilibrage, il peut réduire l’influence des entreprises qui ont récemment surperformé en relatif et augmenter celle des retardataires. Il ne permet pas de savoir si une entreprise en retard va rebondir ou si une gagnante va continuer à progresser. La transaction découle mécaniquement des poids cibles ; ce n’est pas une prévision de retour des cours à leur moyenne.
Un fonds pondéré par capitalisation négocie également lorsque son indice ajoute ou retire une entreprise, ajuste le flottant ou applique des règles liées à une opération sur titres. En revanche, il n’a pas à ramener toutes ses positions au même pourcentage simplement parce qu’une composante a davantage progressé qu’une autre. La rotation dépend des règles précises de l’indice et de la mise en œuvre du fonds, pas seulement de son nom.
La pondération égale implique-t-elle une meilleure diversification ?
À la date du rééquilibrage, la pondération égale peut réduire la concentration sur une entreprise par rapport à la version pondérée par capitalisation du même univers. Dans l’exemple à quatre actions, aucune entreprise ne commence avec plus de 25 % dans le portefeuille équipondéré, tandis que la plus grande représente initialement 40 % de la version pondérée par capitalisation.
Il ne s’agit que d’une forme de concentration, et non d’une mesure complète du risque. La pondération égale peut encore concentrer l’exposition sur un pays, un secteur, une industrie ou un risque économique partagé. Dans un indice de marché large, elle accorde aussi relativement plus de poids aux petites composantes que la pondération par capitalisation. Si l’indice est étroit ou thématique, donner un poids égal à quelques titres ne le transforme pas en portefeuille de marché diversifié.
Investor.gov explique que la diversification répartit les placements entre plusieurs investissements, mais n’élimine pas le risque de marché et ne garantit pas l’absence de pertes. Examinez les avoirs et expositions réels au lieu de déduire une diversification large des mots « équipondéré ». Consultez aussi les guides sur les fonds indiciels et sur la répartition des actifs et la diversification.
Pourquoi les rendements diffèrent-ils sans qu’une méthode soit forcément meilleure ?
La règle de pondération détermine quelles entreprises contribuent le plus au rendement. Lorsque les plus grandes entreprises font mieux que le reste du marché, la version pondérée par capitalisation du même indice reçoit généralement une contribution plus importante de leur performance. Si les petites composantes progressent davantage, une version équipondérée peut en tirer plus de bénéfice parce qu’elle leur attribuait au départ des poids relativement plus importants.
Pour l’indice S&P 500 Equal Weight, S&P DJI décrit une orientation vers les composantes plus petites et une tendance mécanique à rééquilibrer en réduisant les poids des entreprises ayant récemment surperformé en relatif et en renforçant les retardataires. Ces expositions peuvent être favorables à certaines périodes et défavorables à d’autres. Elles ne constituent ni des primes garanties, ni des signaux de timing, ni des prévisions sur l’indice qui mènera le prochain marché.
Pour comparer des résultats passés, faites correspondre l’univers de l’indice, les dates, le traitement des dividendes et les frais. Un indice de rendement des cours et un indice de rendement total ne répondent pas à la même question. La performance passée d’une méthode de pondération ne permet pas d’établir son comportement pendant votre période de détention.
Quels coûts et caractéristiques du fonds faut-il comparer ?
Commencez par le ratio de frais, puis allez au-delà. Les rééquilibrages et changements de l’indice peuvent générer des coûts de transaction dans le portefeuille. Un investisseur en ETF peut aussi supporter un spread bid-ask, des commissions, un impact de marché et une prime ou une décote par rapport à la NAV. Le niveau et l’effet de chaque coût dépendent du fonds, de l’ordre, du courtier et des conditions du marché ; la pondération égale ne rend pas tous les fonds plus chers par définition.
Le bulletin de la SEC sur les frais des fonds communs et des ETF explique que certains coûts de transaction ne figurent pas dans le ratio de frais du prospectus. Comparez, pour le fonds concerné, le prospectus, les rapports aux actionnaires, la méthodologie de l’indice, la rotation déclarée, les spreads et l’écart de suivi. Consultez également ratio de frais et coût total d’un ETF et écart de suivi et tracking error d’un ETF pour une liste de coûts plus complète.
Vérifiez aussi si les fonds suivent réellement le même univers et le même objectif de placement. Deux fonds dits « équipondérés » peuvent différer par leurs composantes, règles sectorielles, fréquence de rééquilibrage ou mise en œuvre. Deux fonds pondérés par capitalisation peuvent appliquer des règles différentes concernant le flottant ou l’inclusion des titres. Le nom n’est qu’un point de départ ; la méthodologie et les avoirs montrent ce que vous détenez réellement.
Comment déterminer quelles règles d’indice correspondent à votre comparaison ?
Partez de l’exposition que vous souhaitez évaluer, et non d’un classement des rendements passés. Vérifiez l’univers de l’indice, sa formule de pondération, son calendrier de rééquilibrage, les poids actuels par entreprise et secteur, la rotation, le ratio de frais et l’historique de suivi. Demandez-vous ensuite si le poids accru des petites entreprises, le poids initial moindre des plus grandes ou les transactions supplémentaires de rééquilibrage correspondent au reste de votre portefeuille et à votre tolérance à des trajectoires de rendement différentes.
Un fonds pondéré par capitalisation peut être plus direct si vous souhaitez que les poids des composantes reflètent la taille des entreprises de l’indice. Un fonds équipondéré peut convenir si vous souhaitez délibérément attribuer à chaque composante un poids de départ similaire. Aucune méthode ne garantit des pertes plus faibles, une meilleure diversification entre classes d’actifs ou des rendements futurs plus élevés.
Pour voir comment les règles d’indice déterminent des portefeuilles d’ETF réels, comparez le chevauchement des avoirs de QQQ et VOO. Avant de conclure, faites correspondre les dates et les définitions de rendement et vérifiez si la différence recherchée provient de la pondération plutôt que d’avoirs ou de frais de fonds différents.
Questions fréquentes
Q1Les ETF équipondérés sont-ils plus sûrs que ceux pondérés par capitalisation ?
Pas automatiquement. La pondération égale peut réduire le poids initial de la plus grande action d’un univers donné, mais elle peut augmenter l’exposition aux petites entreprises et laisse subsister des risques sectoriels, de marché et autres. Comparez les avoirs et les règles réels de l’indice.
Q2Un ETF équipondéré se rééquilibre-t-il tous les jours ?
Pas nécessairement. Chaque indice définit son calendrier et ses règles. Le S&P 500 Equal Weight se rééquilibre chaque trimestre, mais d’autres produits peuvent avoir une fréquence ou une méthode différente. Consultez le prospectus à jour du fonds et la méthodologie de son indice.
Q3Les ETF équipondérés surperforment-ils toujours lorsque les grandes actions baissent ?
Non. Les fonds équipondérés présentent des expositions différentes et peuvent bénéficier de meilleures performances des composantes plus petites, mais ils peuvent être à la traîne lorsque les plus grandes entreprises dominent. Une période passée ne prédit pas quelle méthode surperformera ensuite.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Lors d’un rééquilibrage, comment un indice équipondéré de quatre actions fixe-t-il généralement ses poids cibles ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Situation dans laquelle le prix d’exercice d’une option est proche du cours de son actif sous-jacent. L’option peut avoir peu de valeur intrinsèque à cet instant tout en conservant une prime liée au temps et à l’incertitude.
Lire le guide approfondioption d’achatContrat qui donne à son acheteur le droit, et non l’obligation, d’acheter le sous-jacent au prix d’exercice selon ses modalités. Le vendeur du contrat assume l’obligation correspondante s’il est exercé et assigné.
Lire le guide approfondi