

Cassures du canal de Donchian : définir le signal sans anticiper
Explique les extrêmes du canal de Donchian, la comparaison avec la bande précédente déjà clôturée et l’effet du timing des bougies, de l’exécution, des sorties et des tests
Dans ce guideLe canal de Donchian mesure des extrêmes récents, il ne prévoit pas les cours
Bref résumé
Un canal de Donchian marque le plus haut et le plus bas d’une fenêtre glissante choisie. Une règle de cassure demande une décision supplémentaire : comparer le cours du jour à la limite formée par les bougies passées, ou à une bande qui a déjà intégré le cours du jour ? Prenez pour référence la bande précédente clôturée, précisez si une mèche ou la clôture compte, puis modélisez séparément une exécution possible.
Le canal de Donchian mesure des extrêmes récents, il ne prévoit pas les cours
Sur N bougies, la bande supérieure est le plus haut de la fenêtre, la bande inférieure son plus bas, et la ligne centrale leur milieu : (supérieure + inférieure) ÷ 2. Cette ligne n’est pas une moyenne mobile des clôtures. Les bandes décrivent les extrêmes observés pour les données et l’unité de temps retenues ; elles n’indiquent ni valeur juste, ni support ou résistance garantis, ni poursuite probable. TradingView documente les trois lignes et utilise 20 périodes par défaut, un réglage de plateforme et non une recommandation universelle {source:tradingViewDonchianChannels}. Les bandes changent par paliers lorsqu’un nouvel extrême entre dans la fenêtre ou qu’un ancien en sort. Vingt bougies de cinq minutes ne couvrent pas la même durée que vingt bougies journalières.
Décalez la fenêtre de comparaison d’une bougie pour le signal
La bande supérieure à t incluant la bougie courante est U_t = max(H_t, H_{t-1}, …, H_{t-N+1}); l’inférieure est L_t = min(L_t, L_{t-1}, …, L_{t-N+1}). Comme le plus haut actuel est inclus, C_t ≤ H_t ≤ U_t : la clôture ne peut dépasser une bande qui contient son propre plus haut. Elle ne peut pas non plus fermer sous la bande basse qui comprend son plus bas. La documentation TA-Lib inclut la bougie actuelle et compare la cassure à la bande précédente clôturée U_{t-1} ou L_{t-1} {source:taLibDonchianFunction}. Une cassure haussière confirmée à la clôture est C_t > U_{t-1}, une baissière C_t < L_{t-1}. Pour un événement intrabougie, comparez le plus haut ou le plus bas à cette même bande antérieure. Un décalage visuel du tracé ne définit pas la série utilisée pour l’ordre {source:tradingViewDonchianChannels}.
Précisez si la mèche ou la clôture déclenche l’événement
« Cassure » peut désigner plusieurs événements. Une règle stricte de plus haut utilise H_t > U_{t-1}; une confirmation à la clôture, C_t > U_{t-1}; une autre place un stop d’achat à U_{t-1} et suit le déclenchement défini par la place de marché. Si le cours dépasse le niveau puis clôture dessous, seule la première règle s’applique. > exclut le contact exact, alors que ≥ l’inclut. Sur un marché coté par ticks, définissez aussi l’arrondi et le cas d’un plus haut identique. Le signal de clôture n’est connu qu’une fois la bougie terminée. Un backtest qui entre à cette même clôture peut utiliser un prix qui n’était pas encore déterminé. Les données OHLC ne montrent pas l’ordre du plus haut et du plus bas ; ne fabriquez pas de parcours intrabougie si déclencheur et sortie surviennent dans la même bougie.
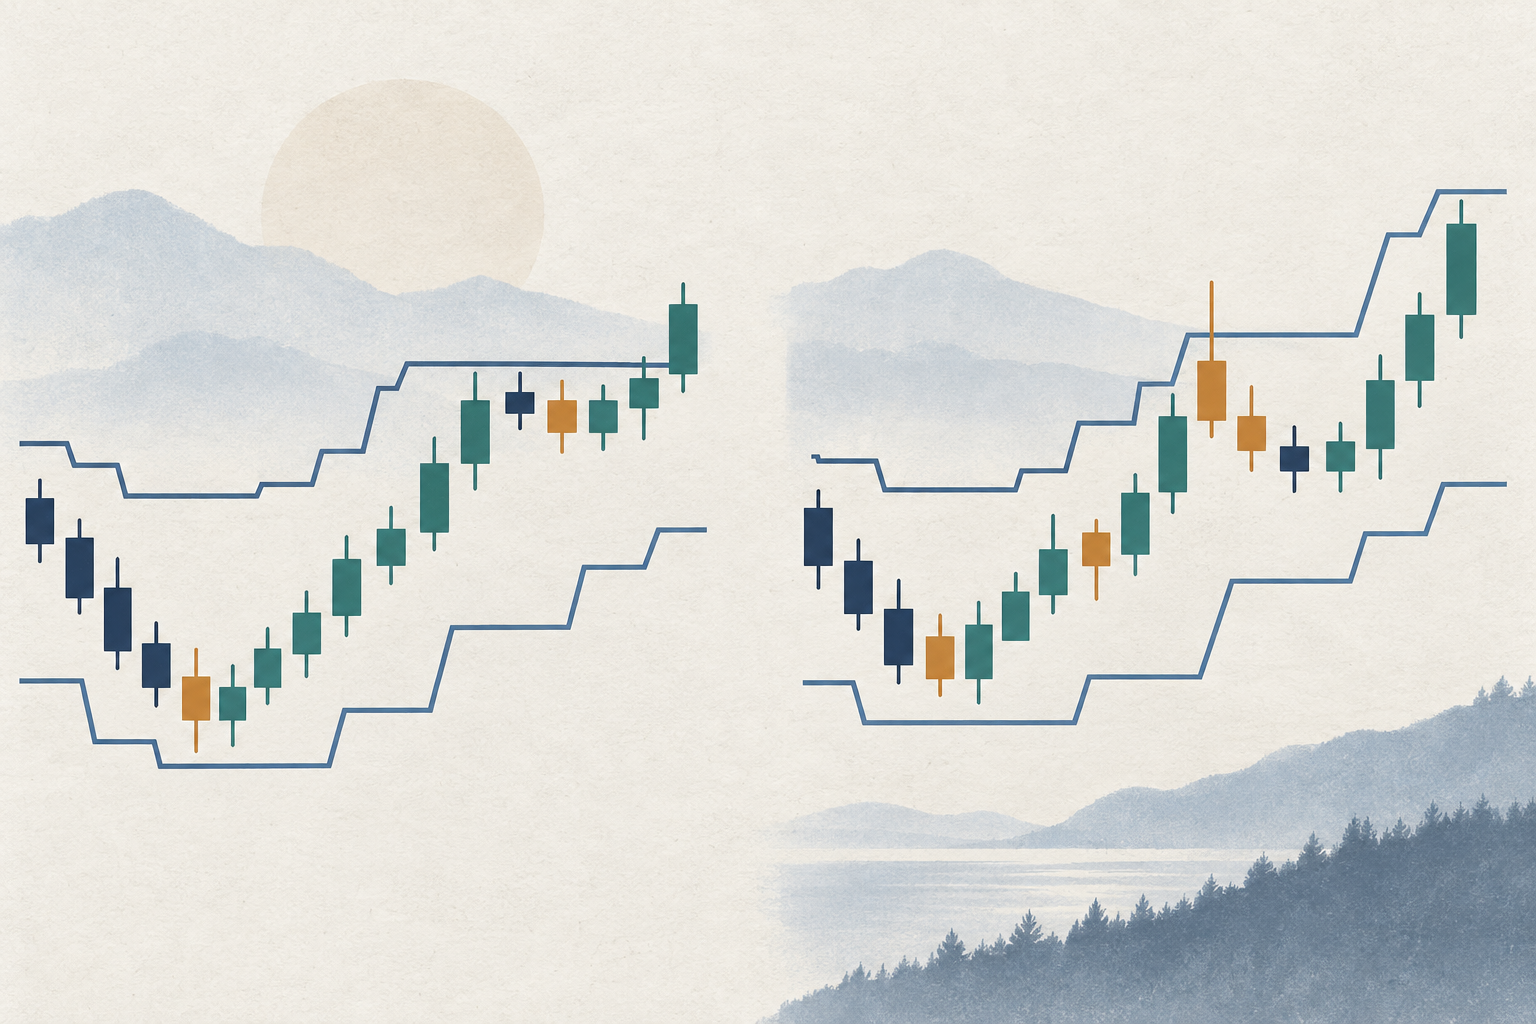
Vérifiez le timing avec une cassure hypothétique sur 20 bougies
Supposons que le plus haut des 20 bougies précédentes clôturées soit 105,20 et le plus bas 98,60. La suivante ouvre à 104,90, monte à 105,55, baisse à 104,65 et clôture à 105,40. La règle de plus haut enregistre une cassure, car 105,55 > 105,20. La règle de clôture ne la confirme qu’à la fin, puisque 105,40 > 105,20. Avec un plus haut de 105,35 et une clôture à 105,10, seule la règle intrabougie déclenche. Dans la bande incluant la bougie actuelle, la supérieure passe à 105,55 et la clôture de 105,40 reste dessous. Cela n’efface pas la cassure face à l’ancienne bande ; la comparaison répond simplement à une autre question. Si la séance suivante ouvre à 105,90, l’écart hypothétique de 0,50 par unité par rapport à 105,40 précède spread, commission, glissement et valeur du contrat.
Fixez la période, l’unité de temps et la convention de prix
Vingt périodes signifient 20 observations de la série choisie, pas nécessairement 20 jours calendaires. Décidez d’inclure la séance régulière ou étendue, du fuseau qui définit la bougie quotidienne et du traitement des jours fériés et des lacunes. Les contrats à terme changent à l’échéance. Une série continue ajustée peut déplacer les extrêmes historiques selon l’ajustement, alors que les ordres passent sur le contrat coté non ajusté. Distinguez la série de signal de celle d’exécution. Les divisions d’actions peuvent aussi changer les extrêmes. Une bande de période supérieure encore inachevée peut évoluer avant la clôture quotidienne ; TradingView propose d’attendre la clôture de cette période {source:tradingViewDonchianChannels}.
Séparez le canal d’entrée des sorties et des limites de risque
La bande d’entrée ne définit pas la sortie. Un système peut entrer sur une cassure à 20 bougies et sortir sur un canal opposé plus court ; un autre utilise une invalidation de prix, un stop de volatilité, une limite de temps ou un filtre distinct. Ce sont des règles différentes. Une période de sortie courte réagit plus vite mais peut multiplier les retournements ; une longue peut suivre plus longtemps un mouvement tout en maintenant le risque ouvert. Mesurez séparément la distance du stop en ticks négociables, appliquez la valeur du tick et les coûts plausibles, puis dimensionnez la position selon un budget de risque explicite. La bande opposée n’est pas automatiquement un stop de protection. Voir le guide ATR sur la distance de stop des contrats à terme.
Testez la règle complète, pas une ligne sur le graphique
Consignez fenêtre, référence précédente, comparaison stricte ou inclusive, entrée haut/bas/clôture, séance, moment d’entrée, sortie, stop, taille et type d’ordre. Intégrez commissions, écart acheteur-vendeur, glissement, gaps et déclenchement réaliste. Présentez aussi un benchmark, le drawdown, l’exposition, la rotation et le nombre de transactions. Brock, Lakonishok et LeBaron ont testé des règles précises de moyennes mobiles et de cassure de range sur le Dow Jones de 1897 à 1986 ; cela ne valide pas un canal de 20 périodes actuel {source:brockLakonishokLeBaronTradingRangeBreaks}. Sullivan, Timmermann et White ont considéré l’univers complet des règles essayées et le biais de sélection des données {source:sullivanTimmermannWhiteDataSnooping}. Gardez un échantillon chronologique de côté ou utilisez une validation walk-forward, et ne publiez pas seulement la meilleure longueur.
Consignez séparément le niveau du signal et le prix exécuté
Le niveau de cassure est une condition, pas une promesse d’exécution. Si le marché ouvre au-delà de la bande précédente, l’ordre peut être exécuté à un autre prix. Pour les actions américaines, un stop devient un ordre au marché lorsqu’il est déclenché ; Investor.gov de la SEC précise que le prix stop ne garantit pas le prix d’exécution et qu’un stop-limit peut rester non exécuté {source:secStopOrderExecutionLimits}. Cela décrit les ordres sur actions américaines, pas toutes les règles des futures, devises ou plateformes crypto. Relevez séparément heure et prix du calcul, du signal, de l’envoi, du déclenchement et de l’exécution. Voir le guide du risque de gap entre séances futures.
Questions fréquentes
Q120 périodes est-ce le meilleur réglage Donchian ?
Il n’existe pas de longueur universellement optimale. Vingt est un réglage initial courant. Le choix dépend du marché, des bougies, de la règle, des coûts et du test ; le régler sur la même histoire peut surajuster.
Q2Pourquoi la clôture ne dépasse-t-elle jamais la bande supérieure affichée ?
La bande peut inclure le plus haut de la bougie actuelle. La clôture ne peut dépasser une bande qui contient déjà ce plus haut. Pour un test fondé sur le passé, comparez la clôture du jour à la bande précédente clôturée.
Q3Une cassure garantit-elle une exécution au prix du canal ?
Non. Signal, déclenchement de l’ordre et exécution sont distincts. Gap, liquidité, convention du courtier et type d’ordre modifient le prix ; une limite peut ne pas être exécutée.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
La bande supérieure inclut le plus haut actuel. Quelle comparaison peut définir une cassure confirmée à la clôture ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Des définitions claires des termes essentiels, des calls, puts et chaînes d’options à la volatilité implicite, aux sensibilités et à l’écart acheteur-vendeur
Parcourir le glossaire des options