

VPIN: Formel, Volumen-Buckets und die Debatte um den Flash Crash
Erfahren Sie, wie VPIN Volumenzeit-Buckets und Bulk Volume Classification nutzt, um einseitige Orderflüsse zusammenzufassen, wie eine hypothetische Berechnung aussieht und warum die Befunde zum Flash Crash 2010 umstritten sind.
In diesem LeitfadenWas VPIN misst – und was der Name nahelegt
Kurze Zusammenfassung
VPIN fasst den absoluten Kauf-Verkauf-Volumenunterschied der jüngsten gleichvolumigen Buckets in einer rollierenden Kennzahl zusammen. Die Autoren schlugen die Kennzahl vor, um die Toxizität des Orderflusses in Volumenzeit zu beobachten. Ihre Eingaben und ihre Interpretation sind jedoch umstritten. Der Wert ist weder eine direkt beobachtete Wahrscheinlichkeit dafür, dass ein Trade informiert ist, noch eine erwiesene Warnung vor einem Flash Crash oder ein eigenständiges Handelssignal.
Was VPIN misst – und was der Name nahelegt
VPIN steht für volume-synchronized probability of informed trading. Easley, López de Prado und O’Hara führten die Kennzahl als Hochfrequenzmaß für Orderflow-Toxizität ein: Situationen, in denen Liquiditätsanbieter durch eingehende Trades benachteiligt werden könnten, weil diese mit höherer Wahrscheinlichkeit von informierten Marktteilnehmern stammen. Ihr Verfahren verbindet das Volumenungleichgewicht mit der Handelsintensität und aktualisiert sich nach einer Volumenuhr statt in festen Zeitabständen (Easley, López de Prado und O’Hara, 2012).
Der Name erfordert Vorsicht. Ein berechneter VPIN-Wert von beispielsweise 0,32 bedeutet nicht, dass mit kalibrierten 32 % Wahrscheinlichkeit der nächste Trade von einem informierten Händler stammt. Er ist ein normalisierter Durchschnitt geschätzter Ungleichgewichte unter festgelegten Daten-, Klassifikations-, Bucket- und Fensterregeln. Der Wert identifiziert weder informierte Händler noch unterscheidet er informationsgetriebenen von liquiditätsmotiviertem Handel oder belegt, dass ein Liquiditätsanbieter tatsächlich einen Verlust erlitt.
VPIN unterscheidet sich auch vom vorzeichenbehafteten Orderflow-Imbalance. Zuerst wird das absolute Ungleichgewicht jedes Buckets gebildet, dann gemittelt. Daher tragen kaufdominierte und verkaufdominierte Buckets beide positiv bei. Die Kennzahl fasst zusammen, wie einseitig der Orderfluss in den jüngsten Volumenintervallen war, verwirft aber das Ungleichgewichtszeichen im Endwert. Der PIN-Modellleitfaden behandelt ein verwandtes Maß auf Grundlage von Handelsankünften.
Volumenzeit-Buckets passen die Aktualisierung an die Handelsaktivität an
Ein Zeitdiagramm in Uhrzeit erfasst Beobachtungen in festen Abständen, etwa jede Sekunde oder Minute. Eine Volumenuhr schreitet dagegen fort, sobald ein bestimmtes Handelsvolumen erreicht wurde. Bei einem Bucket von 1.000 Kontrakten schließt sich der Bucket nach jeweils 1.000 gehandelten Kontrakten – unabhängig davon, ob dies in einer aktiven Phase 20 Sekunden oder in einer ruhigen Phase 12 Minuten dauert.
Jeder Bucket soll das gleiche gehandelte Gesamtvolumen enthalten. Die abgedeckte Uhrzeitspanne variiert. VPIN wird anschließend über ein rollierendes Fenster der letzten \(n\) Volumen-Buckets berechnet und nach Abschluss eines neuen Buckets aktualisiert. Dadurch gibt es in aktiven Phasen mehr Aktualisierungen und in ruhigen weniger.
Volumenzeit ist eine Stichprobenkonvention, kein Verfahren, das Marktaktivität aus den Daten entfernt. Schnellerer Handel kann beeinflussen, wie schnell das VPIN-Fenster voranschreitet; auch die Beobachtungszahl pro Stunde schwankt. Die Ergebnisse hängen deshalb vom Instrument, der Sitzung, dem Bucket-Volumen, der Behandlung von Trades über Bucket-Grenzen hinweg und der Initialisierung der Volumenuhr ab. Eine reproduzierbare Analyse legt diese Entscheidungen offen.
Bulk Volume Classification schätzt die Handelsrichtung in Gruppen
VPIN benötigt Volumen aus käufer- und verkäuferinitiierten Trades. Wenn Richtungsmarkierungen auf Trade-Ebene vorliegen, lassen sie sich aggregieren, sofern die Klassifikation zuverlässig ist. Sind keine verlässlichen Markierungen verfügbar, schlug die ursprüngliche VPIN-Arbeit Bulk Volume Classification (BVC) vor: Aus der Preisänderung einer Zeitperiode werden die wahrscheinlichen Kauf- und Verkaufsanteile des Volumens geschätzt.
Eine übliche Darstellung von BVC lautet:
\[ \widehat V^{B}_t=V_t\Phi\!\left(\frac{\Delta P_t}{\widehat\sigma_{\Delta P}}\right), \qquad \widehat V^{S}_t=V_t-\widehat V^{B}_t, \]
wobei \(V_t\) das Gesamtvolumen der Periode, \(\Delta P_t\) ihre Preisänderung, \(\widehat\sigma_{\Delta P}\) eine angegebene Schätzung der Skala von Preisänderungen und \(\Phi\) die kumulative Verteilungsfunktion der Standardnormalverteilung ist. Eine positive standardisierte Preisänderung ordnet mehr Volumen den Käufen zu; eine negative ordnet mehr den Verkäufen zu. Ist die standardisierte Änderung null, teilt die Formel das Volumen gleichmäßig auf.
Enthält eine hypothetische Zeitperiode beispielsweise 1.000 Kontrakte und beträgt die standardisierte Preisänderung \(0.5\), gilt \(\Phi(0.5)\approx0.6915\). BVC weist rund 691,5 Kontrakte dem Kaufvolumen und 308,5 dem Verkaufsvolumen zu. Die Dezimalwerte sind Schätzungen, keine beobachteten Teilkontrakte und keine bekannten Handelsabsichten. Das Ergebnis hängt vom Zeitintervall, dem Preismaß, der Volatilitätsskala und der Verteilungsannahme ab.
BVC klassifiziert Volumen in Gruppen anhand der Preisbewegung; es ermittelt nicht die Richtung jedes einzelnen Trades. Die dafür verwendeten Zeitbalken und die späteren gleichvolumigen Buckets erfüllen verschiedene Schritte. Eine Studie sollte beides dokumentieren. Der Vergleich von Andersen und Bondarenko aus dem Jahr 2015 berichtet, dass BVC für ihren E-mini-S&P-500-Futures-Benchmark gegenüber einer Standard-Tick-Regel schlechter abschnitt, gemessen an einer aus Quotes und Trades konstruierten Handelsklassifikation (Andersen und Bondarenko, 2015). Der Leitfaden zur Lee–Ready-Handelsrichtungs-Klassifikation beschreibt eine weitere Methode und ihre Grenzen.
Die VPIN-Formel mittelt absolute Bucket-Ungleichgewichte
Sei \(V\) das Zielvolumen je Bucket und seien \(\widehat V^B_i\) und \(\widehat V^S_i\) das geschätzte Kauf- und Verkaufsvolumen im Bucket \(i\). Jeder vollständige Bucket erfüllt \(\widehat V^B_i+\widehat V^S_i=V\). Eine gängige rollierende Form lautet:
\[ \mathrm{VPIN}_t= \frac{1}{nV} \sum_{i=t-n+1}^{t} \left|\widehat V^B_i-\widehat V^S_i\right|. \]
Der Zähler addiert den absoluten Kauf-Verkauf-Unterschied der letzten \(n\) Buckets. Der Nenner \(nV\) ist ihr Gesamtvolumen. Bei vollständigen Buckets und nichtnegativen Kauf-/Verkaufsschätzungen mit Summe \(V\) liegt der Wert zwischen 0 und 1; manche Darstellungen multiplizieren ihn mit 100 und zeigen Prozent.
Ein Wert nahe null bedeutet, dass geschätztes Kauf- und Verkaufsvolumen in den Buckets relativ ausgeglichen war. Ein höherer Wert bedeutet, dass der geschätzte Fluss im rollierenden Volumenfenster im Durchschnitt einseitiger war. Der Wert zeigt nicht, ob der einseitige Fluss aus Käufen oder Verkäufen bestand, denn der Absolutbetrag entfernt das Vorzeichen.
Verschiedene Implementierungen können unterschiedliche Handelsrichtungsverfahren, Bucket-Größen, rollierende Fensterlängen, Abtastintervalle und Preiseingaben verwenden. In der Praxis gehören diese Entscheidungen zur Definition der Kennzahl. Werte mit unterschiedlichen Einstellungen sind nicht automatisch vergleichbar.
Eine hypothetische Rechnung mit vier Buckets lässt sich reproduzieren
Angenommen, vier vollständige Buckets enthalten jeweils \(V=100\) Kontrakte. Nach Anwendung eines festgelegten Handelsklassifikationsverfahrens ergeben sich folgende geschätzte Kauf- und Verkaufsmengen:
| Bucket | Geschätzte Käufe | Geschätzte Verkäufe | Absolutes Ungleichgewicht |
|---|---|---|---|
| 1 | 70 | 30 | \(|70-30|=40\) |
| 2 | 55 | 45 | \(|55-45|=10\) |
| 3 | 20 | 80 | \(|20-80|=60\) |
| 4 | 60 | 40 | \(|60-40|=20\) |
Die vier absoluten Ungleichgewichte summieren sich auf \(40+10+60+20=130\) Kontrakte. Das Gesamtvolumen beträgt \(4\times100=400\) Kontrakte. Daher gilt:
\[ \mathrm{VPIN}=\frac{130}{400}=0.325=32.5\%. \]
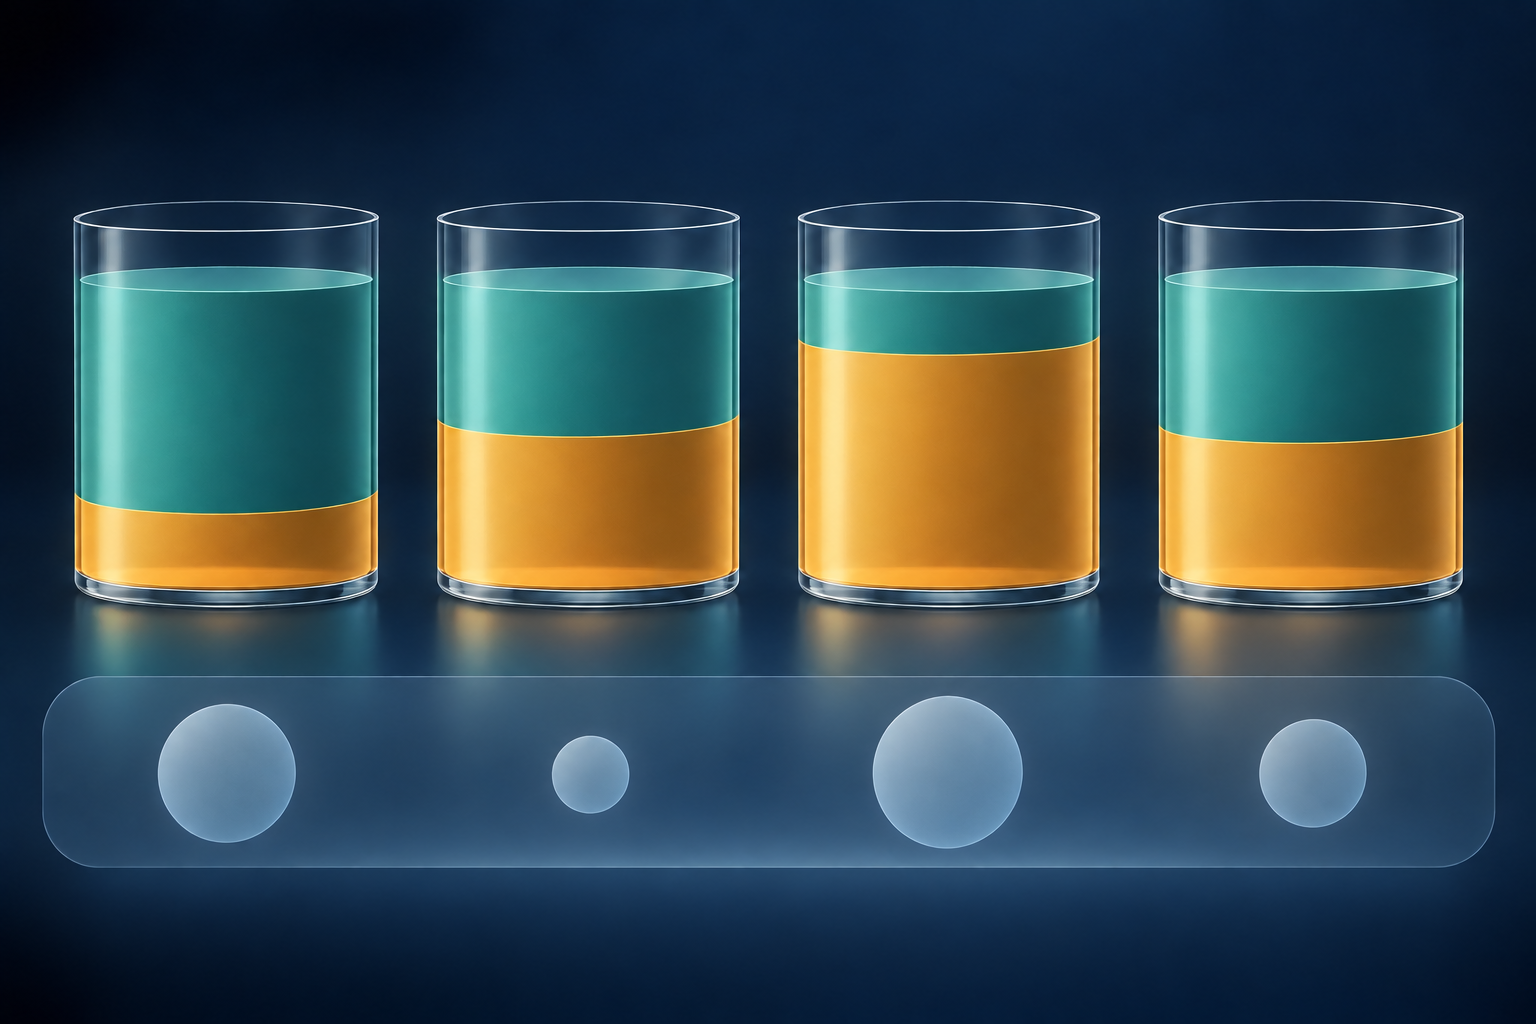
Über dasselbe Fenster summieren sich die geschätzten Käufe auf 205 und die Verkäufe auf 195. Das vorzeichenbehaftete Netto-Ungleichgewicht beträgt nur \(205-195=10\) Kontrakte oder \(10/400=2.5\%\) des Gesamtvolumens. Das unterscheidet sich von VPIN, weil sich positive und negative Bucket-Ungleichgewichte in der Nettozahl teilweise aufheben, während VPIN ihre absoluten Größen addiert.
Alle Bucket-Volumina und Klassifikationen sind hypothetisch. Die Rechnung veranschaulicht die Formel, schätzt aber weder einen realen Vermögenswert, eine Börse, eine Wahrscheinlichkeit noch ein Marktereignis. Wenn BVC die Schätzungen erzeugt hat, müssen auch dessen Preisbalken und Volatilitätsskala angegeben werden, um den Klassifikationsschritt zu reproduzieren.
<!-- learn:illustration --> <!-- Textfreie Konzeptgrafik: Gleich große Volumen-Buckets zeigen unterschiedliche geschätzte Kauf- und Verkaufsanteile; ein gleitender Mittelwert bewahrt das Ausmaß des Ungleichgewichts, verwirft aber seine Richtung. Keine Marktdaten, Crash-Wahrscheinlichkeit, Prognose oder Handelssignal. -->
Die Evidenz zum Flash Crash ist Gegenstand einer veröffentlichten Kontroverse
Die Studie von Easley, López de Prado und O’Hara aus dem Jahr 2012 stellte VPIN als Maß für Orderflow-Toxizität vor und berichtete einen Zusammenhang mit kurzfristiger Volatilität (Easley, López de Prado und O’Hara, 2012). Ihre frühere Analyse aus dem Jahr 2011 beschrieb zudem erhöhte Werte vor dem Flash Crash vom 6. Mai 2010 (Easley, López de Prado und O’Hara, 2011). Das begründet die Überlegung, VPIN als möglichen Stressindikator zu überwachen, beweist aber nicht, dass die Kennzahl Crashs zuverlässig vorhersagt.
Andersen und Bondarenko kamen 2014 in ihrer Rekonstruktion zu einem anderen Ergebnis. Sie berichteten, dass VPIN kurzfristige Volatilität schlecht vorhersagte, erst nach dem Flash Crash ihren Höchstwert erreichte und der Vorhersagegehalt weitgehend mit der Handelsintensität zusammenhing. Ihre Analyse testete bestimmte Handelsklassifikationen und Implementierungen; sie belegt nicht, dass jede VPIN-Version in jedem Markt gleich funktioniert (Andersen und Bondarenko, 2014).
Easley, López de Prado und O’Hara antworteten 2014. Sie widersprachen der Replikation und Interpretation: Die Analyse habe weder die von ihnen vertretene Methode noch ihre Schlussfolgerungen geprüft, und die Markt-Mikrostruktur sei für den Vergleich wichtig (Easley, López de Prado und O’Hara, 2014). Dieser Austausch belegt eine Meinungsverschiedenheit über Umsetzung und empirische Deutung, keine konsensuale Bestätigung von VPIN als Frühwarnsignal.
In einer späteren Untersuchung verwendeten Andersen und Bondarenko Quote- und Trade-Daten, um Handelsklassifikationen für E-mini-S&P-500-Futures zu vergleichen. Sie berichteten, dass ihre Referenzprüfung eine Tick-Regel gegenüber BVC bevorzugte, und argumentierten, dass volatilitätsbedingte Klassifikationsfehler die scheinbare Volatilitätsvorhersagekraft von VPIN in ihrem Untersuchungsrahmen erklären könnten (Andersen und Bondarenko, 2015). Das ist ein ernstes Messproblem, weil VPIN von geschätztem Kauf- und Verkaufsvolumen abhängt. Es bleibt jedoch ein empirischer Befund für bestimmte Daten und Verfahren.
Ke und Lin entwickelten 2017 eine alternative VPIN-Formulierung auf Grundlage der Maximum-Likelihood-Schätzung. Sie argumentieren, dass die ursprüngliche Kennzahl bei kleinen Volumen-Buckets und seltenen informierten Trades instabil sein kann, und berichten für ihr alternatives Verfahren konsistentere Schätzungen (Ke und Lin, 2017). Dieser Beitrag zeigt, dass die Modellkonstruktion wichtig ist. Er klärt nicht abschließend, ob eine VPIN-Variante über Vermögenswerte, Handelsplätze und Marktregime hinweg eine zuverlässige Echtzeitwarnung liefert.
Insgesamt stützt die Literatur nicht die einfache Aussage, VPIN habe jedes relevante Ereignis entweder „vorhergesagt“ oder „nicht vorhergesagt“. Forschende kamen mit unterschiedlichen Klassifikationsentscheidungen, Daten, Umsetzungen und Tests zu verschiedenen Ergebnissen. Diese Kontroverse ist ein Grund, die Konstruktion offenzulegen und die zusätzliche Prognoseleistung mit einfachen Aktivitäts- und Volatilitäts-Benchmarks zu vergleichen.
Bucket-Größe, Klassifikation und Abtastung können den Wert verändern
Das Bucket-Volumen \(V\) bestimmt, wie viel Handel in einer Beobachtung zusammengefasst wird. Kleinere Buckets erzeugen häufigere Aktualisierungen, können Schätzungen aber empfindlicher für einzelne Handelsschübe und Klassifikationsrauschen machen. Größere Buckets glätten lokale Schwankungen und verringern die Aktualisierungsfrequenz. Die passende Größenordnung hängt von der üblichen Marktaktivität und der Forschungsfrage ab; eine nach Betrachtung eines Crashs gewählte Größe kann die scheinbare Warnleistung überzeichnen.
Das rollierende Fenster \(n\) bestimmt, wie viel des jüngsten Volumens eingeht. Ein kürzeres Fenster reagiert schnell, kann aber verrauscht sein; ein längeres ist glatter und langsamer. Berichten Sie sowohl \(V\) als auch \(n\) sowie die Verteilung der entsprechenden Uhrzeitdauer. Gleich viele Buckets bedeuten in ruhigen und aktiven Phasen nicht dieselbe verstrichene Zeit.
BVC bringt eigene Entscheidungen mit sich: Länge der Zeitbalken, Trade- oder Quote-Preis, Schätzfenster der Volatilität, Behandlung unveränderter Preise und angenommene Verteilung. Auch bei Vorzeichen auf Trade-Ebene können Klassifikationsfehler durch Quote-Zeitpunkte, Midpoint-Vergleiche, Tick-Regeln oder börsenspezifische Nachrichtenkonventionen relevant sein. Die Kritik der Studie von 2015 verknüpft Volatilitätsänderungen in ihrem Untersuchungsrahmen ausdrücklich mit systematischen BVC-Klassifikationsfehlern. Das buchbasierte Orderflow-Imbalance ist eine separate Kennzahl für Änderungen im angezeigten Angebot und der Nachfrage, nicht für so klassifiziertes Transaktionsvolumen.
Auch die Initialisierung ist wichtig. Ein rollierendes VPIN-Fenster beginnt an einer bestimmten Bucket-Grenze. Eine Verschiebung des Startpunkts kann verändern, welche Trades zusammenfallen, und damit die Bucket-Ungleichgewichte ändern. Tests sollten diese Sensitivität quantifizieren, statt die Ausrichtung mit dem stärksten Anstieg vor einem Ereignis auszuwählen. Änderungen von Handelszeiten, Tickgröße, Kontraktdesign oder Marktplatzmix können die zeitliche Vergleichbarkeit weiter einschränken.
Zusätzliche Evidenz sollte geprüft werden, bevor die Kennzahl als Warnsignal gilt
Eine sorgfältige VPIN-Studie legt Daten und Algorithmus fest, bevor das Zielereignis betrachtet wird. Sie nennt Markt und Kontrakt, Sitzung, Filter für Trades und Quotes, Preisinput, Handelsseitenverfahren oder BVC-Einstellungen, \(V\), \(n\), Initialisierungsregel sowie die Behandlung unvollständiger oder grenzüberschreitender Buckets. Außerdem zeigt sie, wie lange ein VPIN-Fenster bei unterschiedlicher Aktivität in Uhrzeit dauert.
Für Prognosebehauptungen sollten chronologische Out-of-Sample-Tests VPIN mit direkt verfügbaren Vergleichsgrößen wie Volumen, Handelsintensität, realisierter Volatilität und Order-Ungleichgewicht vergleichen. Prüfen Sie, ob VPIN zusätzliche Information liefert, wenn diese Größen berücksichtigt werden. Berichten Sie Fehlalarme, übersehene Ereignisse, Vorlaufzeit, Unsicherheit und Ergebnisse über verschiedene Schwellen hinweg – nicht nur einen rückblickenden Chart, in dem der Indikator vor einem ausgewählten Crash stieg. Ein am Ereignis ausgewählter Schwellenwert belegt keine Frühwarnung.
Für eine Aussage über Flow-Toxizität sollten negative Selektion oder Liquiditätsergebnisse unabhängig gemessen werden, etwa nachfolgende Preiswirkung, Spreads, Tiefe oder realisierte Market-Maker-Verluste. Erläutern Sie, wie diese Ergebnisse identifiziert werden. Eine Korrelation zwischen VPIN und Volatilität validiert die Toxizitätsdeutung für sich genommen nicht. Ein höherer Wert kann auf einseitiger klassifiziertes Volumen, höherer Volatilität mit Auswirkungen auf BVC oder eine schneller laufende Volumenuhr beruhen.
VPIN ist ein umstrittener Diagnosewert, kein Handelssignal
VPIN kann als beschreibende Kennzahl nützlich sein, wenn Forschende das geschätzte absolute Orderflow-Ungleichgewicht über gleichvolumige Fenster hinweg verfolgen möchten. Es kann auch als Merkmal in einer umfassenderen Analyse dienen, wenn die Konstruktion transparent ist und der zusätzliche Beitrag Vergleiche mit einfacheren Kennzahlen übersteht. Seine Interpretation ist eng begrenzt: Es fasst eine bestimmte Klassifikation des jüngsten Volumens zusammen.
Ein hoher Wert beweist für sich genommen weder, dass informierte Händler aktiv sind, noch dass eine Liquiditätskrise bevorsteht, Preise sich in eine bestimmte Richtung bewegen oder eine Positionsänderung rentabel ist. Ein niedriger Wert bescheinigt keinen sicheren oder liquiden Markt. Ein operativer Einsatz erfordert unabhängige Validierung, geeignete Kontrollen, eine ausdrückliche Entscheidungsregel, Daten unter Berücksichtigung der Latenz und eine realistische Analyse der Ausführungskosten.
VPIN sollte zusammen mit seinen Messannahmen und der Gegenposition dargestellt werden. Wenn Leser Volumenuhr, BVC oder alternative Klassifikation, rollierendes Fenster und Out-of-Sample-Vergleiche kennen, können sie beurteilen, was die Kennzahl zeigt – und wo die Schlussfolgerung endet.
Zum Vergleich schätzt der Roll-Spread-Schätzer aus der Autokovarianz der Renditen einen Spread-Proxy und beantwortet damit eine andere Frage.
Häufige Fragen
Q1Bedeutet ein VPIN-Wert von 0,32 eine Wahrscheinlichkeit von 32 % für informierten Handel – oder sollte ich den Handel einstellen?
Nein. Der übliche Wert ist ein normalisierter Durchschnitt geschätzter absoluter Volumenungleichgewichte, keine kalibrierte Wahrscheinlichkeit dafür, dass ein Trade oder eine Person informiert ist. Er zeigt auch keine Richtung an, belegt keine unmittelbar bevorstehende Liquiditätskrise und berücksichtigt weder Ausführungskosten noch Einschränkungen. Ein hoher Wert allein ist daher kein Grund, den Handel einzustellen; jede Entscheidungsregel braucht eine separate Out-of-Sample-Validierung und Risikokontrollen.
Q2Verwendet VPIN gleiche Zeitintervalle?
Nein. Die rollierenden Beobachtungen beruhen auf gleichen Handelsvolumina. Daher hängt die von einem Bucket abgedeckte Uhrzeit von der Marktaktivität ab. BVC kann zuvor das vorzeichenbehaftete Volumen in getrennten Zeitbalken schätzen.
Q3Hat VPIN den Flash Crash vom 6. Mai 2010 vorhergesagt?
Die veröffentlichte Evidenz ist umstritten. Easley, López de Prado und O’Hara stellten erhöhte Werte als Hinweis auf einen möglichen Warnnutzen dar. Andersen und Bondarenko berichteten in ihrer Rekonstruktion, dass der Höchstwert nach dem Ereignis erreicht wurde, und stellten den prognostischen Gehalt infrage. Ihr späterer Austausch und ihre Untersuchung widersprechen sich bei Methoden und Interpretation.
Q4Lassen sich zwei VPIN-Diagramme desselben Markts direkt vergleichen?
Nur wenn Daten, Preiseingaben, Handelsklassifikation, Volumen-Bucket-Größe, rollierendes Fenster, Initialisierung und weitere Konstruktionsentscheidungen hinreichend übereinstimmen. Unterschiedliche Einstellungen können andere Werte und Aktualisierungsgeschwindigkeiten ergeben.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was mittelt VPIN über die jüngsten Volumen-Buckets?
Wähle eine Antwort, um die Erklärung zu sehen