

Devisenabwicklungsrisiko: Was Payment-versus-Payment schützt
Unterscheide Erfüllungsrisiko, Wiederbeschaffungskosten und Liquiditätsbedarf und erfahre, warum PvP weder Netting noch eine Termingarantie ist.
In diesem LeitfadenEin vereinbarter Wechselkurs ist noch keine abgeschlossene Zahlung
Kurze Zusammenfassung
Ein Devisenabwicklungsrisiko entsteht, wenn die Zahlung der verkauften Währung nicht mehr sicher widerrufen werden kann, die gekaufte Währung aber noch nicht endgültig eingegangen ist. Payment-versus-Payment (PvP) verknüpft die endgültigen Übertragungen beider Währungen. Es behandelt das Kapitalverlustrisiko der erfassten Abwicklungsanweisungen, garantiert aber weder pünktliche Abwicklung noch Schutz vor sämtlichen Risiken.
Ein vereinbarter Wechselkurs ist noch keine abgeschlossene Zahlung
Ein Unternehmen kauft für einen bestimmten Valutatag eine Million Euro zu 1,10 US-Dollar je Euro. Es muss 1,1 Millionen US-Dollar zahlen und eine Million Euro erhalten. Der Preis steht fest, die Währungen müssen jedoch noch geliefert werden. Eine Geschäftsbestätigung dokumentiert die Vereinbarung, nicht den endgültigen Eingang beider Zahlungen.
Die BIZ-Analyse zur Devisenabwicklung unterscheidet Abwicklungswege für lieferbare Devisengeschäfte. Entscheidend ist, ob die ausgehende Zahlung unabhängig vom Eingang endgültig werden kann. Zwei gleichzeitig gesendete Nachrichten reichen nicht: Die beteiligten Zahlungssysteme können andere Betriebszeiten und Rechtsregeln haben.
Ein Termingeschäft kann den Wechselkurs fixieren, während am Fälligkeitstag Zahlungspflichten verbleiben. FX-Terminpunkte erklären den Preis der künftigen Transaktion; das Abwicklungsrisiko betrifft die tatsächliche Lieferung. Kurssicherheit und die rechtzeitige Verfügbarkeit von Euro für einen Lieferanten sind unterschiedliche Ziele.
Kapitalverlust, Wiederbeschaffung und Liquidität sind verschieden
Alle folgenden Zahlen sind hypothetisch, ohne Gebühren und Zinsen, zunächst für ein nicht verrechnetes Einzelgeschäft. Hat das Unternehmen unwiderruflich 1,1 Millionen US-Dollar gezahlt, erhält aber keine Euro, ist der gezahlte Kapitalbetrag gefährdet. Es geht nicht nur um den Spread oder eine kleine Kursänderung. Eine spätere Insolvenzquote kann den endgültigen Verlust verringern; der gefährdete Betrag ist keine Verlustprognose.
Anders liegt der Fall, wenn die Gegenpartei vor beiden Zahlungen ausfällt und die eigene Zahlungsanweisung sicher storniert werden kann. Eine Million Euro wird weiterhin benötigt. Kostet sie jetzt 1,12 US-Dollar je Euro, beträgt der neue Kaufpreis 1.000.000 × 1,12 = 1.120.000 USD, also 20.000 USD mehr als die ursprünglich vereinbarten 1.100.000 USD. Das ist ein vereinfachtes Wiederbeschaffungskostenbeispiel, kein Verlust des gesamten Kapitals.
Diese Fälle sind Alternativen; ihre Beträge dürfen nicht automatisch addiert werden. Die Leitlinien des Basler Ausschusses trennen Kapitalverlustrisiko, Wiederbeschaffungskosten und Liquidität. Auch ohne Kapitalverlust können Euro vor Abschluss des Ersatzgeschäfts nötig sein. Kosten einer kurzfristigen Finanzierung hängen von Kreditlinien, Zeit und Marktbedingungen ab.
Das Zeitfenster kann vor der sichtbaren Kontobelastung beginnen
Bei einer Abwicklung ohne PvP zählt der letzte Zeitpunkt, zu dem die ausgehende Zahlung einseitig und mit Sicherheit widerrufen werden kann. Sobald diese Möglichkeit endet, beginnt das Kapitalverlustrisiko; es endet mit dem endgültigen Eingang der gekauften Währung. Der Kontoabgleich bleibt wichtig: Ein verstrichener erwarteter Eingangstermin beweist keine Zahlung.
Ein Beispiel in einer gemeinsamen Zeitzone: Die Widerrufsgarantie endet um 09:00 Uhr, die Belastung erscheint um 10:00 Uhr, der Eingang ist um 15:00 Uhr endgültig und wird um 15:30 Uhr zugeordnet und bestätigt. Die wirtschaftliche Exposition dauert sechs Stunden, von 09:00 bis 15:00 Uhr. Wer erst ab der Belastung misst, übersieht die erste Stunde. Die operative Überwachung muss außerdem die Unsicherheit bis zur Bestätigung um 15:30 Uhr berücksichtigen.
Das sind weder CLS-Fristen noch allgemeine Bankzeiten. Der Valutatag allein bestimmt das Zeitfenster nicht. Feiertage beider Währungen, Systemzeiten, Korrespondenzbanken und Stornoregeln verändern es. Ein ungeklärter Eingang verlangt Nachforschung, beweist aber noch keinen dauerhaften Verlust.
PvP macht die endgültigen Übertragungen voneinander abhängig
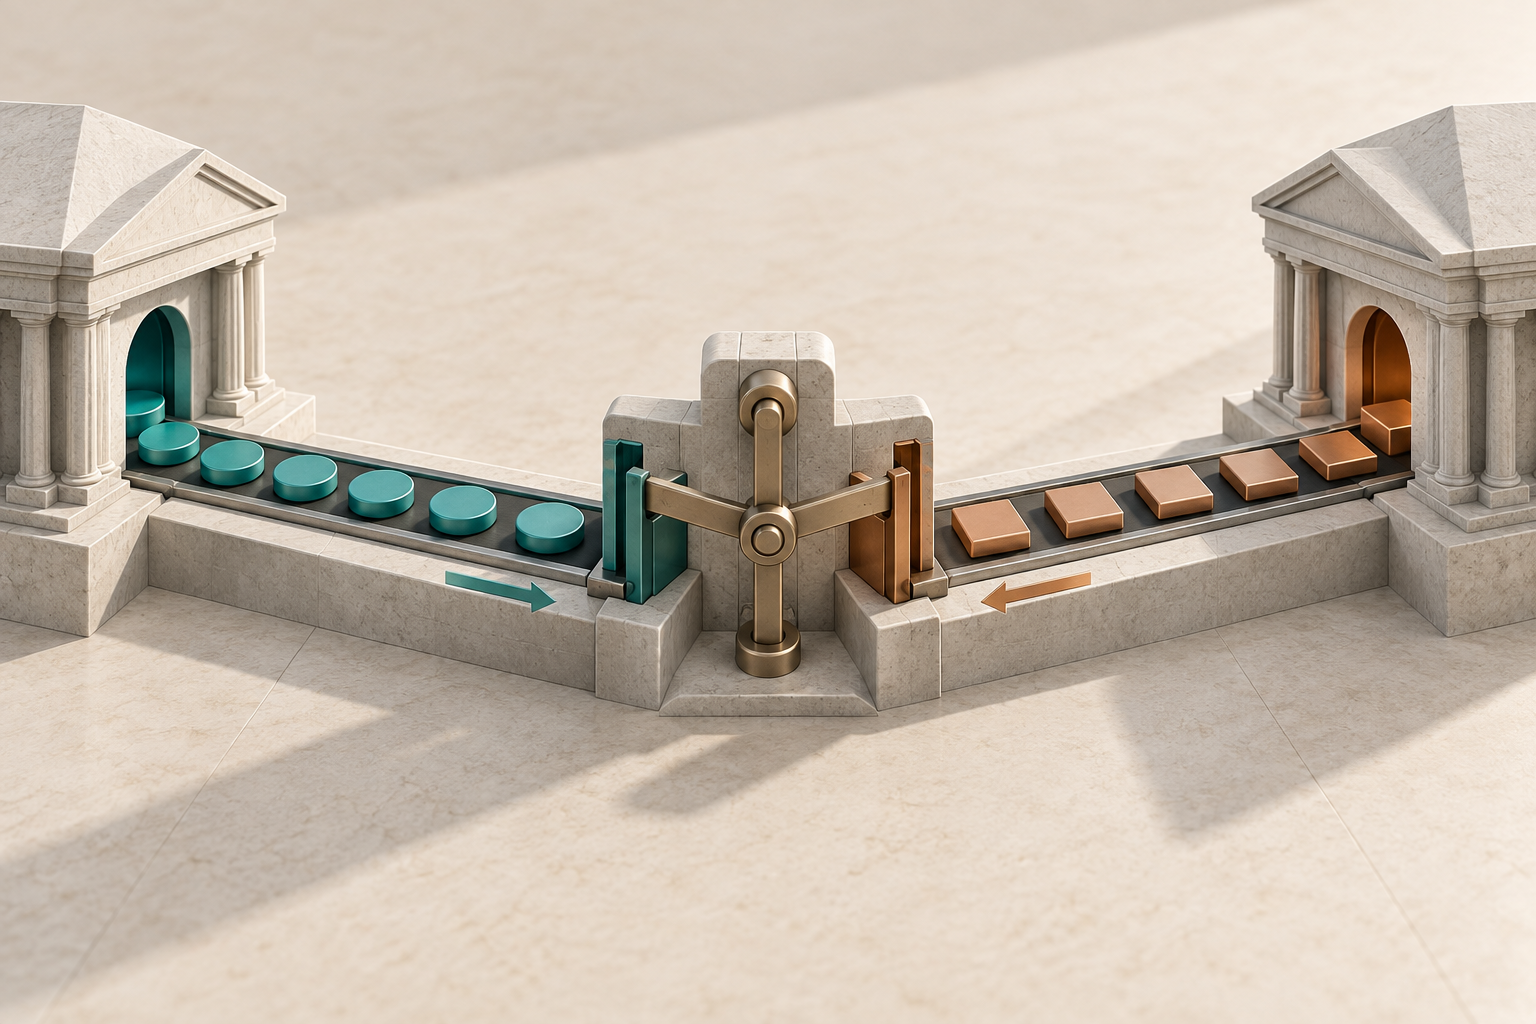
Bei PvP erfolgt die endgültige Übertragung einer Währung genau dann, wenn auch die endgültige Übertragung der anderen erfolgt. Diese Bedingung ist stärker als ein Zahlungsversprechen oder zwei angezeigte Anweisungen. Maßgeblich ist die Verknüpfung der Endgültigkeit, nicht ein identischer Zeitstempel auf zwei Bildschirmen.
Im EUR/USD-Beispiel darf keine erfasste endgültige Währungsübertragung unabhängig von der anderen erfolgen. Fehlen notwendige Bedingungen, kann der Austausch ausbleiben. Das Unternehmen kann somit vor einer einseitigen Kapitallieferung geschützt sein und trotzdem die Euro für den Lieferanten nicht rechtzeitig erhalten.
Der CPMI-Bericht zur PvP-Nutzung beschreibt Vorteile und Zugangshürden. Die Abbildung verbundener Tore erklärt eine gegenseitige Bedingung, nicht reale Konten, Ausfallverfahren oder Zeitpläne. Vorfinanzierung und Ansprüche gegen Dienstleister sind getrennt vom Schutz der FX-Abwicklungsanweisungen zu prüfen.
PvP ist auch nicht automatisch zentrales Clearing. Eine zentrale Gegenpartei (CCP) tritt zwischen die Parteien und übernimmt Verpflichtungen nach ihren Regeln; PvP beschreibt die Verknüpfung der Währungsübertragungen. Ein System kann Funktionen verbinden, doch das PvP-Etikett allein bedeutet keine CCP-Garantie.
Netting reduziert Beträge, PvP verknüpft Währungen
Angenommen, zwischen denselben Parteien sind am gleichen Tag in derselben Währung zulässige Verpflichtungen fällig: A zahlt B 1,1 Millionen USD, B zahlt A 0,9 Millionen USD. Erlaubt eine rechtlich durchsetzbare Vereinbarung die Verrechnung der Verpflichtungen, verbleiben 1,1 Millionen − 0,9 Millionen = 0,2 Millionen USD von A an B.
Dieser Restbetrag ist eine Zahlungspflicht, kein Gewinn oder eingesparter Handelsverlust. Er beweist nicht, dass eine Eurozahlung von der Dollarzahlung abhängt. Netting kann das zu übertragende Kapital reduzieren; PvP schafft die währungsübergreifende Abwicklungsbedingung. Dollar und Euro darf man nicht ohne Weiteres wie gleiche Einheiten subtrahieren.
Eine interne Tabelle schafft keine rechtswirksame Aufrechnung. Ein Nettofinanzierungsbedarf kann neben Bruttoabwicklungsanweisungen bestehen. Close-out-Netting nach einem Ausfall, die Verrechnung fälliger Verpflichtungen und operative Finanzierungsberechnungen haben unterschiedliche Zwecke. Entscheidend sind Vereinbarungen und anwendbares Recht.
CLS hat Zugangs- und Eignungsvoraussetzungen
CLS beschreibt CLSSettlement als PvP-Dienst mit multilateralem Netting. Die am 26. September 2026 geprüfte öffentliche Darstellung nennt 18 zulässige Währungen. Das beschreibt den damaligen Umfang, nicht die automatische Nutzung durch jede Transaktion in diesen Währungen.
Das konkrete Geschäft muss zulässig und korrekt angewiesen sein. Wer den Dienst über eine Bank nutzt, sollte deren Teilnahme vom eigenen Abwicklungsweg trennen: Welche Anweisungen sind erfasst, wie wird der Status bestätigt, welche Finanzierung bleibt erforderlich und was geschieht bei Ausnahmen?
Der beschriebene Schutz ist keine Einlagensicherung, keine Absicherung gegen sämtliche Dienstleisterausfälle und kein Nachweis zum Schutz eines privaten Brokerkontos. Dieser Artikel behandelt lieferbare Währungszahlungen. NDFs, bar abgerechnete CFDs und börsliche Futures haben andere Zahlungs- und Clearingstrukturen; Futures versus Forex ordnet sie ein, ohne sie gleichzusetzen.
Welche Risiken bleiben bestehen?
Verknüpfte Abwicklung fixiert keinen Ersatzwechselkurs. Ein Ersatzkauf kann teurer werden; fehlende Eingänge können Zwischenfinanzierung erfordern. Fehlerhafte Anweisungen, Systemausfälle und rechtliche Streitigkeiten können die Abläufe ebenfalls beeinträchtigen.
Benötigt der Lieferant Euro bis mittags, der Austausch gelingt aber erst später, kann die geschäftliche Frist ohne Kapitalverlust verfehlt werden. Die richtige Währung muss am richtigen Ort und zur richtigen Zeit verfügbar sein. Ein Dollarbestand ist nicht automatisch nutzbare Euroliquidität.
Umgekehrt ist eine Kursänderung allein kein Abwicklungsfehler. Gehen beide vereinbarten Zahlungen endgültig ein, ist die Transaktion abgewickelt, auch wenn ein späterer Kurs günstiger erscheint. Preisrisiko, Zahlungserfüllung und betriebliche Fristen gehören getrennt dokumentiert.
Welche Nachweise sollte das Treasury verlangen?
Erfasse Währungen, Beträge, rechtliche Gegenpartei, Valutatag und Zahlungsziel. Ergänze Widerrufsfrist, erwartete endgültige Gutschrift und den Nachweis des Eingangs mit jeweiliger Zeitzone. Der konkrete Abwicklungsweg ist aussagekräftiger als eine allgemeine Werbeaussage der Bank.
Bei PvP sind Zulässigkeit, Abgleich der Anweisungen, Finanzierungsfristen und Ausnahmen zu klären. Bei Netting ist zu bestimmen, welche Verpflichtungen erfasst sind und ob die rechtliche Schuld oder nur der Finanzierungsbedarf verändert wird. Plane Nachforschung, Ersatzkäufe und vorübergehende Währungsfinanzierung. Das sind Verständnisfragen, keine weltweit einheitliche Rechtscheckliste.
Am Ende muss klar sein, welche Kapitalübertragungen verknüpft sind, wann die gekaufte Währung nutzbar ist und welche Expositionen außerhalb verbleiben. Ein guter Kurs, ein fest vereinbarter Terminkurs oder ein kleiner Nettobetrag allein beantworten das nicht.
Häufige Fragen
Q1Beseitigt ein Termingeschäft das Abwicklungsrisiko?
Es kann den Kurs fixieren, aber bei lieferbaren Geschäften bleiben Zahlungspflichten. Ihr Schutz hängt vom Abwicklungsverfahren ab.
Q2Beseitigt PvP jedes Risiko?
Nein. Es behandelt das Kapitalverlustrisiko erfasster Anweisungen. Verzögerungen, Ersatzkosten, Liquidität sowie operative und rechtliche Probleme bleiben getrennte Fragen.
Q3Wickelt eine CLS-Mitgliedsbank jedes Kundengeschäft über CLS ab?
Die Mitgliedschaft allein reicht nicht. Zulässigkeit, Anweisungen, Dienstbedingungen und die Bankvereinbarungen bestimmen den Weg.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Wann beginnt das Kapitalverlustrisiko ohne PvP?
Wähle eine Antwort, um die Erklärung zu sehen