

Ereignisstudie und kumulierte abnormale Rendite (CAR)
So legen Sie Ereigniszeit und Schätzfenster fest, berechnen AR, CAR und CAAR und beurteilen Varianz, Abhängigkeit und Grenzen einer finanziellen Ereignisstudie
In diesem LeitfadenWelche Frage beantwortet eine Ereignisstudie?
Kurze Zusammenfassung
Eine finanzielle Ereignisstudie schätzt, wie sich eine Aktie um eine klar definierte Ankündigung im Vergleich zu einer erwarteten Rendite verhält. Die abnormale Rendite (AR) ist die Differenz zur Modellprognose; die kumulierte abnormale Rendite (CAR) addiert diese Differenzen über Handelstage. Die Schätzung hängt von Zeitstempel, Referenzmodell, Ereignisfenster und Inferenz ab. Eine CAR allein beweist weder Kausalität noch eine handelbare Gelegenheit
Welche Frage beantwortet eine Ereignisstudie?
Eine Ereignisstudie fragt, ob sich der Aktienkurs um ein bestimmtes Ereignis stärker oder schwächer bewegte, als ein gewähltes Modell erwarten ließ. Beispiele sind Gewinnmeldungen, Übernahmen, regulatorische Entscheidungen oder Änderungen der Kapitalstruktur. MacKinlays Überblick zu Ereignisstudien ordnet das Verfahren als Messung der Kursreaktion auf wirtschaftliche Ereignisse ein.
„Abnormal“ bedeutet hier nicht fehlerhaft und auch nicht automatisch überdurchschnittliche Anlageleistung. Es bezeichnet den beobachteten Ertrag abzüglich des geschätzten normalen Ertrags. Das Ergebnis ist relativ zum Modell und zur Stichprobe; es ist kein isolierter kausaler Effekt.
Definieren Sie Ereignis und Uhrzeit in Börsenzeit
Legen Sie vor der Auswertung fest, was als Ereignis gilt, für welche Aktie es gilt und welcher Zeitstempel maßgeblich ist. Erfassen Sie Datum und Uhrzeit in der lokalen Zeitzone der jeweiligen Börse und ordnen Sie sie dem Handelskalender, Feiertagen und Sommerzeit zu. Vermischen Sie nicht Kalenderdatum, UTC-Zeit und Börsensitzung.
Eine Veröffentlichung nach Börsenschluss kann erst in der nächsten Handelssitzung eingepreist werden. Ordnen Sie t=0 dann, sofern die Marktzeiten dies nahelegen, der nächsten Sitzung zu; eine Nachricht vor Handelsbeginn kann dagegen die Sitzung desselben Tages betreffen. Bei einer Veröffentlichung während des Handels sind Intraday-Daten oft passender als Tagesrenditen. Legen Sie diese Regel fest, bevor Sie die Kursreaktion ansehen.
Trennen Sie Schätzfenster und Ereignisfenster
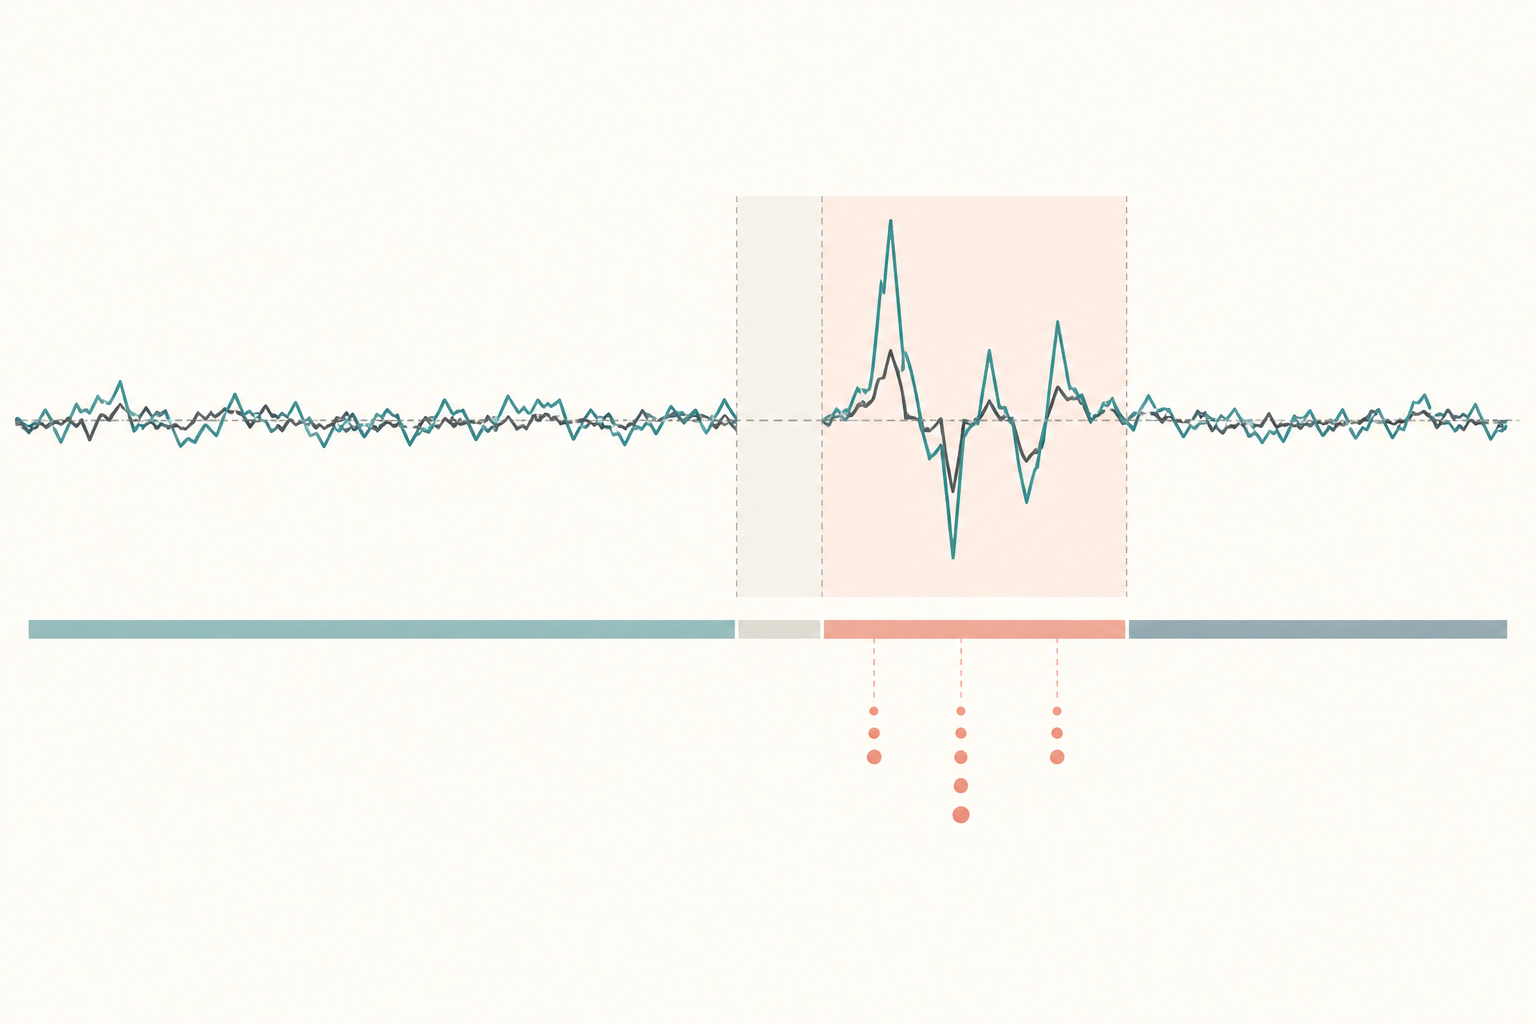
Das Schätzfenster liefert Daten, um das normale Renditemodell zu kalibrieren. Das Ereignisfenster umfasst die Sitzungen, in denen eine Reaktion oder ein Informationsleck plausibel ist. Die Fenster dürfen sich nicht überschneiden: Renditen aus dem Ereignis selbst sollen die Parameter des Gegenfaktualmodells nicht mitbestimmen.
Ein häufiges Tagesfenster ist [−1,+1], also eine Sitzung vor bis eine Sitzung nach t=0. Ein breiteres Fenster kann langsamere Reaktionen erfassen, nimmt aber zugleich mehr konkurrierende Nachrichten auf. Begründen Sie die Hauptfenster vorab und zeigen Sie sinnvolle Sensitivitätsfenster. Brown und Warner zu täglichen Aktienrenditen90042-X) untersuchen, wie Merkmale täglicher Daten die Ereignisstudienmethodik beeinflussen.
Schätzen Sie AR und addieren Sie zur CAR
Schätzen Sie im Schätzfenster für Aktie i ein Marktmodell, wobei Rₘ,ₜ die Rendite eines passenden Marktindex am Handelstag t bezeichnet:
R̂ᵢ,ₜ = αᵢ + βᵢ Rₘ,ₜ
Die abnormale Rendite ist die tatsächliche Aktienrendite minus die modellierte erwartete Rendite:
ARᵢ,ₜ = Rᵢ,ₜ − R̂ᵢ,ₜ
Für ein gewähltes Fenster addieren Sie die täglichen AR:
CARᵢ[t₁,t₂] = Σₜ₌ₜ₁ᵗ² ARᵢ,ₜ
Die CAR summiert Residuen in Renditepunkten. Sie ist weder die kumulierte Aktienrendite noch eine gehebelte Strategie. Dokumentieren Sie Index, Renditefrequenz, Schätzfenster, Anpassungen und Umgang mit fehlenden Kursdaten.
Rechnen Sie ein vollständig hypothetisches Beispiel
Alle folgenden Werte sind hypothetisch. Angenommen, das außerhalb des Ereignisfensters geschätzte Modell hat α=0,10 % und β=1,20. Für [−1,+1] betragen die Marktrenditen [1,00 %, −0,50 %, 0,25 %], die tatsächlichen Aktienrenditen [2,00 %, −1,00 %, 1,10 %] und die erwarteten Renditen [1,30 %, −0,50 %, 0,40 %].
Die erwarteten Werte folgen aus α + βRₘ,ₜ. Ziehen Sie sie jeweils von der Aktienrendite ab: AR=[+0,70, −0,50, +0,70] Prozentpunkte. Damit beträgt CAR=+0,90 Prozentpunkte. Diese Zahl beschreibt die Abweichung vom gewählten Marktmodell in diesem hypothetischen Fenster; sie identifiziert weder die Ursache der Abweichung noch die künftige Rendite.
Mitteln Sie Ereignisse, aber verwechseln Sie CAR nicht mit Zinseszins
Bei N Ereignissen ist AARₜ der Mittelwert der AR aller Ereignisse am relativen Handelstag t. CAAR über ein Fenster ist die Summe dieser täglichen Mittelwerte: CAAR[t₁,t₂] = Σₜ AARₜ. Legen Sie offen, ob jedes Ereignis gleich gewichtet ist, wie fehlende Tage behandelt werden und ob dieselbe Zahl an Ereignissen in jeder Sitzung enthalten ist.
CAR ist additiv; Buy-and-hold-Rendite wird dagegen durch Verkettung der tatsächlichen Renditefaktoren berechnet. Als reine mathematische Illustration ergeben tägliche abnormale Renditen von +10 % und −10 % zusammen eine CAR von 0 %. Werden genau diese zwei Renditen verkettet, ergibt sich 1,10 × 0,90 − 1 = −1 %. Die Maße beantworten unterschiedliche Fragen und sollten nicht austauschbar bezeichnet werden.
Stimmen Sie die Inferenz auf Varianz und Abhängigkeit ab
Ein Ereignis kann die Renditevarianz selbst verändern. Wenn ein Test die ereignisbedingte Varianz ignoriert, kann er die Nullhypothese zu oft verwerfen; Boehmer, Masumeci und Poulsen90032-F) untersuchen Inferenz unter ereignisinduzierter Varianz. Wählen Sie deshalb einen Test und Standardfehler, die zum Design passen, statt nur eine t-Statistik auszugeben.
Wenn viele Firmen am selben Datum reagieren, sind ihre abnormalen Renditen möglicherweise querschnittlich korreliert. Die Behandlung jedes Unternehmens als unabhängige Beobachtung kann die Unsicherheit unterschätzen. Kolari und Pynnönen zeigen, dass Datumscluster selbst bei geringer Korrelation für Tests durchschnittlicher abnormaler Renditen relevant sein können. Berichten Sie Ereigniszahl, Fenster, Nullhypothese, Testverfahren und Unsicherheit; berücksichtigen Sie auch überlappende Ereignisse und kleine Stichproben.
Berichten Sie Grenzen und Prüfungen transparent
Nachrichten können vor dem offiziellen Zeitstempel antizipiert werden; andere Ankündigungen oder Marktschocks können in dasselbe Fenster fallen. Der Marktindex, die Modellperiode, Ausreißer und die Fensterlänge können das Ergebnis verändern. Untersuchen Sie deshalb konkurrierende Ereignisse, Vorbewegungen und plausible Modellvarianten, statt nur die Spezifikation mit dem deutlichsten Ergebnis zu zeigen.
Eine signifikante CAR bedeutet, dass die gemessene Abweichung unter den Modell- und Testannahmen schwer mit einer Nullreaktion vereinbar ist. Sie beweist nicht, dass die Ankündigung allein den Kurs verursachte oder dass sich die Reaktion profitabel handeln ließ. Der Leitfaden zu Korrelation und Kausalität behandelt diese Unterscheidung; OLS-Koeffizienten und Annahmen erläutert die Regression als Schätzgrundlage. Ein Difference-in-Differences-Ereignisdesign schätzt dynamische Panelkoeffizienten gegenüber Vergleichsgruppen; es ist nicht dieselbe Messgröße wie die Aktienrendite-CAR.
Häufige Fragen
Q1Ist eine CAR von null gleichbedeutend mit keiner Kursbewegung?
Nein. Die Aktie kann sich bewegt haben; die Summe ihrer Abweichungen vom geschätzten erwarteten Ertrag kann trotzdem null sein.
Q2Ist eine CAR dasselbe wie die Buy-and-hold-Abnormalrendite?
Nein. CAR addiert tägliche AR, während eine Buy-and-hold-Messung Renditefaktoren verkettet. Bei großen Tagesbewegungen können beide deutlich abweichen.
Q3Beweist eine positive CAR, dass die Meldung den Kursanstieg verursacht hat?
Nein. Antizipation, zeitgleiche Nachrichten, Marktmodell und weitere Schocks können beitragen. Die CAR ist zunächst eine modellabhängige Beschreibung der Kursreaktion.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Wie sollte eine Veröffentlichung nach Börsenschluss zeitlich zugeordnet werden?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
A relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Detaillierten Leitfaden lesenMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Detaillierten Leitfaden lesen