

Der CUSUM-Test auf Regressionsstabilität und Strukturveränderungen
Erfahre, wie rekursive Residuen den CUSUM-Pfad bilden, was seine Grenzen testen und wie er sich von Chow-Test, CUSUM of Squares und laufender Überwachung unterscheidet.
In diesem LeitfadenWelche Frage der Regressions-CUSUM-Test stellt
Kurze Zusammenfassung
Der Regressions-CUSUM-Test addiert rekursive Ein-Schritt-Prognoseresiduen in zeitlicher Reihenfolge und prüft, ob ihr kumulierter Pfad mit stabilen Koeffizienten vereinbar ist. Ein Überschreiten der Grenze spricht gegen das spezifizierte Stabilitätsmodell; es identifiziert weder die Ursache noch ein eindeutiges Bruchdatum und belegt auch keine Handelschance.
Welche Frage der Regressions-CUSUM-Test stellt
Eine Regression kann über die gesamte Stichprobe plausibel aussehen, obwohl sich die Beziehung zwischendurch verändert hat. Positive Prognosefehler in einer Periode und negative Fehler später können sich in einer üblichen Gesamtstichproben-Zusammenfassung aufheben. Der Regressions-CUSUM-Test bewahrt ihre Reihenfolge: Er kumuliert rekursive Prognosefehler und prüft, ob sich der laufende Pfad zu weit von dem unter Koeffizientenstabilität erwarteten Verlauf entfernt.
Brown, Durbin und Evans entwickelten mehrere Instrumente zur Regressionsstabilität auf Basis rekursiver Residuen, darunter CUSUM und CUSUM of Squares. Die Tests untersuchen, ob die Regression unter den Modellannahmen mit einer über die Stichprobe konstanten Beziehung vereinbar ist. Sie erklären nicht, warum eine Veränderung auftrat. Sie unterscheiden sich auch von CUSUM-Regeln der industriellen Prozesskontrolle, die Abweichungen von einem separat gewählten Zielmittelwert aufsummieren.
Dieser Leitfaden behandelt den Regressions-CUSUM nach Brown, Durbin und Evans. Software kann unterschiedliche Statistiken als CUSUM bezeichnen. Ein Bericht sollte deshalb die Residuenfolge, Skalierung, Grenzen und Referenzverteilung nennen, statt sich nur auf das Etikett zu verlassen.
Rekursive Residuen ohne zukünftige Beobachtungen berechnen
Schreibe die Regression als \(y_t=x_t'\beta+u_t\). \(x_t\) enthält den Achsenabschnitt, falls das Modell einen hat; \(k\) ist die Anzahl der Koeffizienten. Beginne mit genügend Beobachtungen, um das Modell bei vollem Spaltenrang zu schätzen. Für jede spätere Beobachtung wird die Regression nur mit Daten bis \(t-1\) angepasst und anschließend \(y_t\) prognostiziert.
Enthält \(X_{t-1}\) die Regressoren bis zur vorherigen Beobachtung, lautet das rekursive Residuum
\[ w_t=\frac{y_t-x_t'\hat\beta_{t-1}}{\sqrt{1+x_t'(X_{t-1}'X_{t-1})^{-1}x_t}},\qquad t=k+1,\ldots,T. \]
Der Zähler ist ein Ein-Schritt-Prognosefehler. Der Nenner passt die prognosebedingte Unsicherheit an den Leverage von \(x_t\) an; er ist für sich genommen keine Schätzung der Marktvolatilität. Unter dem klassischen stabilen linearen Modell mit geeigneten festen Regressoren sowie unabhängigen Fehlern gleicher Varianz haben rekursive Residuen Erwartungswert null, sind unkorreliert und besitzen dieselbe Fehlervarianz. Diese Eigenschaften begründen die Kumulierung. Sie folgen nicht automatisch daraus, dass die Gleichung mit kleinsten Quadraten geschätzt wurde.
Die anfänglichen Beobachtungen bestimmen die Koeffizienten; sie sind keine Folge von Out-of-Sample-Residuen aus dieser Rekursion. Ist die anfängliche Designmatrix nahezu singulär, können auch spätere Prognosen instabil sein. Nenne die Anfangsstichprobe, die enthaltenen Regressoren und alle Transformationen, da jede dieser Entscheidungen den Residuenpfad und die getestete Frage verändert.
Vorzeichenbehaftete Fehler kumulieren und den Pfad mit Testgrenzen vergleichen
Sei \(\hat\sigma\) die Skalenschätzung der gewählten Implementierung. Der kumulierte Pfad bis Beobachtung \(r\) lässt sich schreiben als
\[ C_r=\frac{1}{\hat\sigma}\sum_{t=k+1}^{r}w_t. \]
Unter der Stabilitätsnullhypothese sollten sich positive und negative Innovationen bis auf Stichprobenvariation ausgleichen. Der dargestellte Pfad wird mit kritischen Grenzen verglichen, die aus der Nullverteilung des Tests abgeleitet sind. Überschreitet er eine Grenze, wird die Konstanz der Parameter unter den Annahmen des Tests auf dem gewählten Niveau verworfen. Skalierung und Grenzkonstruktion unterscheiden sich je nach Implementierung; ein von Hand gezeichnetes festes Band ersetzt nicht die passenden kritischen Werte.
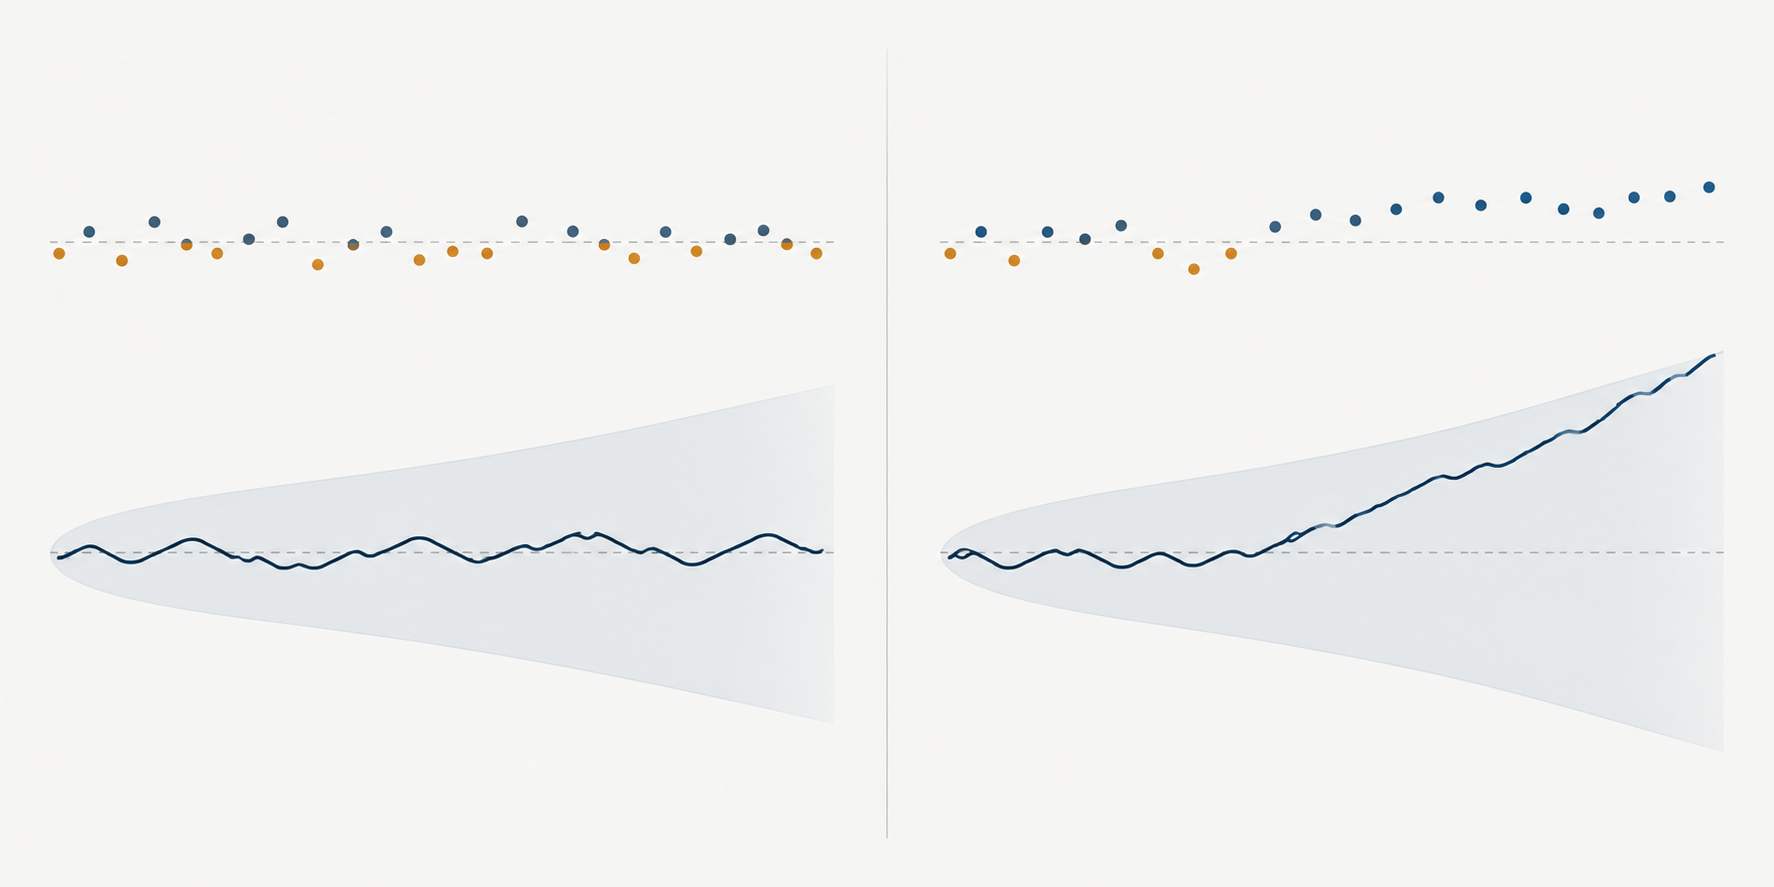
Die Richtung des Pfads hilft bei der Interpretation. Eine anhaltende Folge positiver rekursiver Fehler lässt die Summe steigen, weil der beobachtete Wert wiederholt über dem zuvor angepassten Wert liegt. Eine Folge negativer Fehler lässt sie fallen. Wechselnde Fehler können den Pfad nahe seinem früheren Niveau halten, selbst wenn einzelne Residuen nicht klein sind. CUSUM berücksichtigt somit sowohl Größe als auch Reihenfolge der Prognosefehler.
Bei ähnlichen übrigen Bedingungen erzeugt eine Änderung des Achsenabschnitts oft Residuen mit gleichem Vorzeichen. Bei einer Steigungsänderung kann die Richtung der Prognosefehler von Lage und Vorzeichen von \(x_t\) abhängen. Wenn der Regressor um seinen Mittelwert schwankt, kann sich eine tatsächliche Steigungsänderung teilweise aufheben. Ein Pfad innerhalb der Grenzen beweist daher nicht, dass alle Regressionskoeffizienten unverändert sind. Betrachte zusätzlich rekursive Koeffizientenpfade, gemeinsame Tests und die Teststärke.
Angenommen, sechs hypothetische skalierte rekursive Residuen betragen jeweils \(+0.4\). Dann steigt die kumulierte Summe um \(2.4\). Die Folge \(+0.4,-0.4,+0.4,-0.4,+0.4,-0.4\) endet dagegen bei null. Beide Folgen enthalten Residuen mit derselben absoluten Größe, aber nur die erste weist eine anhaltende Richtung auf. Diese Summen veranschaulichen den Mechanismus; sie sind weder kritische Werte noch ein p-Wert oder ein Befund zu einem realen Vermögenswert.
CUSUM of Squares als separate Diagnose lesen
CUSUM of Squares addiert quadrierte rekursive Residuen statt ihrer Vorzeichen. Eine einfache Darstellung des kumulierten Anteils lautet
\[ Q_r=\frac{\sum_{t=k+1}^{r}w_t^2}{\sum_{t=k+1}^{T}w_t^2}. \]
Bei einem stabilen Fehlerprozess mit konstanter Varianz sollte der kumulierte Anteil ungefähr proportional zur Zahl der Beobachtungen wachsen. Häufen sich große quadrierte Residuen, kann der Pfad steiler werden; in einer ruhigen Phase kann er flacher verlaufen. Brown, Durbin und Evans behandeln dies zusammen mit dem vorzeichenbehafteten CUSUM. Spätere Arbeiten untersuchen auch Tests mit CUSUM of Squares auf Basis gewöhnlicher Kleinste-Quadrate-Residuen.
Interpretiere den Pfad der quadrierten Residuen nicht als reinen Volatilitätstest oder als klare Alternative für Koeffizientenänderungen. Große Beobachtungen, eine Varianzänderung, ein falsch spezifizierter bedingter Mittelwert und veränderliche Regressionskoeffizienten können ihn alle beeinflussen. Umgekehrt kann der vorzeichenbehaftete CUSUM schlecht kalibriert sein, wenn sich die Varianz ändert, selbst wenn positive und negative Fehler ausgeglichen bleiben. Ein ARCH-LM-Test stellt eine spezifischere Frage zur Vorhersagbarkeit quadrierter Residuen, erfasst aber ebenfalls nicht jedes Volatilitätsmuster.
Eine Statistik wählen, die zur Bruchfrage passt
Der Chow-Test zu einem festen Datum vergleicht Regressionskoeffizienten auf beiden Seiten eines vorab festgelegten Datums. Der Regressions-CUSUM betrachtet stattdessen einen rekursiven Pfad über die geordnete Stichprobe und benötigt kein extern festgelegtes einzelnes Bruchdatum. Das Überschreiten seiner Grenze nennt nicht den genauen Beginn einer abrupten Veränderung. Ein allmählicher Drift, mehrere Veränderungen, eine Folge von Ausreißern oder ein fehlerhaftes Varianzmodell können unterschiedliche Pfadmuster erzeugen.
Wenn das Datum unbekannt ist und ein formaler Test auf einen einzelnen Bruch gefragt ist, entwickelt Andrews Supremum-Wald-, Likelihood-Ratio- und Lagrange-Multiplikator-Verfahren mit nichtstandardisierten kritischen Werten. Sie durchsuchen Kandidatendaten und berücksichtigen diese Suche. Ihre Teststatistiken und kritischen Werte sind nicht mit den CUSUM-Bändern nach Brown, Durbin und Evans austauschbar. Tests auf mehrere Brüche benötigen zusätzliche Verfahren und Annahmen. Siehe den Leitfaden zum Chow-Test für den Vergleich an einem festgelegten Datum und Andrews' Arbeit zu unbekannten Veränderungspunkten zum umfassenderen Suchproblem.
Diese Unterscheidung ist wichtig, wenn Analysten viele Diagnosen durchführen. Wiederholtes Ausprobieren von CUSUM, CUSUM of Squares, Kandidatendaten, Regressoren und Stichprobenfenstern schafft ein Selektionsproblem. Das nominale Niveau eines einzelnen vorab festgelegten Tests beschreibt nicht die Wahrscheinlichkeit mindestens eines Fehlalarms über all diese Prüfungen. Halte vor der Auswertung fest, welcher Pfad oder welche Statistik geprüft wird, oder nutze ein Inferenzverfahren, das die Suche berücksichtigt.
Einen Rückblicktest von der laufenden Stabilitätsüberwachung unterscheiden
Ein Rückblicktest bewertet eine feste historische Stichprobe. Eine Überwachungsregel prüft nach einer Basisperiode wiederholt neu eintreffende Daten. Dieselbe einmalige Grenze bei jeder neuen Beobachtung anzuwenden, hält die nominale Fehlalarmrate nicht automatisch ein; wiederholte Entscheidungen haben eine andere Wahrscheinlichkeitsstruktur.
Chu, Stinchcombe und White entwickeln Fluktuations- und CUSUM-Verfahren zur Echtzeitüberwachung, nachdem eine historische Stichprobe zur Schätzung der stabilen Beziehung genutzt wurde. Ihre Überwachungsgrenzen berücksichtigen wiederholte Prüfungen unter den asymptotischen Bedingungen der Arbeit. Die Basis muss geeignet sein. Außerdem muss festgelegt werden, was nach einem Alarm geschieht, wie Parameter aktualisiert werden und wie lange die Überwachung läuft. Ein historischer Regressions-CUSUM-Plot sollte ohne diese Festlegungen nicht als Online-Verfahren bezeichnet werden.
Für ein Handelssystem bedeutet ein Alarm, dass die Beziehung des Modells zu den neuen Daten möglicherweise nicht mehr ausreichend zur Stabilitätsannahme passt. Er kann eine Untersuchung oder eine vorab festgelegte Risikoprüfung auslösen. Er sagt weder, welcher Koeffizient sich verändert hat, noch ob ein Trade eröffnet oder das Exposure reduziert werden sollte. Bei wiederholter Überwachung sind neben der statistischen Schwelle auch Erkennungsverzögerung und Fehlalarmkosten zu bewerten.
Annahmen prüfen, bevor ein Finanz-CUSUM-Plot interpretiert wird
Die klassische Herleitung rekursiver Residuen setzt eine korrekt spezifizierte lineare Beziehung sowie Fehler mit stabiler Varianz und ohne serielle Korrelation voraus. Finanzzeitreihen können diese Bedingungen durch Volatilitätscluster, schwere Verteilungsschwänze, veraltete oder asynchrone Preise, überlappende Renditehorizonte und Änderungen der Marktstruktur verletzen. Eine Folge von Residuen kann auf einen tatsächlichen Koeffizientenwechsel, fehlende Dynamik, falsche Zeitstempel oder eine Volatilitätsphase zurückgehen, die die Referenzverteilung verändert.
Ein Austausch des Kovarianzschätzers nach der Kleinste-Quadrate-Schätzung erzeugt nicht automatisch gültige CUSUM-Grenzen. Für robuste Inferenz bei Heteroskedastizität oder Abhängigkeit braucht es eine Statistik und Referenzverteilung, die für diese Bedingungen entwickelt wurden. Der Regressions-CUSUM-Plot ist eine Stabilitätsdiagnose; er ersetzt weder die Prüfung auf Residuenabhängigkeit noch einen Test auf bedingte Heteroskedastizität oder eine Prüfung der Modellspezifikation. Bei diesen Fragen helfen die Leitfäden zum ARCH-LM-Test und zu robusten Standardfehlern.
Lege das Abtastintervall und den Marktkalender fest, bevor du Residuen berechnest. Eine Rendite vom Schlusskurs vor bis zum Schlusskurs nach einem langen Feiertag umfasst nicht dasselbe Zeitintervall wie eine normale Sitzung. Kapitalmaßnahmen, Futures-Rolls, Währungsumrechnung und fehlende Beobachtungen können ebenfalls Prognosefehler erzeugen, die wie Instabilität aussehen. Fülle Lücken nicht auf und richte Preise verschiedener Vermögenswerte nicht mechanisch aus, ohne zu erklären, was eine Beobachtung zum Zeitpunkt \(t\) im Modell bedeutet.
Genügend Details berichten, damit andere den Test reproduzieren können
Nenne Zielvariable, Regressoren, Achsenabschnitt, Transformationen, Stichprobendaten, Frequenz, anfänglichen Schätzzeitraum und die Anzahl rekursiver Residuen. Gib an, ob die Residuen mit rekursiver Prognosevarianz skaliert wurden und wie \(\hat\sigma\) geschätzt wurde. Identifiziere die verwendete CUSUM- oder CUSUM-of-Squares-Variante, Referenzverteilung, kritisches Niveau, Grenzregel und alle relevanten Software-Standardeinstellungen.
Zeige den Pfad oder die Statistik zusammen mit den angepassten Koeffizienten und Residuenprüfungen. Ein Grenzübertritt spricht unter dem getesteten Modell gegen Konstanz; er schätzt weder die wirtschaftliche Ursache noch einen kausalen Effekt eines bestimmten Ereignisses. Wenn es um Prognosen oder Handel geht, verwende chronologische Hold-out-Stichproben, lege offen, wann ein Alarm verfügbar gewesen wäre, und berücksichtige Spread, Marktimpact, Gebühren, Wertpapierleihe, Finanzierung und Turnover. Vergleiche die Reaktion mit einem Modell mit festen Parametern. Eine Stabilitätswarnung kann eine Modellprüfung begründen, beweist aber keinen Vorteil einer adaptiven Regel.
Brown, Durbin und Evans stellen rekursive Residuen-CUSUM- und CUSUM-of-Squares-Stabilitätsverfahren in ihrem Artikel von 1975 vor. McCabe und Harrison untersuchen einen CUSUM-of-Squares-Test mit gewöhnlichen Kleinste-Quadrate-Residuen. Zu unbekannten Veränderungspunkten siehe Andrews (1993), zur sequenziellen Überwachung Chu, Stinchcombe und White (1996). Verwandte Leitfäden behandeln OLS-Regression, den Chow-Test und Volatilitätscluster.
Häufige Fragen
Q1Bestimmt ein CUSUM-Test das genaue Datum einer Strukturveränderung?
Nein. Der Pfad kann zeigen, wann kumulierte Prognosefehler dauerhaft in eine Richtung laufen, aber ein Grenzübertritt ist keine formale Schätzung eines eindeutigen Bruchdatums. Verfahren für unbekannte Zeitpunkte verwenden eigene Suchstatistiken und kritische Werte.
Q2Ist CUSUM of Squares dasselbe wie ein Test auf Volatilitätscluster?
Nein. Es verfolgt den kumulierten Anteil quadrierter rekursiver Residuen und kann auf mehrere Arten von Fehlspezifikation oder Instabilität reagieren. Ein ARCH-LM-Test prüft unter eigenen Annahmen die serielle Vorhersagbarkeit quadrierter Residuen.
Q3Kann ich die historische CUSUM-Grenze jeden Tag für Live-Alarme wiederverwenden?
Nicht automatisch. Wiederholte Tests neuer Beobachtungen verändern das Fehlalarmverhalten. Ein sequenzielles Überwachungsverfahren braucht für wiederholte Prüfungen entwickelte Grenzen und eine klar definierte stabile Basisperiode.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Warum verwendet der Regressions-CUSUM rekursive Residuen?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Detaillierten Leitfaden lesenCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Detaillierten Leitfaden lesenMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Detaillierten Leitfaden lesen