

Fama-MacBeth-Regression: Risikoprämien in zwei Schritten erklärt
Verfolgen Sie das zweistufige Verfahren von Fama–MacBeth: von Zeitreihen-Beta-Schätzungen zu zeitpunktbezogenen Querschnittspreisen für Risiko und weiter zu Standardfehlern, Shanken-Korrektur und HAC-Inferenz.
In diesem LeitfadenPreise für Engagements statt eines Zeitreihen-Betas schätzen
Kurze Zusammenfassung
Das Fama–MacBeth-Verfahren schätzt für jedes Testobjekt die Faktorengagements anhand seiner Zeitreihe. Anschließend werden die Renditen der Vermögenswerte an jedem Datum querschnittlich auf diese geschätzten Betas regressiert und die resultierenden Risikopreis-Steigungen über die Zeit gemittelt. Die Zeitreihe der Steigungen liefert die übliche Unsicherheitsberechnung. Der Standardfehler des zweiten Schritts berücksichtigt jedoch nicht automatisch geschätzte Betas, serielle Abhängigkeit oder ein falsch spezifiziertes Bewertungsmodell. Ein signifikanter durchschnittlicher Risikopreis ist keine Schätzung des Handelsertrags.
Preise für Engagements statt eines Zeitreihen-Betas schätzen
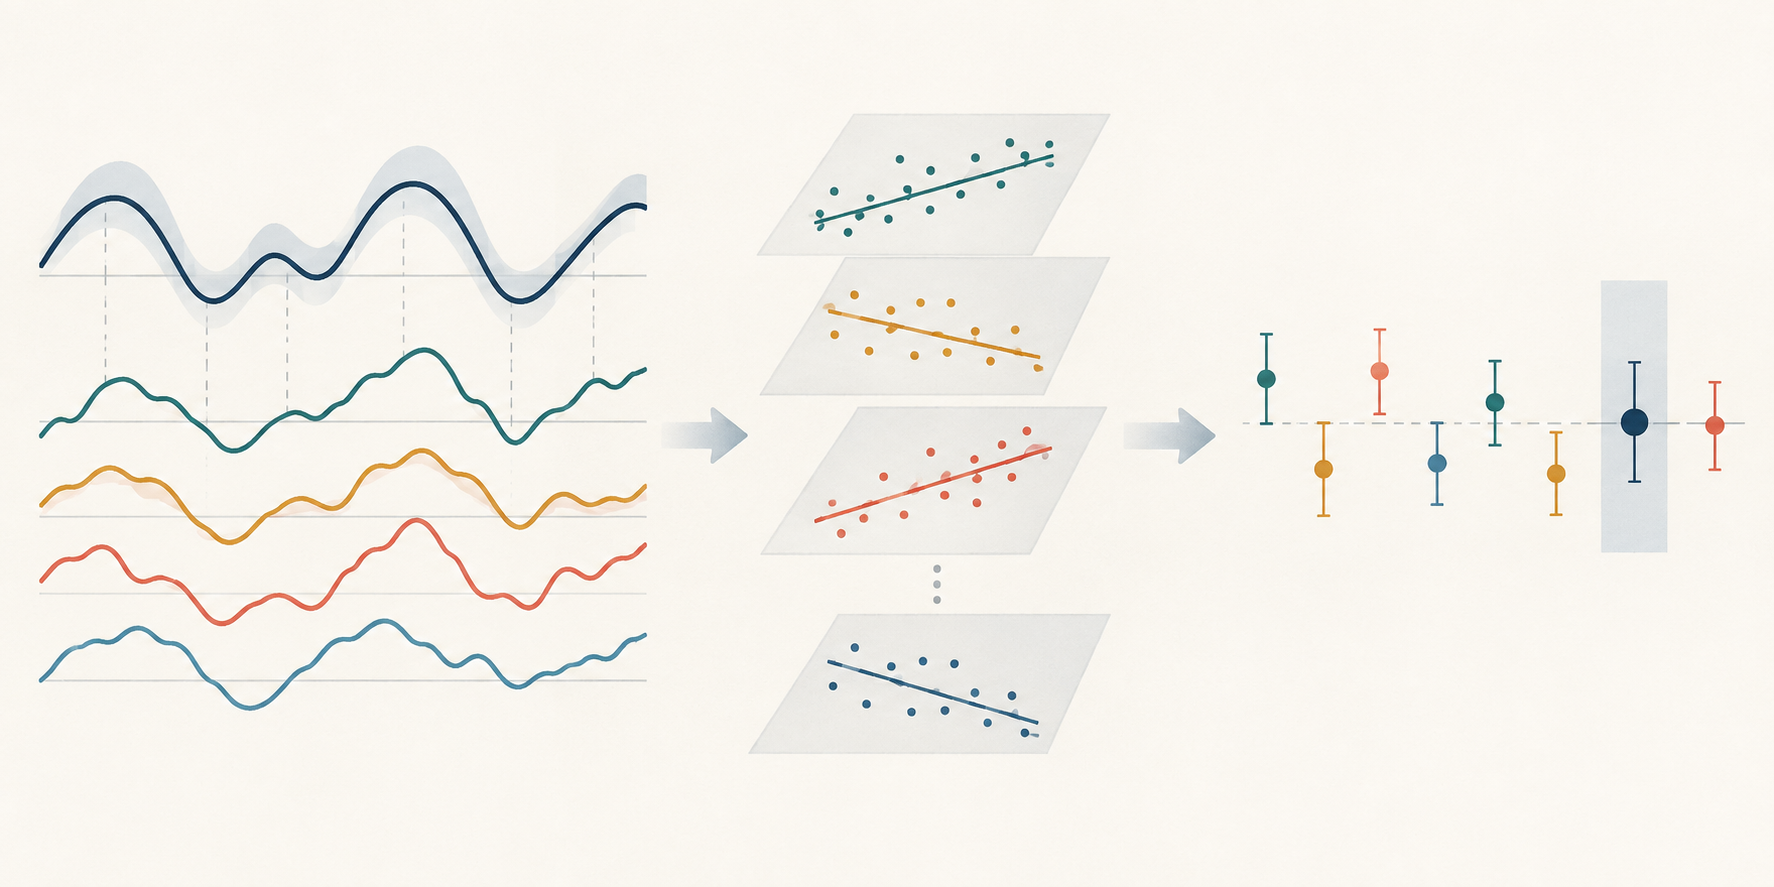
Ein Faktor-Beta und ein Faktor-Risikopreis beantworten unterschiedliche Fragen. Ein Beta beschreibt, wie sich die Rendite eines Vermögenswerts in der Zeitreihenregression des ersten Schritts mit einem Faktor bewegt hat. Ein Risikopreis, oft als \(\lambda\) geschrieben, beschreibt im Querschnitt des zweiten Schritts, wie sich Renditen zwischen Vermögenswerten mit unterschiedlichen geschätzten Betas unterscheiden. Das Fama–MacBeth-Verfahren schätzt den Risikopreis für jedes Datum und fasst die Schätzungen anschließend über die Zeit zusammen.
Das Verfahren eignet sich, wenn die Forschungsfrage lautet, ob ein Engagement gegenüber einem vorgeschlagenen Risikofaktor mit durchschnittlichen Renditen einer ausgewählten Gruppe von Aktien oder Portfolios zusammenhängt. Es ist ein statistisches Bewertungsverfahren, kein kausales Design. Für sich genommen legt es auch kein Portfolio fest, das ausschließlich mit den damals verfügbaren Informationen hätte gehandelt werden können.
Die ursprüngliche Studie von Fama und MacBeth wandte wiederholte Querschnittsregressionen von Risiko und Rendite auf NYSE-Aktien an. Spätere Arbeiten, darunter empirische Tests von Fama und French, machten monatliche Querschnittssteigungen zu einer gängigen Methode, durchschnittliche Risikopreise zu schätzen und zu testen. Am besten versteht man das Verfahren als zwei verbundene Schätzprobleme mit jeweils eigenen Annahmen.
Erster Schritt: Faktorengagements der Testobjekte schätzen
Schätzen Sie für jedes Objekt oder Testportfolio \(i\) eine Zeitreihenregression wie
\[ r^{e}_{i,t} = \alpha_i + \boldsymbol{\beta}_i^\top \mathbf{f}_t + \varepsilon_{i,t}, \]
wobei \(r^{e}_{i,t}\) die Überschussrendite des Objekts, \(\mathbf{f}_t\) den Vektor der Faktorrenditen zum Zeitpunkt \(t\) und \(\boldsymbol{\beta}_i\) den Engagementvektor bezeichnet. Das geschätzte \(\hat{\boldsymbol{\beta}}_i\) wird im zweiten Schritt als erklärende Variable verwendet. Ein Beispiel mit nur dem Markt hat ein Beta; bei mehreren Faktoren wird für jeden Faktor eine geschätzte Ladung verwendet.
Im ersten Schritt müssen die Faktoren über die Zeit genügend Variation aufweisen, damit sich die Steigungen schätzen lassen. Ein langes Schätzfenster liefert zwar mehr Beobachtungen, kann aber unterschiedliche Marktregime vermischen. Ein kurzes Fenster bildet eher das jüngste Engagement ab, lässt die Beta-Schätzungen jedoch unpräziser werden. Geben Sie Renditefrequenz, Stichprobendaten, Faktorkonstruktion, Regeln für fehlende Werte, Behandlung der Konstante und Schätzfenster an.
Das bedeutet nicht, dass jedes Beta immer über die gesamte Stichprobe geschätzt werden sollte. In einem ex-post-Test der Vermögensbewertung können Gesamtstichproben-Betas die untersuchte Stichprobe beschreiben. In einer historischen Handelssimulation würde ein mit zukünftigen Beobachtungen geschätztes Beta jedoch Informationen vorwegnehmen. Dafür braucht es punktgenaue Beta-Schätzungen, die jeweils nur Daten vor der simulierten Entscheidung verwenden.
Zweiter Schritt: Engagements im Querschnitt jedes Datums bewerten
Regressieren Sie zu jedem Zeitpunkt \(t\) die Renditen der Testobjekte dieses Datums auf die Betas aus dem ersten Schritt:
\[ r^{e}_{i,t} = \lambda_{0,t} + \hat{\boldsymbol{\beta}}_i^\top \boldsymbol{\lambda}_t + \eta_{i,t}. \]
\(\boldsymbol{\lambda}_t\) enthält die datumsbezogenen Risikopreise. Bei einem Faktor misst die Querschnittssteigung \(\lambda_t\) an diesem Datum den Renditeunterschied je Einheit des geschätzten Betas. \(\lambda_{0,t}\) ist eine separate Querschnittskonstante. Ob sie frei geschätzt, eingeschränkt oder als Rendite eines Beta-null-Objekts interpretiert wird, hängt vom Modell und davon ab, ob rohe Renditen oder Überschussrenditen verwendet werden.
Die zweite Regression ist ein Querschnitt der Vermögenswerte an einem Datum, keine weitere Zeitreihenregression. Die Anpassung hängt von Anzahl und Zusammensetzung der Testobjekte, der Streuung ihrer geschätzten Betas und der Korrelation zwischen diesen Betas ab. Unterscheiden sich die Betas kaum, bietet der Querschnitt wenig Information, um Risikopreise zu trennen. Viele nahezu identische Vermögenswerte schaffen keine Engagementvariation, die nicht vorhanden ist.
Durch die Wiederholung entsteht eine Reihe \(\hat{\boldsymbol{\lambda}}_1,\ldots,\hat{\boldsymbol{\lambda}}_T\). Die Fama–MacBeth-Schätzung für Faktor \(k\) ist der Zeitdurchschnitt
\[ \bar{\lambda}_k = \frac{1}{T}\sum_{t=1}^{T}\hat{\lambda}_{k,t}. \]
Der Durchschnitt hat dieselbe Renditeeinheit und Frequenz wie die Renditen im zweiten Schritt. Gewichtete Querschnitte, fehlende Daten und wechselnde Vermögensuniversen beeinflussen die Bedeutung des Durchschnitts und sollten deshalb dokumentiert werden.
Ein Rechenbeispiel trennt Monatswert und Durchschnitt
Angenommen, die geschätzten Markt-Betas dreier Testportfolios betragen \(0.5\), \(1.0\) und \(1.5\). In einem hypothetischen Monat liegen ihre Überschussrenditen bei \(0.3\%\), \(0.8\%\) und \(1.3\%\). Diese drei Punkte liegen auf
\[ r^{e}_{i,t} = -0.2\% + 1.0\%\times\hat{\beta}_{i}. \]
Die geschätzte Steigung dieses Monats beträgt 1,0 Prozentpunkte je Beta-Einheit, die Konstante \(-0,2\%\). Diese absichtlich kleine, illustrative Stichprobe mit perfekter Anpassung belegt weder, dass das Markt-Beta bewertet wird, noch liefert sie einen brauchbaren empirischen Test.
Nehmen wir nun an, die Steigungen des zweiten Schritts betragen in sechs einzelnen Monaten je Beta-Einheit \(0.8\%\), \(-0.4\%\), \(1.0\%\), \(-0.2\%\), \(0.6\%\) und \(0.0\%\). Ihr arithmetischer Mittelwert ist
\[ (0.8 - 0.4 + 1.0 - 0.2 + 0.6 + 0.0)/6 = 0.3\%\text{ pro Monat}. \]
Die Steigung des ersten Monats ist nicht die endgültige Fama–MacBeth-Schätzung. Sie ist der Durchschnitt der sechs datumsspezifischen Steigungen. Auch negative Monate bleiben enthalten. Nur positive Monate auszuwählen, würde den Schätzgegenstand verändern und eine zusätzliche Selektionsstufe einführen. Die erfundenen Eingaben zeigen nur die Rechenweise, keine Marktergebnisse und keine Behauptung, dass ein Faktor Renditen vorhersagt.
Der übliche Standardfehler verwendet die Zeit als Inferenzdimension
In der einfachsten Berechnung wird die Stichprobenstandardabweichung \(s_\lambda\) der \(T\) monatlichen Steigungen durch \(\sqrt{T}\) geteilt:
\[ \operatorname{SE}(\bar{\lambda}) = \frac{s_\lambda}{\sqrt{T}}. \]
Die entsprechende t-Statistik teilt die mittlere geschätzte Steigung durch diesen Standardfehler. Für die Unsicherheit des durchschnittlichen Risikopreises dient die Zeit als Wiederholungsdimension. Die Zahl der Vermögenswerte \(N\) beeinflusst, wie gut die monatliche Querschnittsregression eine Steigung schätzen kann; sie ersetzt \(T\) nicht im Standardfehler des Zeitdurchschnitts.
Für die sechs Beispielsteigungen beträgt die Stichprobenstandardabweichung etwa 0,576 Prozentpunkte pro Monat. Geteilt durch \(\sqrt{6}\) ergibt sich ein konventioneller Standardfehler von etwa 0,235 Prozentpunkten; \(0.3/0.235\) entspricht ungefähr 1,28. Sechs Beobachtungen sind viel zu wenige für eine verlässliche Signifikanzbeurteilung. Das Beispiel zeigt lediglich, dass ein positiver Durchschnitt nicht dasselbe ist wie ein präzise geschätzter Durchschnitt.
Der übliche Standardfehler beruht außerdem auf Annahmen zur Zeitreihe der Steigungen. Bei serieller Abhängigkeit kann ein Standardfehler für unabhängige Beobachtungen die Unsicherheit falsch angeben. Bei kurzen Stichproben oder wechselnder Zusammensetzung der Vermögenswerte sind asymptotische t-Statistiken besonders fragil. Berichten Sie Länge und Frequenz der \(\lambda_t\)-Reihe und nicht nur die Zahl der Vermögenswerte im Querschnitt.
Fama–MacBeth und gepoolte OLS liefern nicht immer unterschiedliche Punktschätzungen
Oft wird „Fama–MacBeth“ der „gepoolten Panelregression“ so gegenübergestellt, als müssten die Verfahren unterschiedliche Steigungen liefern. Es gibt einen wichtigen Sonderfall: Treten dieselben Vermögenswerte an jedem Datum auf, bleiben die Beta-Regressoren über die Zeit fest und verwendet jeder monatliche Querschnitt dasselbe gewöhnliche OLS-Design, dann entspricht der Durchschnitt der datumsspezifischen OLS-Koeffizienten dem gemeinsamen Steigungskoeffizienten der gepoolten OLS. Beide fassen dieselben balancierten Querschnittsregressionen zusammen.
Die Gleichheit kann entfallen, wenn sich Vermögensuniversum oder Gewichte zwischen Daten ändern, die Betas zeitvariabel sind, das Panel unausgewogen ist, unterschiedliche Kontrollen verwendet werden oder das gepoolte Modell zusätzliche Restriktionen auferlegt. Dann können die Verfahren Datenpunkte oder Zeitpunkte anders gewichten und verschiedene Stichprobenfragen beantworten. Wählen Sie eine Methode nicht nur anhand ihres Namens; formulieren Sie Designmatrix, Gewichtung und Zielkoeffizient genau.
Selbst wenn die Punktschätzungen gleich sind, muss es die Unsicherheitsberechnung nicht sein. Fama–MacBeth-Inferenz nutzt die zeitliche Variation der Querschnittssteigungen. Eine gepoolte Regression benötigt einen Kovarianzschätzer, der zur Fehlerstruktur des Panels passt. Clustering nach Datum oder Vermögenswert, eine Zwei-Wege-Kovarianz oder eine HAC-Zeitreihenschätzung beruhen auf unterschiedlichen Annahmen. Keine wird allein dadurch korrekt, dass das Modell gepoolt oder Fama–MacBeth genannt wird.
Geschätzte Betas und HAC behandeln unterschiedliche Unsicherheiten
Im zweiten Schritt werden \(\hat{\boldsymbol{\beta}}_i\) so behandelt, als wären sie bekannt, obwohl sie aus einer geschätzten Regression des ersten Schritts stammen. Fehler in einer generierten erklärenden Variable können die Risikopreisschätzung und ihre Unsicherheit beeinflussen. Shankens Analyse leitet für ein spezifiziertes Bewertungsmodell eine Korrektur der Beta-Preis-Inferenz her. Sie ist kein universeller Multiplikator, der jedes zweistufige Design repariert. Spätere Arbeiten untersuchen das Großstichprobenverhalten und alternative Schätzer unter anderen Bedingungen. Geben Sie die verwendete Korrektur oder Inferenzmethode und die dafür relevanten Annahmen an.
Serielle Korrelation in \(\hat{\lambda}_{k,t}\) ist ein anderes Problem. Überlappende Mehrmonatsrenditen können beispielsweise dazu führen, dass benachbarte Steigungen dieselben Renditebeobachtungen enthalten. Ein heteroskedastizitäts- und autokorrelationskonsistenter Schätzer wie Newey–West passt die geschätzte Varianz des Zeitdurchschnitts für serielle Abhängigkeit bis zu einem ausgewählten Lag-Fenster an. Er fügt weder den Fehler aus der Beta-Schätzung des ersten Schritts wieder hinzu noch behebt er eine falsch spezifizierte Faktormodellierung oder Look-ahead-Bias. Umgekehrt ersetzt eine Shanken-Korrektur nicht die Prüfung der Abhängigkeit in der Lambda-Reihe.
Jagannathan und Wang sowie Shanken und Zhou untersuchen Eigenschaften von Beta-Preis-Verfahren unter bestimmten Modell- und Stichprobenbedingungen. Ihre Ergebnisse sprechen dafür, das konkrete zweistufige Design zu beschreiben, statt pauschal zu behaupten, gewöhnliche Fama–MacBeth-Standardfehler seien immer zu klein oder immer gültig. Berichten Sie, ob Betas einmal oder laufend geschätzt werden, wie die Abhängigkeit der Lambda-Reihe behandelt wird, ob eine Korrektur für generierte Betas erfolgt und weshalb die Wahl zur Forschungsfrage passt.
Ein signifikanter durchschnittlicher Risikopreis ist keine Schätzung des Handelsertrags
Ein positiver, statistisch von null unterscheidbarer mittlerer \(\lambda\)-Wert bedeutet: Unter dem gewählten Testobjektuniversum, der Faktordefinition, den Beta-Schätzungen und dem Inferenzverfahren erzielten Vermögenswerte mit höherem geschätztem Engagement in der Stichprobe durchschnittlich höhere Renditen. Das zeigt weder, dass Anleger diesen Spread nach Kosten verdienen könnten, noch dass der Faktor eine kausale Renditequelle ist oder das Bewertungsmodell stimmt.
Das Ergebnis kann sich ändern, wenn Faktorensatz, Zeitraum, Portfoliokonstruktion, Beta-Fenster, Testobjekte oder Gewichtung wechseln. Die Suche über viele Faktoren, Stichprobenabschnitte und Spezifikationen erzeugt ein Problem multipler Tests. Ein Test auf einen einzelnen geschätzten Risikopreis fasst außerdem nicht alle gemeinsamen Bewertungsfehler der Vermögenswerte zusammen. Geben Sie an, ob es sich um einen bedingten Zusammenhang, einen modellbasierten Bewertungstest oder eine Prognose außerhalb der Stichprobe handelt; diese Begriffe sind nicht austauschbar.
Für eine echte oder simulierte Strategie müssen Engagements und Portfoliogewichte ausschließlich mit den zu diesem Zeitpunkt verfügbaren Informationen gebildet werden. Hinzu kommen ausführbare Einstiegskurse, Umschlag, Transaktionskosten, Finanzierung, Kapazität und eine Rebalancing-Regel. Das Faktor-Beta schätzt ein Engagement; das durchschnittliche \(\lambda\) ist nicht die Rendite eines Portfolios, das diese Risikoprämie automatisch vereinnahmt. Weiterführend: Faktorladungen und Faktormodelle, robuste Standardfehler und HAC sowie Rang-Informationskoeffizienten.
Das Design so dokumentieren, dass andere es nachvollziehen können
Ein interpretierbares Ergebnis nennt Testobjekte, Faktorrenditen, gegebenenfalls die risikofreie Rendite, Renditeeinheiten, Datumsfrequenz und Stichprobenzeitraum. Es dokumentiert außerdem, wie jedes Beta geschätzt wurde, ob sich das Schätzfenster des ersten Schritts mit dem Testzeitraum des zweiten überschneidet, welche Vermögenswerte an jedem Datum eingehen, wie fehlende Renditen und wechselnde Mitgliedschaften behandelt werden, ob Querschnitte gewichtet werden und ob eine Konstante eingeschlossen oder eingeschränkt wird.
Berichten Sie für die Inferenz die vollständige Zahl datumsspezifischer Steigungen \(T\), deren Zeitmittel und Streuung, den Standardfehlerschätzer, eine etwaige HAC-Bandbreite, eine Beta-Schätzkorrektur und Entscheidungen zur endlichen Stichprobe. Zeigen Sie die Streuung der Betas und den Querschnittsfit neben den t-Statistiken; eine große Asset-Zahl gleicht nahezu identische Engagements nicht aus. Vergleichen Sie vertretbare alternative Zeitfenster, Faktordefinitionen und Testobjektkonstruktionen, ohne die Variante mit dem kleinsten p-Wert auszuwählen.
Die Originalmethode und ihre Anwendungen sind Beispiele, keine Garantie, dass jeder moderne Datensatz ihre Annahmen erfüllt. Fama und MacBeths Arbeit von 1973, Fama und Frenchs Querschnittstests von 1992, Shankens Analyse der Beta-Bepreisung, Jagannathan und Wangs asymptotische Analyse, Shanken und Zhous Vergleich von Beta-Preis-Schätzern und Newey und Wests HAC-Kovarianzverfahren behandeln unterschiedliche Aspekte des Designs. Lesen Sie die Annahmen zusammen mit dem berichteten Koeffizienten.
Häufige Fragen
Q1Ist eine Fama–MacBeth-Regression ein Kausaltest?
Nein. Sie schätzt den Zusammenhang zwischen geschätzten Engagements und Renditen unter einem gewählten Bewertungsmodell und Testobjektdesign. Eine kausale Deutung benötigt eine separate Identifikationsstrategie.
Q2Macht eine größere Zahl von Vermögenswerten die Schätzung des Risikopreises immer präziser?
Nein. Mehr Vermögenswerte können den Querschnitt eines Datums verbessern. Die Präzision hängt aber auch davon ab, wie stark sich die Betas unterscheiden, wie genau sie geschätzt wurden und wie viele Daten in den Durchschnitt eingehen.
Q3Wann sollte ich einen HAC-Standardfehler verwenden?
Er ist zu erwägen, wenn die Reihe der datumsspezifischen Risikopreise heteroskedastisch oder seriell abhängig sein kann, etwa bei überlappenden Renditen. Geben Sie das Lag-Fenster an und beachten Sie, dass HAC Beta-Schätzfehler des ersten Schritts nicht korrigiert.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was schätzt die Steigung des zweiten Schritts beim üblichen zweistufigen Verfahren zum Zeitpunkt t?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Detaillierten Leitfaden lesenHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Detaillierten Leitfaden lesenStochastic discount factorA random variable that weights future payoffs by time and state value to produce today's price; asset returns satisfy its pricing moment condition.
Detaillierten Leitfaden lesen