

বাজারমূল্য-ভিত্তিক বনাম সমান-ওজনের ETF: কী বদলে যায়?
বাজারমূল্য-ওজন ও সমান-ওজন ETF একই শেয়ারে কীভাবে বরাদ্দ করে, এবং কেন্দ্রীভবন, পুনঃভারসাম্য, লেনদেন, খরচ ও রিটার্নে কী ভিন্নতা আনে—তুলনা করুন।
এই গাইডেওজন নির্ধারণে কী বদলায়?
সংক্ষিপ্ত সারাংশ
দুটি ETF একই কোম্পানি ধরে রাখতে পারে, তবু একটি বাজারমূল্য অনুসারে ওজন দিলে আরেকটি প্রতিটি কোম্পানিকে সমান প্রাথমিক অংশ দিলে তাদের আচরণ আলাদা হতে পারে। বাজারমূল্য-ওজন বড় কোম্পানিকে বেশি প্রভাব দেয়। সমান-ওজন নির্দিষ্ট পুনঃভারসাম্যে প্রতিটি উপাদানকে একই লক্ষ্য ওজন দেয়; পরে দাম বদলালে ওজনও সরে যায়। এই নির্দেশিকা যুক্তরাষ্ট্রের শেয়ার সূচক চারটি কাল্পনিক কোম্পানির উদাহরণে ব্যাখ্যা করে। এটি exposure, পুনঃভারসাম্য, concentration, cost ও return driver তুলনা করে; সমান-ওজন সব সময় নিরাপদ বা লাভজনক বলে না।
ওজন নির্ধারণে কী বদলায়?
সূচক হলো সিকিউরিটি বাছাই ও সম্মিলিত পারফরম্যান্স মাপার নিয়মের সমষ্টি। ওজন নির্ধারণ পদ্ধতি ঠিক করে প্রতিটি উপাদান সূচকের রিটার্নে কতটা ভূমিকা রাখবে। সূচক-ট্র্যাকিং ETF সাধারণত এই নিয়মমাফিক অনুপাতে সিকিউরিটি রাখতে চায়; ফি, নগদ, sampling, trading ও timing-এ পার্থক্য হতে পারে।
একই শেয়ারসমষ্টির ওজন ভিন্ন হতে পারে। বাজারমূল্য-ওজন সূচক বেশি eligible market value-র কোম্পানিকে বড় অংশ দেয়। সমান-ওজন সূচক পুনঃভারসাম্যের নির্দিষ্ট বিন্দুতে প্রতিটি কোম্পানিকে একই লক্ষ্য অংশ দেয়, আকার যাই হোক।
ওজন ETF বা mutual-fund কাঠামোর বিষয় নয়। ETF বাজারমূল্য-ওজন, সমান-ওজন বা অন্য পদ্ধতি নিতে পারে; mutual fund-ও দুটোই অনুসরণ করতে পারে। আগে সূচকের universe ও নিয়ম, পরে সেটি ট্র্যাক করা ফান্ড তুলনা করুন। Investor.gov-এর index-fund নির্দেশিকা বাজারমূল্য-ওজন কীভাবে কাজ করে তা ব্যাখ্যা করে।
বাজারমূল্য-ওজন কীভাবে কাজ করে?
সরল বাজারমূল্য-ওজন সূচকে কোম্পানির ওজন হলো তার market value ভাগ সূচকের সব কোম্পানির মোট market value। অনেক মার্কিন ইক্যুইটি সূচক free-float-adjusted market capitalization ব্যবহার করে—অর্থাৎ কিছু ঘনিষ্ঠভাবে রাখা শেয়ার, যা সাধারণত জনসাধারণের লেনদেনে নেই, বাদ দেয়। কোন শেয়ার গণ্য হবে এবং float কীভাবে মাপা হবে তা provider methodology নির্ধারণ করে।
কোনো কোম্পানির যোগ্য বাজারমূল্য সূচকের মোটের 10% হলে, প্রায় 10% পোর্টফোলিও-ওজন খরচ ও বাস্তবায়ন-পার্থক্যের আগে তার প্রায় এক-দশমাংশ exposure দেয়। যোগ্য বাজারমূল্য যত বড়, ওজন তত বেশি; তাই বৃহত্তম কোম্পানির দামের পরিবর্তন সূচকে বেশি প্রভাব ফেলে।
S&P 500 হলো float-adjusted market-cap-weighted সূচকের উদাহরণ। এটি প্রতিটি কোম্পানির জন্য স্থির ডলার অঙ্ক ধরে রাখে না: market value বদলালে ওজন সরে যায়, আর সূচকের নিয়মে সংযোজন-বিয়োজন, শেয়ার-সংখ্যা বা corporate event সামলানো হয়। নির্দিষ্ট নিয়মের জন্য S&P DJI U.S. Indices Methodology এবং Index Mathematics Methodology দেখুন।
সমান-ওজন কীভাবে কাজ করে?
Nটি উপাদান থাকলে সমান-ওজন সূচকে পুনঃভারসাম্যের সময় প্রতিটির লক্ষ্য ওজন 1 ÷ N। 500 কোম্পানিতে reset-এর সময় প্রতিটির প্রায় 0.20%; চারটি কাল্পনিক কোম্পানিতে 25% করে।
লক্ষ্য ওজন নির্দিষ্ট সময়ের নিয়ম, প্রতিদিনের সমতা-প্রতিশ্রুতি নয়। পুনঃভারসাম্যের পর দাম চলতে থাকে, ফলে দ্রুত বাড়া শেয়ারের অংশ পরবর্তী reset পর্যন্ত বড় হয়। Index provider-রা পুনঃভারসাম্যের তারিখ, reference price, buffer ও corporate-action নিয়ম আলাদা রাখে; একটি সমান-ওজন সূচকের নিয়ম সবার জন্য নয়।
নির্দিষ্ট মার্কিন উদাহরণ হিসেবে, S&P 500 Equal Weight সূচক S&P 500-এর একই উপাদান নিয়ে ত্রৈমাসিকভাবে সমান ওজনে ফেরায়—S&P DJI-এর FAQ অনুযায়ী। এ সময়সূচি ওই সূচকের, সব ETF-এর নয়।
চার শেয়ারের উদাহরণে পার্থক্য দেখা যায়
চারটি কাল্পনিক কোম্পানির float-adjusted বাজারমূল্য 40:30:20:10 অনুপাতে ধরা যাক। $10,000 বাজারমূল্য-ওজন পোর্টফোলিও বরাদ্দ করবে $4,000, $3,000, $2,000, $1,000। সমান-ওজন পোর্টফোলিও প্রতিটিতে $2,500 রাখবে।
সমান-ওজন ছোট কোম্পানিতে বেশি, বৃহত্তম কোম্পানিতে কম অর্থ দেয়। এই উদাহরণে দুটোই একই চারটি নাম ধরে, তবু exposure এক নয়। ওজন প্রতিটি holding-এর প্রভাব বদলায়; কোম্পানির ব্যবসা বদলায় না।
এবার সমান-ওজন পোর্টফোলিওতে প্রতিটি কোম্পানির শুরু মূল্য $100 ধরুন: মোট $400, প্রতিটি 25%। Company A দ্বিগুণ হলে এবং বাকি তিনটির দাম অপরিবর্তিত থাকলে মোট হয় $200+$100+$100+$100=$500। পুনঃভারসাম্যের আগে A-এর ওজন 40%, অন্য প্রতিটির 20%।
সমান করতে প্রতিটি holding $125-এ আনতে হবে: A থেকে $75 বিক্রি, অন্য প্রতিটিতে $25 কেনা। এগুলো অঙ্কের উদাহরণ, পূর্বাভাস বা বাস্তব ETF trade নয়; কর বা ফি সম্পর্কেও দাবি নয়।
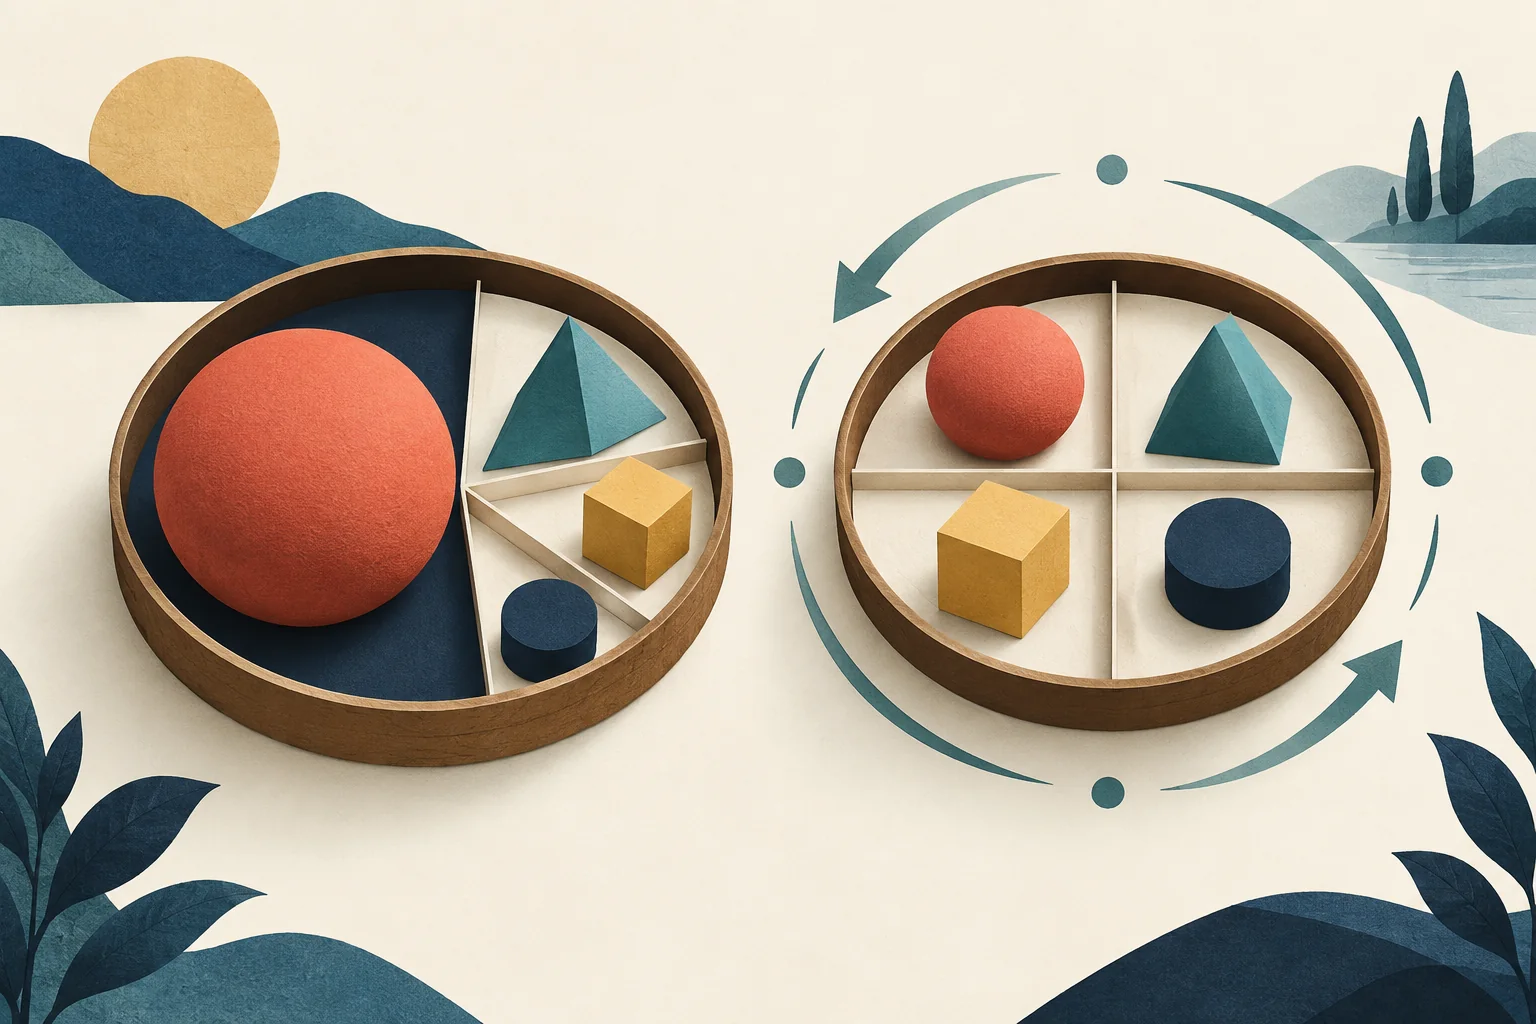
সমান ওজন কেন সরে যায় এবং কেন trade লাগে?
কোম্পানির দাম আলাদা গতিতে বদলায় বলে সমান-ওজন লক্ষ্য সরে যায়। নির্ধারিত reset পোর্টফোলিওকে লক্ষ্যের দিকে ফেরায়। S&P 500 Equal Weight-এর ত্রৈমাসিক প্রক্রিয়ায় আপেক্ষিকভাবে ওজন বেড়ে যাওয়া কোম্পানি কমানো এবং লক্ষ্য থেকে পিছিয়ে পড়া কোম্পানিতে যোগ করা হয়। অন্য সূচকে সময়সূচি ও নিয়ম ভিন্ন হতে পারে।
এতে লেনদেন হয়। সাম্প্রতিক আপেক্ষিক বিজয়ীদের প্রভাব কমে এবং পিছিয়ে পড়াদের প্রভাব বাড়ে; কিন্তু প্রক্রিয়াটি জানে না পিছিয়ে থাকা কোম্পানি ঘুরে দাঁড়াবে নাকি বিজয়ী বাড়তেই থাকবে। Trade হলো লক্ষ্য ওজনের যান্ত্রিক ফল, মূল্য ফেরার পূর্বাভাস নয়।
বাজারমূল্য-ওজন ফান্ডও সূচকে কোম্পানি যোগ/বাদ, public-float শেয়ার বদল বা corporate event-এ trade করে। তবে একটি শেয়ার অন্যটির চেয়ে দ্রুত বাড়লেই সব হোল্ডিংকে একই শতাংশে reset করতে হয় না। Turnover নির্ভর করে সূচকের নিয়ম ও ফান্ডের বাস্তবায়নে, নামের ওপর একা নয়।
সমান-ওজন কি বেশি diversification বোঝায়?
একই universe-এর market-cap সংস্করণের তুলনায় reset-এর সময় সমান-ওজন একটি কোম্পানির concentration কমাতে পারে। চার কোম্পানির উদাহরণে সমান-ওজনের কোনো নাম 25%-এর বেশি দিয়ে শুরু করে না, কিন্তু market-cap সংস্করণে বড় নাম 40%।
এটি concentration-এর এক ধরন, সম্পূর্ণ risk score নয়। সমান-ওজনেও একটি দেশ, sector, শিল্প বা একই অর্থনৈতিক ঝুঁকিতে concentration থাকতে পারে। বড় বাজার সূচকে এটি বাজারমূল্য-ওজনের তুলনায় ছোট constituent-দের ওজন বাড়ায়। সংকীর্ণ বা thematic সূচকের কয়েকটি নাম সমান করলেও তা broad-market portfolio হয় না।
Investor.gov-এর diversification নির্দেশিকা বলে diversification ঝুঁকি ছড়াতে পারে, কিন্তু market risk দূর বা loss এড়ানোর নিশ্চয়তা দেয় না। “equal weight” নাম দেখে নয়, প্রকৃত holdings ও exposure দেখে বিচার করুন।
কেন কোনো পদ্ধতি শ্রেষ্ঠ না হয়েও রিটার্ন ভিন্ন হতে পারে?
ওজনের নিয়ম বদলায় কোন কোম্পানিগুলো রিটার্নে বেশি ভূমিকা রাখে। বৃহত্তম কোম্পানিগুলো ভালো করলে একই universe-এর market-cap index সাধারণত তাদের অবদান বেশি পায়। ছোট কোম্পানি ভালো করলে equal-weight সূচক বেশি সুবিধা পেতে পারে, কারণ শুরুতেই সেগুলোর আপেক্ষিক ওজন বেশি ছিল।
S&P DJI তার S&P 500 Equal Weight-এ smaller constituent exposure এবং আপেক্ষিক winners থেকে laggards-এর দিকে যান্ত্রিক rebalance-এর প্রবণতা বর্ণনা করে। কিছু সময়ে এসব exposure সাহায্য করতে পারে, অন্য সময়ে ক্ষতি। এগুলো নিশ্চিত premium, timing signal বা ভবিষ্যৎ নেতৃত্বের পূর্বাভাস নয়।
ঐতিহাসিক ফল তুলতে একই index universe, তারিখ, dividend treatment ও fee মেলান। Price-return ও total-return index আলাদা প্রশ্নের উত্তর দেয়। অতীত ফল আপনার holding period-এ কোন পদ্ধতি এগোবে তা বলে না।
কোন খরচ ও ফান্ডের তথ্য তুলনা করা উচিত?
Expense ratio থেকে শুরু করুন, কিন্তু সেখানেই থামবেন না। Rebalance ও সূচক পরিবর্তন portfolio trading cost তৈরি করতে পারে। ETF বিনিয়োগকারীর bid-ask spread, commission, market impact এবং NAV-র premium/discount থাকতে পারে। খরচের মাপ ফান্ড, অর্ডার, ব্রোকার ও বাজারে নির্ভর করে; সমান-ওজন হলেই প্রতিটি ফান্ড বেশি ব্যয়বহুল নয়।
Investor.gov-এর mutual-fund ও ETF fee bulletin জানায় কিছু transaction cost prospectus expense ratio-এর বাইরে থাকে। নির্দিষ্ট ফান্ডের prospectus, shareholder report, index methodology, turnover, trading spread ও tracking difference তুলনা করুন। আরও পড়ুন ETF expense ratio বনাম মোট খরচ এবং ETF tracking difference বনাম tracking error।
ফান্ড দুটি একই universe ও objective অনুসরণ করে কি না যাচাই করুন। “Equal weight” নামের ফান্ডেও constituent, sector rule, rebalance frequency ও implementation ভিন্ন হতে পারে; market-cap ফান্ডে float adjustment বা inclusion rule ভিন্ন হতে পারে। নাম সূচনা মাত্র—methodology ও holdings দেখায় আপনি আসলে কী মালিক।
আপনার তুলনার জন্য কোন সূচক নিয়ম উপযুক্ত তা কীভাবে ঠিক করবেন?
অতীত রিটার্নের তালিকা নয়, যে exposure মূল্যায়ন করতে চান তা দিয়ে শুরু করুন। সূচকের universe, weighting formula, rebalance schedule, বর্তমান single-name ও sector weight, turnover, expense ratio এবং tracking history দেখুন। তারপর ছোট কোম্পানির বাড়তি ওজন, বড় কোম্পানির কম প্রাথমিক ওজন, অতিরিক্ত rebalance trade এবং ভিন্ন রিটার্ন পথ সহ্য করার বিষয়গুলো আপনার পোর্টফোলিওর সঙ্গে মেলে কি না বিবেচনা করুন।
সূচকের ভেতরে কোম্পানির আকার অনুসারে ওজন চাইলে market-cap weighted ফান্ড সরাসরি বিকল্প হতে পারে। প্রতিটি constituent প্রায় সমান ওজনে শুরু করাতে চাইলে equal-weight পদ্ধতি প্রাসঙ্গিক হতে পারে। কোনোটিই কম ক্ষতি, asset class জুড়ে বেশি diversification বা বেশি ভবিষ্যৎ রিটার্ন নিশ্চিত করে না।
বাস্তব ETF basket-এ সূচক নিয়মের প্রভাবের উদাহরণের জন্য QQQ ও VOO holdings overlap তুলনা করুন। একই তারিখ ও return definition ব্যবহার করে নিশ্চিত করুন পার্থক্যটি weighting থেকে এসেছে, holdings বা fund cost থেকে নয়।
সাধারণ প্রশ্ন
Q1Equal-weight ETF কি market-cap-weighted ETF-এর চেয়ে নিরাপদ?
অবশ্যই নয়। নির্দিষ্ট universe-এ reset-এর সময় equal weighting বৃহত্তম শেয়ারের প্রাথমিক ওজন কমাতে পারে, তবে ছোট কোম্পানির exposure বাড়ায় এবং sector ও market risk রাখে। প্রকৃত holdings ও index rule তুলনা করুন।
Q2Equal-weight ETF কি প্রতিদিন rebalance করে?
সব সময় নয়। প্রতিটি সূচকের নিজস্ব সময়সূচি ও নিয়ম থাকে। S&P 500 Equal Weight ত্রৈমাসিকভাবে reset করে; অন্য পণ্য ভিন্ন সময় বা পদ্ধতি ব্যবহার করতে পারে। বর্তমান prospectus ও methodology দেখুন।
Q3বড় শেয়ার পড়লে equal-weight ETF কি সব সময় এগিয়ে থাকে?
না। ছোট constituent ভালো করলে equal-weight সুবিধা পেতে পারে, কিন্তু বৃহত্তম কোম্পানি নেতৃত্ব দিলে পিছিয়ে পড়তে পারে। অতীতের একটি সময় ভবিষ্যৎ কে এগোবে তা বলে না।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
চার শেয়ারের equal-weight index পুনঃভারসাম্যে সাধারণত লক্ষ্য ওজন কীভাবে ঠিক করে?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন
অপশন শব্দকোষ
যে অবস্থায় কোনো অপশনের স্ট্রাইক মূল্য অন্তর্নিহিত সম্পদের বাজারদামের কাছাকাছি থাকে। তখন অন্তর্নিহিত মূল্য কম বা শূন্য হলেও বাকি সময় ও অনিশ্চয়তার কারণে প্রিমিয়াম থাকতে পারে।
বিস্তারিত গাইড পড়ুনকল অপশনযে চুক্তি তার ধারককে স্ট্রাইক মূল্যে অন্তর্নিহিত সম্পদ কেনার অধিকার দেয়, বাধ্যবাধকতা নয়। চুক্তিটি প্রয়োগ ও বরাদ্দ হলে বিক্রেতা সংশ্লিষ্ট দায় বহন করে।
বিস্তারিত গাইড পড়ুন