

ব্যাংক রিজার্ভ কি অর্থ সৃষ্টি করে? ঋণ, আমানত ও মানি মাল্টিপ্লায়ার
ব্যাংক রিজার্ভ কী, ঋণে কীভাবে আমানত তৈরি হয় এবং মানি মাল্টিপ্লায়ার কী ধরে নেয় জানুন। QE অর্থ বা মূল্যস্ফীতির নির্দিষ্ট বৃদ্ধি নিশ্চিত করে না।
এই গাইডেব্যাংক রিজার্ভ কী?
সংক্ষিপ্ত সারাংশ
ব্যাংক রিজার্ভ হলো যোগ্য ব্যাংকগুলোর তাদের কেন্দ্রীয় ব্যাংকে রাখা ব্যালান্স। ব্যাংক ঋণ দিলে সাধারণত ঋণগ্রহীতার নামে সমপরিমাণ আমানত তৈরি হয়; ঋণগ্রহীতা কেন্দ্রীয় ব্যাংকের রিজার্ভ পায় না। পাঠ্যবইয়ের মানি মাল্টিপ্লায়ার হলো শর্তনির্ভর শ্রেণিকক্ষের মডেল, আধুনিক ঋণ, আমানত বা মূল্যস্ফীতির নির্ভরযোগ্য স্থির পূর্বাভাস নয়।
ব্যাংক রিজার্ভ কী?
যুক্তরাষ্ট্রে রিজার্ভ ব্যালান্স হলো কোনো আমানত গ্রহণকারী প্রতিষ্ঠানের Federal Reserve Bank-এ থাকা নিজের অ্যাকাউন্টের আমানত। এটি ওই প্রতিষ্ঠানের সম্পদ এবং Federal Reserve-এর দায়। ব্যাংকগুলো এই ব্যালান্স দিয়ে একে অপরের মধ্যে পেমেন্ট নিষ্পত্তি করে, তারল্য সামলায় এবং প্রযোজ্য নিয়ন্ত্রক শর্ত পূরণ করে। পরিবারের চেকিং অ্যাকাউন্ট তার বাণিজ্যিক ব্যাংকের কাছে দাবি; সেটি Fed-এ রিজার্ভ অ্যাকাউন্ট নয়। [রিজার্ভ ব্যালান্স নিয়ে Federal Reserve-এর FAQ]({source:fedIorbFaq}) ব্যাখ্যা করে কারা রিজার্ভ রাখে এবং কেন।
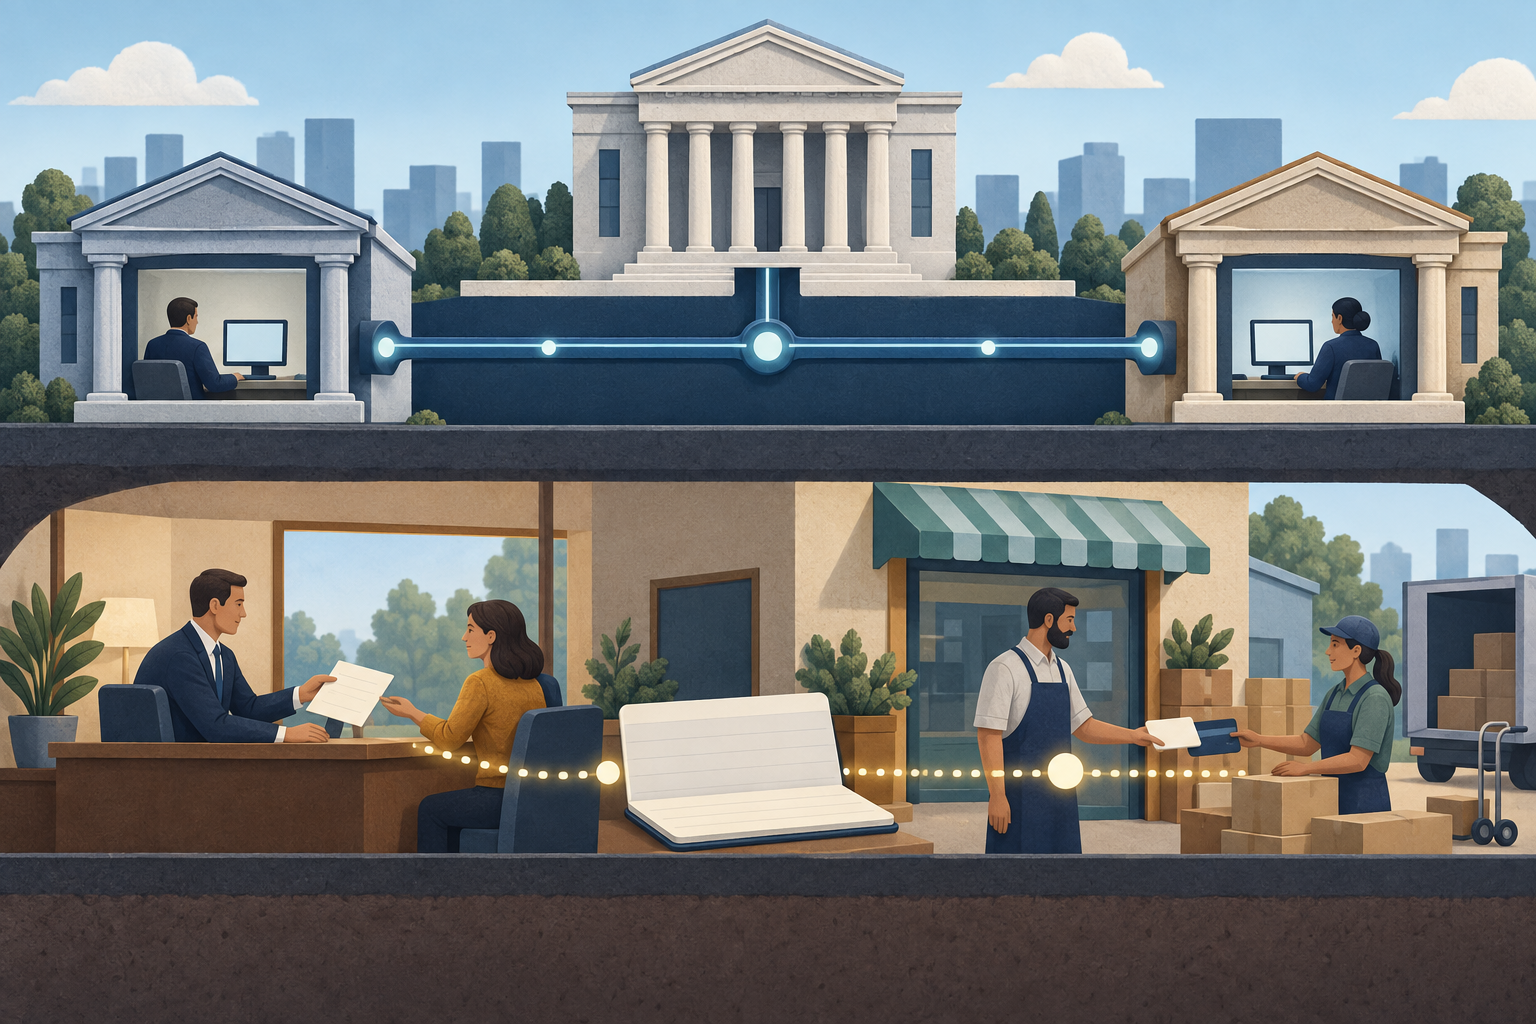
Bank A-তে থাকা কোনো গ্রাহক Bank B-র গ্রাহককে টাকা দিলে, দুই ব্যাংক রিজার্ভ ব্যালান্স সমন্বয় করে পেমেন্ট নিষ্পত্তি করে। Bank A-র গ্রাহকের আমানত কমে এবং Bank A রিজার্ভ পাঠায়; Bank B রিজার্ভ পায় এবং তার গ্রাহকের অ্যাকাউন্টে আমানত জমা করে। যোগ্য প্রতিষ্ঠানগুলোর মধ্যে রিজার্ভ স্থানান্তরিত হয়, আর প্রাপক বাণিজ্যিক ব্যাংকের আমানত পান। ব্যাংক কোনো পরিবারকে পেমেন্ট হিসেবে রিজার্ভ ব্যালান্স পাঠায় না।
রিজার্ভ, মুদ্রাভিত্তি, M1 ও M2
এই পরিভাষাগুলো ভিন্ন জিনিস গণনা করে। যুক্তরাষ্ট্রের Federal Reserve-এর বর্তমান পরিসংখ্যানে মুদ্রাভিত্তি হলো প্রচলিত মুদ্রা ও আমানতগ্রহণকারী প্রতিষ্ঠানগুলোর রিজার্ভ ব্যালান্সের যোগফল। M1 ও M2 বরং জনসাধারণের হাতে থাকা নির্দিষ্ট অর্থসদৃশ সম্পদ মাপে। বর্তমান U.S. M1-এ জনসাধারণের হাতে থাকা মুদ্রা, ডিমান্ড ডিপোজিট, অন্যান্য চেকযোগ্য আমানত এবং সেভিংস ডিপোজিট অন্তর্ভুক্ত—H.6 প্রকাশনার নির্দিষ্ট বর্জন ও সমন্বয় সাপেক্ষে। M2-তে ছোট অঙ্কের মেয়াদি আমানত এবং রিটেল মানি-মার্কেট ফান্ডের ব্যালান্স যোগ হয়; এতে নির্দিষ্ট অবসর-হিসাবের ব্যালান্স সমন্বয়ও থাকে। সুনির্দিষ্ট শ্রেণি ও সমন্বয়গুলো পরিসংখ্যানগত সংজ্ঞা, সর্বজনীন পরিভাষা নয়। [বর্তমান H.6 প্রকাশনা]({source:fedH6Current}) যুক্তরাষ্ট্রের উপাদানগুলো প্রকাশ করে, আর [অর্থের জোগান নিয়ে Fed-এর FAQ]({source:fedMoneySupplyFaq}) বিভিন্ন পরিমাপের সারাংশ দেয়।
তাই রিজার্ভ ব্যালান্স বাড়লে যুক্তরাষ্ট্রের মুদ্রাভিত্তি বাড়তে পারে, কিন্তু একই পরিমাণ M1 বা M2-তে যান্ত্রিকভাবে যোগ হয় না। যোগ্য প্রতিষ্ঠানগুলো কেন্দ্রীয় ব্যাংকে রিজার্ভ রাখে; জনসাধারণের অর্থ হিসেবে গোনা চেকিং ও সেভিংস আমানত এগুলো নয়। অন্য দেশ নিজস্ব মুদ্রা-সমষ্টি ও নিষ্পত্তি ব্যবস্থা ব্যবহার করে, তাই দেশের সীমানা পেরিয়ে সিরিজ তুলনা করার আগে স্থানীয় কেন্দ্রীয় ব্যাংকের সংজ্ঞা দেখুন।
এই পার্থক্য চার্ট পড়ার একটি প্রচলিত ভুলও এড়ায়: রিজার্ভ ব্যালান্স, ব্যাংক আমানত ও মুদ্রাভিত্তি হলো নির্দিষ্ট তারিখের মজুত; ঋণ ও পেমেন্ট হলো সময়কালজুড়ে প্রবাহ। এগুলোর বৃদ্ধির হার তুলতে একই তারিখ, একক, মৌসুমি সমন্বয় ও সংজ্ঞা দরকার। যুক্তরাষ্ট্রে M1 ও M2-তে কী থাকে জানতে M1 বনাম M2 গাইড দেখুন; নামমাত্র GDP-কে যুক্ত করে এমন আলাদা অনুপাতের জন্য পড়ুন M2-এর অর্থের গতি নিয়ে গাইড।
ব্যাংক ঋণ দিলে কী ঘটে?
ধরা যাক, একটি ব্যাংক $10,000-এর একটি কাল্পনিক ব্যবসায়িক ঋণ মঞ্জুর করল। ঋণ দেওয়ার সময় ব্যাংকটি $10,000-এর ঋণ-সম্পদ নথিভুক্ত করে এবং ঋণগ্রহীতার আমানত অ্যাকাউন্টে $10,000 জমা করে, ফলে সমপরিমাণ আমানত-দায় তৈরি হয়। ঋণগ্রহীতা ওই আমানত দিয়ে সরবরাহকারীকে পেমেন্ট করতে পারেন। ব্যাংকটি ভল্ট থেকে $10,000 রিজার্ভ তুলে ঋণগ্রহীতাকে দেয়নি; ঋণগ্রহীতা খরচযোগ্য ব্যাংক আমানত পেয়েছেন।
এটি দ্বৈত-এন্ট্রি হিসাবরক্ষণ, বিনা খরচে সম্পদ সৃষ্টি নয়। ঋণগ্রহীতার $10,000 ঋণ আছে এবং চুক্তি অনুযায়ী তা শোধ করতে হবে; ব্যাংকের রয়েছে ঋণ-দাবি এবং আমানতের দায়। ঋণদাতা ব্যাংকের আমানত থেকে আসল শোধ হলে ব্যাংক ঋণ-সম্পদ ও আমানত-দায় দুটিই কমায়। অন্য ব্যাংকের আমানত থেকে শোধ হলে, অর্থদাতা ব্যাংক ঋণগ্রহীতার আমানত কমায়; ঋণদাতা ব্যাংক নিষ্পত্তির রিজার্ভ পায় এবং ঋণ-সম্পদ কমায়। দুই ক্ষেত্রেই ব্যাংক-ব্যবস্থার মোট আমানত-অর্থ আসলের সমান কমে। সুদের পেমেন্ট আলাদা: সেটি ব্যাংকের আয়, ঋণের আসল শোধ নয়।
পেমেন্টের সঙ্গে রিজার্ভও জড়িত। ঋণগ্রহীতা অন্য ব্যাংকের গ্রাহক কোনো সরবরাহকারীকে টাকা দিলে, ঋণগ্রহীতার ব্যাংক থেকে সরবরাহকারীর ব্যাংকে আমানত সরে যায় এবং দুই ব্যাংকের মধ্যে রিজার্ভ দিয়ে নিষ্পত্তি হয়। এতে ঋণদাতা ব্যাংকের তহবিল বা তারল্যের প্রয়োজন হতে পারে। তবে তার মানে এই নয় যে ব্যাংক আগে জনসাধারণকে রিজার্ভ ঋণ দিয়েছে। [আধুনিক অর্থ সৃষ্টি নিয়ে Bank of England-এর ব্যাখ্যা]({source:boeMoneyCreation}) ঋণ ও আমানতের হিসাব এবং নিষ্পত্তির আলাদা ভূমিকা দেখায়।
পাঠ্যবইয়ের মানি মাল্টিপ্লায়ার কীভাবে কাজ করে?
সহজ পাঠ্যবইয়ের মডেল একটি নির্দিষ্ট বাধ্যতামূলক রিজার্ভ অনুপাত ধরে নেয়। অনুপাতটি 10% হলে, মৌলিক আমানত-মাল্টিপ্লায়ারের সূত্র 1 ÷ 0.10 = 10। একটি আদর্শায়িত ধারাবাহিক প্রক্রিয়ায়, প্রথম $100 আমানতের কিছু অংশ বাধ্যতামূলক রিজার্ভ হিসেবে রাখা হয়; বাকি অংশ ঋণ দেওয়া হয় এবং পরে অন্য ব্যাংকে আবার জমা পড়ে। এভাবে প্রক্রিয়াটি চললে মডেলে মোট আমানত সর্বোচ্চ $1,000 হতে পারে। এই মোটের মধ্যে প্রথম $100-ও রয়েছে; এটি তার অতিরিক্ত নতুন $1,000 ঋণ নয়।
এই ফলের জন্য কঠোর অনুমান দরকার: রিজার্ভ অনুপাতটি বাধ্যতামূলক সীমা হবে, ব্যাংক অতিরিক্ত রিজার্ভ রাখবে না, জনসাধারণ ব্যাংকের বাইরে নগদ ধরে রাখবে না, প্রতিটি ঋণ দেওয়া ও আবার জমা হবে, আর ঋণগ্রহীতারা ঋণ নিতে ইচ্ছুক ও ঋণযোগ্য হবেন। মডেলে শুরুর অর্থ-প্রবেশও স্পষ্ট হতে হবে এবং আমানতের সংজ্ঞা একই রাখতে হবে। এসব অনুমান বদলালে ফলও বদলায়। সীমাবদ্ধ পুনঃআমানত মডেল কীভাবে চলে তা বোঝাতে অনুপাতটি উপকারী; কিন্তু প্রতি অতিরিক্ত ডলার রিজার্ভ থেকে দশ ডলার নতুন ঋণ হবে—এমন প্রতিশ্রুতি নয়।
আধুনিক ব্যবস্থায় স্থির মাল্টিপ্লায়ার কেন নেই?
বাস্তবে ব্যাংক ঋণ থেকে সম্ভাব্য আয়ের সঙ্গে তহবিলের খরচ, ঋণঝুঁকি, মূলধনের অবস্থা, তারল্যের চাহিদা এবং নিয়ন্ত্রক শর্ত মিলিয়ে বিবেচনা করে। ঋণ নিতে ইচ্ছুক ও ঋণযোগ্য গ্রাহকও দরকার। এসব সিদ্ধান্তেই ব্যাংকের ঋণের পরিমাণ নির্ধারিত হয়। ঋণ নথিভুক্ত হওয়ার পর পেমেন্ট মেটানো ও তারল্য সামলানোর সক্ষমতাও ব্যাংকের থাকতে হয়; রিজার্ভ নিষ্পত্তিতে সাহায্য করে, কিন্তু তা এমন কোনো মজুত নয় যা ব্যাংক সরাসরি পরিবারের হাতে তুলে দেয়।
যুক্তরাষ্ট্রের উদাহরণে পাঠ্যবইয়ের অনুমানটি বিশেষভাবে স্পষ্ট: Federal Reserve 26 মার্চ 2020 থেকে রিজার্ভ-প্রয়োজনীয়তার অনুপাত শূন্যে নামিয়ে আনে। তাতে মূলধন, তারল্য, তদারকি বা ঝুঁকি-ব্যবস্থাপনার অন্য সীমা উঠে যায়নি, এবং এই উদাহরণ সব দেশের ক্ষেত্রে প্রযোজ্য নয়। [রিজার্ভ-প্রয়োজনীয়তা নিয়ে Federal Reserve-এর পাতা]({source:fedReserveRequirements}) যুক্তরাষ্ট্রের এই পরিবর্তন নথিভুক্ত করেছে। Federal Reserve-এর গবেষণা ও Bank of England-এর ব্যাখ্যা—দুটিই আধুনিক অর্থ সৃষ্টিকে সরল মাল্টিপ্লায়ারের যান্ত্রিক ফল হিসেবে না দেখতে সতর্ক করে ({source:fedMoneyMultiplierResearch}, {source:boeMoneyCreation})।
কেন্দ্রীয় ব্যাংকগুলো মুদ্রানীতির মাধ্যমে ঋণকে প্রভাবিত করেই। নীতিসুদ ঋণ নেওয়ার খরচ ও চাহিদায় প্রভাব ফেলে; তারল্য সুবিধা ও পেমেন্টের ব্যবস্থা ব্যাংক কীভাবে নিষ্পত্তি সামলায় তাও প্রভাবিত করে। বহির্গমন প্রত্যাশা করা ব্যাংক প্রযোজ্য কাঠামো মেনে অন্য প্রতিষ্ঠান বা কেন্দ্রীয় ব্যাংকের কাছ থেকে তহবিল বা রিজার্ভ চাইতে পারে। এটি ব্যাংকের কাজের বাস্তব সীমা, কিন্তু সব ঋণের আগে নির্দিষ্ট রিজার্ভের স্তূপ গুণিত হওয়ার অপেক্ষা থাকে—এমন কথা নয়।
কোয়ান্টিটেটিভ ইজিং কী বদলায়?
কেন্দ্রীয় ব্যাংক কোনো সিকিউরিটি কিনলে, ব্যাংকের রিজার্ভ অ্যাকাউন্টে জমা দিয়ে মূল্য পরিশোধ করে। বিক্রেতা যদি ব্যাংক হয়, সরলীকৃত ব্যালান্সশিটে এটি এক ধরনের বিনিময়: ব্যাংকের কাছে বেশি রিজার্ভ ও কম সিকিউরিটি থাকে। এই লেনদেনেই ব্যাংকের দায় হিসেবে গ্রাহকের আমানত যোগ হয় না। Federal Reserve জানায়, ট্রেজারি সিকিউরিটি কেনার ফলে ব্যাংকিং ব্যবস্থায় রিজার্ভ বাড়ে ({source:fedIorbFaq})।
বিক্রেতা ব্যাংকবহির্ভূত প্রতিষ্ঠান—যেমন পেনশন তহবিল—হলে বেসরকারি খাতে নিষ্পত্তি ভিন্ন হয়। বিক্রেতা সিকিউরিটি ছেড়ে নিজের ব্যাংকে আমানত পায়; সেই ব্যাংক রিজার্ভ পায় এবং গ্রাহকের নতুন আমানত-দায় নথিভুক্ত করে। ওই সরল উদাহরণে রিজার্ভ ব্যালান্স ও ব্যাংকবহির্ভূত বিক্রেতার আমানত—দুটিই বাড়ে। সুনির্দিষ্ট ধাপ নির্ভর করে বিক্রেতা কে এবং লেনদেন কীভাবে নিষ্পত্তি হয়েছে তার ওপর। তাই “QE রিজার্ভ বাড়ায়” বললেই বৃহত্তর অর্থের প্রতিটি পরিমাপের পরিবর্তন জানা যায় না ({source:boeMoneyCreation})।
QE হলো আর্থিক পরিস্থিতি সহজ করতে সম্পদ কেনার একটি নীতিগত পদক্ষেপ। এর প্রভাব নির্ভর করতে পারে কেনা সম্পদ, বিক্রেতা, বিনিয়োগকারীদের পোর্টফোলিওর সিদ্ধান্ত, সুদ, ঋণের চাহিদা এবং বৃহত্তর অর্থনীতির ওপর। রিজার্ভ বাড়লে ব্যাংকঋণের নির্দিষ্ট গুণিতক, M2-র সমপরিমাণ বৃদ্ধি বা ভোক্তা-দামের নিশ্চিত বৃদ্ধি হবে—এমন নয়। নীতির সঞ্চালন-পথের আরেকটি দিক জানতে Federal Reserve-এর সুদ ও prime rate গাইড দেখুন।
সুদের নীতিতে রিজার্ভের ভূমিকা কী?
ব্যাংক পেমেন্টে রিজার্ভ ব্যবহার করে এবং কেন্দ্রীয় ব্যাংক রিজার্ভ রাখার শর্ত কাজে লাগিয়ে মুদ্রানীতি বাস্তবায়ন করে—তাই রিজার্ভ গুরুত্বপূর্ণ। যুক্তরাষ্ট্রে Federal Reserve যোগ্য প্রতিষ্ঠানগুলোর রিজার্ভ ব্যালান্সে সুদ দেয়। ফেডারেল ওপেন মার্কেট কমিটির নীতিগত অবস্থানের সঙ্গে স্বল্পমেয়াদি বাজারসুদকে সামঞ্জস্যপূর্ণ রাখতে এটি IORB হারকে একটি হাতিয়ার হিসেবে ব্যবহার করে। এটি যুক্তরাষ্ট্রের পরিচালন কাঠামো, সর্বজনীন ছাঁচ নয় ({source:fedIorbFaq})।
নীতিগত লক্ষ্য-হার, রিজার্ভ ব্যালান্সের সুদের হার এবং ব্যাংকের গ্রাহক-ঋণের হার বাজার ও প্রতিষ্ঠানের মাধ্যমে পরস্পর সম্পর্কিত, কিন্তু এগুলো একই হার নয়। নীতিসুদ বদলালে ঋণের হার ও ঋণচাহিদা প্রভাবিত হতে পারে, তবে তা নতুন ঋণের নির্দিষ্ট পরিমাণ যান্ত্রিকভাবে ঠিক করে না। অন্য কেন্দ্রীয় ব্যাংক ভিন্ন উপকরণ, যোগ্য প্রতিপক্ষ এবং রিজার্ভ অ্যাকাউন্টের নিয়ম ব্যবহার করতে পারে।
রিজার্ভ ও অর্থবৃদ্ধি নিয়ে দাবির যাচাইতালিকা
কোনো শিরোনামে রিজার্ভ “লাফিয়ে বেড়েছে” বা QE “টাকা ছেপেছে” বলা হলে, প্রথমে সিরিজ ও একক শনাক্ত করুন: রিজার্ভ ব্যালান্স, মুদ্রাভিত্তি, M1, M2, নাকি অন্য দেশের কোনো পরিমাপ। বক্তব্যটি নির্দিষ্ট তারিখের মজুত নিয়ে, নাকি একটি সময়ের প্রবাহ নিয়ে—তা দেখুন; আর তথ্য নামমাত্র, মৌসুমি সমন্বয় করা, নাকি সংশোধিত তা লিখে রাখুন। সর্বশেষ U.S. H.6 প্রকাশনায় রিজার্ভ ব্যালান্স ও মুদ্রাভিত্তি, M1 ও M2 থেকে আলাদা দেখানো হয়।
এরপর জিজ্ঞেস করুন, কোন লেনদেনে ব্যালান্সশিট বদলেছে এবং সম্পদটি কে বিক্রি করেছে। ব্যাংক ঋণে আমানত তৈরি হতে পারে; ব্যাংকগুলোর মধ্যে পেমেন্ট আমানত ও রিজার্ভ কোথায় রয়েছে তা বদলায়; আর সিকিউরিটি কেনা বিক্রেতার ওপর নির্ভর করে সম্পদকে রিজার্ভে বদলাতে পারে বা ব্যাংকবহির্ভূত আমানত যোগ করতে পারে। এই হিসাব-এন্ট্রিগুলোর কোনোটিই একা ভবিষ্যতের ঋণ, ব্যয় বা মূল্যস্ফীতি নির্ধারণ করে না। ওই ফল বুঝতে একই সময়ের ঋণ-পরিস্থিতি, নীতিসুদ, ঋণগ্রহীতার চাহিদা, ব্যাংকের মূলধন ও তারল্য, উৎপাদন এবং দাম দেখুন।
মানি মাল্টিপ্লায়ারকে ঘোষিত অনুমানসহ একটি মডেল হিসেবে ব্যবহার করুন, সেসব অনুমান থেকে বিচ্ছিন্ন পূর্বাভাস হিসেবে নয়। নির্ভুল বক্তব্যে দেশ, মুদ্রা-সমষ্টি, সময়কাল, প্রারম্ভিক ব্যালান্স এবং কার্যপ্রক্রিয়া উল্লেখ থাকবে। এগুলো ছাড়া “রিজার্ভ বাড়লে অর্থ দশ গুণ বাড়ে” বললে আলাদা কয়েকটি ব্যালান্সশিটকে এক দাবিতে মিশিয়ে ফেলা হয়।
সাধারণ প্রশ্ন
Q1ব্যাংক রিজার্ভ কি M2-তে অন্তর্ভুক্ত?
বর্তমান U.S. H.6 সংজ্ঞায় নয়। আমানতগ্রহণকারী প্রতিষ্ঠানগুলো Federal Reserve Bank-এ রিজার্ভ ব্যালান্স রাখে, যা মুদ্রাভিত্তির অংশ। U.S. M2 জনসাধারণের হাতে থাকা নির্দিষ্ট অর্থসদৃশ সম্পদ মাপে। অন্য দেশ নিজস্ব সংজ্ঞা ব্যবহার করে।
Q2ব্যাংক কি পরিবারকে রিজার্ভ ব্যালান্স ধার দিতে পারে?
না। ব্যাংক ঋণ দিলে পরিবার বাণিজ্যিক ব্যাংকে আমানত পায়। রিজার্ভ ব্যালান্স থাকে কেন্দ্রীয় ব্যাংকের অ্যাকাউন্টে এবং পেমেন্ট নিষ্পত্তিতে যোগ্য প্রতিষ্ঠানগুলোর মধ্যে স্থানান্তরিত হতে পারে। ব্যাংক এমনভাবে ধার দিতে ও নিতে পারে যা তাদের তহবিল ও রিজার্ভের অবস্থাকে প্রভাবিত করে, কিন্তু পরিবার রিজার্ভ অ্যাকাউন্টের ব্যালান্স পায় না।
Q3কোয়ান্টিটেটিভ ইজিং কি মূল্যস্ফীতি নিশ্চিত করে?
না। QE কেন্দ্রীয় ব্যাংকের সম্পদধারণ ও রিজার্ভ ব্যালান্স বদলায়, আর ব্যাংকবহির্ভূত প্রতিষ্ঠানের কাছ থেকে কেনাকাটায় ব্যাংক আমানতও বাড়তে পারে। ব্যয় ও দামের পরবর্তী প্রভাব নির্ভর করে মুদ্রানীতি, পোর্টফোলিওর সিদ্ধান্ত, ঋণের চাহিদা, সরবরাহ এবং অন্যান্য বিষয়ের ওপর। শুধু রিজার্ভ বৃদ্ধি মূল্যস্ফীতির পূর্বাভাস নয়।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
একটি বাণিজ্যিক ব্যাংক নতুন $10,000 ঋণ নথিভুক্ত করলে, ঋণ দেওয়ার সময় সাধারণত কোন মিলযুক্ত এন্ট্রি হয়?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন
অপশন শব্দকোষ
যে অবস্থায় কোনো অপশনের স্ট্রাইক মূল্য অন্তর্নিহিত সম্পদের বাজারদামের কাছাকাছি থাকে। তখন অন্তর্নিহিত মূল্য কম বা শূন্য হলেও বাকি সময় ও অনিশ্চয়তার কারণে প্রিমিয়াম থাকতে পারে।
বিস্তারিত গাইড পড়ুনকল অপশনযে চুক্তি তার ধারককে স্ট্রাইক মূল্যে অন্তর্নিহিত সম্পদ কেনার অধিকার দেয়, বাধ্যবাধকতা নয়। চুক্তিটি প্রয়োগ ও বরাদ্দ হলে বিক্রেতা সংশ্লিষ্ট দায় বহন করে।
বিস্তারিত গাইড পড়ুন