

التقلب المحقق بالمتوسطات المسبقة: مقدّر لضوضاء البنية الدقيقة
تعرّف إلى طريقة المتوسطات المسبقة لتنعيم نوافذ العوائد قصيرة الأجل وتصحيح أثر الضوضاء واختيار طول النافذة، وكيف تختلف عن TSRV والنواة المحققة.
في هذا الدليللماذا قد تبالغ العوائد شديدة التواتر في قياس تغير السعر
ملخص موجز
المتوسطات المسبقة طريقة لتقدير تغير الأسعار عندما تحتوي الأسعار المسجلة بتواتر عالٍ جدًا على ضوضاء البنية الدقيقة. فبدلًا من تربيع كل عائد خام، تكوّن مجاميع موزونة ومتداخلة لعوائد متجاورة، ثم تطرح حدًا يمثل الأثر الرئيس للضوضاء. وتعتمد النتيجة على شكل الأوزان وطول النافذة وتصميم أخذ العينات وافتراضات الضوضاء. وهي تقدير للتغير خلال فترة مرصودة، وليست توقعًا للتقلب أو إشارة تداول.
لماذا قد تبالغ العوائد شديدة التواتر في قياس تغير السعر
إذا كان السعر المرصود يساوي السعر الكفؤ من دون إضافات، لكان جمع مربعات العوائد خلال اليوم طريقة طبيعية لتقدير التغير على فترة الجلسة. لكن أسعار الصفقات الفعلية وعروض الأسعار قد تعكس التذبذب بين سعري العرض والطلب، أو التقريب بحسب أصغر وحدة سعرية، أو تأخر البيانات، أو تباعد الأسعار المتاحة، أو طريقة التسجيل. وعندما تصبح الفترة بين العينات قصيرة للغاية، قد تمثل هذه الآثار جزءًا كبيرًا من كل عائد مربع. لذلك يمكن أن يؤدي إدخال مزيد من المشاهدات إلى زيادة مساهمة الضوضاء بدلًا من مجرد كشف حركة إضافية في السعر الكامن.
تستجيب طريقة المتوسطات المسبقة لهذه المشكلة بضم العوائد خلال نافذة محلية قصيرة قبل تربيعها. يبدأ وزن أملس من الصفر، ثم يمنح العوائد المجاورة أوزانًا، ويعود إلى الصفر عند نهاية النافذة. ويعمل المجموع الموزون كمرشح محلي: فقد تتلاشى جزئيًا أخطاء الرصد السريعة المستقلة، بينما تبقى الحركة الأوسع في السعر الكفؤ. وتتيح النوافذ المتداخلة استخدام المعلومات على امتداد الفترة كلها.
لكن التنعيم وحده لا يجعل المقدّر غير متحيز. فما زال للعوائد المصفاة أثر تباين ناتج عن الضوضاء، ولذلك يلزم حد تصحيح. اشتق Jacod وLi وMykland وPodolskij وVetter طريقة للمتوسطات المسبقة لتقدير التقلب المتكامل في ظل افتراضات صريحة، وأظهروا أن صيغًا مناسبة تحقق معدل التقارب \(n^{-1/4}\). تشرح الدراسة الأصلية أساس الطريقة؛ ويركز هذا الدليل على آلية المقدّر وخياراته وحدوده.
فصل السعر الكامن عن السعر المرصود وعن الهدف
لنرمز إلى السعر اللوغاريتمي الكفؤ الكامن عند وقت الرصد \(t_i\) بـ \(X_{t_i}\)، وإلى السعر اللوغاريتمي المسجل بـ \(Y_{t_i}\):
\[ Y_{t_i}=X_{t_i}+\epsilon_{t_i}, \]
حيث تمثل \(\epsilon_{t_i}\) ضوضاء الرصد. يفترض النموذج الأساسي الشائع أن \(X_t\) عملية شبه مارتينغال مستمرة بمعدل تباين محلي \(\sigma_t^2\). والهدف على فترة ثابتة \([0,T]\) هو التباين المتكامل:
\[ IV_T=\int_0^T \sigma_t^2\,dt. \]
يتكون العائد المرصود من \(\Delta_iY=\Delta_iX+\epsilon_{t_i}-\epsilon_{t_{i-1}}\). وحتى لو كانت أخطاء الأسعار مستقلة بين أوقات الرصد، فإن عائدين متجاورين يشتركان في خطأ أحد الطرفين بإشارتين متعاكستين. وهذا يولّد اعتمادًا تسلسليًا في العوائد ويجعل التباين المحقق المحسوب من جميع المشاهدات حساسًا لعدد الفروق المشوشة.
غالبًا ما يفترض التفسير النظري البسيط ضوضاء متوسطها صفر ومستقلة زمنيًا ومستقلة عن عملية السعر الكفؤ، مع توافر عزوم منتهية مناسبة. وتساعد هذه الافتراضات على فهم مصدر التصحيح، لكنها ليست مضمونة في الصفقات أو عروض الأسعار أو الأسعار الوسطية. فقد تتغير الضوضاء مع السيولة ووقت اليوم، أو ترتبط بالسعر الكفؤ، أو تظهر اعتمادًا تسلسليًا. كما يجب تحديد الهدف: عند وجود قفزات يتضمن التباين التربيعي مربعاتها، بينما لا يتضمنها هدف التباين المتكامل المستمر.
هذا قياس بعدي لسلسلة أسعار وفترة زمنية محددتين. لا يعيد بناء كل سعر كامن، ولا يحدد أي صفقة منفردة خاطئة، ولا يخبر المحلل بالتقلب المقبل. لذلك ينبغي ذكر ما إذا كانت البيانات من أسعار الصفقات أو متوسطات عروض الأسعار أو أي صيغة أخرى قبل مقارنة التقديرات.
تكوين عوائد مسبقة المتوسط ومتداخلة
لنفترض وجود \(n\) عائدًا مرصودًا \(r_i=Y_{t_i}-Y_{t_{i-1}}\)، واختر طول نافذة صحيحًا \(k_n\) ودالة أوزان \(g\) على المجال \([0,1]\). ومن صيغ العائد ذي المتوسط المسبق الشائعة:
\[ \bar r_i=\sum_{j=1}^{k_n-1}g\!\left(\frac{j}{k_n}\right)r_{i+j}, \qquad i=0,\ldots,n-k_n+1. \]
تكون الدالة عادةً متصلة وتساوي صفرًا عند الطرفين، وبدرجة نعومة تكفي للنتائج التقاربية. ومن أمثلتها الدالة المثلثية \(g(u)=\min(u,1-u)\). فالقيمتان عند طرفي النافذة تساويان صفرًا، فلا يحصل العائد الحدّي على وزن كامل بصورة مفاجئة. هذا شكل محلي للأوزان، وليس توقعًا أو اتجاهًا مقدرًا.
يجمع كل \(\bar r_i\) عوائد متجاورة قبل تربيعها. ولأن النوافذ تتداخل، تصبح العوائد ذات المتوسط المسبق مترابطة حتى إن لم تكن العوائد الخام كذلك. وهذا الاعتماد جزء من سلوك المعاينة للمقدّر؛ فلا ينبغي التعامل مع مجاميع النوافذ الكثيرة على أنها مشاهدات مستقلة. كما يجب أن يتوافق مدى الفهرسة ومعالجة الأطراف مع التطبيع المستخدم للأوزان.
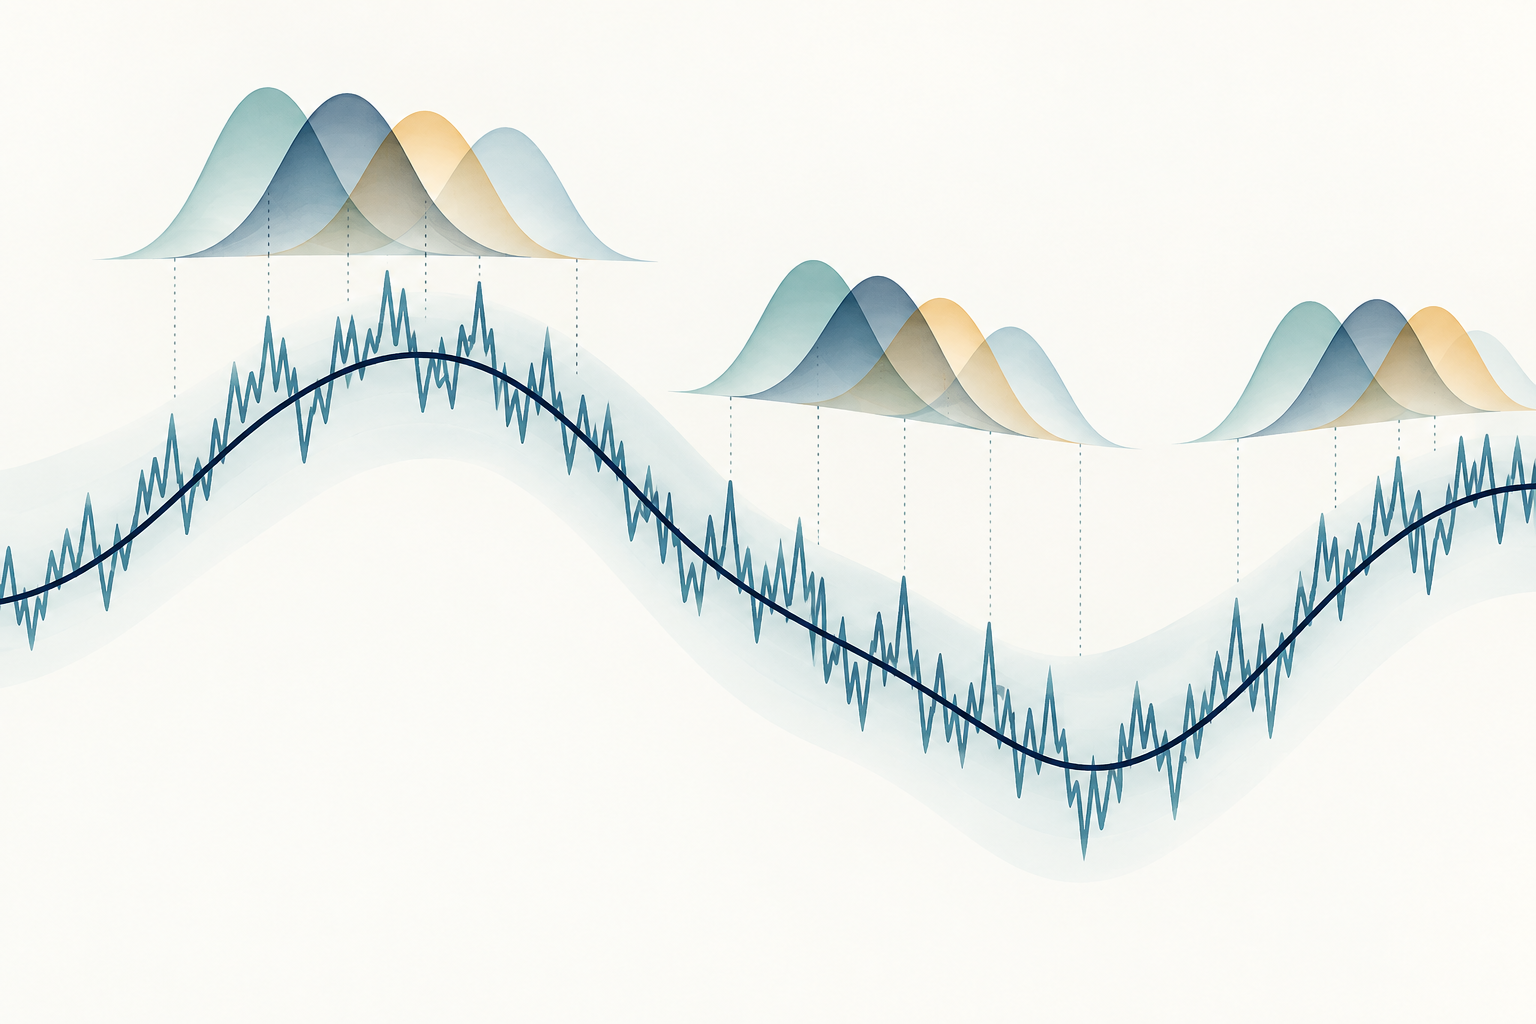
يوضح الشكل مسارًا كامنًا سلسًا، ومسارًا مرصودًا متعرجًا، ونوافذ متداخلة تتناقص أوزانها عند الطرفين. إنه توضيح للتجميع المحلي وليس سجلًا سعريًا أو ناتج مرشح تجريبي.
<!-- learn:illustration --> <!-- مفهوم بلا نص: مسار سعر كامن سلس بجوار مسار مرصود متعرج ونوافذ محلية متداخلة تتناقص أوزانها لتجميع الحركات المتجاورة. توضيحي فقط؛ ليس بيانات سوق أو توقعًا أو إشارة تداول. -->
تصحيح ما تبقى من مساهمة الضوضاء
تخفف المتوسطات المسبقة أثر أخطاء الرصد السريعة، لكن مساهمة الضوضاء تبقى في مربعات العوائد المصفاة. ومن الصيغ الشائعة للمقدّر أحادي المتغير على شبكة منتظمة، مع ثوابت التطبيع التقاربي:
\[ \widehat{IV}_{PA} =\frac{1}{k_n\psi_2}\sum_{i=0}^{n-k_n+1}\bar r_i^2 -\frac{\psi_1}{2\psi_2 k_n^2}\sum_{i=1}^{n}r_i^2, \]
حيث ثابتا الأوزان هما
\[ \psi_1=\int_0^1 \{g'(u)\}^2\,du, \qquad \psi_2=\int_0^1 g(u)^2\,du. \]
يعيد الحد الأول تحجيم مجموع مربعات العوائد ذات المتوسط المسبق ليتوافق مع التباين المتكامل. أما الحد الثاني فيقدّر الأثر الرئيس لضوضاء الرصد ويطرحه في ظل النموذج. وهو لا يقدّر كل تحقق للضوضاء، ولا يصلح حقل سعر خاطئًا أو توقيتًا غير صحيح أو قيمة شاذة. وقد تستخدم الصيغة المنفذة فعليًا نسخًا متقطعة من \(\psi_1\) و\(\psi_2\)، أو تعديلات للأطراف، أو اصطلاحًا معينًا لفهرسة العوائد. يجب توثيق هذه التفاصيل والاتساق بينها.
وقد يجعل التصحيح تقدير العينة المحدودة صغيرًا أو سالبًا. لا يعني ذلك أن للتباين الفيزيائي للأصل قيمة سالبة؛ بل يعني أن التصحيح المختار تجاوز الحد الأول في تلك العينة. لا تحول التقدير السالب إلى صفر من دون ذكر ذلك. اعرض الحساب الخام وأي قاعدة اقتطاع منفصلة، لأن الاقتطاع يغير المقدّر وقد يؤثر في المتوسطات أو الاستدلال اللاحق.
اختيار طول النافذة وفق الضوضاء وحجم العينة
يتحكم \(k_n\) في مقدار التنعيم. إذا كان قصيرًا جدًا، بقيت ضوضاء عالية التردد أكثر في العوائد المصفاة. وإذا كان طويلًا جدًا، امتد المتوسط على فترة سعرية أوسع وقل عدد النوافذ المساهمة، ما قد يزيد أنواعًا أخرى من خطأ التقدير. تعمل النافذة ودالة الأوزان معًا؛ فلا معنى لقيمة \(k_n\) بمعزل عن شكل الأوزان وفترة أخذ العينات.
في التصميم المتوازن الكلاسيكي، مع ثبات طول الفترة وزيادة عدد المشاهدات \(n\)، ينمو طول النافذة من رتبة \(\sqrt n\)، وغالبًا ما يكتب \(k_n\sim\theta\sqrt n\) حيث \(\theta\) ثابت ضبط موجب. وفي ظل افتراضات الورقة، يمكن أن يتقارب المقدّر بمعدل \(n^{1/4}\)، أي أن خطأ التقدير يكون من رتبة \(n^{-1/4}\). وهذا أبطأ من معدل \(n^{1/2}\) في غياب الضوضاء، وهو المعدل الأمثل في بيئة الضوضاء الأساسية التي درسها الباحثون؛ وليس وعدًا لكل بيانات السوق.
يؤثر كل من \(\theta\) ودالة الأوزان وطريقة الاختيار المعتمدة على البيانات في الانحياز والتباين بالعينة المحدودة. وقد يعتمد الاختيار الآلي على تقديرات للضوضاء والتقلب، وهي تقديرات غير مؤكدة بدورها. اعرض حساسية النتيجة لمجموعة معقولة من أطوال النوافذ، واشرح ساعة أخذ العينات وحدود الجلسة. لا تنتقِ طول النافذة بعد معرفة القيمة التي تدعم استنتاجًا مرغوبًا.
مثال حسابي افتراضي صغير
لنفترض ستة عوائد مرصودة افتراضية بوحدة نقطة أساس:
\[ (r_1,\ldots,r_6)=(1,0,1,0,1,0)\ \mathrm{bp}. \]
نستخدم وزنًا مثلثيًا \(g(u)=\min(u,1-u)\) ونافذة قصيرة عمدًا \(k=3\). الوزنان الداخليان هما \(g(1/3)=g(2/3)=1/3\). ولإظهار الحساب على الشبكة المحدودة بدقة، نعرّف ثابتَي التطبيع المتقطعين:
\[ \psi_{2,k}=\frac{1}{k}\sum_{j=1}^{k-1}g(j/k)^2=\frac{2}{27}, \qquad \psi_{1,k}=k\sum_{j=1}^{k}\{g(j/k)-g((j-1)/k)\}^2=\frac{2}{3}. \]
وفق اصطلاح الفهرسة السابق، لدينا \(n-k+2=5\) نوافذ متداخلة. تجمع كل نافذة عائدًا مقداره \(1\) bp مع عائد مجاور مقداره \(0\) bp؛ لذلك \(\bar r_i=(1/3)(1+0)=1/3\) bp، ومن ثم
\[ \sum_i\bar r_i^2=5\left(\frac13\right)^2=\frac59\ \mathrm{bp}^2, \qquad \sum_{i=1}^{6}r_i^2=3\ \mathrm{bp}^2. \]
وباستخدام التطبيع المتقطع الموافق نحصل على
\[ \widehat{IV}_{PA} =\frac{1}{3(2/27)}\left(\frac59\right) -\frac{2/3}{2(2/27)3^2}(3) =2.5-1.5=1\ \mathrm{bp}^2. \]
هذا المثال للتحقق من الحساب والوحدات؛ فستة عوائد ونافذة بهذا القصر لا يكفيان لتبرير التقريب التقاربي. اختيرت القيم لسهولة الحساب، وهي ليست بيانات سوق أو محاكاة لعملية ضوضاء أو دليلًا على أن التباين المتكامل الكامن قد استعيد. لم نحسب خطأً معياريًا أو توقعًا.
فهم الافتراضات التي يعتمد عليها التصحيح
يُشتق النموذج القياسي لسعر كفؤ مستمر مع ضوضاء مضافة وملاحظات متكررة، وفق شروط انتظام محددة. ويمثل افتراض الضوضاء ذات المتوسط الصفري والمستقلة نقطة بداية مفيدة، لكن الارتباط بين الضوضاء والسعر أو الارتباط التسلسلي للأخطاء أو تغير الضوضاء عبر الوقت أو عدم انتظام أوقات الرصد أو كون توقيت العينة داخليًا قد يستلزم مقدّرًا معدلًا أو نظرية مصممة لهذه الحالة. ويدرس Aït-Sahalia وMykland وZhang تقدير التقلب المتكامل في وجود ضوضاء بنيوية دقيقة معتمدة. وتفيد دراستهم في تذكيرنا بعدم التعامل مع صيغة الضوضاء المستقلة على أنها عامة.
وتطرح القفزات سؤالًا مستقلًا عن الهدف. فإذا كان المقصود هو التباين التربيعي، دخلت مربعات القفزات فيه؛ أما التباين المتكامل المستمر فلا يشملها. ولا يفصل مقدّر المتوسطات المسبقة المعتاد القفزات تلقائيًا. ويستلزم استخدام اقتطاع مقاوم للقفزات أو صيغة أخرى افتراضات وضبطًا منفصلين. كما قد تؤثر صفقة شاذة كبيرة في نوافذ متداخلة عدة، لذلك تظل مراجعة البيانات ومعالجة القيم المتطرفة ضروريتين.
كذلك لا تحل المتوسطات المسبقة وحدها مسألة البيانات المتعددة الأصول أو غير المتزامنة. قدّم Christensen وKinnebrock وPodolskij طرائق تغاير تعتمد على المتوسطات المسبقة وامتدادًا مقاومًا للضوضاء لمقدّر Hayashi–Yoshida للبيانات غير المتزامنة في دراستهم. وتعالج هذه البنى مسائل إضافية في تصميم العينة؛ فتطبيق صيغة أحادية المتغير على كل أصل لا يوفق تلقائيًا الطوابع الزمنية ولا ينتج مصفوفة تغاير صالحة بالضرورة.
التمييز بين المتوسطات المسبقة وTSRV والنواة المحققة
تعالج هذه المقدّرات مشكلات متقاربة في بيانات التواتر العالي، لكنها تجمع المعلومات بطرق مختلفة. يحسب Two-scale realized volatility، أو TSRV، التباين المحقق على شبكات أخذ عينات متباعدة ومزاحة، ثم يطرح مضاعفًا من التقدير المحسوب على الشبكة الدقيقة لتصحيح انحياز الضوضاء الرئيس. أما المتوسطات المسبقة فترشح أولًا نوافذ قصيرة متداخلة من العوائد بأوزان ملساء، ثم تربع العوائد المرشحة وتطبق حد تصحيح مطابقًا. وتشرح ورقة المقياسين الأصلية ذلك البناء المختلف.
تبدأ النواة المحققة من مجموع مربعات العوائد وتضيف تغايرات ذاتية موزونة عبر إبطاءات متعددة، مع ضبط مدى الإبطاءات بعرض النطاق. أما المتوسطات المسبقة فتعدل العوائد المحلية قبل تربيعها. ويستخدم الأسلوبان أوزانًا ومعلمات ضبط، لكن صيغهما وتطبيعهما وافتراضاتهما غير قابلة للاستبدال. يشرح دليل النواة المحققة بناءها المعتمد على الإبطاءات وعرض النطاق.
ينبغي أن يتبع الاختيار خصائص البيانات والكمية المطلوبة لا اسم المقدّر. قارن تصميم العينة ونموذج الضوضاء ومعالجة الأطراف وهدف القفزات والسلوك بالعينة المحدودة. ولا يضمن الثبات التقاربي أمام الضوضاء أن تكون الطريقة الأنسب للأصول قليلة الرصد أو الجلسات القصيرة أو الضوضاء المتغيرة أو تدفق البيانات غير المنتظم. يشرح دليل TSRV اختيارات المقياس والتصحيح في ذلك المقدّر.
الإبلاغ عن قياس فترة من دون تحويله إلى استنتاج تداولي
لإتاحة إعادة إنتاج النتيجة، اذكر الأصل وحقل السعر المستخدم والفترة الزمنية وتواتر أخذ العينات وقواعد التوقيت والجلسة ووحدات العوائد ودالة الأوزان وطول النافذة والتطبيع واصطلاح الأطراف وافتراضات الضوضاء. وإذا استُخدم المقدّر للاستدلال، فاذكر مقدّر التباين أو طريقة بناء فاصل الثقة والافتراضات اللازمة لذلك. ويمكن لجدول حساسية عبر أطوال نوافذ معقولة أن يكشف اعتماد النتيجة على اختيار ضبط واحد.
يقيس التباين المتكامل فترة الرصد المكتملة. ويحوّل أخذ الجذر التربيعي الوحدات إلى مقياس تقلب للفترة نفسها، لكنه لا يصنع توقعًا. ويتطلب تحويله إلى معدل سنوي اصطلاحًا زمنيًا محددًا، ولا يجعل التحويل السنوي الرقم توقعًا. أما توقع فترة لاحقة فيحتاج نموذجًا تنبؤيًا مستقلًا واختبارًا خارج العينة. يشرح دليل حساب التقلب المحقق معيار جمع مربعات العوائد، ويميّز دليل التباين التربيعي بين تغير المسار وهدف التباين المتكامل المستمر.
لا يثبت التقدير سبب حركة السعر، ولا يحدد استراتيجية رابحة، ولا يضمن قياس مخاطر التنفيذ الفعلية. وتظل تكاليف التداول والسيولة والقفزات وديناميكية التقلب وعدم يقين المقدّر مسائل منفصلة. المتوسطات المسبقة أداة قياس إحصائي، وتعتمد فائدتها على مدى توافق افتراضاتها المعلنة مع البيانات المرصودة.
أسئلة شائعة
Q1هل المتوسطات المسبقة هي نفسها المتوسط المتحرك للأسعار؟
لا. يكوّن المقدّر مجاميع موزونة لعوائد متجاورة ثم يربعها ويصححها. أما متوسط مستويات الأسعار ثم حساب الفروق فهو تحويل آخر له أوزان وسلوك مختلف عند الأطراف.
Q2هل تزيل المتوسطات المسبقة كل ضوضاء البنية الدقيقة؟
لا. إنها تخفض أثرها الرئيس في ظل افتراضات محددة للضوضاء والعينة. وما زال الاعتماد أو تغير الضوضاء والقفزات والقيم المتطرفة ومشكلات التوقيت قادرًا على التأثير في النتيجة.
Q3لماذا تختلف تقديرات المتوسطات المسبقة؟
قد تختلف دالة الأوزان وطول النافذة والتطبيع بالعينة المحدودة وحقل السعر وقواعد الأطراف وتنظيف البيانات. ينبغي توثيق هذه الخيارات وفحص حساسية النتيجة لها.
Q4هل تقدير المتوسطات المسبقة توقع للتقلب؟
ليس بحد ذاته. فهو يقيس التغير خلال الفترة المستخدمة في حسابه. ويتطلب توقع فترة لاحقة نموذجًا تنبؤيًا منفصلًا وتقييمًا خارج العينة.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما الغرض الرئيس من تكوين عوائد بمتوسطات مسبقة؟
اختر إجابة لرؤية الشرح
معجم الخيارات
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
اقرأ الدليل المتعمقQuadratic variationThe limit of sums of squared process increments over increasingly fine partitions, measuring accumulated second-order path variation and generating Itô corrections.
اقرأ الدليل المتعمق