

Implementation shortfall: قياس تكلفة قرار التداول
تعلّم كيف يقارن implementation shortfall بين سعر القرار وسعر الوصول والتنفيذات والكمية غير المنفذة والرسوم، وكيف يختلف عن الانزلاق السعري وVWAP.
في هذا الدليلسعر التنفيذ وحده لا يقيس القرار كله
ملخص موجز
يقارن implementation shortfall نتيجة قرار استثماري بمحفظة افتراضية كان يمكنها التداول عند سعر القرار. ويشمل تكلفة الأسهم المنفذة، والتكلفة التقديرية للفرصة الضائعة في الكمية غير المنفذة، إضافة إلى الرسوم الصريحة. يجب تثبيت وقت القرار والوصول والتنفيذ ووقت التقييم قبل المقارنة. الأسعار والأرقام أدناه افتراضية.
سعر التنفيذ وحده لا يقيس القرار كله
قد يُنفّذ جزء من أمر شراء بسعر قريب من المعيار، بينما تبقى معظم الكمية المستهدفة غير منفذة ويرتفع السوق. وقد تكون أسعار بيع الأسهم المنفذة جيدة، لكن تبقى كمية كبيرة مكشوفة لهبوط السعر. مقارنة متوسط سعر التنفيذ بالعرض أو الطلب تقيس جانباً من التجربة، ولا تقارن المحفظة المقصودة بما تحقق فعلياً.
يقيس implementation shortfall (اختصاراً IS) هذه الفجوة. تقارن فكرة ألفرد بيرولد في ورقته الأصلية المحفظة الفعلية بمحفظة افتراضية مبنية على قرارات الاستثمار بالأسعار المتاحة عند اتخاذها. وقد يشمل تحليل تكاليف المعاملات الرسوم الصريحة، وتكاليف التنفيذ الضمنية، والتكلفة المقدرة للكمية المتبقية غير المنفذة. إنه اصطلاح للقياس، لا توقع لما كان سيحققه أمر مختلف على وجه اليقين.
سجّل أربعة أسعار والكمية المستهدفة
ليكن Q عدد الأسهم الذي استهدفه القرار. سجّل سعر القرار P_D، وغالباً ما يكون منتصف العرض والطلب حين اتُّخذ قرار المحفظة. وسجّل سعر الوصول P_A، وغالباً ما يكون منتصف السوق عند إرسال الأمر للتنفيذ. قد يفصل بين التوقيتين تأخير يحرك السوق قبل وصول الأمر إلى الوسيط.
للكمية المنفذة q، سجّل متوسط سعر التنفيذ المرجح بالحجم P_F. والكمية غير المنفذة هي U = Q − q. حدّد مسبقاً سعر التقييم P_T ووقته للكمية المتبقية، مثل إغلاق السوق في آخر يوم للأمر. لا يعني هذا السعر أن كل الأسهم المتبقية كان يمكن تنفيذها عنده؛ إنه معيار لتقييم الجزء الفائت من القرار الافتراضي.
يحدد سعر القرار وأفق التقييم السؤال الذي تجيب عنه النتيجة. إذا استُبدل سعر القرار بأول تنفيذ، أو غُيّر وقت النهاية بعد رؤية مسار السعر، تغير القياس. احتفظ بالهدف والطوابع الزمنية الأصلية، وسجّل تغييراً حقيقياً في قرار الاستثمار كأمر منفصل.
طبّق إشارة موحّدة على الشراء والبيع
عرّف s = +1 للشراء وs = −1 للبيع. مع متوسط سعر تنفيذ واحد، يكون shortfall بوحدات العملة:
IS = s × [q × (P_F − P_D) + U × (P_T − P_D)] + F
يمثل F العمولات ورسوم البورصة وغيرها من الرسوم المشمولة صراحة. دفع سعر أعلى من سعر القرار تكلفة على المشتري، وتلقي سعر أقل منه تكلفة على البائع. تتيح الإشارة نفسها استخدام الصيغة للجانبين. إذا نُفذت الأسهم Q كلها، فـ U = 0؛ وإذا لم ينفذ شيء، تحدد النتيجة قيمة الجزء المتبقي والرسوم التي فُرضت فعلياً.
يمكن تفكيك حركة السعر إلى التأخير والتنفيذ وفرصة الكمية غير المنفذة:
التأخير = s × Q × (P_A − P_D)
التنفيذ = s × q × (P_F − P_A)
فرصة غير المنفذ = s × U × (P_T − P_A)
تساوي هذه الأجزاء جزء السعر في الصيغة المباشرة لأن Q = q + U. أضف F مرة واحدة. تصف التسميات موضع حركة السعر بين الأوقات المحددة؛ ولا تثبت من تسبب فيها.
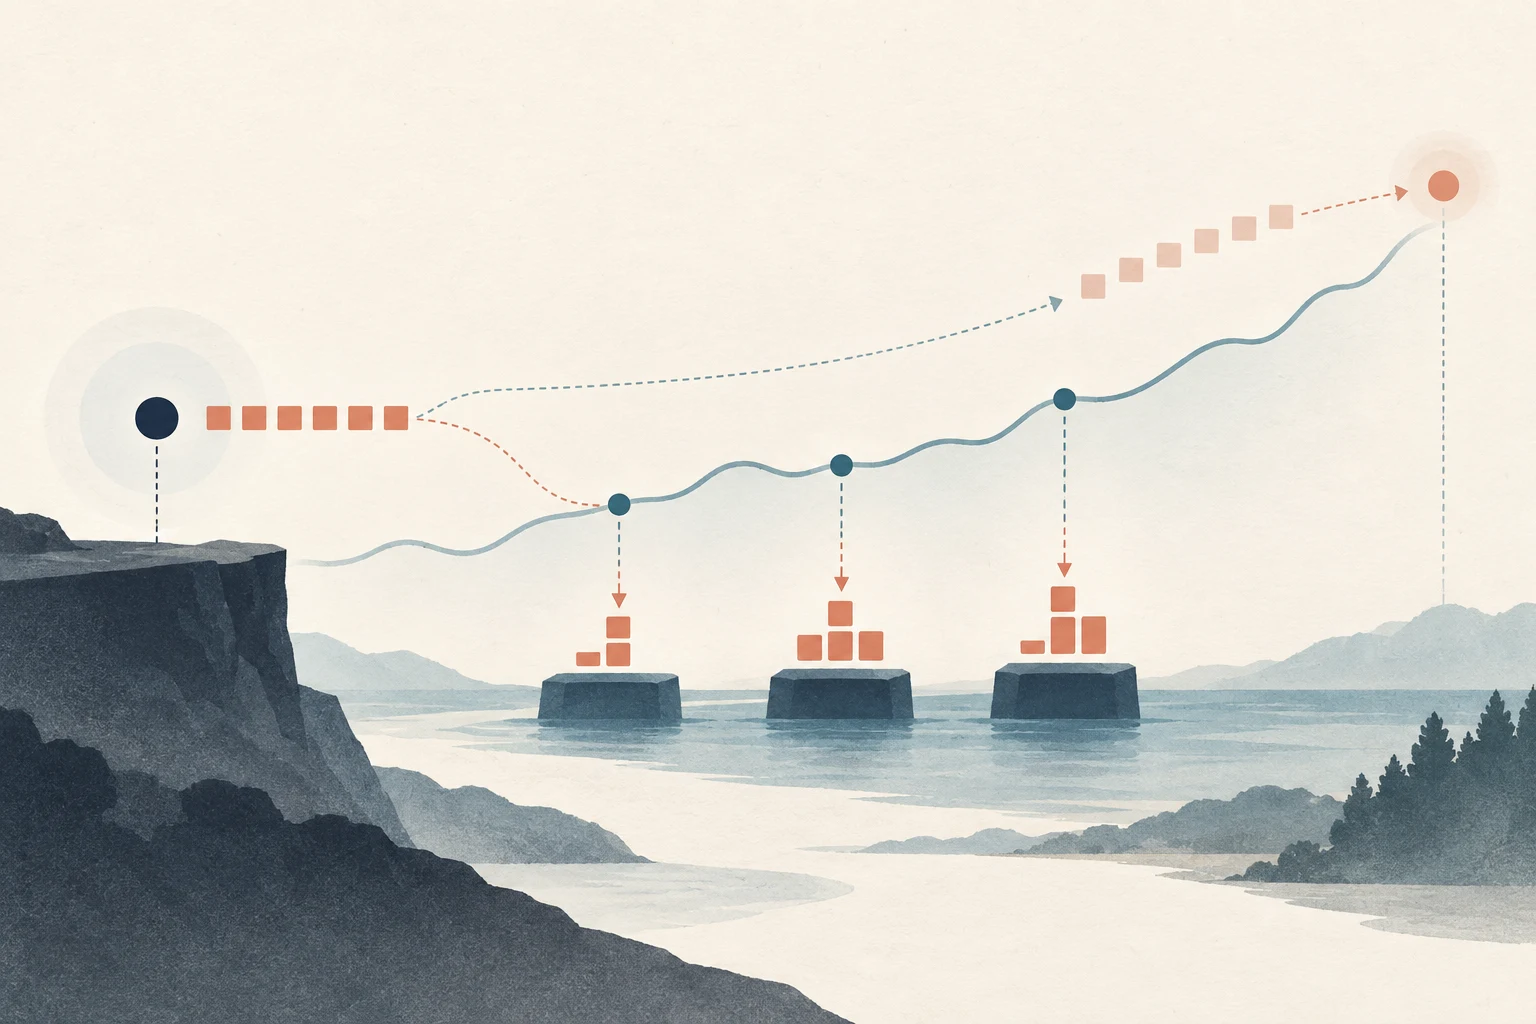
قد تكلّف الصفقة الجزئية أكثر من الأسهم المنفذة
افترض أن مديراً قرر شراء 1,000 سهم عندما كان منتصف السوق $50.00. وعند وصول الأمر للتنفيذ أصبح المنتصف $50.10. نُفّذ 600 سهم بمتوسط مرجح بالحجم $50.13، وبقيت 400 غير منفذة وتُقيّم بسعر نهاية محدد مسبقاً قدره $50.25. ولنفترض رسوماً صريحة بقيمة $18.
تضيف الحركة من القرار إلى الوصول 1,000 × ($50.10 − $50.00) = $100 من تكلفة التأخير. وتكلف الأسهم المنفذة نسبة إلى الوصول 600 × ($50.13 − $50.10) = $18. وتضيف الأسهم المتبقية 400 × ($50.25 − $50.10) = $60 كتقدير لتكلفة الفرصة وفق هذا المعيار. مع رسوم $18 يصبح الإجمالي $196.
تعطي الصيغة المباشرة النتيجة نفسها: تكلفة المنفذ 600 × ($50.13 − $50.00) = $78، وغير المنفذ 400 × ($50.25 − $50.00) = $100، ومع الرسوم $18 يصبح الإجمالي $196. القيمة الاسمية المستهدفة عند سعر القرار هي $50,000، ولذلك تعادل النتيجة 196 ÷ 50,000 × 10,000 = 39.2 نقطة أساس من القيمة المستهدفة. المقام مهم؛ فحساب النسبة على القيمة المنفذة وحدها يعطي معدلاً مختلفاً.
اختر معياراً يمكن الدفاع عنه للكمية غير المنفذة
تكلفة الفرصة تقدير معلّم للجزء المقصود الذي لم يُنفذ. يجب أن يذكر المحلل سعر القرار المرجعي وسعر النهاية وأفقها، والكمية التي كان يمكن تنفيذها واقعياً. إذا كان هدف 1,000 سهم غير قابل للتنفيذ في السيولة المتاحة، فإن تحميل الكمية غير المنفذة كلها حركة سعر لاحقة قد يبالغ في الفرصة الفائتة. يناقش دليل مؤسسة أبحاث معهد المحللين الماليين المعتمدين عن قياس تكاليف المعاملات وإدارتها ضرورة تقدير الكمية القابلة للتنفيذ فعلياً والضجيج الذي قد يضيفه سعر تقييم لاحق.
اختر وقت نهاية يتناسب مع تفويض التداول، مثل إلغاء الأمر أو إغلاق جلسة محددة أو أفق موثق آخر. لا تُدخل حركة سعر بعده من دون توضيح. إذا ألغى مدير المحفظة الأمر لتغير الفرضية الاستثمارية أو التعرض المطلوب، فسجّل السبب وافصل القرار الجديد عن عدم تنفيذ السابق. أمر محدد السعر لم يكن قابلاً للتنفيذ واقعياً لا يعني تلقائياً إخفاق الوسيط.
الانزلاق السعري والسبريد الفعلي وVWAP تجيب عن أسئلة أضيق
يُستخدم مصطلح الانزلاق السعري بمراجع مختلفة. قد تقارن منصة التنفيذ السعر المعروض عند إرسال الأمر، بينما يستخدم تقرير آخر منتصف سعر الوصول أو سعر القرار. اذكر دائماً المعيار واتجاه الصفقة وما إذا كان القياس للمنفذ فقط. فمقياس التنفيذ وحده لا يحسب الأسهم التي لم تُشترَ أو تُبَع.
يقارن السبريد الفعلي الصفقة بمنتصف قريب للسوق، وهو مفيد لدراسة السعر الفوري المدفوع للحصول على السيولة. لكنه لا يشمل وحده التأخير قبل الأمر، ومسار الأمر الكبير كاملاً، والعمولات، وتكلفة فرصة المتبقي. أما VWAP فيقارن التنفيذات بمتوسط السوق المرجح بالحجم خلال فترة مختارة. وهو يسأل كيف قورنت التنفيذات بمتوسط تداول السوق في النافذة، لا مدى تحويل قرار المحفظة الأصلي إلى المحفظة المقصودة. يشرح مرجع معهد CFA لتكاليف التداول والأسواق الإلكترونية أن implementation shortfall مقياس للتكلفة الكلية، ويناقش حدود معايير التنفيذ الأخرى.
لا يوجد معيار واحد هو الأفضل دائماً. قد يناسب VWAP تفويضاً يتبع أحجام التداول في السوق، بينما يكون shortfall المحسوب من سعر القرار أوضح عند فحص الفجوة بين قرار الاستثمار والمحفظة الناتجة. يمكن عرض أكثر من معيار بشرط فصل معانيها وعدم جمع تكاليف متداخلة مرتين.
لا يثبت shortfall وحده مهارة الوسيط
قد تشمل الفجوة المقاسة حركة السوق العامة غير المرتبطة بالأمر، وتغير قيمة الأصل، وعبور السبريد، وأثر السعر المؤقت والدائم، والتأخير، وفرصة الكمية غير المنفذة. قد يظهر أمر شراء shortfall موجباً مرتفعاً لأن السوق ارتفع بعد قرار المحفظة، رغم جودة التنفيذ مقارنة بسعر الوصول. وقد تكون النتيجة صفراً أو سالبة بعد حركة مواتية مع دفع العمولات والسبريد.
لهذا تكون نتيجة أمر واحد صاخبة، ولهذا يجب تحديد سعر النهاية قبل مراجعة النتيجة. تصبح تقديرات الأوامر الفردية أنفع عند متوسطتها عبر أوامر كثيرة، مع حفظ روابط التنفيذات بالأمر الأصلي. من دون ربط الأوامر الفرعية بالأمر الأب، قد يفوت المحلل الأثر السعري المجمع لأمر قُسّم إلى أجزاء. انخفاض الرقم وحده لا يثبت مهارة أفضل أو أثراً سوقياً سببياً أقل أو وسيطاً أفضل.
قارن أساليب التنفيذ لقرارات متطابقة
لمقارنة أمر سوق أو أمر محدد أو خوارزمية تنفيذ، ثبّت قرار الاستثمار والهدف. استخدم الأداة والاتجاه والحجم المستهدف وسعر القرار واتفاق سعر الوصول وأفق التقييم ومعاملة الرسوم نفسها. صنّف النتائج حسب عوامل صعوبة التنفيذ، مثل حجم الأمر نسبة إلى الحجم المعتاد، والتقلب والاستعجال ووقت اليوم والسيولة. وإلا فقد تبدو خوارزمية تتلقى الأوامر السهلة أفضل لأسباب لا تتعلق بجودة تنفيذها.
توازن خيارات التنفيذ بين التكاليف وخطر عدم إكمال الأمر. قد يقلل الاستعجال مدة التعرض لحركة السوق وتكلفة الفرصة المتوقعة، لكنه قد يزيد السبريد أو أثر السعر. وقد يحسن الأمر المحدد الصبور سعر الأسهم المنفذة ويترك كمية أكبر بلا تنفيذ. ليس الهدف خفض بند تكلفة التنفيذ وحده، بل تقييم shortfall الكلي نسبة إلى سبب الصفقة وتكلفة الانتظار. تصف النتائج التاريخية تلك الحالات ولا تضمن أن مساراً أو خوارزمية مختلفة كانت ستعطي التنفيذات نفسها.
اربط قرار الشراء أو البيع الأصلي بكل أوامره الفرعية. إذا قُسّم هدف شراء 1,000 سهم إلى 20 دفعة، فإن بدء ساعة سعر القرار من جديد عند كل دفعة قد يخفي حركة السوق أثناء انتظار الأمر الكامل. لكن إذا غيّر مدير المحفظة التعرض المطلوب بعد ورود معلومات جديدة، فلا تُلحق الأسهم الإضافية بالقرار الأصلي لمجرد أن اتجاهها واحد؛ سجّل قراراً جديداً وسعره ووقته. وعند تلخيص مجموعة أوامر، اجمع أولاً shortfall النقدي والقيمة الاسمية الافتراضية، ثم احسب النسبة واذكر مقامها؛ فمتوسط نقاط الأساس غير الموزون يعطي الأمر الصغير وزن الأمر الكبير نفسه.
اجعل الحساب قابلاً لإعادة الإنتاج
يتضمن سجل تكاليف مفيد توقيت القرار ومنتصف السوق، وتوقيت إرسال الأمر ومنتصف الوصول، والاتجاه والكمية المستهدفة وكل تنفيذ ورسومه، والمتبقي الملغى أو غير المنفذ، وافتراض الكمية الممكن تنفيذها واقعياً، وسعر التقييم ووقته، ومقام نقاط الأساس. في العقود الآجلة والخيارات والعقود الدائمة، حوّل حركة السعر باستخدام مضاعف العقد الصحيح، وافصل رسوم البورصة والعمولات والتمويل والتدفقات النقدية الأخرى المشمولة في الأفق المختار.
عند جمع أوامر بعملات مختلفة، استخدم اصطلاحاً واحداً لسعر الصرف وتوقيته عند تحويل التكلفة والقيمة الاسمية؛ فلا معنى لمقارنة تكلفة بالدولار بمقام اسمي بعملة محلية. في الخيارات والعقود الآجلة، طبّق مضاعف العقد نفسه على سعري القرار والتنفيذ. الهامش المودع ضمان، وليس رسم تنفيذ. أما تمويل العقود الدائمة فهو تدفق نقدي خلال فترة الاحتفاظ، لا سعر تنفيذ؛ فأبلغ عنه منفصلاً أو وضّح سبب إدخاله في مقياس أوسع للتكلفة الكلية. خلط هذه البنود قد يجعل تقريرين متشابهين في التنفيذ غير قابلين للمقارنة.
احتفظ بسعر القرار الأصلي عند تعديل الأمر؛ وسجّل قراراً أصلياً جديداً إذا تغير الهدف. قارن متوسطات أوامر متقاربة في ظروف التنفيذ، واعرض التوزيع لا المتوسط وحده. للاطلاع على الآليات ذات الصلة، راجع سبريد العرض والطلب والانزلاق السعري في العقود الآجلة، والكمية الظاهرة وأوامر جبل الجليد في العقود الآجلة، وفرط مواءمة النماذج المالية. يقيس implementation shortfall تنفيذ قرار استثماري؛ وليس نصيحة تداول أو دليلاً على ربحية استراتيجية.
أسئلة شائعة
Q1هل implementation shortfall هو نفسه الانزلاق السعري؟
لا. يقيس الانزلاق غالباً التنفيذ مقابل سعر مرجعي أو معيار مختار. ويمكن أن يشمل implementation shortfall أيضاً التأخير والكمية غير المنفذة والرسوم الصريحة. ينبغي تحديد المعيار والفترة في الحالتين.
Q2ما السعر الذي يُستخدم للأمر غير المنفذ؟
اختر مسبقاً السعر والأفق، مثل إغلاق آخر جلسة للأمر. وقدّر أيضاً الجزء الذي كان يمكن تنفيذه واقعياً. السعر اللاحق لا يثبت وحده أن الأمر كان قابلاً للتنفيذ عنده.
Q3هل يعني implementation shortfall الأقل أن خوارزمية التنفيذ أفضل؟
ليس بمفرده. قارن قرارات وأحجاماً وسيولة واستعجالاً وظروف سوق ومعاملة رسوم متشابهة. وقد يشمل shortfall حركة سوق لم تسببها الخوارزمية؛ لذلك لا يثبت أمر واحد مهارة سببية.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما الذي تضيفه الكمية غير المنفذة إلى implementation shortfall؟
اختر إجابة لرؤية الشرح
معجم الخيارات
تعريفات دقيقة للمصطلحات الأساسية، من خيارات الشراء والبيع وسلسلة الخيارات إلى التقلب الضمني والحساسيات وفارق العرض والطلب
تصفح معجم الخيارات