

VWAP مقابل TWAP: شرح معايير السوق وخوارزميات التنفيذ
قارن بين VWAP وTWAP كمعيارين سعريين في السوق وبين جداول التنفيذ التي تحمل الاسمين، مع مثال حسابي وأهم القيود.
في هذا الدليليجيب VWAP وTWAP عن سؤالين مختلفين حول المتوسط
ملخص موجز
يعطي VWAP وزنًا أكبر للأسعار التي تداولت عندها كميات أكبر، بينما يحسب TWAP متوسط الأسعار عند أوقات أو فترات متساوية التباعد. ويُستخدم الاسمان أيضًا لخوارزميات التنفيذ: يتبع جدول VWAP تقديرًا لمنحنى حجم السوق، فيما يوزع جدول TWAP الأساسي الأمر بالتساوي على الزمن. المعيار أداة لقياس التنفيذ؛ أما الجدول فهو قرار بشأن موعد التداول. ولا يضمن أي من الجدولين سعرًا أفضل أو اكتمال التنفيذ.
يجيب VWAP وTWAP عن سؤالين مختلفين حول المتوسط
يسأل السعر المتوسط المرجح بحجم التداول (VWAP) عن متوسط سعر الصفقات بعد إعطاء الفترات أو الصفقات الأعلى حجمًا وزنًا أكبر. إذا كانت أسعار الصفقات هي pⱼ وكمياتها vⱼ، يكون VWAP السوق خلال نافذة مختارة كما يلي:
VWAP = Σ(pⱼ × vⱼ) ÷ Σvⱼ
لذلك يكون لصفقة من 10,000 سهم وزن يعادل عشرة أضعاف صفقة من 1,000 سهم. قد يجمع مزودو بيانات السوق الصفقات في أشرطة زمنية، لكن النتيجة تعتمد على الأسواق المشمولة، وتصحيحات الصفقات، وحقل السعر، وحدود الجلسة، وما إذا كان الحجم مقاسًا بالأسهم أو العقود أو الوحدات الأساسية. حدّد هذه الخيارات قبل مقارنة رقمي VWAP.
أما السعر المتوسط المرجح بالوقت (TWAP) فيسأل عن متوسط السعر على امتداد الزمن. في الصيغة المستمرة هو متوسط السعر بمرور الوقت خلال نافذة. وإذا كانت المشاهدات متساوية التباعد، فهو المتوسط الحسابي للأسعار المختارة:
TWAP = (p₁ + p₂ + ... + pₙ) ÷ n
إذا كانت المشاهدات تمثل مددًا غير متساوية، فمن الأنسب أن يزن التقدير المنفصل كل سعر بمدة الزمن التي يمثلها. فالمتوسط الحسابي المباشر لشريط دقيقة واحد وآخر مدته 30 دقيقة يمنحهما ضمنيًا الوزن نفسه رغم اختلاف المدة. قاعدة أخذ العينات، ومدخل السعر (مثل سعر الصفقة أو منتصف العرض والطلب أو متوسط الشريط)، ووقتا البداية والنهاية، كلها جزء من تعريف المعيار وليست تفاصيل تنسيق.
قد يختلف المتوسطان حتى لو استندا إلى مشاهدات الأسعار نفسها. يمنح VWAP الفترات النشطة وزنًا أكبر؛ أما TWAP المأخوذ على فواصل متساوية فيمنح كل فترة الوزن نفسه. ولا يمثل أي منهما تلقائيًا القيمة العادلة للأصل، أو السعر المتاح لأمر كبير، أو توقعًا للحركة التالية.
معيار القياس ليس الخوارزمية التي تستخدمه
يُحسب المعيار من مشاهدات السوق لتقييم التنفيذ. أما خوارزمية التنفيذ فهي مجموعة تعليمات تقسم أمرًا رئيسيًا إلى أوامر أصغر خلال نافذة زمنية. ويستخدم مقدمو الخدمات الاختصار نفسه لكليهما، ما قد يجعل عبارة «تجاوز VWAP» تبدو كأنها هدف واحد محدد بدقة، مع أنها ليست كذلك.
تقسم خوارزمية TWAP الأساسية الكمية المستهدفة إلى أجزاء متساوية على فواصل زمنية منتظمة، أو تحاول التداول بمعدل شبه ثابت. في المقابل، توزع خوارزمية VWAP الأساسية الكمية على الزمن وفق توقعها لمنحنى حجم التداول اليومي. فإذا أشارت البيانات التاريخية إلى أن 30% من حجم الجلسة يقع عادة في فترة معينة، فقد يخصص الجدول نحو 30% من كميته المستهدفة لتلك الفترة. ويصف تقرير لجنة الأسواق في بنك التسويات الدولية المفاضلة العامة نفسها في سوق الصرف الأجنبي: تسعى خوارزميات VWAP إلى التداول أكثر عندما يُتوقع ارتفاع دوران السوق، بعكس جدول TWAP الخطي. وفي المثال التوضيحي لجدول VWAP في التقرير، يمكن للمستخدم تحديد مدى التزام الخوارزمية بجدول التنفيذ؛ وتتيح مرونة أكبر انحرافًا أكبر عن المسار المستهدف مع استهداف الإكمال بحلول وقت النهاية المحدد.
هذه جداول مرجعية وليست تطبيقات موحدة. فقد يضع الوسيط سقفًا للمشاركة، أو يوقف التنفيذ عند اتساع الفارق أو ارتفاع التقلب، أو يستخدم أوامر محددة سلبية، أو يغير الوتيرة عندما يختلف الحجم الفعلي عن المتوقع. وقد يُقيّم الأمر وفق معيار VWAP مع تنفيذه بجدول TWAP، أو يقاس بمرجع TWAP بعد اتباع جدول مختلف. اسأل عن سلسلة أسعار السوق التي تحدد المعيار والقيود التي تحكم الجدول.
مثال من ست فترات
افترض ست فترات متساوية، مدة كل منها 30 دقيقة، مع متوسطات الأسعار وأحجام السوق الافتراضية التالية. الأحجام بآلاف الأسهم، وجميع الأرقام وضعت لهذا الحساب فقط.
| الفترة | متوسط السعر | حجم السوق (ألف سهم) | جدول VWAP لأمر من 1,200 سهم | جدول TWAP |
|---|---|---|---|---|
| 1 | $100.00 | 10 | 120 | 200 |
| 2 | $100.50 | 20 | 240 | 200 |
| 3 | $99.80 | 30 | 360 | 200 |
| 4 | $100.80 | 25 | 300 | 200 |
| 5 | $101.20 | 10 | 120 | 200 |
| 6 | $100.30 | 5 | 60 | 200 |
إجمالي حجم السوق 100,000 سهم. ويعطي ضرب سعر كل فترة في حجمها السوقي $1,000 + $2,010 + $2,994 + $2,520 + $1,012 + $501.50 = $10,037.50 عندما يعبر عن الحجم بالآلاف. بقسمة الناتج على 100 يكون VWAP السوق $100.375. ومجموع أسعار الفترات الست المتساوية هو $602.60؛ وبقسمته على ستة يكون TWAP نحو $100.4333.
يوزع جدول مبني على VWAP أمر الـ1,200 سهم بنسبة 1.2% من حجم كل فترة، فتكون الكميات 120 و240 و360 و300 و120 و60 سهمًا. أما جدول TWAP الأساسي فيرسل 200 سهم في كل فترة. ولإظهار كيف قد ينتج الجدولان تنفيذًا مختلفًا، افترض في هذا المثال المبسط عمدًا أن كل أمر فرعي يُنفذ بالكامل وبالسعر المتوسط المذكور للفترة، وأن الأمر يكتمل، ولا توجد رسوم أو آثار سعرية.
تحت هذه الافتراضات، يكون متوسط تنفيذ الأمر وفق شكل VWAP هو $100.375، لأن كمياته تستخدم الأوزان نفسها في حساب VWAP السوق. ويكون متوسط تنفيذ أمر TWAP $100.4333. في أمر شراء، يزيد السعر الأخير بنحو 5.81 نقطة أساس على VWAP السوق. وعند اكتمال أمر شراء من 1,200 سهم، يعادل هذا الفرق نحو $70 كتكلفة شراء إضافية، مع الافتراضات نفسها: (100.4333 − 100.375) ÷ 100.375 × 10,000. هذه نتيجة حسابية، وليست دليلًا على أن خوارزمية VWAP ستحققها فعليًا. في التداول الحي تغير الأوامر الفرعية السيولة المتاحة وتواجه فروق العرض والطلب والتنفيذ الجزئي وتغير الأسعار والرسوم.
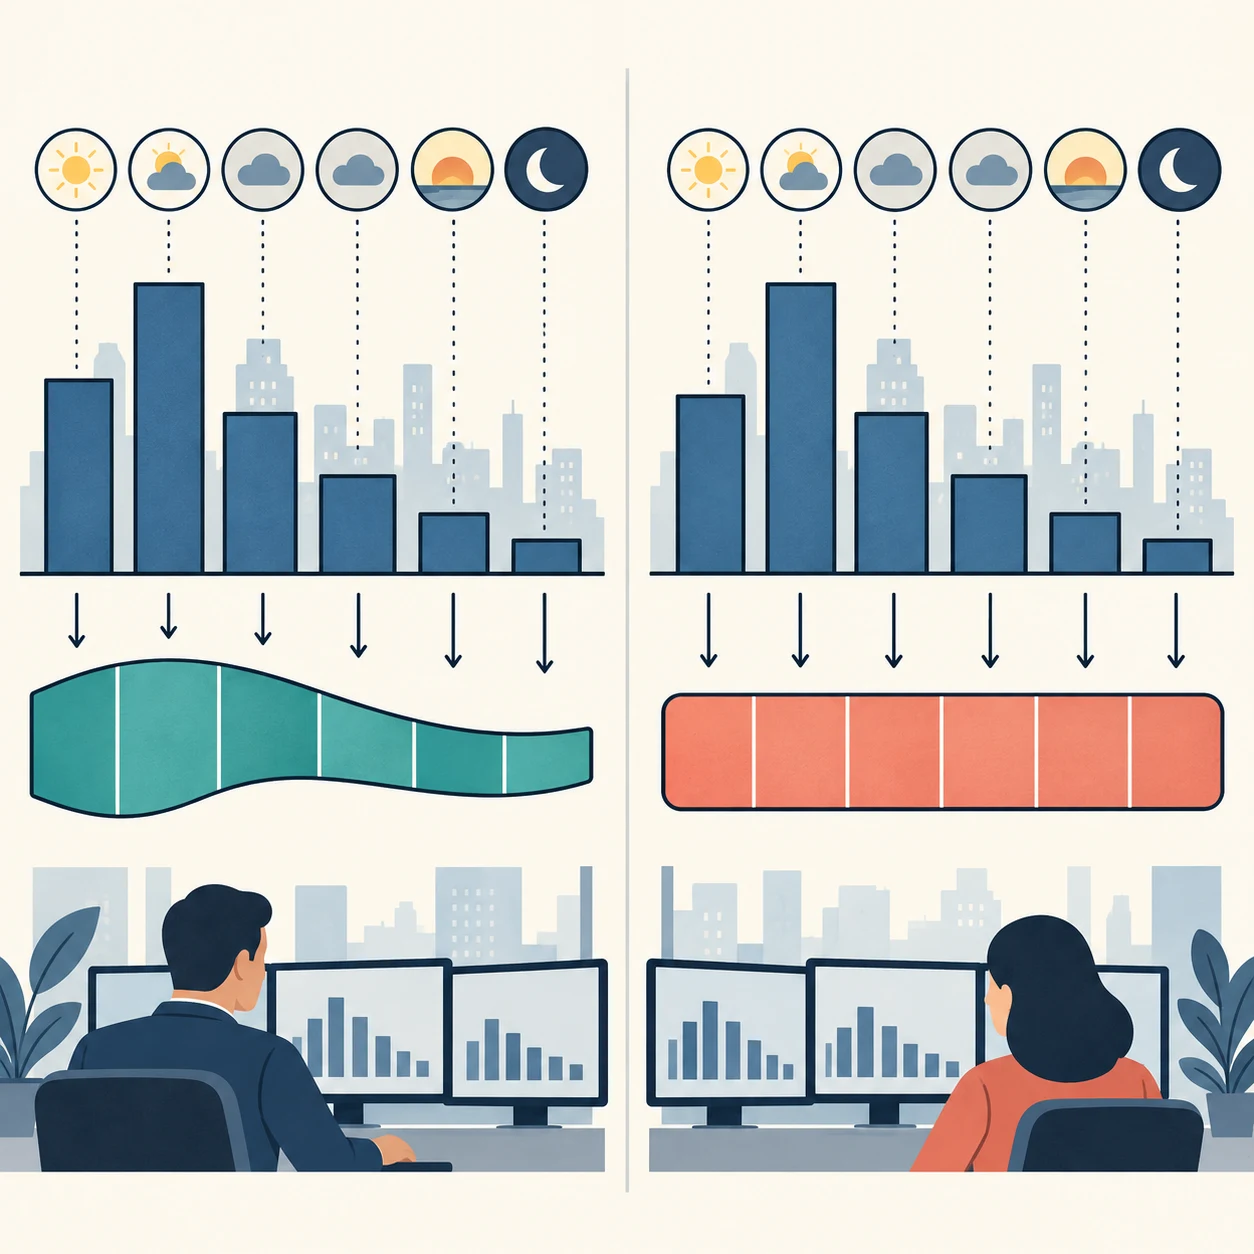
قد تخطئ منحنيات الحجم المتوقع
يحتاج جدول VWAP إلى تقدير لموعد وصول حجم السوق. ومن نقاط البداية الشائعة أحجام تاريخية لجلسات مماثلة، وقد تُعدّل بحسب يوم الأسبوع أو حدث معروف. لكن الحجم الفعلي قد يتحول بعد الأخبار أو صدمة التقلب أو افتتاح السوق أو تغير المشاركة بين منصات التداول. وقد يتداول جدول يتبع منحنى الأمس بحذافيره ببطء شديد قبل حركة سعرية، أو يركز نشاطًا كبيرًا في فترة يتضح أنها ضعيفة السيولة.
تحدّث بعض الخوارزميات تقديراتها مع تقدم الجلسة. ويتعامل نموذج تنفيذ VWAP لدى Busseti وBoyd صراحة مع إجمالي حجم السوق بوصفه غير مؤكد، ويدرس إدخال المعلومات التي تُرصد أثناء التنفيذ. ويعرض Cartea وJaimungal استراتيجيتين لاستهداف VWAP: تعدّل إحداهما جدولًا شبيهًا بـTWAP وفق تدفق الأوامر الفوري ومتوسط التدفق المتوقع خلال الوقت المتبقي؛ أما الأخرى فتعدّل استراتيجية Almgren–Chriss وفق الحجم المتوقع المتبقي وصافي تدفق الأوامر المتوقع. توضح هذه الأبحاث أن «خوارزمية VWAP» لا تعني منحنى ثابتًا أمثل للجميع؛ إذ تؤثر في الجدول افتراضات النموذج وتكاليف الأثر السعري وتفضيلات المخاطر والقيود والمشاهدات الجديدة.
يتجنب TWAP الأساسي الحاجة إلى توقع منحنى حجم السوق لتحديد وتيرته، لكنه لا يتجنب مخاطر السوق. فقد تتداول الكميات المتساوية بسرعة مفرطة في الفترات الهادئة أو ببطء مفرط في الفترات المزدحمة. كما يعرّض الجدول الثابت الأمر لتغير السعر طوال النافذة. وقد تزيد الوتيرة الأسرع احتمال الإكمال لكنها ترفع تكاليف الفارق والأثر السعري؛ فيما قد تقلل الوتيرة الأبطأ البصمة السوقية، لكنها تبقي كمية أكبر معرضة لحركة غير مواتية أو غير مكتملة عند الموعد النهائي.
اختر الجدول وفق هدف التداول
قد يكون الجدول الذي يتبع الحجم نقطة بداية معقولة عندما يكون الهدف المشاركة في النشاط المعتاد للسوق خلال جزء كبير من الجلسة. فهو يسعى إلى توزيع الأمر الرئيسي بما يتناسب مع دوران السوق المتوقع، وقد يقلل تركز النشاط مقارنة بتنفيذ الكمية دفعة واحدة. لذا يعتمد الجدول على حدود المشاركة وتعليمات الموعد النهائي، لا على تسمية VWAP وحدها.
قد يكون الجدول المتبع للوقت أسهل في الشرح والتدقيق عندما يكون الهدف توزيع النشاط بالتساوي خلال فترة محددة، أو عندما لا يتوفر منحنى حجم موثوق. لكنه ليس تلقائيًا الخيار الأقل أثرًا في السوق. ففي سوق يتركز نشاطه عند الافتتاح والإغلاق، قد تخصص الشرائح الزمنية المتساوية كمية كبيرة للفترات الأقل حجمًا.
في كلا الأسلوبين، قد تكون الاستعجالية ومخاطر الإكمال أهم من الالتزام بالمعيار. فالموعد القصير أو دفتر الأوامر الضحل أو الأمر الكبير قياسًا بحجم السوق أو نافذة الأخبار المتقلبة أو تشتت التداول بين المنصات، كلها قد تجعل المنحنى التاريخي دليلًا ضعيفًا. يمنع حد السعر التنفيذ بما يتجاوز مستوى مختارًا، لكنه يجعل الإكمال غير مؤكد. ويزيد الأمر القابل للتداول سرعة التنفيذ، لكنه قد يدفع الفارق ويستهلك العمق المعروض. والسؤال الأجدى ليس «أي اختصار أفضل؟» بل «ما المفاضلة المقبولة بين التكلفة والتوقيت والمشاركة والإكمال؟».
خط VWAP على الرسم مرجع وليس إشارة تداول
تعرض أدوات الرسوم غالبًا VWAP للجلسة، وأحيانًا نطاقات حوله أو نقطة ارتكاز يحددها المستخدم. وهذا تطبيق لحساب المتوسط المرجح بحجم التداول على الصفقات منذ وقت البدء المختار، ويظهر كخط مرجعي متغير. قد يقارن المتداولون السعر بهذا الخط، لكن المعادلة وحدها لا تعني أن تجاوزه يتنبأ بعائد أو أنه يحدد القيمة العادلة أو يقدم نقطة دخول مربحة. هذه فرضيات منفصلة تتطلب أفقًا محددًا وتنفيذًا واقعيًا ورسومًا وتقييمًا خارج العينة.
يغير VWAP المرتكز العينة بتغيير وقت البداية. ولذلك قد تختلف قيمة VWAP للجلسة عن VWAP المرتكز عند إعلان أرباح أو VWAP متحرك من دون خطأ حسابي. كما تؤثر الأسواق الضحلة والسيولة المجزأة والصفقات خارج الجلسة والبيانات الخاطئة وطرق تكوين الأشرطة في الحساب. لا تقارن الرسوم قبل التحقق من قواعد البيانات والارتكاز.
كذلك لا يلزم أن يكون خط VWAP على الرسم هو رقم معيار VWAP في تقرير التنفيذ. فقد يشمل كل منهما جلسة أو مجموعة منصات أو شروط صفقات أو حدود توقيت مختلفة. تتطلب مراجعة التنفيذ تعريفًا للمعيار متفقًا عليه قبل إرسال الأمر؛ فالتشابه البصري بين خطين لا يثبت تطابق المشاهدات التي بني عليهما الحساب.
قَيّم التنفيذ ببيانات وتكاليف متطابقة
في أمر الشراء يكون متوسط التنفيذ الأعلى من المعيار المختار غير مواتٍ؛ وفي البيع يكون متوسط التنفيذ الأدنى غير مواتٍ. ويمكن للمقارنة التي تراعي الاتجاه استخدام s × (متوسط سعر التنفيذ − سعر المعيار)، حيث s = +1 للشراء وs = −1 للبيع. وللتعبير عن الفرق بنقاط الأساس، اقسم فرق السعر ذي الإشارة على سعر المعيار واضرب في 10,000. اذكر إن كان الحساب يغطي الكمية المنفذة فقط، وأبلغ عن الكمية غير المنفذة على حدة بدل اعتبار الأمر غير المكتمل مطابقًا بنجاح للمعيار.
سجل قرار الأمر الرئيسي ووقت الوصول، والأصل والاتجاه، والكمية المستهدفة والمنفذة، وكل تنفيذ، ونافذة المعيار وقواعد بيانات السوق، والرسوم، وقيود الجدول، وكيفية التعامل النهائي مع أي كمية متبقية. قارن أوامر متشابهة في الاستعجالية والحجم نسبة إلى تداول السوق والتقلب ووقت اليوم. وإذا لم تحصل إحدى الخوارزميات إلا على الأوامر الأسهل، فقد يعكس انخفاض متوسط فرق التنفيذ اختيار الأوامر لا جودة التنفيذ.
ولآليات السيولة وراء التنفيذ الجزئي وحركة السعر، راجع اختلال دفتر الأوامر وفارق العرض والطلب والانزلاق في العقود الآجلة.
لا يقيس VWAP وTWAP قرار الاستثمار بأكمله
يقارن VWAP وTWAP عمليات التنفيذ بأسعار السوق المرصودة خلال نافذة مختارة، لكنهما لا يلتقطان وحدهما جميع تكاليف قرار المحفظة. إذا لم يُنفذ سوى نصف أمر شراء قبل ارتفاع السعر، فقد تخفي مقارنة الأسهم المنفذة وحدها مع VWAP السوق مقدار التعرض الذي لم يُكتسب. وقد يغفل تقييم البيع بالمثل الأسهم التي بقيت معرضة لهبوط لاحق.
يسأل عجز التنفيذ سؤالًا أوسع عن القرار والمحفظة: يمكنه مقارنة المركز المنفذ وغير المنفذ بسعر القرار الأصلي، مع احتساب الرسوم الصريحة وفق قاعدة معلنة. يشرح دليل عجز التنفيذ سعر القرار وسعر الوصول والصفقات المنفذة والكمية المتبقية وأفق التقييم. قد يفيد تقييم VWAP أو TWAP مع عجز التنفيذ، لكن كل مقياس يجيب عن سؤال مختلف؛ استخدمهما معًا فقط بعد تعريف كل معيار وعنصر تكلفة بوضوح.
اطلب تعريف الجدول والمعيار
قبل تفسير تقرير خوارزمية، تحقق مما إذا كانت كلمة VWAP أو TWAP تشير إلى معيار السعر المستهدف أو إلى جدول التنفيذ أو إلى كليهما. أكد وقتي البداية والنهاية وحقل السعر والمنصات وفلاتر الصفقات ومعالجة المزادات. وبالنسبة إلى الجدول، اسأل كيف تحدد كميات الأوامر الفرعية، وهل تتكيف الوتيرة مع الحجم الفعلي، وما حدود المشاركة والأسعار، وكيف تتعامل الخوارزمية مع التقلب أو البيانات المفقودة، وماذا يحدث إذا بقيت كمية عند الموعد النهائي.
بعد ذلك افصل بين الالتزام بالجدول وجودة التنفيذ. قد يتبع الجدول منحناه المستهدف بدقة لكنه يحصل على أسعار ضعيفة إذا تحرك السوق أو ارتفع أثر التنفيذ. وقد ينحرف عن منحناه المقرر ويحصل رغم ذلك على تنفيذ ملائم. تلخص درجة المعيار مقارنة واحدة وفق قواعد معلنة؛ ولا تثبت أن الخوارزمية سببت مسار السعر أو خفضت كامل تكاليف المعاملات أو تفوقت على جدول بديل لم يكن ممكنًا رصده في الوقت نفسه.
يصوغ Frei وWestray تنفيذ VWAP باستخدام منحنى عشوائي لحجم السوق وأثر مؤقت للتداول، موضحين كيف تدخل افتراضات الحجم وتكاليف التنفيذ حتى في مسألة تحسين رسمية. استخدم نتائج المعيار بوصفها منظورًا واحدًا للتنفيذ، ثم قيّم الإكمال والرسوم والأثر السعري وهدف القرار الأصلي كلًا على حدة. المتوسط التاريخي لا يضمن النتيجة نفسها للأمر التالي.
أسئلة شائعة
Q1هل VWAP أفضل من TWAP لكل أمر كبير؟
لا. قد يناسب VWAP أمرًا يراد تنفيذه بما يتناسب مع حجم السوق المتوقع، بينما قد يناسب TWAP توزيعًا زمنيًا واضحًا عندما يكون منحنى الحجم غير موثوق. وتهم الاستعجالية والسيولة وحدود السعر والرسوم والأثر السعري ومخاطر الإكمال أكثر من الاختصار وحده.
Q2هل تضمن خوارزمية التنفيذ سعرًا يساوي معيار VWAP أو TWAP؟
لا. تختار الخوارزمية جدولًا أو تعدّله، لكن الأسعار والسيولة المتاحة وحدود المشاركة والوقت المتبقي تتغير. المعيار سعر للمقارنة، وليس سعر تنفيذ مضمونًا.
Q3لماذا يختلف VWAP على الرسم عن تقرير الوسيط؟
قد يستخدم الرسم والتقرير وقتي بداية ونهاية مختلفين، أو منصات وفلاتر صفقات وحقول أسعار وطبعات مزاد وحدود جلسات مختلفة. قارن التعريفات قبل اعتبار الفرق خطأ.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما الفرق التعريفي بين VWAP السوق وTWAP المحسوب على فواصل متساوية؟
اختر إجابة لرؤية الشرح