

كيف يعمل إنشاء وحدات ETF واستردادها؟
تعرّف على دور المشاركين المعتمدين ووحدات الإنشاء وسلة الأوراق المالية، ولماذا قد تساعد المراجحة في تضييق علاوة ETF أو خصمه من دون ضمان ذلك.
في هذا الدليللصندوق ETF سوقان مختلفان
ملخص موجز
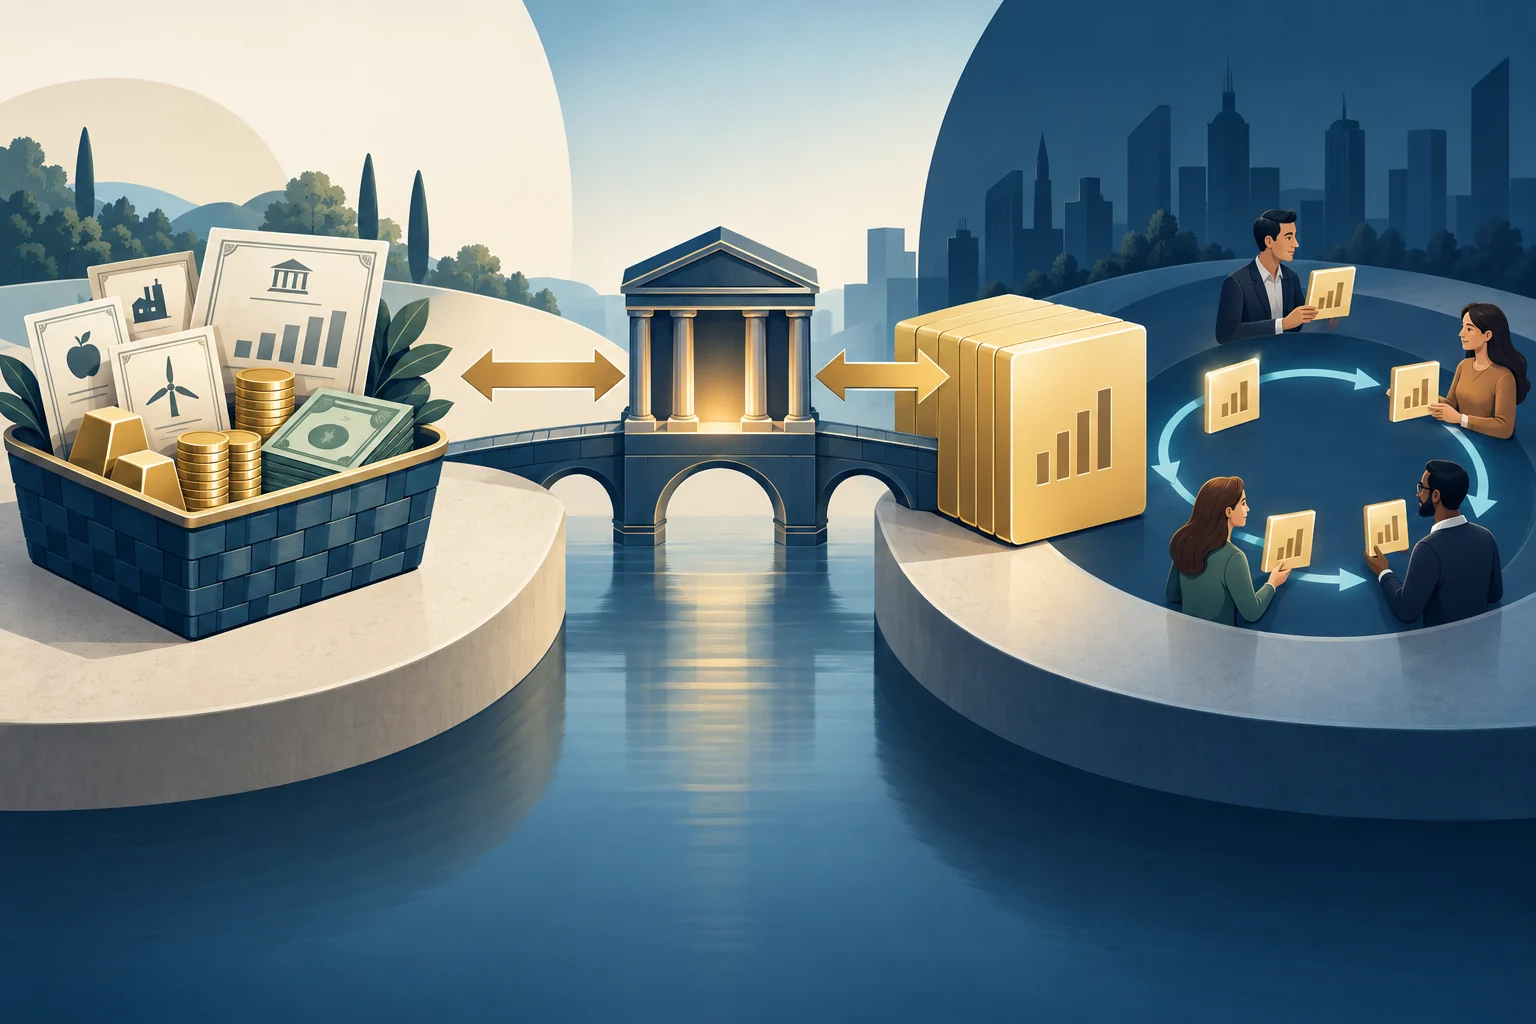
يشتري معظم المستثمرين وحدات ETF ويبيعونها في البورصة، بينما ينشئ المشاركون المعتمدون وحدات كبيرة أو يستردونها مباشرة من الصندوق مقابل سلة أصول أو نقد. قد تساعد هذه الآلية على تقريب سعر السوق من قيمة الأصول، لكنها لا تضمن سعراً معيناً أو تنفيذاً لمستثمر التجزئة.
لصندوق ETF سوقان مختلفان
هناك السوق الثانوية، حيث يشتري المستثمرون الأفراد والمؤسسات وحدات ETF ويبيعونها فيما بينهم على البورصة خلال يوم التداول. وهناك السوق الأولية، حيث يتعامل مشارك معتمد مباشرة مع الصندوق لإنشاء مجموعة كبيرة من الوحدات أو استردادها. يشرح دليل المستثمر لدى Investor.gov عن صناديق ETF هذا الفرق: المستثمر الفردي يبرم عادة صفقة سوقية مع طرف آخر، ولا يرسل وحداته مباشرة إلى الصندوق لاستردادها.
تتناول هذه المقالة آلية صناديق ETF الأمريكية المسجلة كشركات استثمار مفتوحة، حيث تتم الإنشاءات والاستردادات في وحدات مجمعة من خلال مشاركين معتمدين. قد تختلف التفاصيل بين الصناديق، وبعض الهياكل لها أطر قانونية أو إجراءات خاصة. ولا تشمل هذه الآلية تلقائياً كل منتج متداول في البورصة: فالسندات المتداولة (ETN) وبعض منتجات السلع لها بنية مختلفة. يوضح دليل SEC للصناديق المتداولة نطاق القاعدة 6c-11 وبعض الاستثناءات. ولا تعتمد جميع صناديق ETF المسجلة على القاعدة 6c-11؛ فقد تعمل بعض الصناديق، مثل صناديق الوحدات الاستثمارية (UIT)، بموجب إعفاءات أخرى. وتختلف القواعد والإجراءات في الولايات القضائية الأخرى.
المشارك المعتمد وسيط مؤهل، وليس ضامناً للسعر
المشارك المعتمد (AP) مؤسسة مالية، غالباً وسيط-تاجر كبير، أبرمت اتفاقاً مع راعي الصندوق يسمح لها بطلب إنشاء وحدات أو استردادها مباشرة. تشرح Investor.gov من هو المشارك المعتمد ودوره في هذه العملية. ليس كل وسيط للمستثمر الفردي مشاركاً معتمداً، ولا تحتاج إلى أن تصبح مشاركاً معتمداً كي تشتري ETF في البورصة.
قد يعمل المشارك المعتمد أيضاً كصانع سوق أو يتعامل مع مخاطر أخرى، لكن هذه أدوار منفصلة. صفته لا تعني أنه ملزم بالتداول في كل وقت، أو تقديم سعر محدد، أو إبقاء علاوة أو خصم ETF عند مستوى معين.
كيف ينشئ المشارك المعتمد وحدات جديدة؟
يحدد الصندوق سلة الإنشاء التي تشمل أوراقاً مالية أو أصولاً أخرى، وقد تشمل مبلغاً نقدياً لموازنة الفرق. يسلّم المشارك المعتمد السلة والمبلغ النقدي المطلوب إلى الصندوق وفق الإجراءات المتفق عليها. وفي المقابل، يصدر الصندوق له عدداً كبيراً من وحدات ETF، غالباً يسمى «وحدة إنشاء». يمكن للمشارك بعد ذلك بيع هذه الوحدات في السوق الثانوية أو الاحتفاظ بها أو استخدامها في تسوية مراكز أخرى.
قد تكون السلة ممثلة للمحفظة، وقد تسمح سياسات الصندوق بسلال مخصصة أو بمكوّن نقدي. وتنص قاعدة SEC 6c-11 النهائية على أن الصناديق التي تعتمد على القاعدة تضع سياسات وإجراءات مكتوبة لإنشاء السلال وقبولها، بما فيها ضوابط السلال المخصصة.
حجم وحدة الإنشاء ليس موحداً بين الصناديق
للتوضيح فقط، افترض أن صندوقاً ما يستخدم وحدة إنشاء افتراضية من 20,000 وحدة، وأن قيمة الوحدة في السوق 100 دولار. تمثل هذه المجموعة 2,000,000 دولار قبل تكاليف المعاملة أو أي فرق نقدي. هذا مثال حسابي مفترض، وليس حجماً قياسياً أو حداً ينطبق على جميع صناديق ETF. يحدد الصندوق ترتيباته ووحدات إنشائه، وقد تختلف من منتج إلى آخر أو تتغير.
يشرح Investor.gov أن الإنشاء والاسترداد يحدثان في مجموعات كبيرة، لا في وحدات التجزئة العادية. تحقق من وثائق الصندوق لمعرفة سلة الإنشاء، والرسوم، والمبالغ النقدية، وأي ترتيبات خاصة.
الاسترداد يعكس مسار سلة الإنشاء
عند الاسترداد، يجمع المشارك المعتمد كمية كبيرة من وحدات ETF، عادة عبر السوق، ثم يسلّمها إلى الصندوق وفق وحدة الاسترداد المعتمدة. في المقابل، يتلقى سلة محددة مسبقاً من الأوراق المالية أو الأصول، وقد يتلقى نقداً بدلاً من بعض المكونات أو إلى جانبها. يوضح دليل SEC أن الصندوق والمشارك يتبادلان وحدات الإنشاء والسلة مع مبلغ موازنة نقدي إذا لزم الأمر.
هذا ليس زر استرداد متاحاً للمستثمر الفردي. إذا بعت وحداتك في البورصة، فإنك تبيعها إلى مشترٍ في السوق؛ لا يشتري الصندوق وحداتك منك تلقائياً ولا يسلمك حصة من محفظته.
المراجحة قد تضيق العلاوة أو الخصم، لكنها لا تلغيه حتماً
إذا كان سعر ETF في البورصة أعلى من قيمة السلة التي يمكن للمشارك المعتمد شراؤها أو تجميعها، فقد تكون هناك فرصة اقتصادية لإنشاء وحدات وبيعها. وإذا كان سعر ETF أقل من قيمة الأصول القابلة للاسترداد، فقد يشتري المشارك الوحدات ويستردها مقابل السلة. عندما تكون هذه العمليات مجدية، قد تزيد المعروض أو الطلب على وحدات ETF وتساعد في تقريب سعر السوق من قيمة الأصول.
هذه مراجحة محتملة وليست ضماناً. Investor.gov يصف أثر المراجحة في تقارب السعر عادةً مع صافي قيمة الأصول، لكنه يوضح أيضاً أن سعر ETF قد يبقى أعلى أو أدنى من NAV. راجع كيف تقارن NAV بسعر السوق وتحسب العلاوة أو الخصم لمعرفة الفرق بين قياس الفجوة وافتراض أنها ستغلق.
التكاليف والتحوط والتسوية والأسواق المغلقة قد تعطل التقارب
قبل إنشاء وحدات أو استردادها، يقارن المشارك المعتمد الفجوة السعرية بالتكاليف والمخاطر: شراء أو بيع مكونات السلة، فروق الأسعار والعمولات، تمويل المخزون، التحوط من تغير الأسعار، مخاطر التنفيذ، ورسوم الصندوق. قد يتعذر تداول بعض المكونات أو قد تكون السوق الأساسية مغلقة. وعند اختلاف مناطق زمنية أو دورات التسوية، قد لا تصل الأوراق المالية في الوقت نفسه أو بالسعر المتوقع.
إذا كان ETF يحتفظ بأصول أجنبية أغلقت أسواقها، قد يعكس سعر ETF معلومات أحدث من الأسعار المنشورة لبعض المكونات. وقد تكون قيمة الاسترداد الظاهرة أقل موثوقية مؤقتاً. راجع لماذا يتحرك سعر ETF عندما تكون الأسواق الأساسية مغلقة وكيف يختلف حجم تداول ETF عن سيولته. إذا كانت الفجوة أصغر من تكاليف ومخاطر التنفيذ، فقد لا تكون العملية مجدية. لا يلتزم المشارك المعتمد بضمان سعر أو تنفيذ مراجحة.
الاسترداد العيني قد يحد من بعض التوزيعات الرأسمالية
عندما يسترد المشارك المعتمد وحدات ETF مقابل أوراق مالية بدلاً من أن يبيع الصندوق تلك الأوراق لقاء نقد، قد يتجنب الصندوق بيع بعض الأصول التي ارتفعت قيمتها وتحقيق أرباح رأسمالية داخل الصندوق. وقد يساعد ذلك في تقليل بعض التوزيعات الخاضعة للضريبة إلى المساهمين مقارنةً ببيع الأصول مقابل نقد. يذكر Investor.gov أن معاملات التبادل العيني قد تجعل كثيراً من صناديق ETF أكثر كفاءة ضريبياً.
لكن هذا أثر محتمل ومحدود، لا إعفاء ضريبياً ولا وعداً بنتيجة معينة. تختلف النتائج بحسب المحفظة وتدفقاتها وقواعد الصندوق والظروف الضريبية للمستثمر. وقد تظل على المستثمر آثار ضريبية عند بيع وحداته أو استلام توزيعات. افحص نشرة الصندوق ووثائقه الضريبية، واستشر مختصاً مؤهلاً عند الحاجة.
صفقتك في البورصة لا تنشئ وحدات الصندوق ولا تستردها
عندما تشتري وحدة ETF من خلال وسيط، فأنت تشتري حصة متداولة من بائع في السوق الثانوية. وعندما تبيع، يشتريها طرف مقابل؛ لا ترسل الصفقة الفردية وحداتك مباشرة إلى الصندوق. تتعامل آلية الإنشاء والاسترداد عادةً مع مجموعات كبيرة، من خلال مشارك معتمد وبحسب سلة الصندوق وشروطه. لذلك لا تضمن أن تتم صفقتك عند NAV أو أن تؤدي وحدها إلى إنشاء أو إلغاء وحدات الصندوق.
قبل الحكم على علاوة أو خصم، قارن الأسعار في التوقيت نفسه، وافحص سيولة الأصول الأساسية وسلة الصندوق والتكاليف. آلية ETF تتيح قناة لتقريب السعر من قيمة الأصول، لكنها لا تزيل مخاطر السوق أو فجوات السعر أو اختلاف القواعد بين المنتجات والبلدان.
أسئلة شائعة
Q1هل تسترد وحداتي من ETF مباشرةً عندما أبيعها؟
لا. في العادة تبيعها لطرف آخر في السوق الثانوية. يتطلب الاسترداد المباشر مع الصندوق مجموعة كبيرة من الوحدات عبر مشارك معتمد ووفق شروط الصندوق.
Q2هل لوحدة الإنشاء حجم ثابت في كل صناديق ETF؟
لا. حجم الوحدة وتركيب السلة وأي مبلغ نقدي يحدده الصندوق وقد يختلف بين المنتجات. مثال 20,000 وحدة هنا افتراضي فقط.
Q3هل يضمن الاسترداد العيني أن أدفع ضرائب أقل؟
لا. قد يساعد الصندوق على تجنب تحقيق بعض الأرباح الرأسمالية عند بيع الأصول مقابل نقد، لكنه لا يضمن مستوى التوزيعات أو ضريبة المستثمر الفردي.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
في عملية إنشاء اعتيادية، ماذا يسلّم AP إلى ETF مقابل وحدة الإنشاء؟
اختر إجابة لرؤية الشرح