

كيف يطبّق الاحتياطي الفيدرالي أسعار الفائدة: IORB وON RRP ونافذة الخصم
تعرّف إلى كيفية عمل النطاق المستهدف لسعر الأموال الفيدرالية وفائدة أرصدة الاحتياطي وON RRP وائتمان نافذة الخصم معًا، من دون تحديد كل سعر في السوق مباشرةً.
في هذا الدليلماذا يعني النطاق المستهدف لسعر الأموال الفيدرالية؟
ملخص موجز
تحدد اللجنة الفيدرالية للسوق المفتوحة (FOMC) نطاقًا مستهدفًا لسعر الأموال الفيدرالية، لكن معاملات المؤسسات هي التي تنتج سعر السوق لليلة واحدة. ويساعد الاحتياطي الفيدرالي على إبقاء هذا السعر ضمن النطاق أساسًا عبر فائدة أرصدة الاحتياطي (IORB)، وخيار استثمار ON RRP لليلة واحدة للأطراف المقابلة المعتمدة، وتسهيلات أخرى لأغراض محددة. أما ائتمان نافذة الخصم الأولي فهو دعم سيولة مضمون بضمانات للبنوك المؤهلة، وليس سعر اقتراض للمستهلكين ولا اسمًا آخر لهدف السياسة النقدية.
ماذا يعني النطاق المستهدف لسعر الأموال الفيدرالية؟
سعر الأموال الفيدرالية هو سعر القروض غير المضمونة لليلة واحدة لأرصدة الاحتياطي بين المؤسسات المؤهلة. وتعلن FOMC نطاقًا مستهدفًا لتوضيح المستوى المرغوب لسعر السوق هذا ضمن السياسة النقدية الأمريكية. لكنها لا تحدد سعر كل قرض لليلة واحدة أو وديعة مصرفية أو بطاقة ائتمان أو رهن عقاري أو ورقة خزانة. يتأثر تسعير هذه المنتجات بإطار السياسة، وكذلك بمخاطر الائتمان والضمانات والأجل والسيولة والمنافسة والتوقعات.
يصف [عرض الاحتياطي الفيدرالي لأسعار السياسة النقدية]({source:fedPolicyRateOverview}) النطاق المستهدف بأنه سعر السياسة لدى FOMC. ويساعد مكتب الأسواق في بنك الاحتياطي الفيدرالي في نيويورك على تنفيذ توجيهات اللجنة، بينما يحدد مجلس المحافظين أسعارًا إدارية مثل IORB. ويساعد الفصل بين هذه الأدوار على فهم كيف يمكن أن تتغير عدة أسعار منشورة في تاريخ سريان واحد، مع استمرار اختلاف أسعار السوق الخاصة حسب الأداة والطرف المقابل.
النطاق المستهدف توجيه للسياسة، وليس وعدًا بأن تتم كل معاملة بين حدّين دقيقين. فسعر الأموال الفيدرالية الفعلي (EFFR) إحصاء سوقي محسوب من معاملات لليلة واحدة. ولا يعني اختلاف الهدف عن قراءة مرصودة تلقائيًا أن السياسة فشلت؛ إذ ينبغي النظر إلى أدوات تحديد الأسعار وآلية السوق والمعاملات الداخلة في المقياس.
كيف تعمل فائدة أرصدة الاحتياطي (IORB)؟
تحتفظ البنوك وغيرها من مؤسسات الإيداع المؤهلة بأرصدة احتياطية في حسابات لدى بنوك الاحتياطي الفيدرالي. ويحدد مجلس المحافظين IORB، وهي الفائدة المدفوعة على الأرصدة المؤهلة. وعندما يقرر بنك ما إذا كان سيقرض أموالًا لليلة واحدة لمؤسسة أخرى، فإنه يقارن العائد المحتمل بأمان وسهولة الاحتفاظ بالأموال في حسابه لدى الاحتياطي الفيدرالي. وتساعد تكلفة الفرصة البديلة هذه على دفع أسعار الإقراض التي يقبلها البنك إلى أعلى.
IORB ليست فائدة يمكن للأسرة كسبها بفتح حساب لدى الاحتياطي الفيدرالي. ويمكن للبنك أن يحدد بنفسه فائدة ودائع العملاء مع مراعاة احتياجات التمويل والمنافسة وتكاليف التشغيل ومخاطر أخرى. وقد تؤثر IORB في بدائل البنوك وظروف التمويل القصير الأجل، لكن لا يوجد انتقال ثابت بنسبة واحد إلى واحد إلى فائدة حساب توفير الأسرة أو تكلفة اقتراضها. يوضح [الأسئلة الشائعة لدى الاحتياطي الفيدرالي عن IORB]({source:fedIorbFaq}) من يحصل على هذه الفائدة ولماذا تشكل أداة محورية للتحكم في الأسعار ضمن إطار وفرة الاحتياطيات.
ولا تعني IORB أن البنوك تستطيع إقراض أرصدة احتياطها مباشرةً إلى الأسر. فالاحتياطيات أرصدة تستخدمها المؤسسات المؤهلة للتسوية داخل النظام المصرفي. والقرض المصرفي وتحويل الاحتياطيات حدثان مختلفان في الميزانية العمومية. تساعد الفائدة على توجيه ظروف السوق لليلة واحدة، بينما تظل قرارات الائتمان مرتبطة بالمقترضين وميزانيات البنوك والطلب.
ما الذي تضيفه تسهيلة ON RRP؟
لا يستطيع كل مستثمر مهم في أسواق المال كسب IORB. وتتيح تسهيلة ON RRP التابعة لبنك الاحتياطي الفيدرالي في نيويورك للأطراف المقابلة المعتمدة، ومنها صناديق أسواق المال والمؤسسات التي ترعاها الحكومة، خيار استثمار لليلة واحدة لدى الاحتياطي الفيدرالي. في عملية إعادة الشراء العكسية، ينقل مكتب الأسواق أوراق خزانة إلى الطرف المقابل ويتفق على شرائها مجددًا في يوم العمل التالي بسعر يعكس سعر العرض. وتمتص العملية مؤقتًا النقد من ذلك الطرف.
ولأن التسهيلة متاحة لمستثمرين غير مصرفيين مؤهلين، فيمكنها الحد من الضغط الذي يدفعهم إلى إقراض النقد بسعر أدنى لليلة واحدة في مكان آخر. وبهذا تعمل ON RRP جنبًا إلى جنب مع IORB للمساعدة في دعم حد أدنى لأسعار أسواق المال لليلة واحدة. وهي تسهيلة لتنفيذ السياسة بشروط وضمانات محددة، وليست حسابًا للأفراد أو ضمانًا عامًا لصناديق أسواق المال أو المعاملة نفسها لكل عملية إعادة شراء خاصة. يشرح [عرض بنك نيويورك الفيدرالي لعمليات إعادة الشراء وإعادة الشراء العكسية]({source:nyFedRepoReverseRepo}) تسهيل ON RRP وتسهيل إعادة الشراء الدائم المنفصل.
ولا ينبغي الخلط بين ON RRP وتسهيل إعادة الشراء الدائم (SRF). ففي ON RRP، يضع الأطراف المقابلة المعتمدة النقد لدى الاحتياطي الفيدرالي مقابل ضمانات من الخزانة، ما يمتص النقد لليلة واحدة. أما في SRF، فتقدم الأطراف المؤهلة أوراقًا مالية مقبولة وتحصل على النقد من الاحتياطي الفيدرالي، ما يضخ السيولة. تعمل العمليتان في اتجاهين مختلفين وتدعمان جانبين متميزين من تنفيذ السياسة النقدية وعمل الأسواق.
ما موقع نافذة الخصم؟
تتيح نافذة الخصم لمؤسسات الإيداع المؤهلة الاقتراض من بنك الاحتياطي الفيدرالي الإقليمي وفق شروط البرنامج ومتطلبات الضمانات. والبرنامج الرئيسي هو الائتمان الأولي، المتاح عمومًا للمؤسسات ذات الوضع المالي السليم. ويُسمى السعر المفروض على الائتمان الأولي غالبًا سعر الائتمان الأولي أو سعر الخصم الأولي. أما البرامج الأخرى، ومنها الائتمان الثانوي والموسمي، فلها شروط أهلية وتسعير مختلفة، لذا يحتاج تعبير «سعر الخصم» إلى سياق.
تعد نافذة الخصم مصدر سيولة مباشرًا للبنك الذي أعدّ إمكانية الوصول إليها ورهن ضمانات مؤهلة. وهي تختلف عن قرض الأموال الفيدرالية غير المضمون بين المؤسسات، وعن IORB التي تدفع فائدة على الاحتياطيات المودعة أصلًا في حساب مؤهل. تشرح [صفحة نافذة الخصم لدى الاحتياطي الفيدرالي]({source:fedDiscountWindowRate}) البرامج وكيفية تحديد الائتمان الأولي. وقد تتغير علاقتها المنشورة بالنطاق المستهدف لـFOMC، لذا ينبغي مراجعة الصفحة الحالية بدل اعتبار فارق سابق دائمًا.
ويدير بنك الاحتياطي الفيدرالي في نيويورك أيضًا تسهيل إعادة الشراء الدائم، الذي يقرض النقد مقابل أوراق مالية مؤهلة لأطراف مقابلة معتمدة. لكنه ليس قرضًا من نافذة الخصم؛ فالمؤسسات والأساس القانوني للمعاملة والضمانات وشروط التشغيل مختلفة. وقد يؤدي النظر إلى سعر مقتبس من دون تحديد التسهيلة إلى دمج قناتين مختلفتين للسيولة في مفهوم مضلل هو «سعر الفيدرالي».
لماذا قد يختلف سعر الأموال الفيدرالية الفعلي عن IORB؟
يُحسب EFFR من معاملات الأموال الفيدرالية لليلة واحدة؛ فهو ليس سعرًا يعلنه مجلس المحافظين لكل صفقة. وينشره بنك الاحتياطي الفيدرالي في نيويورك بوصفه وسيطًا مرجحًا بحجم المعاملات المنفذة في يوم العمل السابق. وهذا الوسيط المرجح ليس متوسطًا حسابيًا بسيطًا أو سعرًا مصرفيًا مقتبسًا أو منتصف النطاق المستهدف لـFOMC. راجع تعريف المقياس وتاريخ البيانات عند مقارنته بإعلان السياسة.
تتوفر IORB لمؤسسات الإيداع المؤهلة، بينما لا يستطيع بعض المقرضين في سوق الأموال الفيدرالية كسبها. وقد يقترض بنك من أحد هؤلاء المقرضين بسعر أقل من IORB ويظل لديه حافز للاحتفاظ بالأموال كاحتياطيات، مع مراعاة تكاليف الميزانية العمومية والقيود الأخرى. كما توفر ON RRP خيارًا آخر لبعض المؤسسات غير المصرفية. وتساعد الاختلافات في إمكانية الوصول والطاقة الاستيعابية للميزانية العمومية وتوقيت المدفوعات والاستثمارات البديلة على تفسير توجيه أسعار السوق عبر الأسعار الإدارية بدل تثبيتها آليًا عند رقم واحد.
يشرح [عرض بنك نيويورك الفيدرالي لتنفيذ السياسة النقدية]({source:nyFedMonetaryPolicyImplementation}) كيف تدعم IORB وON RRP وعمليات السوق التحكم في سعر الأموال الفيدرالية. تؤثر هذه الأدوات في الحوافز والبدائل المتاحة في السوق، لكنها لا تجبر كل مشارك على التعامل مع الاحتياطي الفيدرالي ولا تضمن تكاليف اقتراض متطابقة بين الأدوات.
<!-- learn:illustration -->
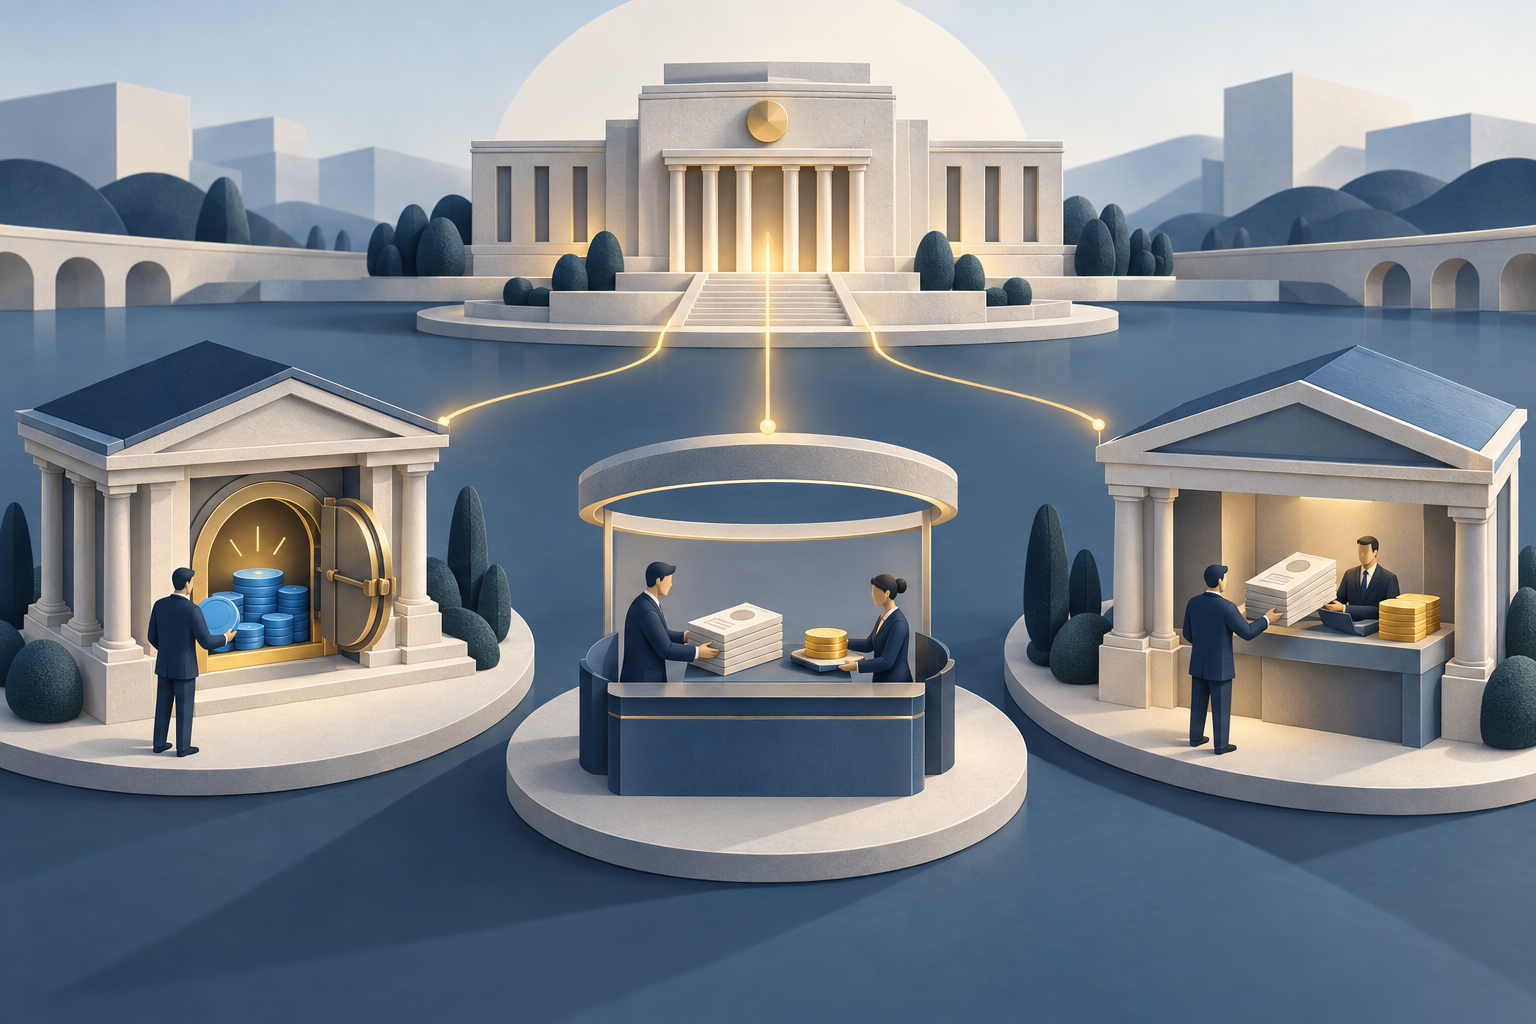
مثال افتراضي يميز بين الأسعار
لنفترض أن FOMC أعلنت نطاقًا مستهدفًا افتراضيًا من 4.00% إلى 4.25%. ولغرض التوضيح فقط، افترض أن مجلس المحافظين حدد IORB عند 4.15%، وأن سعر عرض ON RRP هو 4.00%، والائتمان الأولي 4.25%، وأن EFFR المنشور التالي هو 4.12%. تجيب كل قيمة عن سؤال مختلف:
| القيمة الافتراضية | ما الذي تمثله |
|---|---|
| 4.00%–4.25% | النطاق المستهدف لسعر سوق الأموال الفيدرالية الذي تحدده FOMC |
| IORB عند 4.15% | الفائدة المدفوعة على أرصدة الاحتياطي المؤهلة |
| ON RRP عند 4.00% | سعر العرض لليلة واحدة للأطراف المعتمدة التي تضع النقد لدى الاحتياطي الفيدرالي |
| الائتمان الأولي عند 4.25% | سعر اقتراض البنوك المؤهلة عبر الائتمان الأولي وفق الافتراضات المذكورة |
| EFFR عند 4.12% | مقياس سوقي مبني على معاملات يوم العمل السابق |
يقع EFFR في هذا المثال داخل النطاق المستهدف وأدنى من IORB. وهذا ليس تناقضًا حسابيًا: فـIORB تخص أرصدة الاحتياطي المؤهلة، بينما يلخص EFFR معاملات بين مجموعة أوسع من المشاركين في السوق. ولا يعني المثال أن هذه الفوارق ستبقى كما هي أو أن أي رقم منها حالي. تتغير الإعدادات الفعلية والمشاركة والمعاملات بمرور الوقت.
لا تستخدم أسعار السياسة لليلة واحدة بديلًا عن عائد التوفير الذي يعلنه بنك، أو معدل النسبة السنوي لبطاقة ائتمان، أو عرض رهن عقاري، أو عائد ورقة خزانة. تعكس أسعار العملاء والآجال الأطول أسواقًا وآجالًا ومخاطر وتسعيرًا خاصًا بالمؤسسة. ويمكن أن تؤثر فيها أسعار السياسة عبر الظروف المالية، لكن الأثر قد يكون جزئيًا ومتأخرًا.
كيف تصل أسعار السياسة لليلة واحدة إلى الأسر والشركات؟
يؤثر النطاق المستهدف والأسعار الإدارية أولًا في بدائل التمويل لليلة واحدة للمؤسسات المالية. ثم يسعّر المشاركون أدوات قصيرة الأجل أخرى مع مراعاة هذه الأسعار وتوقعات السياسة المستقبلية والضمانات وظروف التمويل الخاصة بهم. وقد ينتقل التغيير إلى عقد ذي سعر متغير عند إعادة ضبط مؤشّره المرجعي، لكن المؤشر والهامش وتاريخ إعادة الضبط وأي حدود قصوى أو دنيا هي التي تحدد التغيير الفعلي على العميل. ولا يعني تحرك السياسة 25 نقطة أساس أن معدل بطاقة الائتمان أو فائدة وديعة مصرفية أو كل قرض تجاري سيتغير بالمقدار نفسه.
قد تعدل البنوك فوائد الودائع بأقل من تغير السياسة أو بأكثر منه أو بعده، بحسب احتياجات التمويل والمنافسة. ويدرس الاقتصاديون هذا السلوك باستخدام مقاييس مثل معامل انتقال أسعار الودائع. أما الرهون العقارية ذات السعر الثابت والقروض التجارية الأطول أجلًا فتستجيب لعوائد السوق طويلة الأجل وفروق الائتمان، وقد تتحرك هذه العوائد قبل قرار FOMC مع تغير التوقعات. اقرأ عن مسار الودائع في كيفية انتقال تغييرات الفيدرالي إلى فوائد الودائع المصرفية. ولتقييم قرض محدد، راجع المؤشر المرجعي وشروط إعادة الضبط فيه بدل استخدام IORB أو النطاق المستهدف كسعر شخصي لك.
كيف تقرأ إعلانًا عن سعر فائدة؟
حدد أولًا المؤسسة التي اتخذت الإجراء والسعر الذي تغير. تحدد FOMC النطاق المستهدف؛ ويحدد مجلس المحافظين IORB؛ ويعلن بنك الاحتياطي الفيدرالي في نيويورك أسعار عمليات السوق؛ وتحدد مجالس بنوك الاحتياطي أسعار الخصم رهناً بمراجعة مجلس المحافظين. قد تنسق الإعلانات فيما بينها، لكن الأسعار ليست قابلة للاستبدال. وغالبًا ما يشير تقرير يقول «رفع الفيدرالي أسعار الفائدة» إلى تغيير النطاق المستهدف، وقد يشمل أسعارًا إدارية مرتبطة به، إلا أن البيان المحدد هو الذي يوضح ما تغير.
تحقق بعد ذلك من تاريخ السريان، لا وقت النشر وحده. وقارن إعداد السياسة بقراءة EFFR ليوم العمل الصحيح. وبالنسبة إلى تسهيلات ON RRP وإعادة الشراء، راجع سعر العرض أو الحد الأدنى للمزايدة وشروط الأطراف المقابلة والضمانات والنتائج. أما بيانات نافذة الخصم، فميز فيها بين الائتمان الأولي والثانوي والموسمي. يمنع هذا السياق البسيط الخلط بين نتيجة سوقية وشروط منشورة لتسهيلة.
وأخيرًا، افصل بين التنفيذ والآثار الاقتصادية. تساعد الأسعار الإدارية على توجيه أسعار أسواق المال لليلة واحدة. ثم تنتقل أسعار السوق إلى ظروف التمويل الأخرى، لكن تغير أسعار الرهن أو التمويل التجاري أو الودائع يعتمد على أكثر من إطار السياسة لليلة واحدة. لموضوعات قريبة، اقرأ الفرق بين SOFR وEFFR، والفرق بين سعر الأموال الفيدرالية والسعر الأولي، وكيفية عمل ميزانية الاحتياطي الفيدرالي.
أسئلة شائعة
Q1هل يحدد الاحتياطي الفيدرالي سعر الفائدة على حساب التوفير الخاص بي؟
لا. يحدد الاحتياطي الفيدرالي السياسة والأسعار الإدارية لأسواق ومؤسسات مؤهلة بعينها. ويحدد البنك أسعار ودائع العملاء وفق احتياجات التمويل والمنافسة وعوامل أخرى.
Q2هل سعر نافذة الخصم هو نفسه سعر الأموال الفيدرالية؟
لا. قروض الأموال الفيدرالية معاملات غير مضمونة لليلة واحدة بين المؤسسات. أما الائتمان الأولي عبر نافذة الخصم فهو اقتراض من بنك احتياطي وفق شروط البرنامج ومقابل ضمانات مؤهلة.
Q3هل تضمن ON RRP بقاء كل سعر لليلة واحدة فوق سعر العرض؟
لا. توفر ON RRP خيار استثمار لليلة واحدة للأطراف المقابلة المعتمدة وقد تحد من الضغط النزولي على أسعار أسواق المال. لكن الأهلية والوصول إلى السوق وشروط المعاملات والاحتكاكات تعني أنها ليست حدًا أدنى عامًا لكل سعر. ---
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما السعر الذي تعلنه FOMC بوصفه هدفها للسياسة النقدية؟
اختر إجابة لرؤية الشرح