

انحدار فاما–ماكبيث: شرح أقساط المخاطر على مرحلتين
تابع إجراء فاما–ماكبيث من تقدير بيتا في السلاسل الزمنية إلى أسعار المخاطر المقطعية لكل تاريخ، ثم ميّز بين الخطأ المعياري وتصحيح شانكن واستدلال HAC.
في هذا الدليليقدّر أسعار التعرض، لا بيتا زمنية واحدة
ملخص موجز
يقدّر إجراء فاما–ماكبيث تعرض كل أصل للعوامل من سلسلته الزمنية، ثم يرجع عوائد الأصول في كل تاريخ على تلك التعرضات المقدرة مقطعياً، وأخيراً يحسب متوسط ميول أسعار المخاطر عبر الزمن. وتوفر سلسلة الميول الزمنية حساب عدم اليقين المعتاد. لكن الخطأ المعياري للمرحلة الثانية لا يأخذ تلقائياً في الحسبان بيتا المقدرة أو الاعتماد التسلسلي أو سوء تحديد نموذج التسعير. ولا يمثل متوسط سعر المخاطر الدال إحصائياً تقديراً لربح تداول.
يقدّر أسعار التعرض، لا بيتا زمنية واحدة
تجيب بيتا العامل وسعر مخاطر العامل عن سؤالين مختلفين. تصف بيتا مدى تحرك عائد الأصل مع العامل في انحدار السلسلة الزمنية للمرحلة الأولى. أما معامل سعر المخاطر، الذي يكتب غالباً \(\lambda\)، فيصف في المقطع العرضي للمرحلة الثانية كيف تختلف العوائد بين الأصول ذات بيتا المقدرة المختلفة. يقدّر إجراء فاما–ماكبيث سعر مخاطر في كل تاريخ ثم يلخص التقديرات عبر الزمن.
يفيد هذا التصميم عندما يتعلق سؤال البحث بما إذا كان التعرض لعامل مخاطر مقترح يرتبط بمتوسط العوائد عبر مجموعة مختارة من الأسهم أو المحافظ. إنه إجراء إحصائي لتسعير الأصول، لا تصميم سببي. كما أنه لا يحدد بمفرده محفظة كان يمكن تداولها باستخدام المعلومات المتاحة حينها فقط.
طبقت دراسة فاما وماكبيث الأصلية انحدارات متقاطعة متكررة للمخاطر والعوائد على أسهم بورصة نيويورك. وجعلت أعمال لاحقة، ومنها الاختبارات التجريبية لفاما وفرنش، ميول المقاطع الشهرية طريقة مألوفة لتقدير متوسط أسعار المخاطر واختبارها. والأفضل فهم الإجراء بوصفه مشكلتي تقدير مترابطتين، لكل منهما افتراضاتها الخاصة.
المرحلة الأولى: تقدير تعرض كل أصل اختباري
لكل أصل أو محفظة اختبار \(i\)، قدّر انحداراً زمنياً مثل
\[ r^{e}_{i,t} = \alpha_i + \boldsymbol{\beta}_i^\top \mathbf{f}_t + \varepsilon_{i,t}, \]
حيث إن \(r^{e}_{i,t}\) هو العائد الزائد للأصل، و\(\mathbf{f}_t\) متجه عوائد العوامل في التاريخ \(t\)، و\(\boldsymbol{\beta}_i\) متجه التعرض. ويصبح \(\hat{\boldsymbol{\beta}}_i\) المقدّر متغيراً تفسيرياً في المرحلة الثانية. يستخدم المثال الذي يقتصر على السوق بيتا واحدة، بينما يضم المثال متعدد العوامل تحميلًا مقدراً لكل عامل.
تحتاج المرحلة الأولى إلى تباين زمني كافٍ في العوامل لتقدير الميول. قد توفر نافذة طويلة مشاهدات أكثر، لكنها قد تخلط بين أنظمة سوق مختلفة. وقد تعكس نافذة قصيرة التعرض الحديث، لكنها تجعل تقديرات بيتا أكثر ضوضاء. اذكر تواتر العوائد وتواريخ العينة وبناء العوامل وقواعد معالجة البيانات المفقودة ومعالجة الثابت ونافذة التقدير.
لا يعني ذلك توجيهاً عاماً لتقدير كل بيتا على العينة الكاملة. ففي اختبار لاحق لتسعير الأصول، قد تصف بيتا العينة الكاملة العينة المدروسة. أما في محاكاة تداول تاريخية، فإن استخدام بيتا مقدرة بمشاهدات مستقبلية يسرّب معلومات إلى الماضي. ويتطلب هذا الاستخدام بدلاً من ذلك تقدير بيتا عند كل نقطة زمنية من البيانات المتاحة قبل القرار المحاكى.
المرحلة الثانية: تسعير التعرض في المقطع العرضي لكل تاريخ
في كل تاريخ \(t\)، ارجع عوائد أصول الاختبار في ذلك التاريخ على بيتا المقدرة في المرحلة الأولى:
\[ r^{e}_{i,t} = \lambda_{0,t} + \hat{\boldsymbol{\beta}}_i^\top \boldsymbol{\lambda}_t + \eta_{i,t}. \]
يحتوي \(\boldsymbol{\lambda}_t\) على أسعار المخاطر الخاصة بالتاريخ. وعند وجود عامل واحد، يقيس الميل المقطعي \(\lambda_t\) فرق العائد المرتبط بوحدة واحدة من بيتا المقدرة في ذلك المقطع. أما \(\lambda_{0,t}\) فهو ثابت مقطعي منفصل. ويتوقف تقديره بحرية أو تقييده أو تفسيره على أنه عائد أصل ذي بيتا صفرية على النموذج المختبَر، وعلى استخدام العوائد الخام أو الزائدة.
الانحدار الثاني هو انحدار بين الأصول في تاريخ واحد، وليس انحداراً زمنياً آخر. ويتوقف ملاءمته على عدد أصول الاختبار وتكوينها، وتشتت بيتا المقدرة، والارتباط بينها. فإذا لم تختلف بيتا كثيراً بين الأصول، فلن يحتوي المقطع العرضي على معلومات كافية لتمييز أسعار المخاطر. وإضافة أصول كثيرة متشابهة جداً لا تخلق تبايناً في التعرض غير موجود أصلاً.
يؤدي تكرار الانحدار إلى سلسلة \(\hat{\boldsymbol{\lambda}}_1,\ldots,\hat{\boldsymbol{\lambda}}_T\). ويكون تقدير فاما–ماكبيث للعامل \(k\) هو المتوسط الزمني
\[ \bar{\lambda}_k = \frac{1}{T}\sum_{t=1}^{T}\hat{\lambda}_{k,t}. \]
يستخدم المتوسط وحدات تواتر العوائد نفسها في المرحلة الثانية. وإذا وُزنت المقاطع أو غابت تواريخ أو تغير نطاق الأصول، فإن هذه الخيارات تغير معنى المتوسط وينبغي الإفصاح عنها.
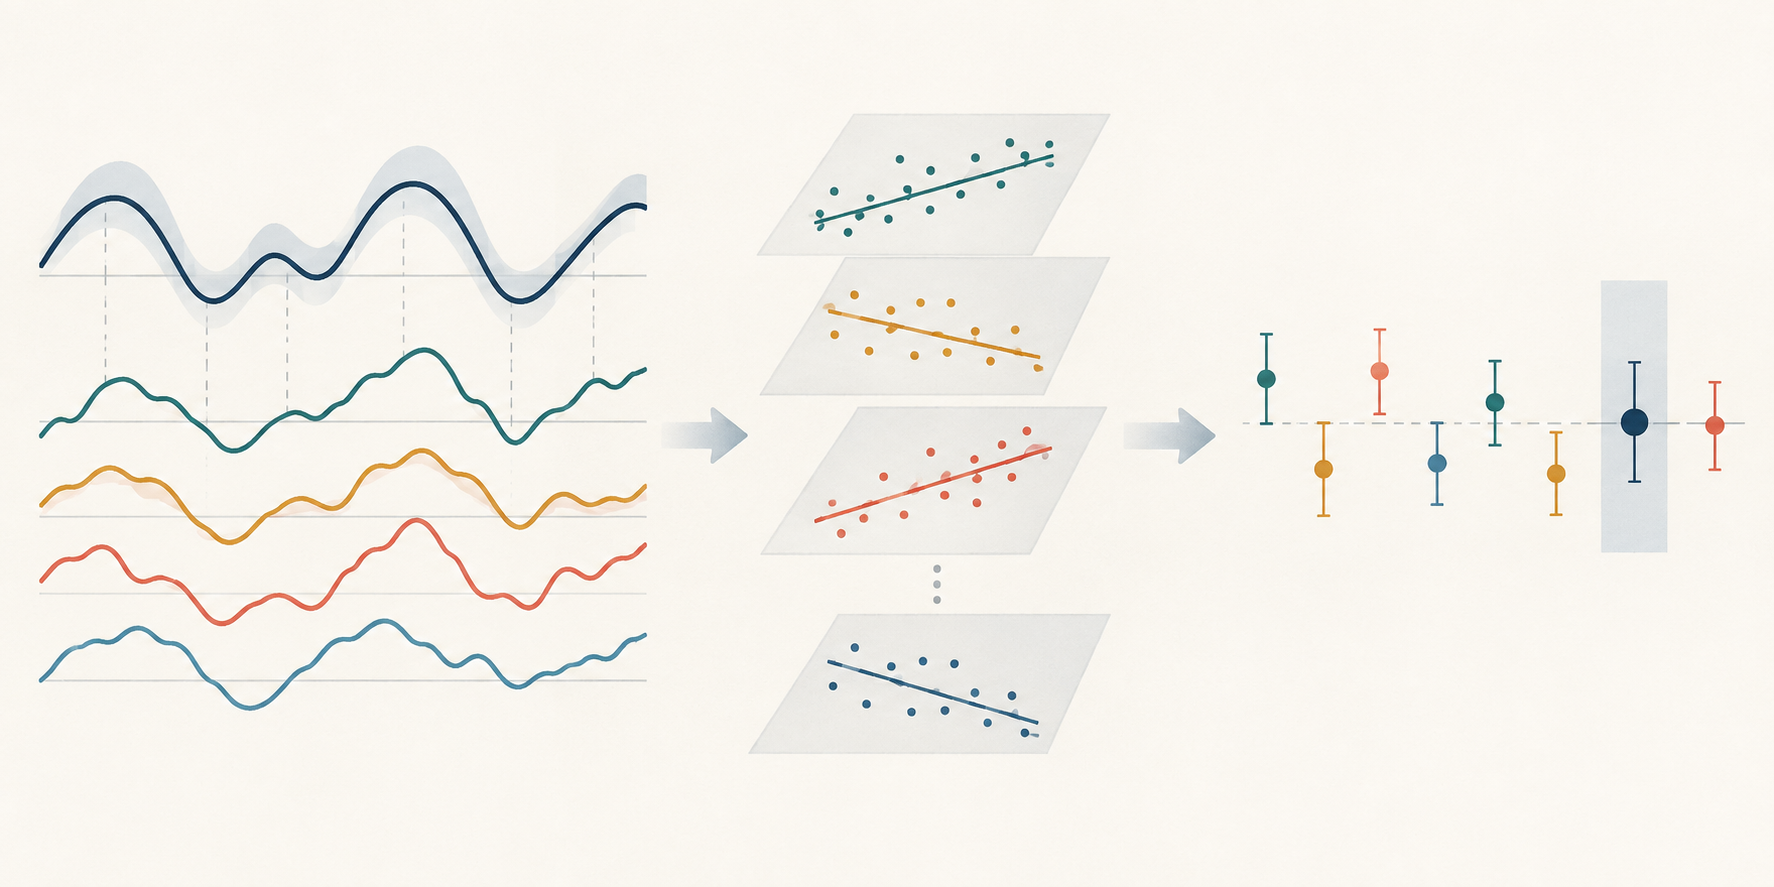
مثال عملي يفصل بين شهر واحد والمتوسط
افترض أن تقديرات بيتا السوق في المرحلة الأولى لثلاث محافظ اختبار هي \(0.5\)، و\(1.0\)، و\(1.5\). وفي شهر افتراضي، تبلغ عوائدها الزائدة \(0.3\%\)، و\(0.8\%\)، و\(1.3\%\). وتقع النقاط الثلاث على الخط
\[ r^{e}_{i,t} = -0.2\% + 1.0\%\times\hat{\beta}_{i}. \]
يبلغ الميل المقدّر لذلك الشهر 1.0 نقطة مئوية لكل وحدة بيتا، والثابت \(-0.2\%\). وهذا مثال صغير ومقصود للتوضيح مع ملاءمة تامة؛ لا يثبت أن بيتا السوق مسعّرة، كما أن ثلاث نقاط لا تكفي لاختبار تجريبي مفيد.
لنفترض بعد ذلك أن ميول المرحلة الثانية في ستة أشهر منفصلة، لكل وحدة بيتا، هي \(0.8\%\)، و\(-0.4\%\)، و\(1.0\%\)، و\(-0.2\%\)، و\(0.6\%\)، و\(0.0\%\). ويكون متوسطها الحسابي
\[ (0.8 - 0.4 + 1.0 - 0.2 + 0.6 + 0.0)/6 = 0.3\%\text{ شهرياً}. \]
ليس ميل الشهر الأول هو تقدير فاما–ماكبيث النهائي؛ بل التقدير هو متوسط الميول الخاصة بالتواريخ الستة. وتبقى الأشهر ذات الميول السالبة في الحساب. واختيار الأشهر الموجبة وحدها يغير الكمية المقدرة ويضيف خطوة انتقاء. توضح المدخلات المختلقة الحساب فقط، لا نتيجة سوقية ولا ادعاءً بأن عاملاً ما يتنبأ بالعوائد.
يستخدم الخطأ المعياري المعتاد الزمن بُعداً للاستدلال
في أبسط حساب، اقسم الانحراف المعياري للعينة \(s_\lambda\) لميول الأشهر الـ \(T\) على \(\sqrt{T}\):
\[ \operatorname{SE}(\bar{\lambda}) = \frac{s_\lambda}{\sqrt{T}}. \]
وتقسم إحصائية t المقابلة متوسط الميل المقدّر على هذا الخطأ المعياري. فالزمن هو البعد المتكرر المستخدم لتقدير عدم اليقين في متوسط سعر المخاطر. ويحدد عدد الأصول \(N\) مدى جودة تقدير الميل في كل مقطع شهري، لكنه لا يحل محل \(T\) في الخطأ المعياري للمتوسط الزمني.
بالنسبة إلى الميول التوضيحية الستة، يبلغ الانحراف المعياري للعينة نحو 0.576 نقطة مئوية شهرياً. وقسمته على \(\sqrt{6}\) تعطي خطأ معيارياً تقليدياً يقارب 0.235 نقطة؛ وتساوي \(0.3/0.235\) نحو 1.28. ست مشاهدات أقل بكثير مما يلزم لتقييم الدلالة على نحو موثوق. ويبين الحساب فقط أن المتوسط الموجب لا يعني أنه مقدّر بدقة.
يعتمد الخطأ المعياري المعتاد أيضاً على خصائص السلسلة الزمنية للميول. فإذا كانت التقديرات مترابطة تسلسلياً، فقد يسيء الخطأ المعياري الذي يفترض استقلال المشاهدات تقدير عدم اليقين. وتكون إحصاءات t التقاربية هشة خصوصاً مع عينة قصيرة أو تغير مزيج الأصول. اذكر طول سلسلة \(\lambda_t\) وتواترها، لا عدد الأصول المقطعية وحده.
لا تختلف تقديرات فاما–ماكبيث والمربعات الصغرى المجمعة دائماً
من الشائع مقابلة «فاما–ماكبيث» بـ«انحدار اللوحة المجمّع» كما لو كان لا بد أن ينتج عنهما ميلان مختلفان. لكن ثمة حالة خاصة مهمة: إذا ظهرت الأصول نفسها في كل تاريخ، وظلت متغيرات بيتا ثابتة عبر الزمن، واستخدم كل مقطع شهري تصميم المربعات الصغرى العادية نفسه، فإن متوسط معاملات المربعات الصغرى حسب التاريخ يساوي معامل الميل المشترك للمربعات الصغرى المجمعة. فكلاهما يلخص المجموعة المتوازنة نفسها من الانحدارات المقطعية.
قد تزول هذه المساواة إذا تغيرت مجموعة الأصول أو أوزانها بين التواريخ، أو تغيرت بيتا عبر الزمن، أو كانت اللوحة غير متوازنة، أو اختلفت المتغيرات الضابطة، أو فرض النموذج المجمّع قيوداً إضافية. عندها قد تزن الطريقتان التواريخ أو المشاهدات على نحو مختلف وتجيبان عن سؤالين مختلفين للعينة. لا تختر الطريقة من اسمها وحده؛ بل حدّد مصفوفة التصميم ونظام الأوزان والمعامل المستهدف.
حتى عند تطابق التقديرات النقطية، قد يختلف حساب عدم اليقين. يستخدم استدلال فاما–ماكبيث التغير الزمني في الميول المقطعية. أما الانحدار المجمّع فيحتاج إلى مقدّر تغاير يناسب بنية أخطاء اللوحة. ويعتمد التجميع حسب التاريخ أو الأصل، أو تقدير التغاير ثنائي الاتجاه، أو تقدير HAC للسلسلة الزمنية على افتراضات مختلفة؛ ولا تصبح أي منها صحيحة لمجرد تسمية النموذج مجمّعاً أو فاما–ماكبيث.
بيتا المقدرة وHAC يعالجان مصدرين مختلفين لعدم اليقين
تعامل المرحلة الثانية \(\hat{\boldsymbol{\beta}}_i\) كما لو كانت معلومة، مع أنها ناتجة عن انحدار مقدّر في المرحلة الأولى. وقد يؤثر خطأ المتغير المولّد في تقدير سعر المخاطر وعدم اليقين فيه. ويشتق تحليل شانكن تصحيحاً لاستدلال تسعير بيتا ضمن إعداد محدد لتسعير الأصول؛ وليس معاملاً عاماً يصلح كل تصميم من مرحلتين. وتدرس أعمال لاحقة خصائص العينات الكبيرة ومقدّرات بديلة وفق شروط مختلفة. اذكر التصحيح أو أسلوب الاستدلال المستخدم والافتراضات التي تجعله مناسباً.
الارتباط التسلسلي في \(\hat{\lambda}_{k,t}\) مشكلة أخرى. فمثلاً، قد تؤدي العوائد المتداخلة لعدة أشهر إلى اشتراك الميول في تواريخ متجاورة في مشاهدات العوائد. ويعدّل مقدّر متسق مع تغاير التباين والارتباط الذاتي، مثل مقدّر تغاير نيوي–ويست، التباين المقدّر للمتوسط الزمني لمراعاة الاعتماد التسلسلي حتى نافذة إبطاء مختارة. لكنه لا يعيد خطأ تقدير بيتا من المرحلة الأولى إلى المرحلة الثانية، ولا يصلح سوء تحديد نموذج العوامل، ولا يعالج انحياز النظر إلى المستقبل. وبالمقابل، لا يغني تصحيح شانكن عن فحص الاعتماد في سلسلة لامبدا.
يدرس جاغاناثان ووانغ، وكذلك شانكن وتشو، خصائص إجراءات تسعير بيتا ضمن شروط معينة للنموذج والعينة. وتدعو نتائجهم إلى وصف التصميم الفعلي ذي المرحلتين بدلاً من تكرار قاعدة مطلقة تفيد أن أخطاء فاما–ماكبيث المعيارية العادية صغيرة دائماً أو صحيحة دائماً. اذكر ما إذا كانت بيتا تقدّر مرة واحدة أو تحدّث، وكيف عولج اعتماد سلسلة لامبدا، وهل استُخدم تصحيح لبيتا المقدرة، ولماذا يلائم هذا الاختيار السؤال.
متوسط سعر مخاطر دال لا يقدّر ربح التداول
يعني متوسط \(\lambda\) الموجب والمختلف إحصائياً عن الصفر أنه، في ظل نطاق أصول الاختبار وتعريف العامل وتقديرات بيتا وإجراء الاستدلال المختار، حققت الأصول ذات التعرض المقدّر الأعلى متوسط عائد أعلى في العينة. ولا يبين ذلك أن المستثمر يستطيع جني الفرق بعد التكاليف، أو أن العامل مصدر سببي للعائد، أو أن نموذج التسعير صحيح.
قد تتغير النتيجة بتغيير مجموعة العوامل أو الفترة أو بناء المحافظ أو نافذة بيتا أو أصول الاختبار أو الأوزان. والبحث بين عوامل وفترات فرعية ومواصفات كثيرة يضيف مشكلة الاختبارات المتعددة. كما أن اختبار سعر مخاطر مقدّر واحد لا يلخص أخطاء التسعير المشتركة لكل الأصول. وضّح هل النتيجة ارتباط مشروط، أو اختبار تسعير قائم على نموذج، أو تنبؤ خارج العينة؛ فهذه أوصاف غير قابلة للاستبدال.
في استراتيجية حقيقية أو محاكاة، يجب تكوين التعرضات وأوزان المحافظ بمعلومات كانت متاحة حينها فقط. ويلزم أيضاً تحديد أسعار دخول قابلة للتنفيذ، ومعدل دوران، وتكاليف تداول، وتمويل، وسعة، وقاعدة لإعادة الموازنة. بيتا العامل تقدير للتعرض؛ ومتوسط \(\lambda\) ليس عائد محفظة تحصل تلقائياً على علاوة بيتا هذه. راجع الأدلة حول تحميلات العوامل ونماذجها، والأخطاء المعيارية المتينة وHAC، ومعاملات المعلومات الرتبية.
توثيق التصميم بما يسمح لباحث آخر بإعادة إنتاجه
تحدد النتيجة القابلة للتفسير أصول الاختبار وعوائد العوامل وسلسلة العائد الخالي من المخاطر إن استُخدمت ووحدات العوائد وتواتر التواريخ وفترة العينة. كما توضح كيفية تقدير كل بيتا، وما إذا كانت نافذة المرحلة الأولى تتداخل مع فترة اختبار الثانية، والأصول الداخلة في كل تاريخ، ومعالجة العوائد المفقودة وتغير العضوية، ووزن المقاطع، وإدراج الثابت أو تقييده.
للاستدلال، اذكر العدد الكامل \(T\) للميول الخاصة بالتواريخ، ومتوسطها وتشتتها عبر الزمن، ومقدّر الخطأ المعياري، وعرض نطاق HAC إن وجد، وأي تصحيح لتقدير بيتا، والخيارات المتعلقة بالعينة المحدودة. واعرض تشتت بيتا وملاءمة المقطع العرضي إلى جانب إحصاءات t؛ فكثرة الأصول لا تعوض تشابه التعرضات الشديد. قارن نوافذ بديلة معقولة وتعريفات للعوامل وبناء أصول الاختبار من دون اختيار النسخة التي تصادف أن تعطي أصغر قيمة p.
الطريقة الأصلية وتطبيقاتها أمثلة، وليست ضماناً بأن كل مجموعة بيانات حديثة تحقق افتراضاتها. تتناول جوانب مختلفة من التصميم ورقة فاما وماكبيث لعام 1973، واختبارات فاما وفرنش المقطعية لعام 1992، وتحليل شانكن لتسعير بيتا، وتحليل جاغاناثان ووانغ التقاربي، ومقارنة شانكن وتشو لمقدّرات تسعير بيتا، وطريقة نيوي–ويست لتغاير HAC. اقرأ الافتراضات إلى جانب المعامل المبلّغ عنه.
أسئلة شائعة
Q1هل انحدار فاما–ماكبيث اختبار سببي؟
لا. فهو يقدّر ارتباط التعرضات المقدرة بالعوائد ضمن نموذج التسعير وتصميم أصول الاختبار المختارين. ويتطلب التفسير السببي حجة مستقلة للتحديد.
Q2هل تؤدي إضافة أصول أكثر دائماً إلى تقدير أدق لسعر المخاطر؟
لا. قد تحسن الأصول الإضافية المقطع العرضي لتاريخ ما، لكن الدقة تعتمد أيضاً على مدى اختلاف بيتا بينها، ودقة تقدير بيتا، وعدد التواريخ الداخلة في المتوسط.
Q3متى أستخدم خطأً معيارياً من نوع HAC؟
فكّر فيه عندما يحتمل وجود تغاير تباين أو اعتماد تسلسلي في سلسلة أسعار المخاطر الخاصة بالتواريخ، كما في العوائد المتداخلة. اذكر نافذة الإبطاء، وتذكّر أن HAC لا يصحح خطأ تقدير بيتا في المرحلة الأولى.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
في الإجراء القياسي ذي المرحلتين، ماذا يقدّر ميل المرحلة الثانية في التاريخ t؟
اختر إجابة لرؤية الشرح
معجم الخيارات
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
اقرأ الدليل المتعمقHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
اقرأ الدليل المتعمقStochastic discount factorA random variable that weights future payoffs by time and state value to produce today's price; asset returns satisfy its pricing moment condition.
اقرأ الدليل المتعمق