

AMM أم دفتر أوامر؟ كيف تتكوّن أسعار DEX
تعرّف إلى الفرق بين التسعير من أرصدة مجمّع AMM والتنفيذ عبر عروض دفتر الأوامر، وكيف يؤثر حجم الصفقة والعمق والرسوم في السعر القابل للتنفيذ.
في هذا الدليلطريقتان مختلفتان لعرض السيولة
ملخص موجز
قد يستخدم سوقا DEX الرمزَين نفسيهما، لكن طريقة عرضه للسيولة تحدد كيف يتحول طلبك إلى سعر تنفيذ. في AMM تتفاعل مع أرصدة مجمّع وصيغة تسعير؛ وفي دفتر الأوامر تستهلك عروض شراء وبيع منشورة. لذلك لا يكفي النظر إلى سعر لحظي واحد لمقارنة الصفقتين.
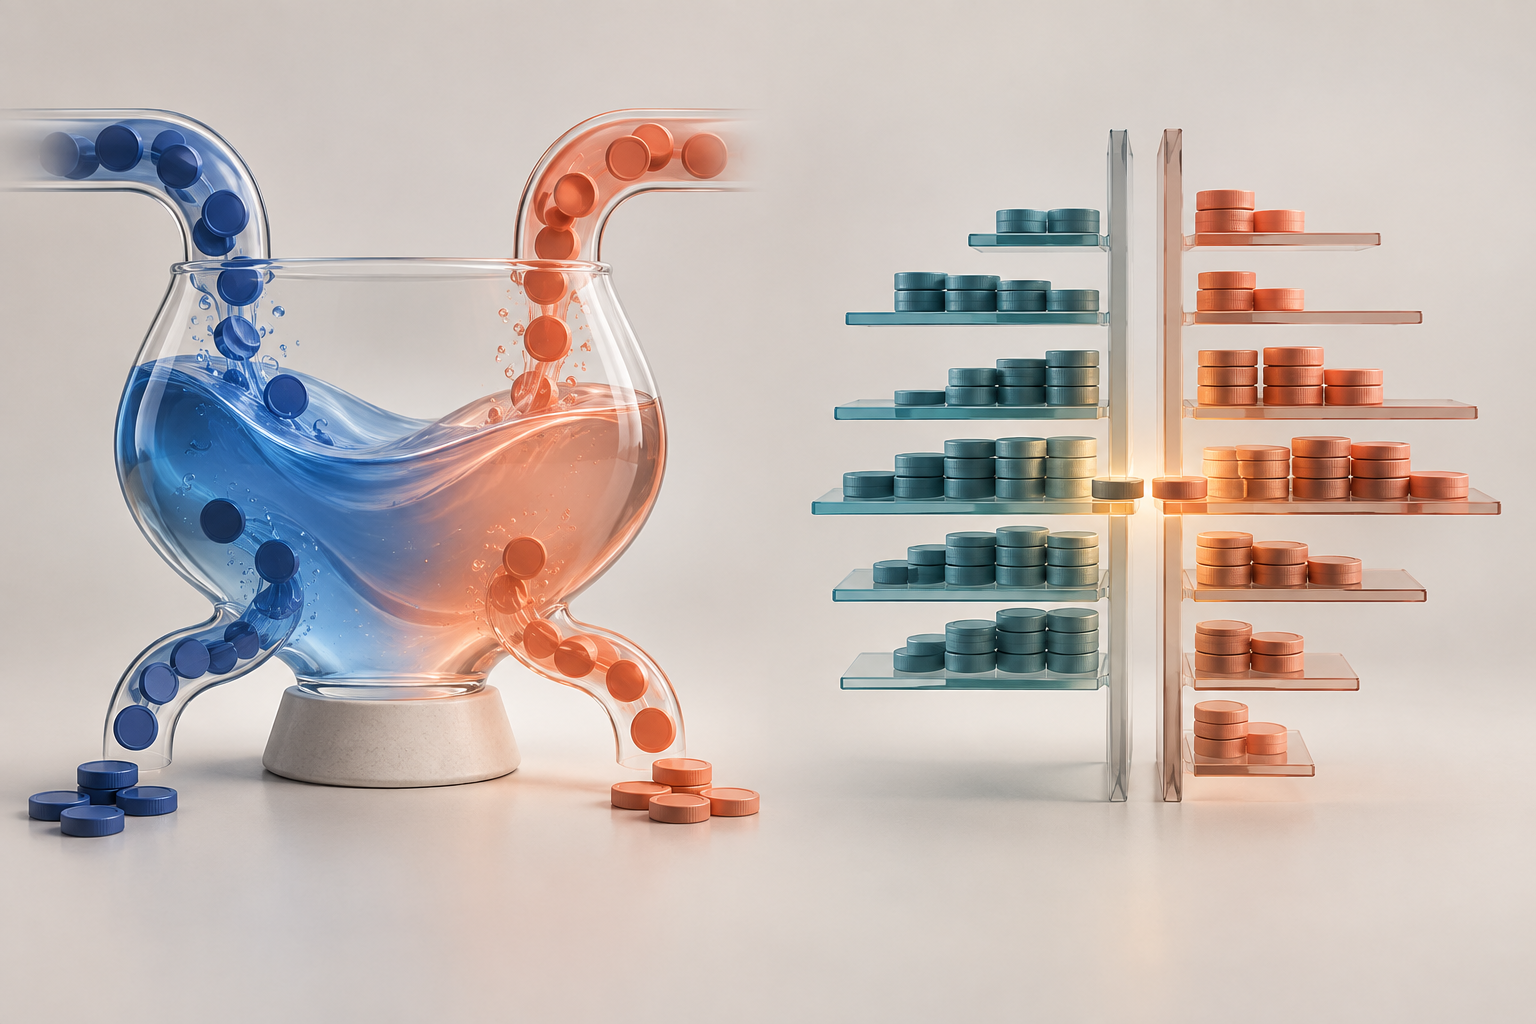
طريقتان مختلفتان لعرض السيولة
السعر القابل للتنفيذ ليس رقمًا مستقلًا عن حجمك. ففي سوق صانع السوق الآلي (AMM)، تودع أطراف أخرى أصولًا في مجمّع، ويحسب العقد مقدار ما يمكن مبادلته وفق حالة ذلك المجمّع وقواعده.
لا يلزم أن تنتظر عرض بيع منفصلًا يطابق طلب الشراء؛ فالصفقة تغيّر رصيدَي المجمّع ونسبة السعر بينهما.
تشرح وثائق المطورين طريقة عمل Uniswap بوصفها نموذجًا يعتمد على مجمّعات بدل دفتر الأوامر.
أما دفتر الأوامر فيجمع أوامر شراء (عروض طلب) وأوامر بيع (عروض عرض) عند مستويات سعرية مختلفة. يرسل المتداول أمرًا يحدد الكمية ونوع التنفيذ، ثم يطابقه محرك السوق مع عروض مقابلة متاحة.
توثّق Hyperliquid دفتر الأوامر لكل أصل وتذكر أن المطابقة تتبع أولوية السعر ثم الوقت؛ وقد تختلف قواعد منصة أخرى.
كلا النموذجين يستطيع إظهار سعر، لكن أحدهما يحسبه من منحنى أرصدة والآخر يجمع عروضًا فردية.
كيف يسعّر مجمّع AMM المبادلة
في نموذج Uniswap v2 ذي حاصل الضرب الثابت، نرمز إلى رصيدَي الأصلين بـ x وy، وتكون العلاقة x × y = k. إذا سحب المتداول ETH من المجمّع، فعليه إدخال كمية من USDC تجعل حاصل الضرب ثابتًا وفق النموذج.
نسبة الرصيدين تعطي سعرًا حديًا تقريبيًا قبل الصفقة، لكن متوسط سعر المبادلة يتحرك أثناء تنفيذها. كلما كبرت الكمية المطلوبة نسبةً إلى العمق المتاح، اتجه المتوسط بعيدًا عن نسبة البداية؛ وهذا هو تأثير الصفقة في السعر.
لا تعني هذه الصيغة أن كل AMM يستخدم المعادلة نفسها. ففي السيولة المركّزة، يختار مزوّد السيولة نطاقًا سعريًا، وتعمل السيولة داخل ذلك النطاق بطريقة مختلفة عن افتراض أن كل الرصيد موزع على كامل المجال.
كما أن مجمّعًا واحدًا ليس بالضرورة كل المسار؛ إذ قد تجمع واجهة تداول السيولة من عدة مجمّعات أو تقسم المعاملة. اقرأ السعر المعروض مع حجمك ومسارك، لا باعتباره سعرًا ثابتًا متاحًا لأي كمية.
كيف يحوّل دفتر الأوامر العروض إلى تنفيذ
في دفتر الأوامر، أعلى سعر يقدمه مشترٍ هو أفضل طلب شراء، وأدنى سعر يطلبه بائع هو أفضل عرض بيع. الفرق بينهما هو الفارق السعري.
عندما تريد شراء كمية كبيرة فورًا، يبدأ التنفيذ عادةً من أدنى عرض بيع ثم ينتقل إلى مستويات أعلى إذا لم تكفِ الكمية عند المستوى الأول. لذلك قد يختلف متوسط تنفيذك عن أفضل عرض ظاهر، حتى لو لم يتغير دفتر الأوامر أثناء العملية.
الأمر المحدد يضع حدًا للسعر الذي تقبله، لكنه لا يضمن أن يجد طرفًا مقابلًا أو أن يُنفّذ كاملًا. ويمكن لأمر سوق أن ينفذ بسرعة عبر عدة مستويات، لكنه لا يضمن سعرًا واحدًا لكل الكمية.
تشرح وثائق أنواع أوامر Hyperliquid خيارات مثل market وlimit وGTC وIOC وpost-only؛ وهذه أسماء وقواعد خاصة بتلك المنصة.
السعر الظاهر في واجهة ما قد يكون أفضل مستوى فقط، لا تكلفة صفقتك الكاملة.
مقارنة افتراضية لشراء 100 ETH
لنفترض مجمّع AMM مبسّطًا يبدأ بـ 1,000 ETH و2,000,000 USDC، أي نسبة أولية قدرها 2,000 USDC لكل ETH. نطلب إخراج 100 ETH، فيتبقى 900 ETH.
للحفاظ على x × y = 2,000,000,000، يجب أن يصبح رصيد USDC نحو 2,000,000,000 ÷ 900 = 2,222,222.22؛ أي أن المشتري يدخل نحو 222,222.22 USDC. متوسط التكلفة 2,222.22 USDC لكل ETH، أعلى بنحو 11.11% من النسبة الأولية.
هذا نموذج بلا رسوم أو تكلفة شبكة.
ولنفترض، بصورة مستقلة، دفتر أوامر افتراضيًا له أفضل طلب شراء عند 1,999 USDC وأفضل عرض بيع عند 2,001، فيكون المنتصف 2,000. يتضمن جانب البيع 20 ETH عند 2,001 و30 عند 2,010 و50 عند 2,030.
إذا بقيت الأحجام المنشورة متاحة، فشراء 100 ETH يكلف 20 × 2,001 + 30 × 2,010 + 50 × 2,030 = 201,820 USDC، أي متوسط 2,018.20 لكل ETH أو 0.91% فوق المنتصف. لا يتضمن ذلك رسومًا أو تكلفة شبكة.
هذه ملفات سيولة افتراضية منفصلة، وليست اختبارًا عادلًا لترتيب المنصات أو وعدًا بسعر تنفيذ.
من يوفّر رأس المال ومن يتحمل مخاطره
في AMM، يودع مزوّدو السيولة رمزين في مجمّع كي يتداول الآخرون مقابلهما. قد يحصل المزوّد النشط على جزء من رسوم التداول وفق قواعد البروتوكول ومقدار السيولة المؤهلة.
وفي v3، يمكنه اختيار حد أدنى وأعلى للسعر؛ إذا خرج السعر من النطاق تصبح السيولة أحادية الجانب ولا تكسب رسومًا في تلك اللحظة.
يشرح دليل Uniswap إنشاء مركز سيولة بنطاق سعري وحدود هذا النوع من التمركز.
ليست الرسوم دخلًا مضمونًا، وقد تتغير قيمة المخزون الذي يبقى للمزوّد.
في دفتر الأوامر، يضع مزوّدو السيولة أو صانعو السوق أوامرًا بأسعار وكميات معلنة، وقد يعدلونها أو يسحبونها استجابةً للسوق. يمكن للمتداول رؤية مستويات متعددة، لكن العمق الظاهر ليس عقدًا يضمن بقاء كل أمر حتى وصول معاملتك.
مزوّدو السوق يواجهون مخاطر تغير السعر قبل تعديل عروضهم، كما يواجه مزوّدو AMM مخاطر تغير مخزونهم مع تدفق الصفقات.
يوضح دليل رسوم مزوّدي سيولة Uniswap أن حصة الرسوم تذهب إلى مراكز السيولة النشطة وفق قواعد البروتوكول.
لا تقارن العائد من الرسوم دون مقارنة رأس المال المعرض للمخاطر وشروط السوق.
افصل بين السعر والتأثير والانزلاق والرسوم
تأثير السعر هو ما تفعله كميتك بمنحنى AMM أو بمستويات دفتر الأوامر التي تستهلكها. أما الانزلاق السعري فيصف التغير بين سعر أو ناتج متوقع عند إعداد الصفقة وبين التنفيذ الفعلي.
قد تتضمن واجهة التداول بالفعل تأثير الحجم في عرضها الأولي، ثم تتغير النتيجة قبل التنفيذ.
يوضح دليل Uniswap الفرق بين تأثير السعر والانزلاق أن المصطلحين ليسا مترادفين، وقد تختلف طريقة الحساب بين الواجهات.
أضف إلى ذلك رسوم التداول وتكلفة الشبكة، وأي تكلفة واجهة أو رسوم خاصة بالأصل. في AMM قد تحدد الرسوم التي يدفعها المتداول ومقدارها قواعد المجمّع والإصدار، وتتوزع رسوم مزوّدي السيولة وفق الآلية المعمول بها؛ لا تفترض نسبة موحدة.
وفي دفتر الأوامر قد تختلف رسوم maker وtaker حسب المنصة ومستوى الحساب، وقد لا ينفذ أمر limit أصلًا. قارن الناتج الصافي الذي تتوقعه ومقدار الكمية التي قد لا تُنفّذ، لا السعر قبل الرسوم وحده.
البنية تحدد بعض المخاطر لكنها لا تصنف المنصات وحدها
تتعامل مبادلة AMM على سلسلة عامة مع عقد ذكي، ويمكن لترتيب المعاملات حولها أن يؤثر في بعض النتائج.
يشرح دليل Ethereum عن MEV كيف قد يستفيد منتج الكتلة أو مشارك آخر من إدراج المعاملات أو استبعادها أو تغيير ترتيبها؛ ومن الأمثلة المعروفة وضع صفقات حول مبادلة ظاهرة.
حدّ الإخراج الأدنى قد يرفض نتيجة أسوأ من الحد الذي قبلته، لكنه لا يضمن تنفيذًا بسعر معين أو يمنع كل أشكال MEV.
ولا يكفي وصف السوق بأنه «دفتر أوامر» لاستنتاج أن كل خطر زال. فقد تختلف أماكن تشغيل المطابقة، وتسوية الأصول، وحفظها، وإتاحة دفتر الأوامر؛ وبعض دفاتر الأوامر نفسها تعتمد على بنية سلسلة أو منصة معينة.
افصل بين آلية تكوين السعر وبين الوصاية والتسوية ومخاطر العقد أو المشغل. كما أن مخرجات AMM تتأثر بالمسار والنطاق والرمز نفسه، ومخرجات دفتر الأوامر تتأثر بالكمية الموجودة عند مستوياتك ووقت وصول الأمر.
طريقة عملية للمقارنة قبل تأكيد الصفقة
ابدأ بتثبيت جانب الصفقة وحجمها ووقت المقارنة: شراء 100 ETH لا يقارن بسعر بيع وحدة واحدة أو بلقطة من وقت مختلف. اطلب عرض AMM للحجم والمسار نفسيهما، وافتح مستويات البيع في دفتر الأوامر حتى ترى الكمية الكاملة التي ستستهلكها.
سجّل متوسط السعر والناتج الصافي، وليس أفضل سعر أو المنتصف فقط. إذا كانت السيولة الظاهرة قليلة أو متغيرة، أعد التقدير عند حجم أصغر وافحص ما إذا كان يمكن تنفيذ الباقي لاحقًا من دون تكلفة أو مخاطرة إضافية.
بعد ذلك افصل رسوم التداول والشبكة وحدود التنفيذ، وتحقق من الأصل والشبكة والعقد أو السوق الذي اخترته.
قد تكون السيولة المركّزة ذات العمق الفعلي محدودًا بنطاق السعر، وقد يكون دفتر الأوامر رقيقًا رغم وجود أفضل عرض جيد.
هذه مقارنة لآلية السوق وليست توصية بمنصة أو رمز. لمتابعة الموضوع، راجع الأدلة التالية:
أسئلة شائعة
Q1هل دفتر الأوامر يعني أن لكل صفقة بائعًا واحدًا مقابل المشتري؟
ليس بالضرورة. قد تُجزّأ الصفقة الكبيرة بين عدة أوامر أو مستويات سعرية، وقد لا يُنفذ سوى جزء منها. يحدد دفتر الأوامر العروض المتاحة وقواعد المطابقة، لا عدد الأشخاص الذين يقفون خلف كل مستوى.
Q2هل يمكن أن يكون متوسط تنفيذ AMM أسوأ من أفضل عرض في دفتر الأوامر؟
نعم. أفضل عرض قد يخص كمية صغيرة، بينما يستهلك أمر كبير مستويات أعلى. وفي AMM تتحرك نسبة الأصول مع خروج الكمية المطلوبة من المجمّع. قارن الحجم والمسار نفسيهما باستخدام متوسط التنفيذ والناتج بعد الرسوم.
Q3هل أستطيع مقارنة تأثير السعر بين AMM ودفتر أوامر مباشرة؟
يمكن المقارنة باستخدام السعر المرجعي نفسه وحجم الصفقة نفسه، لكن يجب توضيح طريقة الحساب. قد يقاس أثر AMM نسبةً إلى سعر المجمّع قبل الصفقة، بينما يعتمد دفتر الأوامر على أفضل عرض أو المنتصف أو معيار آخر. افصل هذا القياس عن الانزلاق والرسوم.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
كيف يكوّن AMM سعر مبادلة في نموذج حوض ذي حاصل ضرب ثابت؟
اختر إجابة لرؤية الشرح
معجم الخيارات
حالة يكون فيها سعر تنفيذ الخيار قريباً من سعر الأصل الأساسي في السوق. قد لا تكون للخيار قيمة جوهرية كبيرة في تلك اللحظة، لكنه قد يحتفظ بعلاوة بسبب الوقت المتبقي وعدم اليقين.
اقرأ الدليل المتعمقخيار الشراءعقد يمنح مشتريه الحق، لا الالتزام، في شراء الأصل الأساسي بسعر التنفيذ وفق شروط العقد. ويتحمل بائع العقد الالتزام المقابل إذا مُورِس الحق وأُسنِد إليه.
اقرأ الدليل المتعمق