

هل تُنشئ الاحتياطيات المصرفية نقودًا؟ القروض والودائع والمضاعف
تعرّف إلى الاحتياطيات المصرفية، وكيف تنشئ القروض ودائع، وافتراضات مضاعف النقود، ولماذا لا تضمن التيسيرات الكمية زيادة ثابتة في النقود أو التضخم.
في هذا الدليلما الاحتياطي المصرفي؟
ملخص موجز
الاحتياطيات المصرفية أرصدة تحتفظ بها بنوك مؤهلة لدى مصرفها المركزي. وينشئ القرض المصرفي عادة وديعة مقابلة للمقترض؛ فهو لا يسلمه احتياطيات المصرف المركزي. مضاعف النقود في الكتب نموذج تعليمي مشروط، وليس توقعًا ثابتًا موثوقًا للإقراض الحديث أو الودائع أو التضخم.
ما الاحتياطي المصرفي؟
في الولايات المتحدة، رصيد الاحتياطيات هو وديعة تحتفظ بها مؤسسة إيداع في حساب لدى أحد بنوك الاحتياطي الفيدرالي. وهو أصل للمؤسسة والتزام على الاحتياطي الفيدرالي. ويمكن استخدام هذا الرصيد لتسوية المدفوعات بين البنوك وإدارة السيولة والوفاء بالمتطلبات التنظيمية المنطبقة. حساب الأسرة الجاري هو مطالبة على مصرفها التجاري، وليس حساب احتياطيات لدى الاحتياطي الفيدرالي. تشرح [الأسئلة الشائعة للاحتياطي الفيدرالي عن أرصدة الاحتياطيات]({source:fedIorbFaq}) من يحتفظ بها ولماذا.
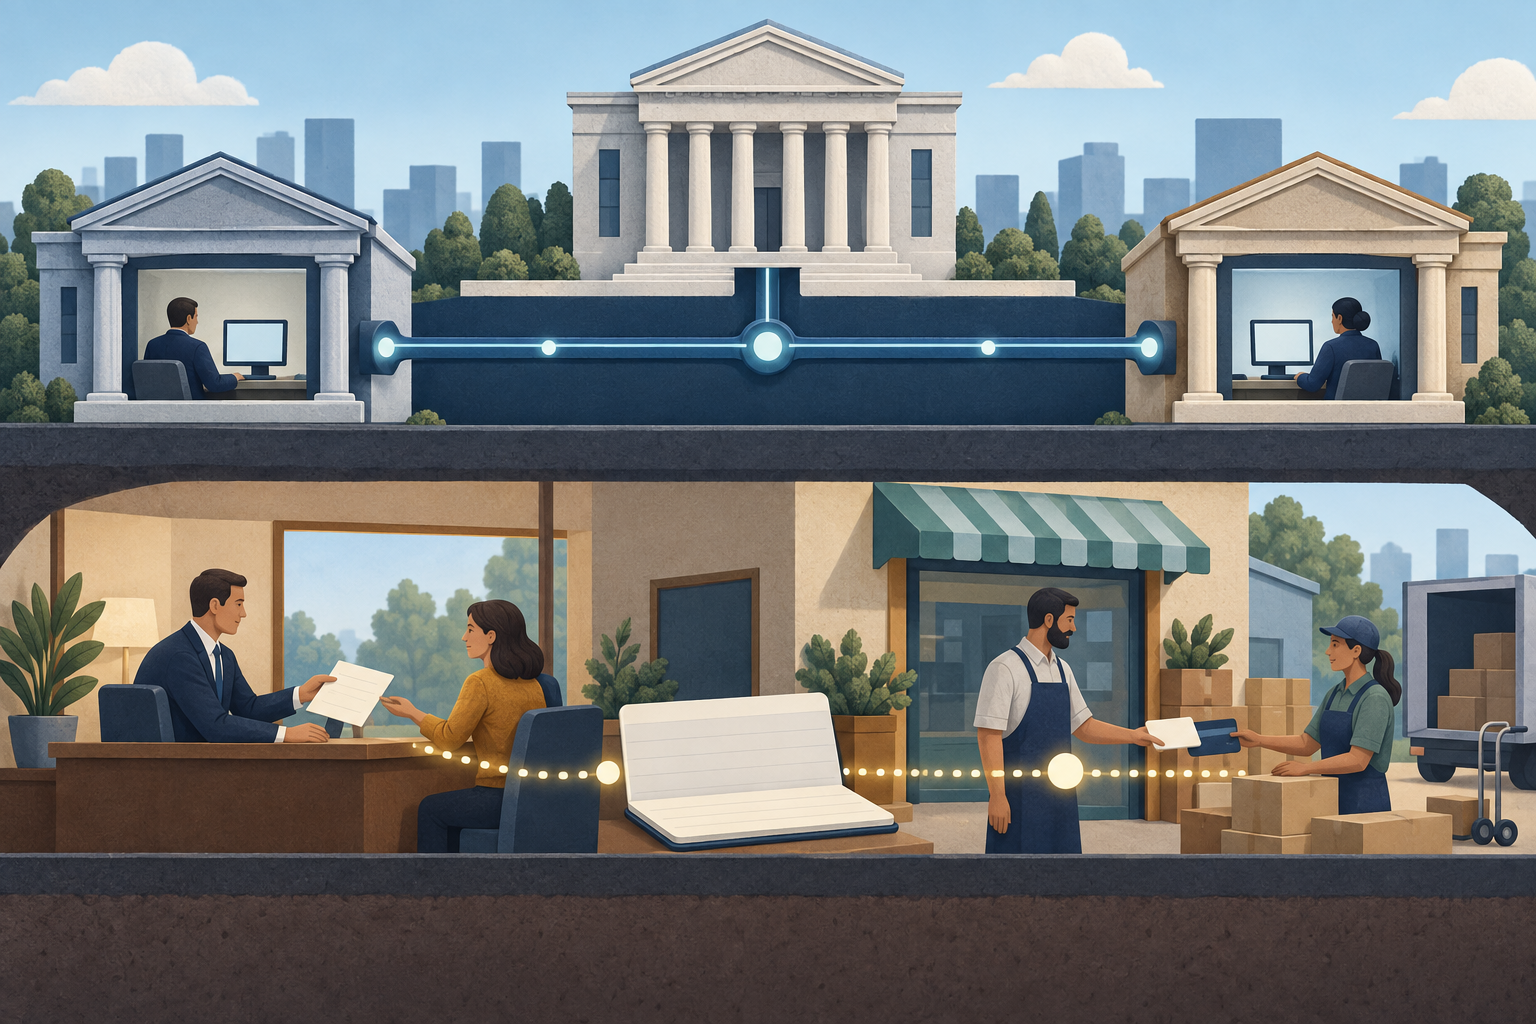
إذا دفع عميل في المصرف A لشخص يتعامل مع المصرف B، تسوّي المصارف الدفعة بتعديل أرصدة احتياطياتها. ينخفض رصيد الوديعة لعميل المصرف A ويرسل المصرف A احتياطيات؛ ويتلقى المصرف B الاحتياطيات ويضيف وديعة إلى حساب عميله. تنتقل الاحتياطيات بين المؤسسات المؤهلة، بينما يتلقى المستفيد وديعة لدى مصرف تجاري. لا يرسل المصرف رصيد احتياطيات إلى أسرة بوصفه الدفعة.
الاحتياطيات والقاعدة النقدية وM1 وM2
تقيس هذه المصطلحات أشياء مختلفة. في إحصاءات الاحتياطي الفيدرالي الأمريكية الحالية، تساوي القاعدة النقدية العملة المتداولة مضافًا إليها أرصدة الاحتياطيات التي تحتفظ بها مؤسسات الإيداع. أما M1 وM2 فيصفان أصولًا محددة شبيهة بالنقود يحتفظ بها الجمهور. يشمل M1 الحالي في الولايات المتحدة العملة التي يحتفظ بها الجمهور والودائع تحت الطلب والودائع الأخرى القابلة للسحب بالشيك وودائع الادخار، مع مراعاة الاستبعادات والتعديلات المحددة في إصدار H.6. ويضيف M2 الودائع لأجل صغيرة القيمة وأرصدة صناديق سوق المال للأفراد، مع تعديلات محددة على أرصدة التقاعد. هذه الفئات والتعديلات تعريفات إحصائية وليست تسميات عالمية. ينشر [إصدار H.6 الحالي]({source:fedH6Current}) مكونات الولايات المتحدة، ويلخص [دليل الاحتياطي الفيدرالي عن عرض النقود]({source:fedMoneySupplyFaq}) هذه المقاييس.
لذلك قد تؤدي زيادة أرصدة الاحتياطيات إلى رفع القاعدة النقدية الأمريكية من دون أن تضيف آليًا المقدار نفسه إلى M1 أو M2. تحتفظ المؤسسات المؤهلة بالاحتياطيات لدى المصرف المركزي؛ وهي ليست الودائع الجارية وودائع الادخار التي تُعدّ نقودًا لدى الجمهور. وتستخدم البلدان الأخرى مجاميع نقدية وأنظمة تسوية خاصة بها، لذا ينبغي مراجعة تعريفات المصرف المركزي المحلي قبل مقارنة السلاسل بين البلدان.
وهذا التمييز يمنع خطأً شائعًا عند قراءة الرسوم البيانية: أرصدة الاحتياطيات والودائع والقاعدة النقدية أرصدة تُقاس في تاريخ معين، أما الإقراض والمدفوعات فتدفقات خلال فترة. تتطلب مقارنة معدلات نموها توحيد التواريخ والوحدات والمعالجة الموسمية والتعريف. لمعرفة مكونات M1 وM2 في الولايات المتحدة، راجع دليل M1 مقابل M2؛ وللاطلاع على نسبة منفصلة تشمل الناتج المحلي الإجمالي الاسمي، راجع دليل سرعة دوران M2.
ماذا يحدث عندما يمنح المصرف قرضًا؟
لنفترض أن مصرفًا وافق على قرض أعمال افتراضي قدره 10,000 دولار. عند إنشاء القرض، يسجل المصرف أصلًا للقرض بقيمة 10,000 دولار ويضيف 10,000 دولار إلى حساب المقترض كوديعة، مسجلًا بذلك التزام وديعة مقابلًا. يستطيع المقترض بعد ذلك استخدام الوديعة لدفع مستحق لمورد. لم يسحب المصرف 10,000 دولار من الاحتياطيات في خزنة ويسلمها للمقترض؛ بل يحصل المقترض على وديعة مصرفية يمكن إنفاقها.
هذا قيد محاسبي مزدوج، وليس ثروة مجانية. يدين المقترض بمبلغ 10,000 دولار وعليه سداده وفق العقد؛ ويحتفظ المصرف بمطالبة قرض ويدين للمقترض بالوديعة. إذا سُدد أصل القرض من وديعة لدى المصرف المُقرض، خفض المصرف أصل القرض والتزام الوديعة معًا. وإذا تم السداد من وديعة لدى مصرف آخر، خفض مصرف الدافع وديعة المقترض، وتلقى المصرف المُقرض احتياطيات التسوية وخفض أصل القرض. وفي الحالتين تنخفض نقود الودائع على مستوى النظام بمقدار أصل القرض. أما مدفوعات الفائدة فهي مختلفة: إنها دخل للمصرف وليست سدادًا لأصل القرض.
تظل المدفوعات مهمة للاحتياطيات. فإذا دفع المقترض لمورد يتعامل مع مصرف آخر، تنتقل الوديعة من مصرف المقترض إلى مصرف المورد، وتسوي الاحتياطيات المبلغ بين المصرفين. وقد ينشأ عن التسوية احتياج إلى تمويل أو سيولة لدى المصرف المقرض. لكن هذا لا يعني أن المصرف أقرض الجمهور الاحتياطيات أولًا. يشرح [دليل بنك إنجلترا عن إنشاء النقود الحديثة]({source:boeMoneyCreation}) قيود القرض والوديعة ودور التسوية المنفصل.
كيف يعمل مضاعف النقود في الكتب؟
يبدأ نموذج تعليمي مبسط بنسبة ثابتة للاحتياطي المطلوب. إذا كانت النسبة 10%، فصيغة مضاعف الودائع الأساسي هي 1 ÷ 0.10 = 10. وفي سلسلة افتراضية مبسطة، يُحتفظ بجزء من وديعة أولى قدرها 100 دولار كاحتياطيات مطلوبة؛ ويُقرض الباقي ثم يُودع في مصرف آخر. ويمكن لتكرار العملية أن ينتج ما يصل إلى 1,000 دولار من إجمالي الودائع في النموذج. ويشمل الإجمالي الوديعة الأولى البالغة 100 دولار؛ ولا يعني ذلك 1,000 دولار من الإقراض الجديد فوقها.
تعتمد هذه النتيجة على افتراضات قوية: أن نسبة الاحتياطي مُلزمة، وألا تحتفظ المصارف باحتياطيات فائضة، وألا يحتفظ الجمهور بنقد خارج المصارف، وأن يُمنح كل قرض ويعاد إيداعه، وأن يكون المقترضون راغبين ومؤهلين ائتمانيًا. ويتطلب النموذج أيضًا تحديد ضخ أولي واضح واتساق تعريف الودائع. إذا تغيرت هذه الافتراضات تغيرت النتيجة. تفيد النسبة في فهم نموذج مقيّد يعتمد على تكرار إعادة الإيداع؛ لكنها لا تَعِد بأن كل دولار إضافي من الاحتياطيات ينتج عشرة دولارات من القروض الجديدة.
لماذا لا يوجد مضاعف حديث ثابت؟
يوازن المصرف عمليًا بين العائد المتوقع من القرض وتكلفة تمويله ومخاطر الائتمان ومركز رأس المال واحتياجات السيولة والمتطلبات التنظيمية. كما يحتاج إلى مقترض راغب ومؤهل ائتمانيًا. وتؤثر هذه القرارات في مقدار ما يقرضه. وبعد تسجيل القرض، يجب أن يتمكن المصرف من تمويل المدفوعات وإدارة السيولة؛ فالاحتياطيات تساعد في التسوية، لكنها ليست مخزونًا تمرره المصارف آليًا إلى الأسر.
يوضح المثال الأمريكي افتراض النموذج التعليمي بجلاء: خفّض الاحتياطي الفيدرالي نسب متطلبات الاحتياطيات إلى الصفر اعتبارًا من 26 مارس 2020. ولم يُلغِ ذلك قيود رأس المال أو السيولة أو الإشراف أو إدارة المخاطر الأخرى، كما أن هذه الحالة لا تصف كل بلد. توثق [صفحة الاحتياطي الفيدرالي عن متطلبات الاحتياطيات]({source:fedReserveRequirements}) التغيير الأمريكي. ويحذر كل من أبحاث الاحتياطي الفيدرالي وشرح بنك إنجلترا من التعامل مع المضاعف البسيط بوصفه وصفًا آليًا لإنشاء النقود الحديثة ({source:fedMoneyMultiplierResearch}, {source:boeMoneyCreation}).
تظل البنوك المركزية تؤثر في الائتمان عبر السياسة النقدية. فتؤثر أسعار السياسة في تكاليف الاقتراض والطلب؛ كما تؤثر تسهيلات السيولة وترتيبات الدفع في كيفية إدارة المصارف للتسوية. وقد يسعى مصرف يتوقع تدفقات خارجة إلى تمويل أو احتياطيات من مؤسسات أخرى أو من المصرف المركزي، وفق الإطار المعمول به. وهذا قيد فعلي على عمليات المصرف، لكنه يختلف عن القول إن كل إقراض ينتظر كومة ثابتة من الاحتياطيات كي تتضاعف أولًا.
ما الذي يغيره التيسير الكمي؟
عندما يشتري مصرف مركزي ورقة مالية، يدفع عبر إضافة رصيد إلى حساب احتياطيات أحد المصارف. وإذا كان البائع مصرفًا، يكون التغيير المبسط في الميزانية العمومية عملية مبادلة: يحتفظ المصرف بمزيد من الاحتياطيات وأوراق مالية أقل. ولا تضيف هذه العملية وحدها وديعة عميل إلى التزامات المصرف. ويصف الاحتياطي الفيدرالي شراءه سندات الخزانة بأنه يزيد الاحتياطيات في النظام المصرفي ({source:fedIorbFaq}).
أما إذا كان البائع جهة غير مصرفية، مثل صندوق تقاعد، فتختلف التسوية في الجانب الخاص. يتخلى البائع عن ورقة مالية ويتلقى وديعة لدى مصرفه؛ ويتلقى المصرف احتياطيات ويسجل التزامًا جديدًا بوديعة العميل. في هذا المثال المبسط، يرتفع كل من أرصدة الاحتياطيات ووديعة الجهة غير المصرفية. وتعتمد السلسلة الدقيقة على هوية البائع وكيفية التسوية، لذا فإن عبارة «التيسير الكمي يزيد الاحتياطيات» لا تحدد وحدها التغير في كل مقياس للنقود الواسعة ({source:boeMoneyCreation}).
التيسير الكمي إجراء من إجراءات السياسة يهدف إلى تيسير الظروف المالية عبر شراء الأصول. وقد تعتمد آثاره على الأصول المشتراة والبائعين وخيارات المحافظ وأسعار الفائدة والطلب على الائتمان والاقتصاد الأوسع. ولا تعني زيادة رصيد الاحتياطيات وجود مضاعف ثابت للقروض المصرفية أو زيادة مساوية في M2 أو ارتفاع مضمون في أسعار المستهلك. ويتناول دليل أسعار الاحتياطي الفيدرالي والسعر الأساسي جانبًا آخر من انتقال أثر السياسة.
كيف ترتبط الاحتياطيات بسياسة أسعار الفائدة؟
تكتسب الاحتياطيات أهميتها لأن المصارف تستخدمها للمدفوعات، ولأن المصارف المركزية تطبق السياسة النقدية من خلال شروط الاحتفاظ بها. في الولايات المتحدة، يدفع الاحتياطي الفيدرالي فائدة على أرصدة الاحتياطيات لدى المؤسسات المؤهلة. ويستخدم سعر الفائدة على أرصدة الاحتياطيات أداةً للمساعدة في إبقاء أسعار السوق القصيرة الأجل منسجمة مع توجه لجنة السوق المفتوحة الاتحادية. هذا إطار تشغيلي أمريكي وليس نموذجًا عالميًا ({source:fedIorbFaq}).
يرتبط سعر الهدف وسعر الفائدة على أرصدة الاحتياطيات وسعر الإقراض للعملاء لدى المصرف عبر الأسواق والمؤسسات، لكنها ليست السعر نفسه. وقد يؤثر تغيير سعر السياسة في أسعار القروض والطلب على الائتمان من دون أن يحدد آليًا كمية ثابتة من القروض الجديدة. وقد تستخدم المصارف المركزية الأخرى أدوات وأطرافًا مقابلة مؤهلة وقواعد مختلفة لحسابات الاحتياطيات.
قائمة تحقق للادعاءات عن الاحتياطيات ونمو النقود
عندما يقول عنوان إن الاحتياطيات «قفزت» أو إن التيسير الكمي «طبع النقود»، حدّد أولًا السلسلة ووحدتها: أرصدة الاحتياطيات أم القاعدة النقدية أم M1 أم M2 أم مقياس بلد آخر. تحقّق مما إذا كان الحديث عن رصيد في تاريخ معين أم تدفق خلال فترة، وسجّل ما إذا كانت البيانات اسمية أو معدّلة موسميًا أو منقحة. ويفصل أحدث إصدار أمريكي من H.6 أرصدة الاحتياطيات والقاعدة النقدية عن M1 وM2.
بعد ذلك، اسأل أي معاملة غيرت الميزانية العمومية ومن باع الأصل. قد ينشئ القرض المصرفي وديعة؛ وتغير المدفوعات بين المصارف مكان تسجيل الودائع والاحتياطيات؛ وقد تستبدل عملية شراء ورقة مالية الأصول باحتياطيات أو تضيف وديعة لجهة غير مصرفية بحسب البائع. لا تحدد أي من هذه القيود المحاسبية وحدها الإقراض أو الإنفاق أو التضخم مستقبلًا. لتقييم هذه النتائج، افحص ظروف الائتمان وأسعار السياسة وطلب المقترضين ورأس مال المصارف وسيولتها والناتج والأسعار خلال الفترة نفسها.
استخدم مضاعف النقود كنموذج ذي افتراضات معلنة، لا كتوقع منفصل عنها. وينبغي للعبارة الدقيقة أن تحدد البلد والمقياس والفترة والرصيد الأولي والآلية. ومن دون ذلك، يدمج ادعاء «مزيد من الاحتياطيات يعني نقودًا أكثر بعشرة أضعاف» عدة ميزانيات عمومية مختلفة في ادعاء واحد.
أسئلة شائعة
Q1هل تدخل الاحتياطيات المصرفية في M2؟
ليس وفق تعريف H.6 الأمريكي الحالي. تحتفظ مؤسسات الإيداع بأرصدة الاحتياطيات لدى بنوك الاحتياطي الفيدرالي، وتدخل تلك الأرصدة في القاعدة النقدية. أما M2 الأمريكي فيقيس أصولًا محددة شبيهة بالنقود يحتفظ بها الجمهور. وتعرّف البلدان الأخرى مجاميعها النقدية على نحو مستقل.
Q2هل تستطيع المصارف إقراض أرصدة الاحتياطيات للأسر؟
لا. يتلقى العميل وديعة لدى مصرف تجاري عندما يمنحه المصرف قرضًا. أما أرصدة الاحتياطيات فهي حسابات لدى المصرف المركزي ويمكن نقلها بين المؤسسات المؤهلة لتسوية المدفوعات. ويمكن للمصارف الاقتراض والإقراض بطرق تؤثر في التمويل ومراكز الاحتياطيات، لكن الأسرة لا تتلقى رصيدًا في حساب احتياطيات.
Q3هل يضمن التيسير الكمي التضخم؟
لا. يغير التيسير الكمي حيازات أصول المصرف المركزي وأرصدة الاحتياطيات، وقد تزيد المشتريات من جهات غير مصرفية الودائع المصرفية أيضًا. ويتوقف الأثر اللاحق في الإنفاق والأسعار على الظروف النقدية وخيارات المحافظ والطلب على الائتمان والعرض وعوامل أخرى. ونمو الاحتياطيات وحده ليس توقعًا للتضخم.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
عندما يسجل مصرف تجاري قرضًا جديدًا بقيمة 10,000 دولار، ما القيد المقابل المعتاد عند إنشاء القرض؟
اختر إجابة لرؤية الشرح
معجم الخيارات
حالة يكون فيها سعر تنفيذ الخيار قريباً من سعر الأصل الأساسي في السوق. قد لا تكون للخيار قيمة جوهرية كبيرة في تلك اللحظة، لكنه قد يحتفظ بعلاوة بسبب الوقت المتبقي وعدم اليقين.
اقرأ الدليل المتعمقخيار الشراءعقد يمنح مشتريه الحق، لا الالتزام، في شراء الأصل الأساسي بسعر التنفيذ وفق شروط العقد. ويتحمل بائع العقد الالتزام المقابل إذا مُورِس الحق وأُسنِد إليه.
اقرأ الدليل المتعمق