

ما المثبتات المالية التلقائية؟ الضرائب والإعانات والركود
تعرّف على كيفية تخفيف قواعد الضرائب والإعانات القائمة أثر التباطؤ، والفرق بينها وبين التحفيز الجديد، وما لا تستطيع المثبتات التلقائية ضمانه.
في هذا الدليلما المقصود بالمثبتات التلقائية؟
ملخص موجز
المثبتات المالية التلقائية هي قواعد ضريبية وبرامج إعانات تستجيب لتغير الدخل أو الإنتاج أو البطالة بموجب قوانين قائمة. عندما يضعف النشاط، تنخفض المدفوعات الضريبية في الغالب وترتفع بعض الإعانات لمن يستوفون شروطها، ما يساعد على الحد من تراجع الدخل المتاح للأسر والإنفاق الخاص. تخفف هذه المثبتات تقلبات الدورة الاقتصادية؛ لكنها لا تعوض كل الدخل المفقود، ولا تضمن التعافي، ولا تتخذ الشكل نفسه في كل بلد.
ما المقصود بالمثبتات التلقائية؟
تصف كلمة «تلقائية» طريقة استجابة السياسة، لا سرعة وصول كل دفعة. يتغير أثر المثبّت لأن قاعدة ضريبية قائمة أو صيغة إعانة تنطبق عند تغير ظروف الأسر أو الشركات. ولا يحتاج هذا الأثر المحدد إلى قانون جديد خاص بالركود. أما التخفيض الضريبي المحدد المدة أو المبلغ المسترد لمرة واحدة الذي يقره قانون جديد، فهو إجراء مالي تقديري حتى لو كان المقصود منه دعم النشاط أثناء التباطؤ.
للنمط المعتاد جانبان. عندما يضعف الإنتاج والدخل، تميل الالتزامات والتحصيلات الضريبية إلى الانخفاض عما كانت ستبلغه لولا ذلك، بينما قد ترتفع نفقات بعض برامج دعم الدخل. وقد تترك هذه التغييرات للأسر موارد بعد الضريبة أكثر مما لو ظلت الضرائب والتحويلات ثابتة. وفي التوسع الاقتصادي، غالبًا ما ينعكس النمط: ترتفع المدفوعات الضريبية مع اتساع القاعدة الضريبية، وقد يقل عدد من يستوفون شروط بعض الإعانات، فيحد ذلك من بعض الإنفاق.
المقارنة هنا مع حالة افتراضية مضادة: ما كان يمكن أن يحدث للضرائب أو الإعانات أو الدخل أو الطلب لولا التغير الاقتصادي؛ وليست وعدًا بأن يحصل كل شخص على دفعة. ويتوقف الأثر الدقيق على القوانين القائمة وشروط الأهلية وكيفية قياس الدخل وهيكل الضرائب والتوقيت الإداري. يشرح [أحدث عرض لمكتب الميزانية في الكونغرس الأمريكي عن المثبتات التلقائية]({source:cboAutomaticStabilizers2026}) الحالة الخاصة بالميزانية الفيدرالية الأمريكية ويفصل الأثر الدوري عن التغييرات التشريعية.
كيف تخفف الضرائب أثر انخفاض الدخل؟
ترتبط ضرائب الدخل عادةً بالدخل الخاضع للضريبة. عندما ينخفض دخل العامل، قد ينخفض أيضًا مقدار الضريبة المستحقة بموجب الجدول القائم. وفي النظام الضريبي التصاعدي، قد يعني انخفاض الدخل فاتورة ضريبية أصغر حتى من دون تغيير المعدلات القانونية. وقد تنخفض أيضًا بعض الاشتراكات الاجتماعية أو الضرائب الأخرى المرتبطة بالدخل عندما تتراجع الأجور أو فرص العمل. وقد تدفع الشركات ضريبة أقل على الأرباح إذا انخفضت أرباحها، لكن توقيت هذا التغير وحساسيته يختلفان باختلاف النظام الضريبي.
الهامش الذي توفره الضريبة هو مقدار انخفاض المدفوعات الضريبية مقارنة بما كان مستحقًا لولا تغير الاقتصاد؛ وليس بديلًا عن الأجر المفقود. فقد يظل دخل العامل المتاح بعد الضريبة أقل رغم انخفاض الفاتورة الضريبية. كما تؤثر الاستقطاعات من الأجر ومواعيد تقديم الإقرارات ونوع الضريبة في وقت ظهور التغير في السيولة لدى الأسر أو في الحسابات العامة. وقد تستجيب القاعدة الضريبية تلقائيًا بينما تتأخر حركة سلسلة الإيرادات المقاسة.
ولا تعمل هذه العلاقة بالطريقة نفسها في كل بلد. فأنظمة الضرائب الثابتة أو التصاعدية أو ضرائب الاستهلاك تنقل تغيرات الدخل بطرق مختلفة. وقد ترتبط الإعفاءات الضريبية بظروف الأسرة أو بالإقرار السنوي، كما أن بعض الرسوم أقل استجابة للدورة من ضريبة الدخل الشخصي. وتخلص دراسة منظمة التعاون الاقتصادي والتنمية عبر البلدان إلى أن تصميم الضرائب والإعانات، بما في ذلك تصاعدية ضريبة الدخل واختبار استحقاق المنافع على أساس الدخل، يحدد مدى حفاظ المثبتات المالية التلقائية على الدخل المتاح. راجع [مقارنة المنظمة للمثبتات التلقائية ودخل الأسر]({source:oecdAutomaticStabilizersHouseholdIncome2019}).
كيف تدعم الإعانات المستحقة الأسر؟
تزيد مدفوعات بعض برامج التحويل عندما يزداد عدد الأشخاص الذين يستوفون شروط الأهلية القائمة. وفي الولايات المتحدة، يذكر مكتب الميزانية أن إعانات التأمين ضد البطالة ومزايا Medicaid ومزايا برنامج المساعدة الغذائية التكميلية SNAP قد ترتفع عندما تكون البطالة مرتفعة نسبيًا؛ إذ يستوفي عدد أكبر من الناس شروط الحصول عليها. وتدعم هذه المدفوعات دخل الأسر، وقد تساعد على استمرار الإنفاق الخاص. وهذا وصف لقواعد البرامج والأنماط الإجمالية، لا ادعاء بأن كل عاطل عن العمل يحصل على البرامج الثلاثة. راجع [تحليل المكتب الحالي لنفقات الإعانات والإيرادات الضريبية]({source:cboAutomaticStabilizers2026}).
وتختلف شروط الأهلية من برنامج إلى آخر. ففي الولايات المتحدة، تُدار برامج التأمين ضد البطالة ضمن ترتيبات اتحادية وعلى مستوى الولايات، وتحدد الولايات كثيرًا من تفاصيل الأهلية في إطار المتطلبات الفيدرالية. ويجب على العامل عمومًا استيفاء قواعد الولاية بشأن عمله أو دخله السابق وسبب انتهاء عمله. وارتفاع البطالة لا يوافق تلقائيًا على مطالبة ولا يضمن مبلغًا ثابتًا. يلخص [دليل وزارة العمل الأمريكية لشروط التأهل للتأمين ضد البطالة]({source:dolUnemploymentInsuranceEligibility}) هذه الشروط. وتستخدم البلدان الأخرى توليفات مختلفة من تأمين البطالة ودعم الأسرة وإعانات السكن والاشتراكات الاجتماعية والإعفاءات الضريبية.
كما أن كل دفعة حكومية لا تعمل مثبتًا تلقائيًا. ففي تقديره لعام 2026، يربط مكتب الميزانية الإيرادات الفيدرالية بفجوة الناتج، وبعض النفقات المختارة — ومنها التأمين ضد البطالة وMedicaid وSNAP — بفجوة البطالة. ويستبعد برامج تحويل أخرى مثل الضمان الاجتماعي، لأنها لا تبدو دورية بما يكفي وفق منهجيته. لذلك يظل التقدير أضيق من شبكة الأمان الاجتماعي بأكملها. الوضع القانوني لبرنامج ما، وما إذا كان محلل يحتسبه مثبتًا دوريًا، مسألتان منفصلتان. {source:cboAutomaticStabilizers2026}
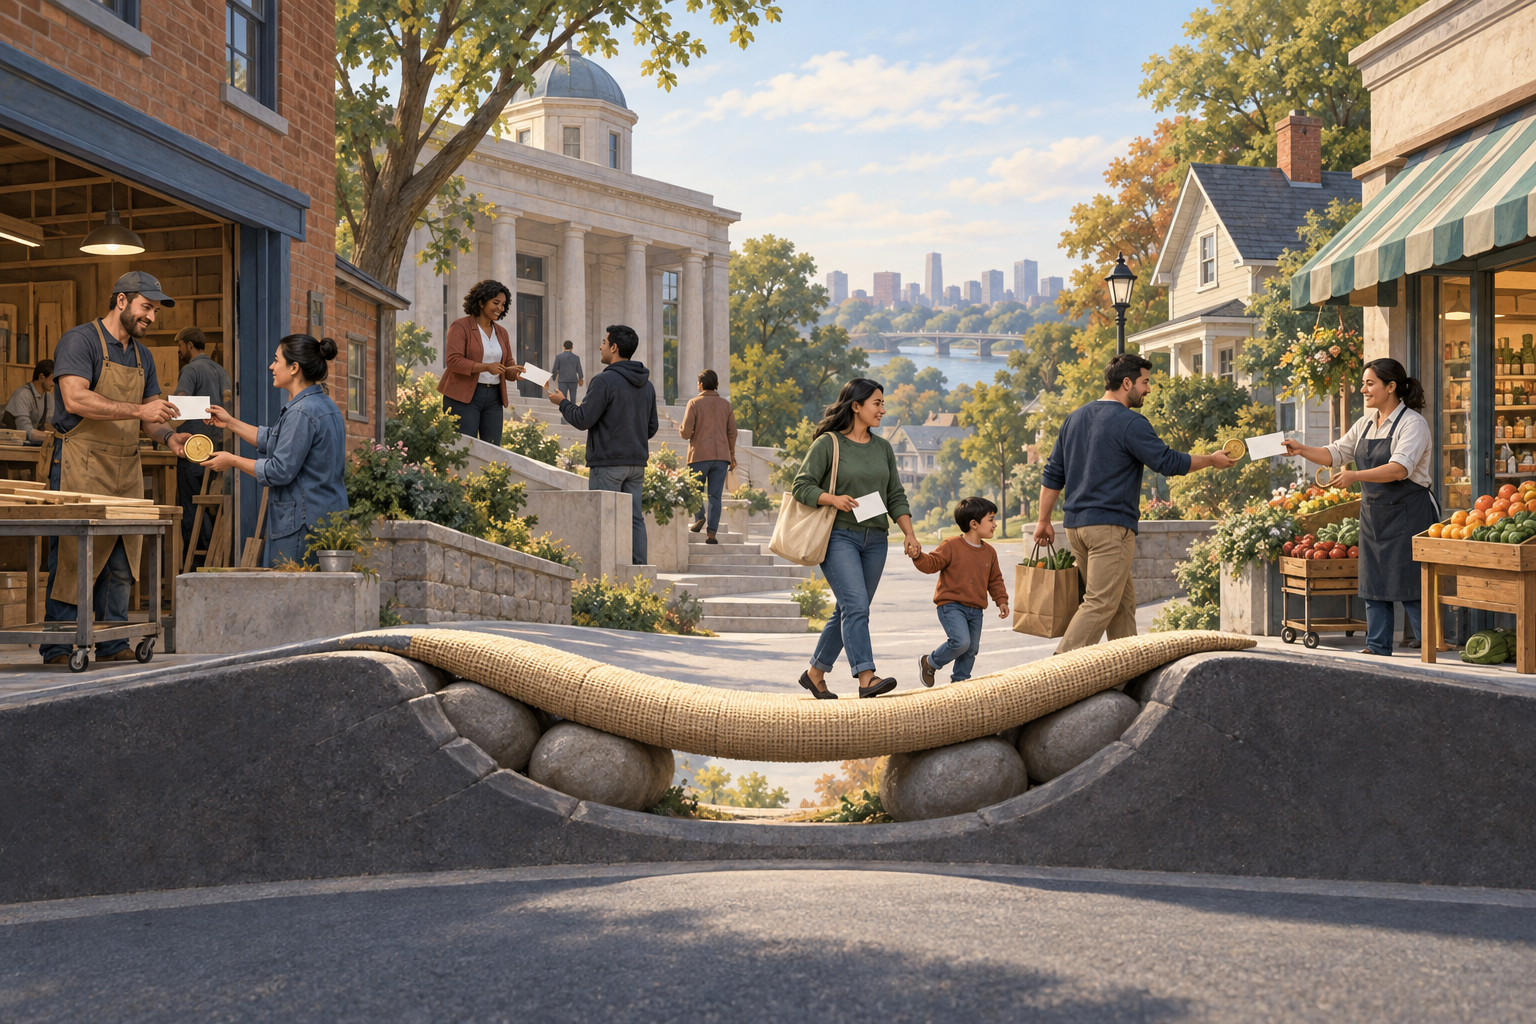
مثال افتراضي على تخفيف أثر انخفاض الدخل
يمكن تلخيص الحساب كما يلي:
التغير في الموارد المتاحة = التغير في دخل السوق − التغير في الضرائب + التغير في التحويلات
لنفترض أن دخل أسرة انخفض بمقدار 1,000 دولار خلال فترة افتراضية. وبموجب الجدول الضريبي القائم، انخفضت مدفوعاتها الضريبية 200 دولار، وارتفعت إعانة مستحقة لها 300 دولار. باستخدام التغيرات بإشاراتها، يصبح التغير في الموارد المتاحة:
−$1,000 − (−$200) + $300 = −$500
ما زالت الأسرة في هذا المثال المبسط أفقر بمقدار 500 دولار، لكن التراجع أقل من صدمة الدخل البالغة 1,000 دولار. ولو لم تتغير الضرائب أو التحويلات، لبلغ الانخفاض المباشر في الدخل المتاح 1,000 دولار. الأرقام افتراضية لتوضيح الحساب فقط؛ فهي ليست مبالغ حالية للضرائب أو الإعانات، ولا تصف كل أسرة، وتفترض أن الأسرة تستوفي شروط الإعانة.
وهذا مثال محاسبي للدخل، لا توقع للناتج المحلي الإجمالي كله. فقد تنفق الأسرة جزءًا من الدخل الإضافي بعد الضريبة أو من الإعانة، أو تدخره، أو تسدد به دينًا، أو تستخدمه لشراء سلع مستوردة. كما تؤثر قرارات الشركات والطاقة الإنتاجية المتاحة في الاقتصاد. يوضح المثال التخفيف الأولي للأثر، لكنه لا يحسب مضاعفًا ماليًا ولا يحدد مقدار تغير الإنتاج.
المثبتات التلقائية مقارنةً بالتحفيز المالي الجديد
يمكن لكل من المثبتات التلقائية والتدابير المالية التقديرية دعم الطلب، لكنهما يعملان بطرق مختلفة. فالمثبتات تنبع من قواعد الضرائب والتحويلات المعمول بها أصلًا. أما استرداد ضريبي جديد أو تخفيض مؤقت لضريبة الرواتب أو تمديد طارئ للإعانات أو اعتماد لأشغال عامة، فيتطلب إجراءً أو تفويضًا جديدًا. ويمكن تصميم التدابير التقديرية لتناسب صدمة معينة، لكن إعدادها وإقرارها وتنفيذها قد يستغرق وقتًا. يميز [عرض صندوق النقد الدولي للسياسة المالية]({source:imfFiscalPolicyBasics}) بين هاتين القناتين.
ولا تعني كلمة «تلقائي» أن الاستجابة فورية أو مستهدفة بدقة تامة. فقد تتطلب بعض الإعانات تقديم طلب ومراجعة للأهلية ومعالجة إدارية، وقد تُسوى الالتزامات الضريبية في وقت لاحق. ويمكن أن تستجيب القاعدة من دون تشريع جديد مع أن الأسر لا تتلقى المال إلا بعد تأخير. وقد يكون الإجراء التقديري أسرع في حالة معينة إذا كان نظام الدفع جاهزًا، لذلك لا تحدد التسميتان وحدهما سرعة كل استجابة.
وتختلف المثبتات التلقائية أيضًا عن السياسة النقدية. فالبنوك المركزية تغير أسعار الفائدة أو تستخدم أدوات نقدية أخرى ضمن ولاياتها؛ وهذه الأدوات ليست جزءًا من آلية الضرائب والإعانات المالية المشروحة هنا. وقد تتفاعل السياستان عبر تكاليف الاقتراض والتضخم والتوظيف والطلب، لكن تغيير سعر الفائدة ليس دفعة إعانة تلقائية.
لماذا قد يتسع عجز الميزانية أثناء التباطؤ؟
عندما تنخفض الإيرادات الضريبية وترتفع نفقات بعض الإعانات، يصبح رصيد الميزانية أضعف مما كان سيصبح عليه لو ظل الاقتصاد عند مستوى مرجعي من الإنتاج والبطالة. لذلك قد يتسع العجز تلقائيًا من دون قانون جديد للإنفاق. وإذا تعزز النشاط، فقد ترتفع الإيرادات وتنخفض بعض نفقات الإعانات الدورية، فيتقلص هذا الأثر التلقائي. ولهذا يعكس العجز المعلن قرارات السياسة والدورة الاقتصادية معًا.
ويقدّر محللو الميزانية الجزء الناتج عن الظروف الدورية بدلًا من رصده مباشرة. يربط مكتب الميزانية الإيرادات الضريبية بفجوة الناتج ونفقات بعض الإعانات بفجوة البطالة، مستخدمًا أساليب إحصائية وتقديرات للناتج المحتمل والبطالة غير الدورية. وقد تخضع هذه المعايير للمراجعة، كما يعتمد الرصيد «المعدل دوريًا» على منهج المؤسسة ونطاق البرامج التي تغطيها. راجع [كيف يقدّر مكتب الميزانية المثبتات التلقائية]({source:cboAutomaticStabilizerMethodology}).
العجز تدفق يُقاس على مدى فترة موازنة؛ أما الدين العام فهو رصيد يُقاس في تاريخ محدد. وقد يضيف ارتفاع العجز الدوري إلى احتياجات الاقتراض، لكن العلاقة بين العجز السنوي ومقياس محدد للدين تتأثر أيضًا بعمليات التمويل والنطاق المحاسبي. يشرح العجز في الميزانية مقارنةً بالدين القومي هذا التمييز. وفجوة الناتج مفهوم تقديري آخر يساعد المحللين على وصف الركود الدوري؛ وهي ليست العجز ولا المثبّت نفسه. راجع فجوة الناتج والناتج المحتمل.
ما الذي لا تستطيع المثبتات التلقائية ضمانه؟
ويُظهر مثال من مقارنة منظمة التعاون الاقتصادي والتنمية لعام 2019 بين 23 اقتصادًا عضوًا نطاق هذه النتيجة. نمذجت الدراسة انخفاضًا بنسبة 0.5% في التوظيف بالقطاع الخاص وانخفاضًا بنسبة 0.5% في الأجور، باستخدام هيكل الدخل في كل بلد عام 2016. وبعد عام من تلك الصدمة المحددة، عوّضت التغيرات المشمولة في الضرائب والاشتراكات الاجتماعية والإعانات ما يزيد قليلًا على نصف تراجع دخل السوق في المتوسط. وتراوحت النسبة المقدرة من قرابة 80% في هولندا وألمانيا وسويسرا إلى أقل من 40% في اليونان واليابان وجمهورية سلوفاكيا. هذه تقديرات سيناريو للدخل المتاح المجمع للأسر، وليست ترتيبًا حاليًا للدول أو توقعًا لركود مستقبلي أو تقديرًا لآثار الاستهلاك والناتج المحلي الإجمالي. راجع [مقارنة منظمة التعاون الاقتصادي والتنمية للمثبتات ودخل الأسر]({source:oecdAutomaticStabilizersHouseholdIncome2019}).
تخفف المثبتات بعض التقلبات في الدخل والطلب؛ لكنها لا تلغي الدورة الاقتصادية. وقد لا تكفي لموازنة صدمة شديدة، وقد تصل إلى بعض الأسر أكثر من غيرها، أو تدعم الدخل من دون الحفاظ على الاستهلاك بالكامل. وتجد أبحاث منظمة التعاون الاقتصادي والتنمية تفاوتًا كبيرًا بين البلدان، وتشير إلى أن استقرار الدخل المتاح لا يعني بالضرورة استقرار استهلاك الأسر بالدرجة نفسها.
كما أن مصدر الصدمة مهم. فعندما ينخفض الطلب، يمكن لانخفاض الضرائب وارتفاع الإعانات المستحقة أن يدعما الإنفاق. لكن اضطرابًا يقلل قدرة الاقتصاد على الإنتاج، مثل فقدان مفاجئ لمدخلات أساسية، لا يمكن إصلاحه بالضرورة عبر تشجيع مزيد من الطلب. وقد يؤدي دعم الطلب الواسع أثناء قيد على العرض إلى زيادة ضغط الأسعار من دون استعادة القدرة الإنتاجية المفقودة. يناقش [تحليل صندوق النقد الدولي للسياسة المالية والاستقرار]({source:imfFiscalPolicySupplyShockLimits}) سبب اختلاف الاستجابة المناسبة بحسب ما إذا كانت التقلبات ناتجة عن الطلب أو العرض.
ويتوقف الأثر أيضًا على تغطية البرامج وتصاعدية الضرائب والإقبال على الإعانات وحجمها وحدود التمويل والأنظمة الإدارية واستجابة الأسر والشركات. ولا يكفي عنوان يقول إن «المثبتات التلقائية زادت العجز» لاستنتاج البرنامج الذي تغير أو المبلغ الذي حصلت عليه أسرة بعينها أو ما إذا كانت السياسة قد منعت ركودًا. فهذه تتطلب بيانات وتعريفات منفصلة.
كيف تفسر ادعاءً عن المثبتات؟
حدد أولًا البلد ومستوى الحكومة والفترة والبرامج. فقد يشير مصطلح «المثبتات التلقائية» إلى نظام واسع من الضرائب والتحويلات، بينما قد لا يشمل التقدير الرسمي للميزانية إلا إيرادات ونفقات اتحادية مختارة. تحقّق مما إذا كان الرقم تقديرًا تاريخيًا مقاسًا أو إسقاطًا أو مقارنة افتراضية، ولا تغفل تاريخ البيانات والافتراضات.
ثم افصل بين ثلاثة أسئلة: أي قواعد غيرت موارد الأسر، وكيف أثرت هذه التغييرات في الميزانية، وإلى أي مدى استجاب الطلب الخاص أو الإنتاج الكلي. يمكن وصف السؤال الأول من قواعد الضرائب والأهلية؛ ويتطلب الثاني بيانات مالية ومنهجًا لعزل الأثر الدوري؛ أما الثالث فيعتمد على الادخار والإنفاق والعرض والظروف النقدية واستجابات أخرى. ولا تجيب قيمة تخص سؤالًا تلقائيًا عن السؤالين الآخرين.
ولشرح موجز، سمِّ قناة الضريبة أو الإعانة، وبيّن ما إذا كانت تعمل بموجب قواعد قائمة أم قانون جديد، وصف النتيجة بأنها تخفيف للأثر لا ضمان. تحقق من أهلية البرنامج وتوقيته قبل تطبيق تقدير إجمالي على فرد. ولمعرفة سياق القياس، قارن معدلي البطالة U-3 وU-6.
أسئلة شائعة
Q1هل تتطلب المثبتات التلقائية قانونًا جديدًا؟
تأتي استجابتها المميزة من قواعد الضرائب والإعانات القائمة أصلًا، لذلك لا يلزم قانون جديد خاص بالركود لكي تحدث تلك الاستجابة. أما الاسترداد الجديد أو التمديد المؤقت للإعانة فهو إجراء تقديري يتطلب قرارًا سياسيًا. وقد تظل المدفوعات الفردية خاضعة لمراجعة الأهلية ووقت المعالجة.
Q2هل تمنع المثبتات التلقائية حالات الركود؟
لا. يمكنها تخفيف بعض الانخفاض في دخل الأسر والإنفاق الخاص، لكن نطاقها وقدرتها على الوصول محدودان بتصميم البرامج والأهلية والتوقيت ونوع الصدمة. وهي لا تضمن التعافي أو نتيجة محددة للناتج المحلي الإجمالي.
Q3هل إعانات البطالة هي المثبّت التلقائي الوحيد؟
لا. قد تستجيب ضرائب الدخل والضرائب الأخرى المرتبطة بالدخل لتغير دخل الأفراد أو أرباح الشركات، وتشمل أنظمة بعض البلدان إعانات البطالة والسكن والأسرة. وتتوقف البرامج التي يدخلها تقدير رسمي على البلد والقواعد ومنهج المحلل.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
لماذا قد يضعف رصيد الميزانية أثناء التباطؤ بفعل المثبتات التلقائية؟
اختر إجابة لرؤية الشرح
معجم الخيارات
حالة يكون فيها سعر تنفيذ الخيار قريباً من سعر الأصل الأساسي في السوق. قد لا تكون للخيار قيمة جوهرية كبيرة في تلك اللحظة، لكنه قد يحتفظ بعلاوة بسبب الوقت المتبقي وعدم اليقين.
اقرأ الدليل المتعمقخيار الشراءعقد يمنح مشتريه الحق، لا الالتزام، في شراء الأصل الأساسي بسعر التنفيذ وفق شروط العقد. ويتحمل بائع العقد الالتزام المقابل إذا مُورِس الحق وأُسنِد إليه.
اقرأ الدليل المتعمق