

MBS TBA与指定池交易:交割前能确定什么?
了解MBS TBA交易中哪些信息暂未确定、48小时规则如何运作,以及指定贷款池为何可能有溢价。
本指南内容MBS交易中的TBA是什么意思?
简短摘要
抵押贷款支持证券(MBS)由一个已确定的贷款池支持。TBA交易让买卖双方先约定远期买卖符合条件的机构MBS,但卖方稍后才指定交割的贷款池或CUSIP。双方仍会先确定证券类别、期限、票息、面值、价格和结算日。指定池交易则在成交时就明确具体贷款池。两个市场通过交割规则相连,但合格贷款池的提前还款特征和价值仍可能不同。
MBS交易中的TBA是什么意思?
TBA是“to be announced”的缩写,意思是“稍后公布”。在美国机构抵押贷款市场,它指针对某一确定类别MBS的远期交易,具体抵押贷款池和CUSIP稍后披露。这不代表买方在价格或交割条件未知时就签约。双方先确定交易条款,之后按照市场通知规则提供贷款池信息。
合约与证券本身是两回事。MBS是已经由抵押贷款组成的证券;TBA则是约定在未来结算日交换某类证券的协议。SIFMA将延期交割合约描述为未来买卖MBS、但成交时尚未向买方披露部分贷款池信息的交易。该市场用于远期交易Fannie Mae、Freddie Mac和Ginnie Mae发行的MBS。具体TBA产品和交割标准因机构、期限、票息和市场规则而异。本文聚焦美国单户住宅机构过手型MBS和统一抵押贷款支持证券(UMBS)市场;私人标签MBS和CMO分层证券结构不同。参见SIFMA的MBS常用市场术语和TBA市场治理及Uniform Practices Manual。
因此,“稍后公布”说的是交易信息何时提供,并不意味着交易后才从头创建底层抵押贷款。卖方可能已经持有合格证券、正在组建可交割贷款池,或计划用抵押贷款组成证券。尚未确定的是合同允许交割范围内的具体贷款池身份。
成交时约定什么,哪些信息留待之后确定?
成交时,买卖双方确定机构或合格产品类别、抵押贷款期限、票息、面值、美元价格和结算日。具体贷款池编号和CUSIP通常稍后通知。对于符合TBA条件的UMBS,Fannie Mae说明,期限、票息、面值、价格和结算日会在成交时确定,而贷款池编号和CUSIP要到48小时日才披露。具体交易仍应以确认书及适用惯例为准。
| 约定TBA时已知 | 通常稍后确定 |
|---|---|
| 机构或合格产品类别 | 具体贷款池或组编号 |
| 抵押贷款期限和票息 | 每个交割池的CUSIP |
| 面值和约定价格 | 贷款池层面的抵押品构成 |
| 合同结算日 | 各贷款池之间的交割面值分配 |
用简化价格例子说明:买方同意按每100美元面值99.50的价格接收面值1,000,000美元。1,000,000美元 × 0.995 = 995,000美元,尚未计入结算调整和交易成本。这个计算展示约定价格的算法,不会识别贷款池、预测未来现金流,也不是实时市场报价。
CUSIP尚未披露并不等于卖方可以交割任意证券。TBA合约绑定标准产品说明和交割条件。机构、期限、票息、数量、价格或结算日不同,不能只因都叫“TBA”就视为等价。应核对完整交易描述,不要只依赖“30年期”或“当前票息”等交易台简称。
交割规则如何让TBA交易成为可能?
在选择最终CUSIP之前,市场可以交易较广泛的一类贷款池,因为只有满足明确交割标准的证券才能分配给合约。SIFMA的Uniform Practices Manual列出通知、结算和“合格交割”指引,涵盖交割产品、贷款池信息、面值、时间安排及结算流程。交易双方也可以另行约定具体条件,因此对标准惯例的概述不能代替实际交易确认书。
这些规则支持一种实务上的同质性假设:符合合同交割条件的贷款池可以被视为足够可比,从而按一个标准价格交易。例如,Fannie Mae和Freddie Mac的UMBS经过标准化,满足条件的任一机构UMBS都可按适用条款交割到统一的TBA市场。标准化有助于多个底层抵押贷款共同形成流动性。
适用于交割不等于投资特征完全相同。即使两池的标示期限和票息相同,借款人贷款余额、地区、房屋自住情况、贷款账龄等抵押品细节仍可能不同,并影响提前还款和预计现金流。合格交割只确认证券符合交易规则,不代表信用、市场、流动性或提前还款风险相同。参见SIFMA现行第8章合格交割指南以及Freddie Mac对TBA合格贷款和特殊特征抵押贷款的说明。
“TBA合格证券”和“TBA交易”也不是同一概念。前者表示某证券可能符合相关TBA合约的交割标准;后者是交易双方达成的协议。一个已指定的贷款池可能适用于相匹配的TBA交割,另一个则可能不在合格范围内。不要假设每只机构MBS都能交割到每笔TBA,应核对证券和合同条款。
48小时日会发生什么?
“48小时日”是结算前的计划节点,卖方在此时向买方提供识别待交割证券所需的贷款池或组别信息。SIFMA的48小时规则以约定结算日前一个营业日及适用截止时间为基准,并非从任意时间点精确倒数48小时。具体通知内容和截止时间取决于市场惯例、沟通渠道、交易双方,以及当时有效的延期或中断通知。
收到通知后,买方可以将贷款池信息与交易描述和交割要求核对。卖方仍须在结算日以合规形式交割,买方也须依条款提供资金。通知迟延或不完整可能影响是否按时交割;具体补救和时间安排由适用惯例及协议决定。请结合现行手册和交易确认书阅读SIFMA的第7章贷款池通知规则。
MBS通知日和结算日按产品类别分别列入日历。不同类别在同一个月未必使用同一结算日,周末和假日也会影响安排。查找“48小时日”时,先确认合约类别及结算日,再查看对应的通知日期和截止时间。SIFMA维护当前MBS通知与结算日历;不要沿用其他年份或类别的日期。
可以把流程分成三个事件:确定TBA条款、在适用通知截止时间前收到贷款池信息、最后在结算日交换证券和资金。第二步确定用什么证券履行交割义务,不会在市场每次波动时重新协商最初价格。
指定池交易与TBA有何不同?
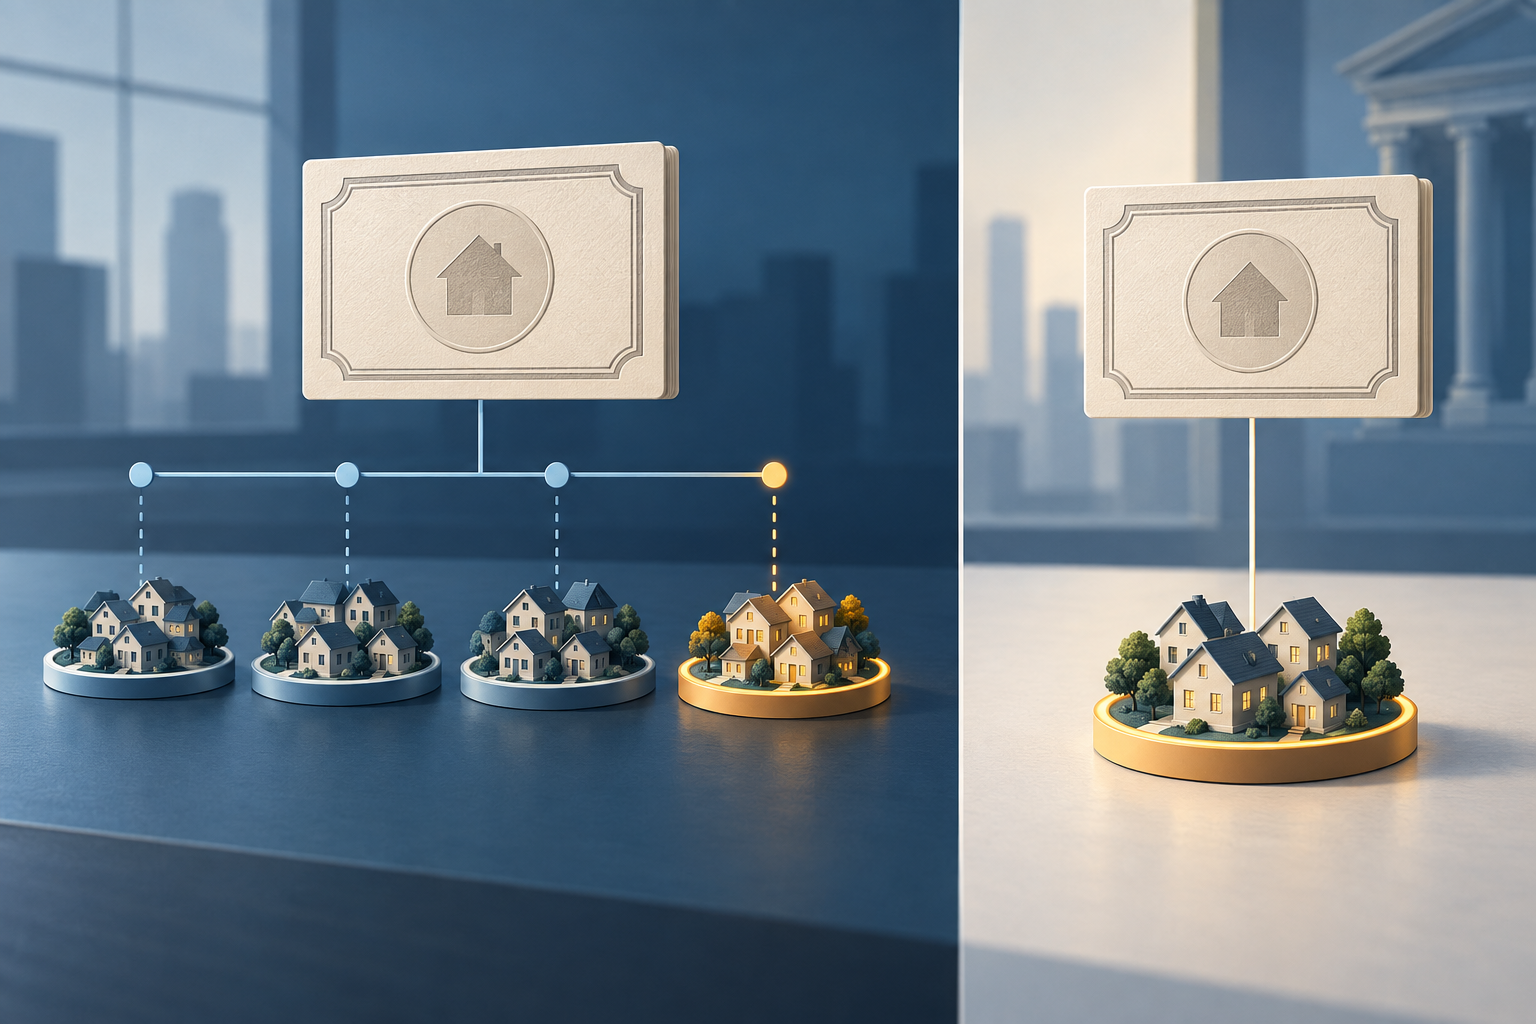
指定池交易在双方成交时就已知道贷款池编号和CUSIP。买方可以先评估明确的抵押品,再确定价格。TBA则先约定符合交割规则的一类证券,具体贷款池稍后指定。Fannie Mae的MBS交易概览说明了这一区别,也指出有额外抵押品价值的指定池可能与可比TBA按不同价格交易。
“指定池”不自动等于“TBA不合格”。CUSIP已知的贷款池仍可能符合相匹配TBA的交割标准。此时卖方可以将其交割到未平仓TBA,或双方从一开始就交易并指定该证券。某些抵押品特征特殊的证券则可能完全不符合TBA交割资格。具体关系取决于产品和合同规则。
两种交易方式改变的是买方在成交时掌握的信息。TBA让买方接触标准化交割类别,而无需挑选单个贷款池。指定池交易则确定贷款池身份,但可能伴随价格差异、较低流动性或分析池级数据的需要。这些名称描述交割证券何时确定及如何定价,并不代表哪一种交易一定更合适。
指定池为何可能有价格溢价?
一些投资者重视贷款池的抵押品特征,因为这些特征可能影响提前还款行为或现金流稳定性。由特定借款人或房产群体构成的贷款池,可能比宽泛的TBA交割类别更受买方青睐。交易商可能因此报出“pay-up”,即高于可比TBA美元价格的额外价格。Fannie Mae列举投资房贷款、较小贷款余额和地域集中等指定池特征。这些例子不是普遍的价值排序,市场估值也会变化。
来看一个纯假设的面值1,000,000美元交易。若可比TBA报价99.50,而指定池有0.25点的pay-up,则示例价格为99.75。四分之一个面值百分点对应2,500美元,尚未计入结算调整和成本。这只是算术示例,不是报价、贷款池表现预测,也不证明指定证券未来表现更好。
Pay-up不是单独的票息,也不是保证的额外回报,而是为市场当时看重的贷款池特征支付较高买入价格。若提前还款与预期不同、抵押贷款利率变化或贷款池更难出售,实际价值可能不符合买方原先的理由。要了解利率敏感性,可阅读利率上升时债券基金价格为何可能下跌和债券久期与凸性指南。
贷款机构为何用TBA对冲抵押贷款业务管线?
贷款机构在发放和结清抵押贷款的同时,可能约定远期出售机构MBS。TBA价格能帮助其在最终贷款池组建完成前管理二级市场价格变化。Fannie Mae说明,贷款机构会用TBA证券对冲抵押贷款业务管线;交易商和投资者也会将其用于融资和组合管理等目的。标准化合约使交易不必等到每个贷款池都确定CUSIP后才开始。
由于未来贷款和最终交割池尚未确定,对冲并不完美。部分借款人可能无法完成贷款,贷款也可能不符合预定入池条件,最终贷款池的特征可能偏离宽泛的TBA类别。TBA价格与某个指定池的价格也可能朝不同方向变化。因此,即便贷款机构持有抵销性的TBA头寸,仍有业务管线落空、基差、提前还款和交割风险。
TBA合约本身不会锁定借款人的抵押贷款利率。贷款报价、利率锁定、贷款机构定价和对冲政策、贷款资格以及费用都是独立环节。MBS市场会影响抵押贷款经济性,但某个TBA报价变化不会机械地变成所有零售贷款报价的同等变化。
投资者对冲时也要注意同样的区别。TBA头寸可能抵销部分广泛的机构MBS价格风险,但不一定抵销特定贷款池的提前还款结构或流动性。仅按面值计算的对冲比例可能忽略久期、票息、结算时间和抵押品的差异。降低一种风险并不意味着其他风险也消失。
比较或结算MBS交易前要检查什么?
先核对交易确认书:机构或产品类别、抵押贷款期限、票息、面值、约定美元价格、结算日,以及交易是TBA还是指定池。若已分配贷款池或CUSIP,再检查其身份、原始与当前面值口径,以及证券是否符合适用交割条件。产品标签和交易台简称不足以解决交易差异。
接着把交易价格与未来抵押贷款现金流价值区分开来。若信息可得,检查当前贷款池因子和已披露的抵押品信息。将指定池pay-up与相同期限和票息的TBA价格比较,并了解哪项贷款池特征支持这项差异。价格溢价可能反映提前还款预期或稀缺性,但不能证明实现收益更高。
最后确认该产品类别的通知和结算日期、适用的贷款池通知截止时间、资金安排及最新操作通知。不要假设所有抵押贷款产品都在每月同一天结算,也不要认为名义上的48小时规则对每笔交易都意味着相同截止时间。操作问题应以最新SIFMA Uniform Practices Manual和双方交易确认书为准。
核心区别很简单:TBA先确定类别、价格和结算条款,之后再指定贷款池;指定池交易在成交时就确认证券身份。交割规则连接两个市场,但抵押品差异、提前还款行为、流动性和结算流程仍然重要。本文说明的是美国机构MBS惯例,不代表所有合约条款或交易建议。
常见问题
Q1进入TBA交易时,我知道CUSIP吗?
通常不知道。双方先约定产品类别和结算条款,卖方之后在适用截止时间前提供贷款池信息。指定池交易则在成交时说明CUSIP。
Q2所有指定池都不符合TBA交割条件吗?
不是。有些指定池符合相匹配TBA的交割要求,另一些具有特殊特征的池可能不符合。是否合格取决于证券及现行交割规则。
Q348小时日是否总是精确倒数48小时?
不是。规则与营业日、适用截止时间和结算惯例有关。应核对合约类别、最新SIFMA日历、通知方式和交易确认书。
资料来源与延伸阅读
报告问题
我们会准备一封包含本文链接的邮件。发送后,Mark 才会收到你的反馈
快速检查
读完指南后,用 3 道题检查一下
问题 01
标准TBA交易约定时,哪项信息通常稍后才确定?
选择答案即可查看解释