

美国机构债与美国国债:担保、收益率与风险
从发行人、法律担保、收益率利差、流动性、税务和市场风险比较美国机构证券与国债。
本指南内容什么是机构证券?
简短摘要
“政府支持”可能指不同的付款承诺。比较机构证券与美国国债时,应先确认谁是债务人、谁担保哪些付款,以及担保之外还剩下什么风险。
什么是机构证券?
机构证券是由美国财政部以外的联邦机构,或政府支持企业(GSE)发行或担保的债务工具。这是一个宽泛类别,并不代表统一的联邦担保。房利美或房地美债券是相应企业的债务;吉利美抵押贷款支持证券(MBS)结构不同:获批发行人汇集抵押贷款,吉利美按项目规则担保特定付款。FINRA债券指南说明了GSE与联邦机构的区别。
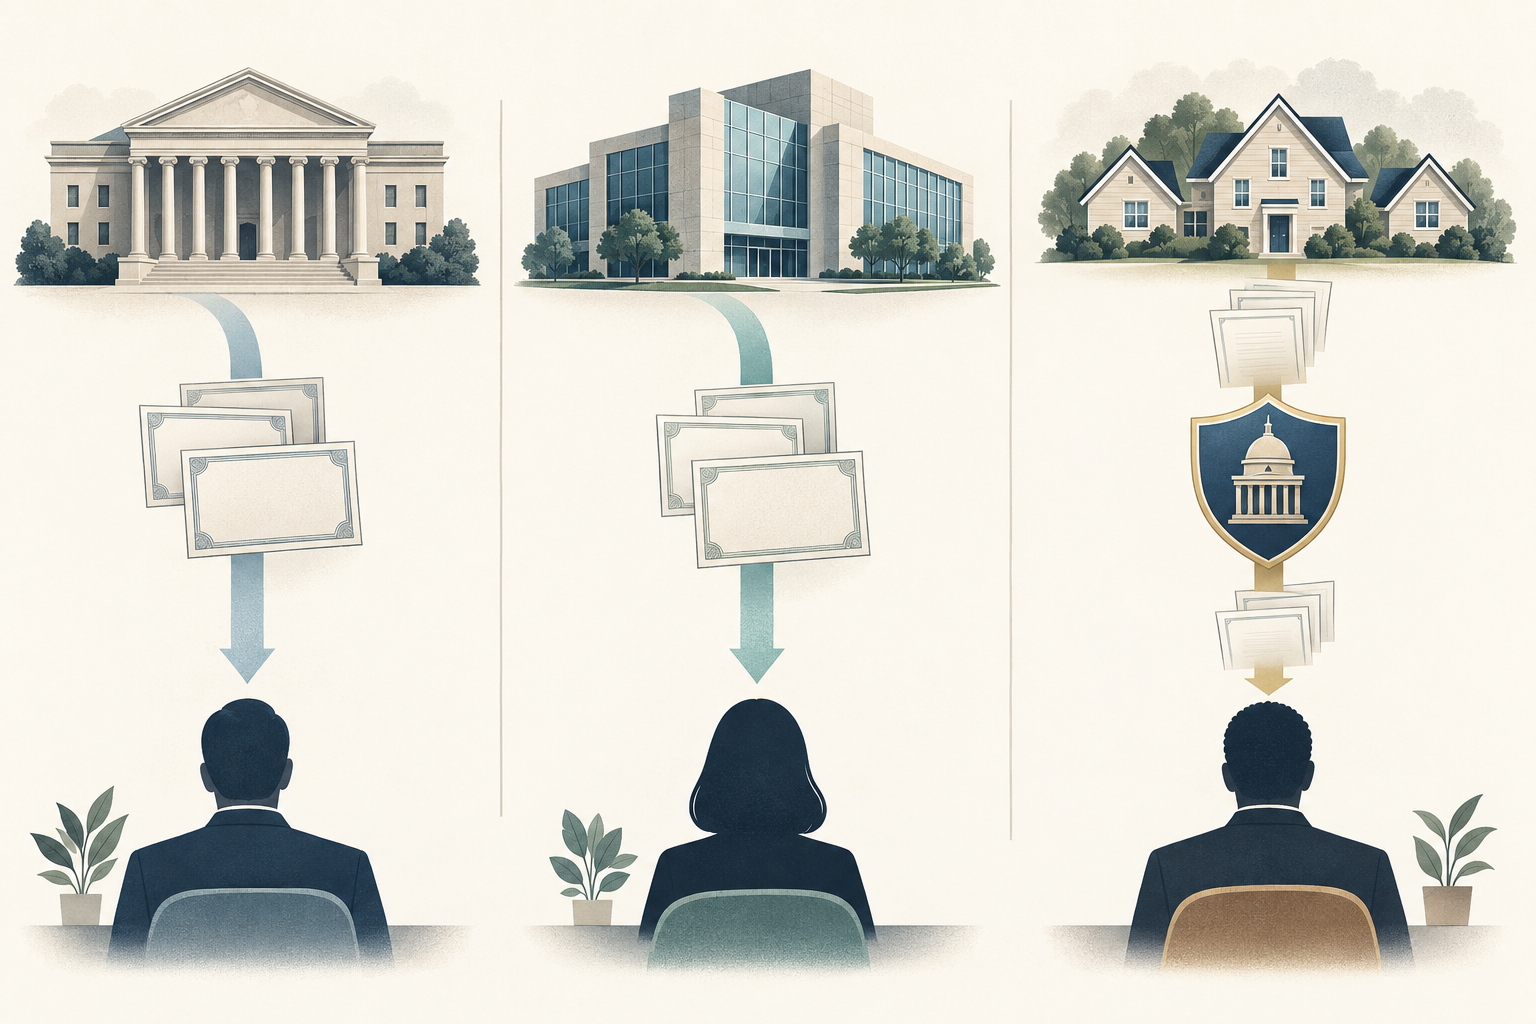
三种不同的付款承诺
可交易美国国债由美国财政部直接发行,以美国政府的信用为支持。符合项目条件的吉利美MBS,其部分本金和利息的按时支付由吉利美按项目指南担保。普通的房利美、房地美或联邦住房贷款银行债务通常是所列企业或银行的债务,不是财政部证券。担保不自动覆盖市场价格、提前还款罚款或转售价格。
房利美和房地美获得支持意味着什么
自2008年9月起,房利美和房地美由FHFA接管管理。根据FHFA,财政部通过优先股购买协议提供财务支持。这说明了当前制度安排,但不等于每只债券都获得美国政府明确的全面信用担保。应查看具体发行文件中的法律义务。
为什么机构债收益率会不同
机构债与相近期限国债的利差不只是违约风险指标。担保范围、现金流时点、赎回或提前还款选择权、流动性、供需、融资、税务和收益率计算方式都可能影响利差。假设收益率分别为4.40%和4.00%,差值是0.40个百分点或40个基点;这不代表每年可靠地多赚40个基点。
匹配现金流与嵌入式选择权
标示的到期日不一定是全部本金实际返还的时间。部分机构债可提前赎回;MBS现金流会因借款人提前还款或再融资而改变。利率下降可能加快提前还款,利率上升可能延长现金流期限。可赎回债券应比较赎回收益率与最差收益率;MBS应查看有效久期和提前还款假设。TBA与指定抵押贷款池比较介绍了交割差异。
担保不能锁定市场价格
担保针对文件写明的付款,并不能固定市场价格。市场收益率上升时,固定利率债券价格可能下跌;到期前卖出可能产生损失。久期可以估算利率敏感度,但不是担保,也无法涵盖所有选择权和利差变化。
流动性与报价
税务与基金结构
读名称前的核对清单
记录发行人、担保人和担保付款、产品类型、到期日与赎回条款、价格与应计利息、收益率口径、成本、久期、利差、流动性、再投资风险和税务。随后比较相似证券。可继续阅读美国国债再发行指南、MBS提前还款与期限延长风险,以及担保债券与资产支持证券。
常见问题
Q1房利美和房地美债券是否由美国政府全面担保?
不要这样假设。除非具体文件规定适用担保,否则债券是所列企业的债务。接管管理和财政部支持不同于明确担保。
Q2吉利美MBS和美国国债一样吗?
不一样。吉利美担保符合条件MBS的特定付款;抵押贷款现金流和市场风险仍存在,而且它不是财政部发行的证券。
Q3机构债的收益率总是高于国债吗?
不是。差异取决于发行、价格、选择权、现金流、流动性、供需、税务和市场。利差不是承诺收益。
资料来源与延伸阅读
报告问题
我们会准备一封包含本文链接的邮件。发送后,Mark 才会收到你的反馈
快速检查
读完指南后,用 3 道题检查一下
问题 01
哪项最准确地描述机构证券?
选择答案即可查看解释