

M1, M2 và tiền cơ sở: mỗi thước đo gồm những gì?
Phân biệt phạm vi M1, M2 và tiền cơ sở của Hoa Kỳ, bước nhảy thống kê năm 2020 và vai trò của dự trữ ngân hàng.
Trong hướng dẫn nàyTrả lời ngắn: ba thước đo, ba ranh giới thống kê
Tóm tắt ngắn
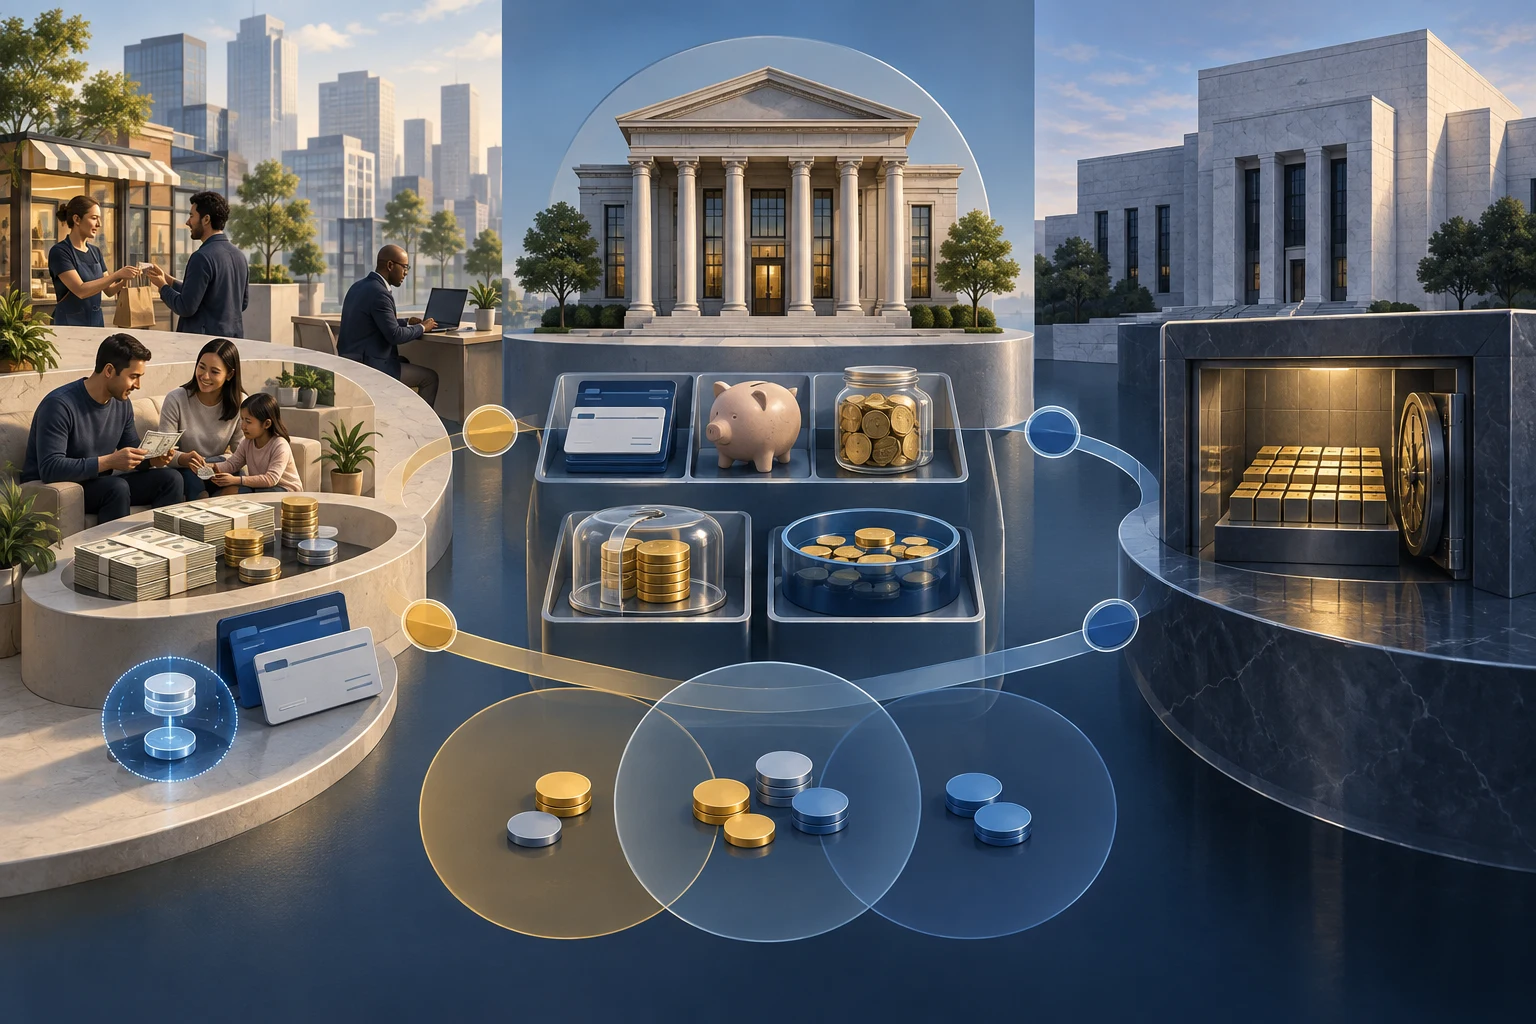
M1, M2 và tiền cơ sở của Hoa Kỳ có phạm vi thống kê khác nhau. M1 nằm trong M2; tiền cơ sở không phải một phần tiền gửi khách hàng được cộng thêm, mà gồm tiền lưu thông và số dư dự trữ ngân hàng tại Cục Dự trữ Liên bang.
Trả lời ngắn: ba thước đo, ba ranh giới thống kê
M1 và M2 theo dõi những nhóm tài sản thanh khoản cụ thể trong khu vực tư nhân. M2 có phạm vi rộng hơn và bao gồm M1, nhưng không đại diện cho toàn bộ tài sản tài chính của hộ gia đình hay doanh nghiệp.
Tiền cơ sở trả lời một câu hỏi khác: lượng tiền mặt đang lưu thông, kể cả tiền mặt trong két của ngân hàng, cộng với số dư dự trữ mà các tổ chức nhận tiền gửi giữ tại Fed. Dự trữ không phải tiền gửi trong tài khoản của khách hàng.
[Bản H.6 mới nhất của Fed]({source:fedH6CurrentMoneyStockMeasures}) nêu định nghĩa và các thành phần của ba thước đo này.
M1 tính tiền mặt công chúng nắm giữ và tiền gửi thanh toán
M1 của Hoa Kỳ gồm tiền giấy, tiền xu nằm ngoài Kho bạc, Fed và két ngân hàng; tiền gửi không kỳ hạn đã điều chỉnh; cùng các khoản tiền gửi thanh khoản khác, trong đó có tiền gửi tiết kiệm.
“Thanh khoản” ở đây là ranh giới thống kê, không phải nhận định rằng mọi tài sản dễ bán đều thuộc M1. Ví dụ, quỹ thị trường tiền tệ bán lẻ nằm trong phần M2 ngoài M1.
Theo định nghĩa hiện hành, tiền gửi tiết kiệm được xếp vào M1 dưới tên gọi tiền gửi thanh khoản khác. Trước thay đổi năm 2020, chúng nằm trong M2 nhưng chưa nằm trong M1.
M2 bổ sung tiền gửi kỳ hạn nhỏ và quỹ thị trường tiền tệ
Bắt đầu từ M1, M2 cộng thêm tiền gửi kỳ hạn có mệnh giá dưới 100.000 USD và số dư quỹ thị trường tiền tệ bán lẻ. Số dư tài khoản IRA và Keogh bị khấu trừ vì các tài khoản hưu trí này có hạn chế rút tiền.
Từ bản H.6 ngày 28 tháng 7 năm 2026, Fed chuyển sang khấu trừ tổng số dư IRA và Keogh ở cấp M2. Trước đó, các số dư này được trừ riêng khỏi tiền gửi kỳ hạn nhỏ và quỹ thị trường tiền tệ.
Hai thành phần nói trên vì vậy được báo cáo cao hơn. Tổng M2 chưa điều chỉnh mùa vụ không đổi, còn M2 đã điều chỉnh mùa vụ được sửa nhẹ. [Phần hỏi đáp kỹ thuật H.6]({source:fedH6TechnicalQAs}) giải thích thay đổi này.
M2 rộng hơn M1 nhưng không phải danh mục mọi khoản tiết kiệm hay tài sản. Cổ phiếu, trái phiếu, tiền gửi kỳ hạn lớn và bất động sản không tự động được đưa vào chỉ vì có thể lưu giữ giá trị.
Tiền cơ sở: tiền lưu thông cộng số dư dự trữ ngân hàng
Trong H.6, tiền cơ sở bằng tiền lưu thông cộng số dư dự trữ của các tổ chức nhận tiền gửi tại Fed. Vì vậy, 20 tỷ USD tiền mặt đang nằm trong két ngân hàng được tính vào tiền cơ sở nhưng không tính vào tiền mặt công chúng nắm giữ trong M1.
Dự trữ là tài sản của ngân hàng và là nghĩa vụ nợ của Fed. Ngân hàng giữ số dư tại Ngân hàng Dự trữ Liên bang để nhận, gửi thanh toán và quản lý thanh khoản. [Câu hỏi thường gặp về lãi suất trên số dư dự trữ]({source:fedIorbFaq}) giải thích vai trò của các tài khoản và lãi suất IORB.
Do đó, không nên đọc tiền cơ sở như số dư tài khoản của người dân. M1 và M2 tính một số khoản tiền gửi mà ngân hàng nợ khách hàng; dự trữ là khoản ghi sổ riêng giữa ngân hàng và ngân hàng trung ương.
Ví dụ giả định: tính cả ba thước đo trong cùng một kỳ
Giả sử tất cả số liệu dưới đây thuộc cùng một kỳ. Đây là các con số hoàn toàn giả định, chỉ nhằm minh họa cách phân loại.
Tiền lưu thông là 300 tỷ USD, trong đó 20 tỷ USD nằm trong két ngân hàng. Nếu dự trữ ngân hàng là 500 tỷ USD, tiền cơ sở bằng 300 + 500 = 800 tỷ USD.
Khi tính M1, cần loại 20 tỷ USD tiền mặt trong két. Tiền công chúng nắm giữ là 280 tỷ USD; cộng 1.520 tỷ USD tiền gửi thanh toán và tiền gửi thanh khoản khác, M1 bằng 1.800 tỷ USD.
Nếu tiền gửi kỳ hạn nhỏ là 250 tỷ, quỹ thị trường tiền tệ bán lẻ là 400 tỷ, còn IRA và Keogh là 50 tỷ USD, thì M2 = 1.800 + 250 + 400 − 50 = 2.400 tỷ USD. Tiền cơ sở không phải “phần đầu” của M1 hay M2.
Vì sao M1 tăng vọt về mặt thống kê vào tháng 5 năm 2020
Tháng 4 năm 2020, Fed bỏ giới hạn liên bang vốn hạn chế một số giao dịch chuyển tiền từ tài khoản tiết kiệm ở mức sáu lần mỗi tháng.
Từ tháng 5, tiền gửi tiết kiệm được tính vào M1 dưới nhóm tiền gửi thanh khoản khác. Fed sửa dữ liệu lịch sử từ mốc này, khiến mức M1 công bố tăng khoảng 11,2 nghìn tỷ USD.
M2 không tăng tương ứng vì tiền gửi tiết kiệm vốn đã nằm trong M2. Bước nhảy này phản ánh thay đổi phân loại thống kê, chứ không phải lượng tiền mới tương ứng được tạo ra trong tháng đó. [Phần hỏi đáp kỹ thuật H.6]({source:fedH6TechnicalQAs}) ghi rõ thời điểm và tác động.
Dự trữ không nhân thành tín dụng theo một hệ số cố định
Ngân hàng không đem số dư dự trữ ở Fed cho hộ gia đình vay trực tiếp. Khi một ngân hàng cho khách hàng ngoài hệ thống ngân hàng vay, ngân hàng ghi nhận khoản cho vay ở tài sản và ghi có một khoản tiền gửi vào tài khoản người vay.
Nếu người vay thanh toán cho khách hàng của ngân hàng khác, dự trữ có thể chuyển giữa hai ngân hàng để thanh toán. [Nghiên cứu của Fed về tăng trưởng tiền gửi trong đại dịch]({source:fedBankDepositGrowthPandemic2022}) mô tả cách các khoản vay cho khu vực phi ngân hàng tạo ra tiền gửi và cách thanh toán được quyết toán.
Nghiên cứu giải thích cơ chế kế toán, chứ không dự đoán mọi khoản vay luôn có cùng tác động. Quyết định cho vay còn phụ thuộc vốn ngân hàng, chi phí huy động, đánh giá rủi ro người vay, nhu cầu vay và lợi nhuận kỳ vọng.
Vì thế, dự trữ tăng không đồng nghĩa M1 hoặc M2 sẽ tăng theo một hệ số cố định. Muốn hiểu lãi suất tác động qua ngân hàng ra sao, xem thêm lãi suất Federal Funds và Prime Rate.
Nghiên cứu cũng phân biệt bên bán trong giao dịch Fed mua chứng khoán: mua từ người bán không phải ngân hàng có thể làm tăng dự trữ tại ngân hàng của người bán và tạo một khoản tiền gửi cho người bán; mua trực tiếp từ một ngân hàng là đổi chứng khoán lấy dự trữ trên bảng cân đối của ngân hàng, không trực tiếp tạo tiền gửi mới cho khách hàng. [Nghiên cứu của Fed về tăng trưởng tiền gửi trong đại dịch]({source:fedBankDepositGrowthPandemic2022}) mô tả cơ chế này.
Stablecoin và những điều các thước đo này không cho biết
Theo cách phân loại H.6 hiện hành, tiền gửi ngân hàng được token hóa được tính theo loại tiền gửi cơ sở: thuộc M1 hoặc phần M2 ngoài M1. Chứng chỉ quỹ thị trường tiền tệ bán lẻ đã token hóa được tính trong cấu phần quỹ thị trường tiền tệ bán lẻ của M2; H.6 không công bố chúng như một loại token riêng. Stablecoin dùng cho thanh toán cũng chưa phải là cấu phần được công bố riêng trong H.6 hiện hành. [Bản H.6 hiện hành]({source:fedH6CurrentMoneyStockMeasures}) và [ghi chú nghiên cứu về các dạng tiền mới]({source:fedNewFormsMoneyAggregates2026}) giải thích cách phân loại này.
Ghi chú do nhân viên Fed công bố ngày 4 tháng 9 năm 2026 chỉ bàn khả năng phân loại stablecoin thanh toán trong tương lai theo cách sử dụng: nếu chủ yếu dùng cho thanh toán hằng ngày, M1 có thể phù hợp; nếu chủ yếu dùng để lưu trữ giá trị ngắn hạn, phần M2 ngoài M1 có thể phù hợp. Tác giả nhấn mạnh đây là nghiên cứu độc lập, không phải chính sách hay quyết định của Fed. [Ghi chú của Fed về các dạng tiền mới]({source:fedNewFormsMoneyAggregates2026}) trình bày các vấn đề này.
Muốn đo lường, cần dữ liệu đáng tin cậy về số token đang lưu hành và cách tránh tính trùng với tiền gửi ngân hàng hoặc tài sản quỹ dùng làm dự trữ. [Ghi chú của Fed về các dạng tiền mới]({source:fedNewFormsMoneyAggregates2026}) trình bày các vấn đề này.
M1 và M2 không đo toàn bộ tài sản, chi tiêu tương lai hay đưa ra dự báo lạm phát tự động. Việc xếp một token vào nhóm thống kê cũng không chứng minh rằng nó giữ được giá neo hay có thể được quy đổi ngay. Xem các rủi ro về giá neo, quy đổi và dự trữ stablecoin và so sánh CPI, PCE cùng GDP deflator.
Câu hỏi thường gặp
Q1Tiền cơ sở luôn nhỏ hơn M1 phải không?
Không nhất thiết. Hai thước đo có phạm vi khác nhau. Tiền cơ sở tính dự trữ và tiền trong két ngân hàng, không nằm trong M1; M1 lại có một số khoản tiền gửi khách hàng không phải dự trữ.
Q2Tổng M2 có đổi khi phương pháp khấu trừ IRA và Keogh thay đổi vào tháng 7 năm 2026 không?
M2 chưa điều chỉnh mùa vụ không đổi. Các thành phần tiền gửi kỳ hạn nhỏ và quỹ thị trường tiền tệ bán lẻ được báo cáo cao hơn, rồi tổng IRA/Keogh được trừ ở cấp M2. Chuỗi đã điều chỉnh mùa vụ được sửa nhẹ.
Q3Dự trữ tăng có buộc ngân hàng phải cho vay nhiều hơn không?
Không. Dự trữ hỗ trợ thanh toán và quản lý thanh khoản, nhưng cho vay còn phụ thuộc vốn, chi phí huy động, đánh giá người vay và nhu cầu tín dụng. Không có hệ số nhân cơ học cố định.
Nguồn và tài liệu đọc thêm
Báo lỗi
Chúng tôi sẽ soạn email kèm liên kết bài viết này. Mark chỉ nhận được báo cáo sau khi bạn gửi email
Kiểm tra nhanh
Đọc xong hướng dẫn? Hãy kiểm tra với 3 câu hỏi
Câu hỏi 01
Vì sao M1 tăng đáng kể vào tháng 5 năm 2020?
Chọn một đáp án để xem giải thích