

Implementation shortfall là gì? Đo tổng chi phí của quyết định giao dịch
Tìm hiểu cách giá quyết định, giá khi lệnh đến, phần đã khớp, phần chưa khớp và phí kết hợp trong implementation shortfall, cũng như điểm khác với slippage và VWAP.
Trong hướng dẫn nàyChỉ nhìn giá khớp không đo được toàn bộ quyết định
Tóm tắt ngắn
Implementation shortfall (IS) so sánh danh mục thực tế sau khi thực hiện quyết định đầu tư với một danh mục giả định có thể giao dịch tại giá quyết định. Chỉ số này tính chi phí của phần đã khớp, ước tính chi phí cơ hội của phần chưa khớp và các khoản phí minh bạch. Trước khi so sánh, hãy cố định thời điểm ra quyết định, thời điểm lệnh đến, dữ liệu khớp và thời điểm định giá phần còn lại. Các mức giá bên dưới là giả định.
Chỉ nhìn giá khớp không đo được toàn bộ quyết định
Một lệnh mua có thể khớp gần giá tham chiếu nhưng vẫn bỏ lại phần lớn khối lượng mục tiêu trong khi thị trường tăng. Lệnh bán cũng có thể khớp tốt ở phần đã bán, nhưng phần còn lại tiếp tục chịu rủi ro khi giá giảm. So sánh giá khớp trung bình với một báo giá chỉ phản ánh phần đã khớp; phép so sánh đó không cho biết chênh lệch giữa danh mục dự định và danh mục thực tế.
IS đo khoảng chênh lệch ấy. Bài viết gốc của Perold trình bày cách so sánh danh mục thực tế với danh mục giả định được xây dựng theo mức giá có sẵn lúc quyết định đầu tư được đưa ra. Trong phân tích chi phí giao dịch, phép so sánh có thể gồm phí minh bạch, chi phí khớp lệnh ẩn và ước tính chi phí cơ hội của phần còn lại chưa khớp. Đây là quy ước đo lường, không phải dự báo rằng một lệnh khác chắc chắn sẽ đem lại một khoản lãi cụ thể.
Ghi lại bốn mức giá và khối lượng mục tiêu ban đầu
Gọi Q là số cổ phiếu mà quyết định đầu tư yêu cầu. Giá quyết định P_D thường là trung bình giữa giá mua và giá bán tại thời điểm đưa ra quyết định giao dịch cho danh mục. Giá khi lệnh đến P_A thường là trung bình giá mua-bán lúc lệnh được chuyển đi để thực thi. Hai thời điểm có thể khác nhau: khoảng trễ giữa quyết định và lúc gửi lệnh khiến thị trường biến động trước khi nhà môi giới nhận lệnh.
Ghi số lượng đã khớp q và giá khớp trung bình gia quyền theo khối lượng P_F. Phần chưa khớp là U = Q − q. Chọn trước giá P_T và thời điểm định giá phần còn lại, chẳng hạn giá đóng cửa vào ngày cuối lệnh có hiệu lực. Giá cuối kỳ không có nghĩa toàn bộ số cổ phiếu chưa khớp đều có thể giao dịch ở mức đó. Đây là mốc định giá phần của quyết định trên giấy chưa trở thành vị thế thực tế.
Giá quyết định và thời hạn định giá xác định con số đang trả lời câu hỏi nào. Nếu thay giá quyết định bằng mức giá khớp đầu tiên sau khi đã biết kết quả, hoặc đổi thời điểm kết thúc sau khi xem đường giá, phép đo sẽ thay đổi. Hãy giữ lại mục tiêu và dấu thời gian ban đầu; nếu quyết định đầu tư thật sự thay đổi, hãy ghi đó thành một lệnh riêng.
Dùng công thức có dấu cho cả mua và bán
Đặt s = +1 cho lệnh mua và s = −1 cho lệnh bán. Với một mức giá khớp trung bình, shortfall tính bằng đơn vị tiền tệ là:
IS = s × [q × (P_F − P_D) + U × (P_T − P_D)] + F
F là hoa hồng, phí sàn và các khoản phí khác được đưa vào phép tính. Mua cao hơn giá quyết định là chi phí; bán thấp hơn giá quyết định cũng là chi phí. Hệ số dấu s giúp dùng cùng công thức cho hai phía. Nếu toàn bộ Q cổ phiếu khớp thì U = 0; nếu không khớp cổ phiếu nào, kết quả chủ yếu đến từ định giá phần còn lại và những khoản phí thực sự bị tính.
Có thể phân rã biến động giá thành độ trễ, khớp lệnh và chi phí cơ hội của phần chưa khớp:
Delay = s × Q × (P_A − P_D)
Execution = s × q × (P_F − P_A)
Unfilled opportunity = s × U × (P_T − P_A)
Các thành phần này cộng lại bằng phần giá trong công thức trực tiếp vì Q = q + U. Chỉ cộng F một lần. Các nhãn cho biết biến động giá nằm giữa những mốc thời gian đã chọn; chúng không chứng minh cá nhân hay quy trình nào gây ra biến động đó.
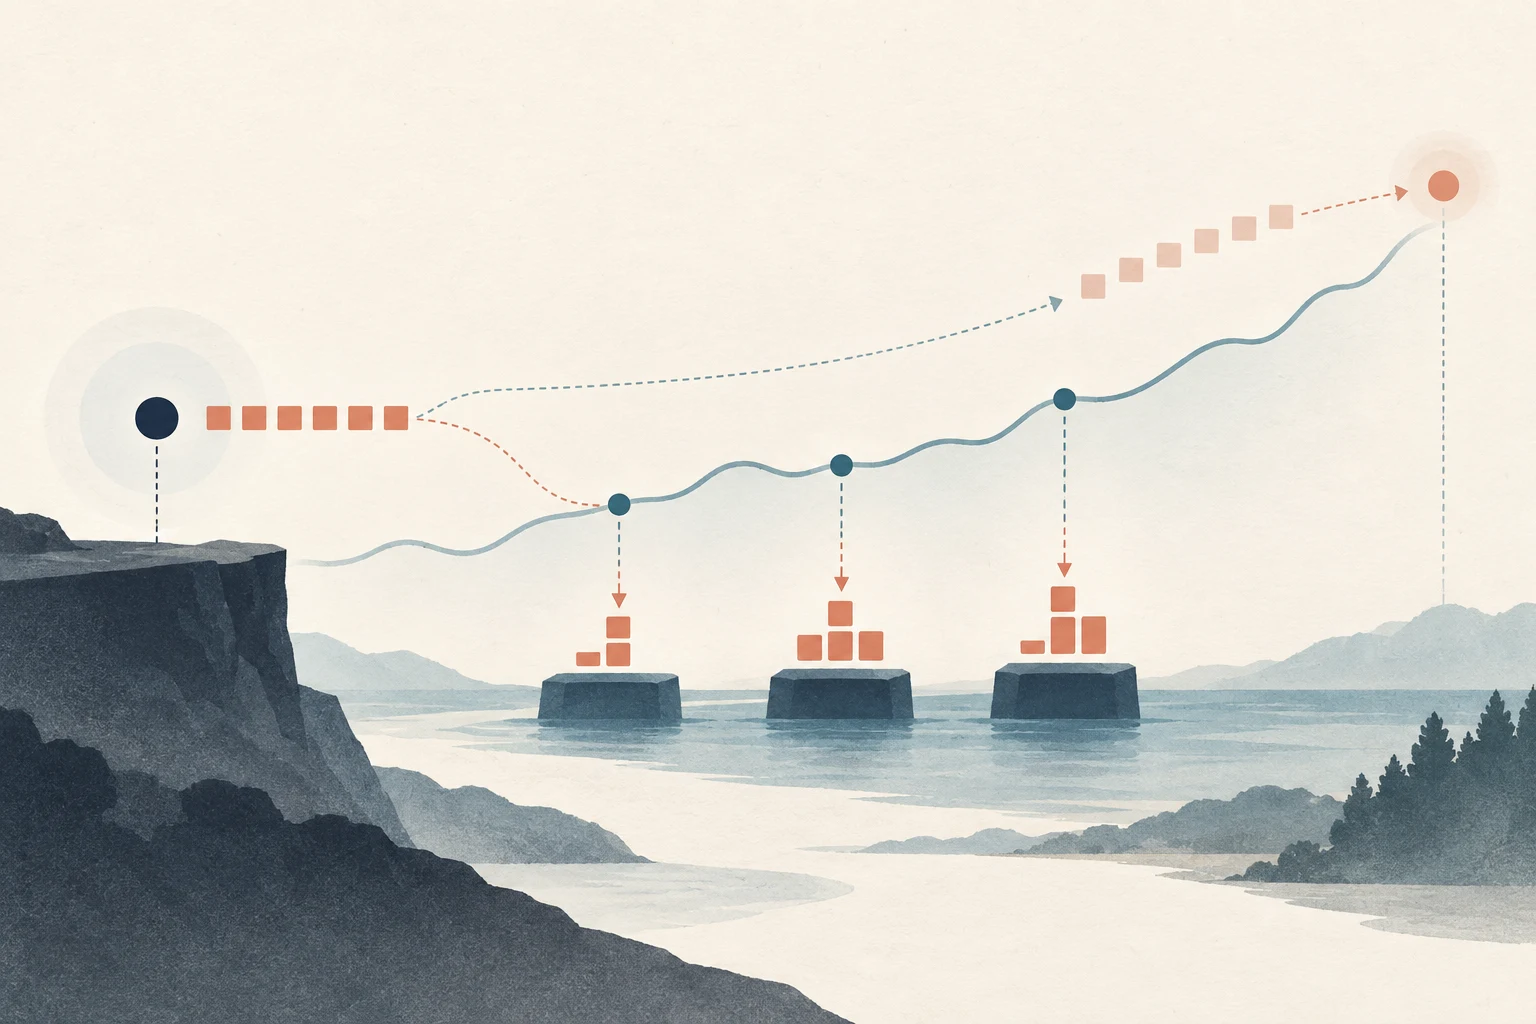
Một lệnh mua khớp một phần vẫn có chi phí ngoài phần đã khớp
Giả sử nhà quản lý quyết định mua 1.000 cổ phiếu khi giá giữa là $50.00. Khi lệnh được chuyển đến để thực thi, giá giữa là $50.10. Lệnh khớp 600 cổ phiếu với giá trung bình gia quyền theo khối lượng $50.13; 400 cổ phiếu còn lại chưa khớp. Giá cuối kỳ đã chọn trước là $50.25, còn phí minh bạch là $18.
Mức tăng từ lúc quyết định đến khi lệnh đến tạo ra chi phí trễ 1,000 × ($50.10 − $50.00) = $100. Phần 600 cổ phiếu đã khớp tốn 600 × ($50.13 − $50.10) = $18 so với giá khi lệnh đến. Theo quy ước định giá này, 400 cổ phiếu chưa khớp tạo ra 400 × ($50.25 − $50.10) = $60 chi phí cơ hội. Cộng $18 phí, tổng shortfall là $196.
Tính trực tiếp cũng ra cùng kết quả: phần đã khớp là 600 × ($50.13 − $50.00) = $78; phần chưa khớp là 400 × ($50.25 − $50.00) = $100; cộng $18 phí thành $196. Giá trị danh nghĩa mục tiêu tại giá quyết định là $50,000, nên chi phí so với giá trị danh nghĩa mục tiêu là 196 ÷ 50,000 × 10,000 = 39.2 điểm cơ bản. Mẫu số rất quan trọng: nếu chỉ dùng giá trị danh nghĩa đã khớp, tỷ lệ sẽ khác.
Phần chưa khớp cần một mốc định giá có cơ sở
Chi phí cơ hội là ước tính dựa trên giá của phần mục tiêu chưa được thực hiện. Nhà phân tích cần nêu giá quyết định làm mốc, giá và thời hạn cuối kỳ, cùng tỷ lệ phần còn lại có thể khớp một cách thực tế. Nếu thanh khoản sẵn có không thể đáp ứng mục tiêu 1.000 cổ phiếu, tính toàn bộ biến động giá sau đó cho cả 1.000 cổ phiếu chưa khớp có thể phóng đại cơ hội bị bỏ lỡ. Tài liệu Transaction Cost Measurement and Management của CFA Institute Research Foundation bàn về khối lượng có thể khớp thực tế và sai số tăng thêm khi định giá bằng mức giá về sau.
Chọn thời hạn phù hợp với yêu cầu giao dịch: lúc hủy lệnh, lúc đóng cửa một phiên cố định hoặc một mốc khác đã được ghi rõ. Không âm thầm đưa biến động sau thời hạn đó vào phép đo. Nếu nhà quản lý hủy lệnh vì luận điểm đầu tư hoặc mức phơi nhiễm mong muốn đã đổi, hãy ghi lý do và tách quyết định mới khỏi việc không thực hiện quyết định cũ. Lệnh giới hạn không có khả năng khớp thực tế không tự động đồng nghĩa nhà môi giới thất bại.
Slippage, effective spread và VWAP trả lời câu hỏi hẹp hơn
“Slippage” có thể dùng các giá tham chiếu khác nhau. Một nền tảng so sánh giá khớp với báo giá lúc gửi lệnh; báo cáo khác có thể dùng giá giữa lúc lệnh đến hoặc giá quyết định. Luôn nêu mốc tham chiếu, quy ước dấu mua/bán và thống kê chỉ tính phần đã khớp hay không. Chỉ số dựa trên giao dịch đã khớp không thể tính phần cổ phiếu chưa mua hoặc chưa bán.
Effective spread so sánh giao dịch với giá giữa gần thời điểm đó, hữu ích để xem chi phí tức thời của việc lấy thanh khoản. Tuy vậy, riêng nó không tính độ trễ trước khi gửi lệnh, toàn bộ đường đi của lệnh lớn, hoa hồng và chi phí cơ hội của phần còn lại. VWAP so sánh các lần khớp với giá thị trường bình quân gia quyền theo khối lượng trong một khoảng thời gian được chọn. Chỉ số này hỏi việc khớp lệnh so với bình quân thị trường trong cửa sổ đó ra sao, không phải danh mục đã thực hiện quyết định đầu tư ban đầu tốt đến mức nào. Tài liệu hiện hành của CFA Institute về chi phí giao dịch mô tả IS như thước đo tổng chi phí và nêu hạn chế của các mốc khớp lệnh khác.
Không có một mốc chuẩn tốt nhất cho mọi tình huống. VWAP có thể phù hợp nếu yêu cầu là bám theo khối lượng thị trường; shortfall theo giá quyết định hữu ích hơn khi cần đánh giá khoảng cách giữa quyết định đầu tư và danh mục thực tế. Có thể báo cáo nhiều mốc, miễn là phân biệt rõ từng ý nghĩa và không cộng hai lần các khoản chi phí trùng nhau.
Shortfall không phải ước lượng thuần về năng lực nhà môi giới
Khoảng chênh lệch đo được có thể gồm biến động thị trường chung không liên quan đến lệnh, thay đổi giá trị chứng khoán, chi phí vượt spread, tác động giá tạm thời và lâu dài, độ trễ và cơ hội chưa khớp. Lệnh mua có thể có shortfall dương lớn vì thị trường tăng sau quyết định, ngay cả khi giá khớp tốt so với báo giá lúc lệnh đến. Chiều ngược lại, giá biến động thuận lợi có thể tạo shortfall bằng không hoặc âm dù vẫn trả phí và spread.
Vì thế, một lệnh riêng lẻ cho kết quả nhiễu và cần chọn giá cuối kỳ trước khi xem kết quả. Nghiên cứu chi phí giao dịch cho thấy lấy trung bình qua nhiều lệnh giúp kết quả cá biệt bớt nhiễu, đồng thời dữ liệu phải giữ được liên kết giữa các lần khớp với lệnh cha. Nếu mất liên kết lệnh cha, có thể bỏ sót tác động giá tổng hợp của một lệnh lớn bị chia thành nhiều lệnh con. Chỉ số thấp hơn tự nó không chứng minh năng lực thực thi tốt hơn, tác động thị trường có nguyên nhân thấp hơn hay nhà môi giới vượt trội.
So sánh phương thức thực hiện trên các quyết định tương đương
Khi so sánh lệnh thị trường, lệnh giới hạn hoặc thuật toán thực thi, giữ nguyên quyết định đầu tư và khối lượng mục tiêu. Dùng cùng chứng khoán, phía mua/bán, quy mô mục tiêu, giá quyết định, quy ước giá khi lệnh đến, thời hạn định giá và cách tính phí. Nhóm kết quả theo các yếu tố làm thay đổi độ khó khớp lệnh như kích thước lệnh so với khối lượng thông thường, biến động, mức độ khẩn cấp, thời điểm trong ngày và thanh khoản. Thuật toán chỉ nhận lệnh dễ có thể trông tốt hơn vì lý do không liên quan đến chất lượng thực thi.
Lựa chọn thực thi đánh đổi chi phí với rủi ro lệnh không hoàn tất. Khẩn trương hơn có thể rút ngắn thời gian chịu ảnh hưởng của thị trường đang biến động và chi phí cơ hội dự kiến, nhưng phải trả spread hoặc tác động giá cao hơn. Lệnh giới hạn kiên nhẫn có thể cải thiện giá phần đã khớp nhưng để lại khối lượng chưa khớp lớn hơn. Mục tiêu không phải giảm riêng dòng chi phí thực thi, mà là đánh giá tổng shortfall so với lý do giao dịch và chi phí chờ đợi. Kết quả của lệnh trong quá khứ mô tả các trường hợp đã xảy ra, không đảm bảo tuyến định tuyến hay thuật toán khác sẽ khớp tương tự.
Liên kết quyết định cha với mọi lệnh con. Nếu một quyết định mua 1.000 cổ phiếu được chia thành 20 phần, khởi động lại đồng hồ giá quyết định cho từng phần có thể che khuất biến động trong thời gian toàn bộ lệnh chờ. Nhưng nếu nhà quản lý thay đổi mức phơi nhiễm dự định sau thông tin mới, đừng gộp số cổ phiếu tăng thêm vào lệnh cha cũ chỉ vì cùng chiều mua. Hãy ghi quyết định, giá và thời điểm mới. Khi tổng hợp nhiều lệnh, cộng shortfall bằng tiền và giá trị danh nghĩa trên giấy trước, rồi nêu tỷ lệ; lấy trung bình không trọng số các mức điểm cơ bản từng lệnh có thể khiến lệnh nhỏ ảnh hưởng ngang lệnh lớn.
Lưu hồ sơ đủ để tái lập phép tính
Hồ sơ chi phí giao dịch nên có thời điểm quyết định và giá giữa, thời điểm gửi lệnh và giá giữa lúc lệnh đến, chiều giao dịch, khối lượng mục tiêu, từng lần khớp và phí, phần bị hủy hoặc chưa khớp, giả định về khả năng khớp thực tế của phần đó, giá và thời điểm định giá, cùng mẫu số dùng để tính điểm cơ bản. Với hợp đồng tương lai, quyền chọn hoặc hợp đồng vĩnh cửu, quy đổi biến động giá bằng hệ số nhân hợp đồng chính xác; tách riêng phí sàn, hoa hồng, funding và dòng tiền khác nằm trong thời hạn được chọn.
Khi gộp lệnh ở nhiều đồng tiền, quy đổi chi phí và giá trị danh nghĩa theo cùng một quy ước tỷ giá và thời điểm. Chia chi phí USD cho mẫu số tính bằng nội tệ không tạo ra tỷ lệ có ý nghĩa. Với hợp đồng tương lai và quyền chọn, dùng đúng hệ số nhân trên cả giá quyết định lẫn giá khớp. Ký quỹ là tài sản bảo đảm, không phải phí khớp lệnh. Funding của hợp đồng vĩnh cửu là dòng tiền trong thời gian nắm giữ, không phải giá khớp; hãy báo cáo riêng hoặc giải thích vì sao đưa nó vào thước đo tổng chi phí rộng hơn. Trộn các khoản này có thể khiến hai báo cáo thực thi tương tự không còn so sánh được.
Nếu sửa lệnh, hãy giữ giá quyết định ban đầu; nếu mục tiêu thay đổi, ghi quyết định cha mới. So sánh trung bình giữa các lệnh có điều kiện thực thi tương tự và trình bày cả phân phối, không chỉ số trung bình. Đọc thêm về spread mua-bán và trượt giá hợp đồng tương lai, khối lượng hiển thị và lệnh iceberg, và quá khớp mô hình tài chính. IS đo việc đưa quyết định đầu tư vào danh mục thực tế; đây không phải lời khuyên giao dịch hay bằng chứng chiến lược sẽ sinh lời.
Câu hỏi thường gặp
Q1Implementation shortfall có giống trượt giá không?
Không. Trượt giá thường so sánh giá khớp với một báo giá hoặc mốc tham chiếu đã chọn. Implementation shortfall còn có thể gồm độ trễ, phần chưa khớp và phí minh bạch. Cần nêu mốc và khoảng thời gian cho cả hai phép đo.
Q2Nên dùng giá nào để định giá lệnh chưa khớp?
Chọn trước giá và thời hạn, chẳng hạn giá đóng cửa phiên cuối cùng của lệnh. Đồng thời ước tính phần còn lại có thể khớp một cách thực tế. Một mức giá xuất hiện sau đó không chứng minh lệnh có thể khớp ở giá đó.
Q3Implementation shortfall thấp hơn có nghĩa thuật toán thực thi tốt hơn không?
Chỉ riêng con số đó chưa đủ. Hãy so sánh các quyết định, quy mô lệnh, thanh khoản, mức độ khẩn cấp, điều kiện thị trường và cách tính phí tương tự. Shortfall có thể gồm biến động không do thuật toán gây ra nên một lệnh không chứng minh năng lực nhân quả.
Nguồn và tài liệu đọc thêm
Báo lỗi
Chúng tôi sẽ soạn email kèm liên kết bài viết này. Mark chỉ nhận được báo cáo sau khi bạn gửi email
Kiểm tra nhanh
Đọc xong hướng dẫn? Hãy kiểm tra với 3 câu hỏi
Câu hỏi 01
Phần chưa khớp đóng góp gì vào implementation shortfall?
Chọn một đáp án để xem giải thích
Bảng thuật ngữ quyền chọn
Định nghĩa rõ ràng về các thuật ngữ cốt lõi, từ call, put và chuỗi quyền chọn đến IV, Greeks, lãi suất mở và max pain
Xem bảng thuật ngữ quyền chọn