

Bộ ổn định tự động là gì? Thuế, trợ cấp và suy thoái
Tìm hiểu cách các quy định thuế và trợ cấp hiện hành giảm nhẹ suy thoái, khác gì với biện pháp kích thích mới và vì sao chúng không thể ngăn mọi cuộc suy thoái.
Trong hướng dẫn nàyBộ ổn định tự động có nghĩa là gì?
Tóm tắt ngắn
Bộ ổn định tự động là các quy định thuế và chương trình trợ cấp phản ứng với những thay đổi về thu nhập, sản lượng hoặc thất nghiệp theo luật đã có hiệu lực. Khi hoạt động kinh tế suy yếu, khoản thuế phải nộp thường giảm và một số trợ cấp dành cho người đủ điều kiện có thể tăng, giúp hạn chế mức giảm của thu nhập khả dụng và chi tiêu tư nhân của hộ gia đình. Chúng làm dịu chu kỳ kinh tế, nhưng không bù đắp toàn bộ thu nhập đã mất, không bảo đảm kinh tế phục hồi và không yêu cầu mọi quốc gia phải có cùng một chương trình.
Bộ ổn định tự động có nghĩa là gì?
Từ “tự động” mô tả cách chính sách phản ứng, chứ không nói mọi khoản thanh toán sẽ đến nhanh đến đâu. Tác động ổn định xuất hiện khi một quy định thuế hoặc công thức trợ cấp hiện hành được áp dụng theo hoàn cảnh thay đổi của hộ gia đình hoặc doanh nghiệp. Không cần ban hành biện pháp mới dành riêng cho đợt suy thoái đó thì phản ứng này vẫn có thể xảy ra. Giảm thuế có thời hạn cố định hoặc khoản hoàn thuế một lần được thông qua bằng luật mới là biện pháp tài khóa tùy nghi, ngay cả khi nhà lập pháp muốn hỗ trợ trong thời kỳ suy thoái.
Mô hình cơ bản có hai chiều. Khi sản lượng và thu nhập suy yếu, nghĩa vụ và khoản thu thuế thường thấp hơn so với trường hợp kinh tế không suy yếu; trong khi chi cho một số chương trình hỗ trợ thu nhập có thể tăng. Nhờ vậy, hộ gia đình có thể giữ lại nhiều nguồn lực sau thuế hơn so với trường hợp khoản thuế và chuyển khoản không thay đổi. Trong giai đoạn mở rộng, chiều ngược lại thường xảy ra: cơ sở tính thuế tăng làm khoản thuế phải nộp tăng, và số người đủ điều kiện nhận một số trợ cấp có thể giảm, qua đó hạn chế một phần chi tiêu.
Phép so sánh dựa trên một kịch bản phản thực: giả định thuế, trợ cấp, thu nhập hoặc tổng cầu có thể đã diễn biến ra sao nếu điều kiện kinh tế không thay đổi. Đây không phải lời hứa rằng ai cũng sẽ nhận được tiền. Phản ứng thực tế phụ thuộc vào luật hiện hành, điều kiện đủ tiêu chuẩn, cách đo thu nhập, cơ cấu thuế và thời điểm xử lý hành chính. [Tổng quan mới nhất của Văn phòng Ngân sách Quốc hội Hoa Kỳ (CBO) về bộ ổn định tự động]({source:cboAutomaticStabilizers2026}) mô tả cơ chế trong ngân sách liên bang Hoa Kỳ và tách tác động theo chu kỳ khỏi những thay đổi do luật ban hành.
Thuế có thể làm dịu mức giảm thu nhập như thế nào?
Thuế thu nhập thường gắn với thu nhập chịu thuế. Khi thu nhập của người lao động giảm, số thuế phải nộp theo biểu thuế hiện hành cũng có thể giảm. Trong hệ thống thuế lũy tiến, thu nhập thấp hơn có thể dẫn đến hóa đơn thuế nhỏ hơn ngay cả khi thuế suất theo luật không thay đổi. Một số hệ thống cũng thu ít khoản đóng góp xã hội hoặc các loại thuế khác gắn với thu nhập hơn khi tiền lương hay việc làm giảm. Doanh nghiệp có thể phải nộp ít thuế lợi nhuận hơn khi lợi nhuận giảm, dù thời điểm và mức độ nhạy cảm khác nhau giữa các hệ thống thuế.
Phần làm dịu là khoản thuế giảm so với mức lẽ ra phải nộp nếu không có thay đổi; đó không phải là khoản bù đắp tiền lương đã mất. Người lao động kiếm được ít hơn vẫn có thể bị giảm thu nhập khả dụng sau thuế. Việc khấu trừ thuế, lịch khai thuế và loại thuế cũng ảnh hưởng đến thời điểm thay đổi xuất hiện trong dòng tiền hộ gia đình hoặc sổ sách công. Quy định thuế có thể phản ứng tự động trong khi chuỗi số liệu thu ngân sách chỉ thay đổi sau một khoảng trễ.
Mối quan hệ này không giống nhau ở mọi nơi. Hệ thống thuế suất cố định, thuế lũy tiến và thuế tiêu dùng truyền dẫn thay đổi thu nhập theo những cách khác nhau. Khoản tín thuế có thể phụ thuộc vào hoàn cảnh gia đình hoặc việc khai thuế hằng năm; một số khoản thu ít nhạy với chu kỳ kinh doanh hơn thuế thu nhập cá nhân. Phân tích giữa các quốc gia của OECD cho thấy thiết kế thuế và trợ cấp, bao gồm mức lũy tiến của thuế thu nhập và việc kiểm tra thu nhập để xác định quyền hưởng trợ cấp, ảnh hưởng đến mức độ bộ ổn định tài khóa tự động bảo toàn thu nhập khả dụng. Xem [so sánh của OECD về bộ ổn định và thu nhập hộ gia đình]({source:oecdAutomaticStabilizersHouseholdIncome2019}).
Trợ cấp dành cho người đủ điều kiện hỗ trợ hộ gia đình ra sao?
Chi trả trong một số chương trình chuyển giao tăng khi có thêm người đáp ứng các tiêu chí hiện hành. Tại Hoa Kỳ, CBO cho biết khoản chi cho bảo hiểm thất nghiệp, Medicaid và Chương trình Hỗ trợ Dinh dưỡng Bổ sung (SNAP) có thể tăng khi tỷ lệ thất nghiệp tương đối cao, vì nhiều người đủ điều kiện hơn so với thông thường. Khoản thanh toán giúp hỗ trợ thu nhập hộ gia đình và có thể duy trì chi tiêu tư nhân. Đây là mô tả về quy định chương trình và xu hướng tổng thể, không có nghĩa mọi người thất nghiệp đều nhận cả ba loại trợ cấp. Xem [phân tích hiện hành của CBO về chi trợ cấp và thu thuế]({source:cboAutomaticStabilizers2026}).
Điều kiện hưởng trợ cấp khác nhau theo từng chương trình. Bảo hiểm thất nghiệp Hoa Kỳ được quản lý theo cơ chế liên bang và tiểu bang; các bang đặt ra nhiều chi tiết về điều kiện trong phạm vi yêu cầu liên bang. Người lao động thường phải đáp ứng quy định của bang về quá trình làm việc hoặc thu nhập trước đây và lý do chấm dứt việc làm. Tỷ lệ thất nghiệp tăng không tự động khiến hồ sơ được duyệt hay bảo đảm một khoản tiền cố định. Bộ Lao động Hoa Kỳ tóm tắt các điều kiện đó trong [hướng dẫn về điều kiện hưởng bảo hiểm thất nghiệp]({source:dolUnemploymentInsuranceEligibility}). Các quốc gia khác kết hợp bảo hiểm thất nghiệp, hỗ trợ gia đình, trợ cấp nhà ở, khoản đóng góp xã hội hoặc tín thuế theo những cách khác nhau.
Không phải khoản chi trả công nào cũng là bộ ổn định tự động. Trợ cấp có thể được chi theo luật thường trực nhưng ít thay đổi theo chu kỳ kinh doanh. Trong ước tính năm 2026, CBO liên hệ nguồn thu liên bang với khoảng cách sản lượng, còn một số khoản chi được chọn — gồm bảo hiểm thất nghiệp, Medicaid và SNAP — với khoảng cách thất nghiệp. Theo phương pháp của CBO, các chương trình chuyển giao khác như Social Security không được tính vì chúng không thể hiện tính chu kỳ đủ rõ. Vì vậy, phạm vi ước tính hẹp hơn toàn bộ mạng lưới an sinh xã hội. Tình trạng pháp lý của một chương trình và việc nhà phân tích có tính chương trình đó là bộ ổn định theo chu kỳ hay không là hai vấn đề riêng. {source:cboAutomaticStabilizers2026}
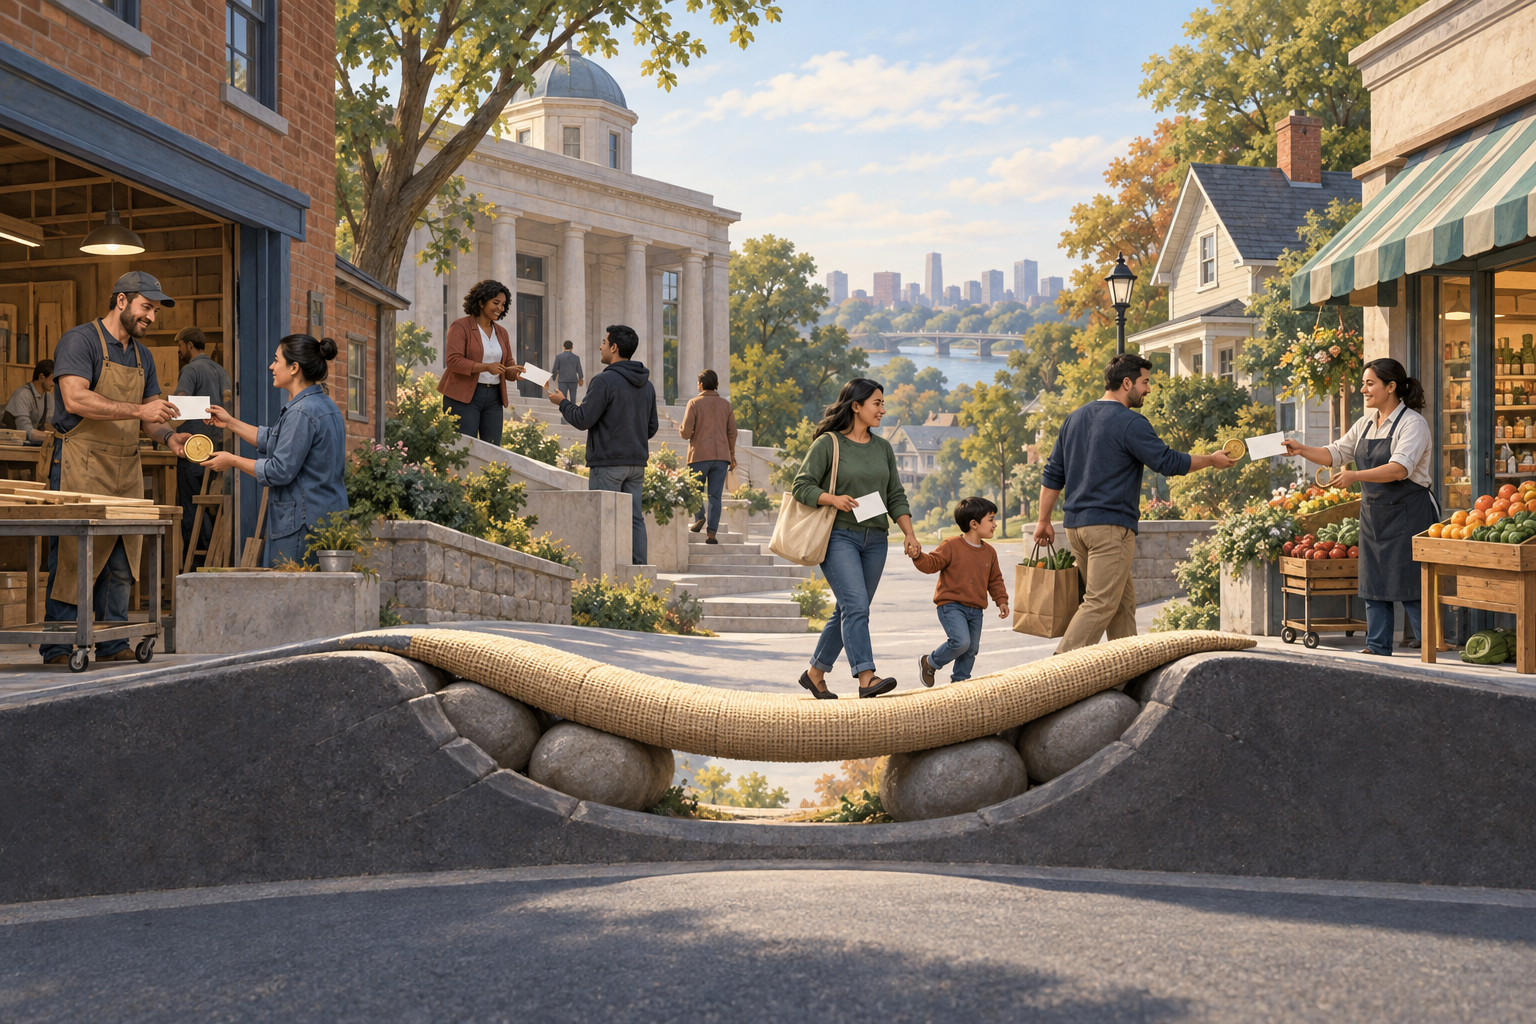
Ví dụ giả định về phần thu nhập được ổn định
Có thể tóm tắt phép tính kế toán như sau:
Thay đổi nguồn lực khả dụng = thay đổi thu nhập thị trường − thay đổi thuế + thay đổi khoản chuyển giao
Giả sử trong một giai đoạn giả định, thu nhập từ việc làm của một hộ gia đình giảm 1.000 đô la. Theo biểu thuế hiện hành, khoản thuế phải nộp giảm 200 đô la và trợ cấp mà hộ đủ điều kiện nhận tăng 300 đô la. Tính theo các thay đổi có dấu, nguồn lực khả dụng thay đổi như sau:
−1.000 − (−200) + 300 = −500 đô la
Trong ví dụ đơn giản hóa này, hộ gia đình vẫn hụt 500 đô la, nhưng mức giảm nhỏ hơn cú sốc thu nhập 1.000 đô la. Nếu thuế và khoản chuyển giao đều không đổi, thu nhập khả dụng sẽ giảm trực tiếp 1.000 đô la. Các con số được đặt ra chỉ để minh họa phép tính. Chúng không phải số tiền thuế hay khoản trợ cấp hiện hành, không mô tả mọi hộ gia đình và giả định hộ đáp ứng quy định của chương trình trợ cấp.
Đây là ví dụ về hạch toán thu nhập, không phải dự báo tổng GDP. Hộ gia đình có thể chi tiêu một phần thu nhập sau thuế hoặc khoản trợ cấp bổ sung, tiết kiệm phần khác, trả nợ hoặc mua hàng nhập khẩu. Quyết định của doanh nghiệp và năng lực cung ứng của nền kinh tế cũng quan trọng. Ví dụ cho thấy tác dụng đệm ở vòng đầu; nó không tính số nhân tài khóa và không xác định sản lượng sẽ thay đổi bao nhiêu.
Bộ ổn định tự động khác biện pháp kích thích tài khóa mới ra sao?
Cả bộ ổn định tự động lẫn biện pháp tài khóa tùy nghi đều có thể hỗ trợ tổng cầu, nhưng hoạt động theo cách khác nhau. Bộ ổn định xuất phát từ quy định thuế và chuyển khoản đang có hiệu lực. Khoản hoàn thuế mới, đợt giảm thuế lương tạm thời, gia hạn trợ cấp khẩn cấp hay khoản ngân sách cho công trình công cộng cần quyết định chính sách hoặc thẩm quyền mới. Biện pháp tùy nghi có thể được thiết kế cho một cú sốc cụ thể, nhưng việc xây dựng, phê duyệt và triển khai có thể mất thời gian. [Tổng quan của IMF về chính sách tài khóa]({source:imfFiscalPolicyBasics}) phân biệt các kênh này.
“Tự động” không có nghĩa là tức thì hay nhắm đúng đối tượng hoàn hảo. Một số trợ cấp yêu cầu nộp đơn, xét điều kiện hoặc xử lý hành chính; nghĩa vụ thuế có thể được quyết toán sau đó. Quy tắc có thể phản ứng mà không cần luật mới ngay cả khi hộ gia đình phải chờ mới nhận được tiền. Trong một trường hợp cụ thể, biện pháp tùy nghi có thể nhanh hơn nếu hệ thống chi trả đã sẵn sàng. Vì vậy, chỉ dựa vào hai nhãn này thì không thể xếp hạng tốc độ của mọi biện pháp.
Bộ ổn định tự động cũng khác chính sách tiền tệ. Ngân hàng trung ương thay đổi lãi suất chính sách hoặc dùng các công cụ tiền tệ khác theo nhiệm vụ được giao; những việc đó không thuộc cơ chế thuế và trợ cấp tài khóa đang được giải thích ở đây. Hai lĩnh vực có thể tương tác qua chi phí vay, lạm phát, việc làm và tổng cầu, nhưng thay đổi lãi suất không phải khoản trợ cấp tự động.
Vì sao thâm hụt ngân sách có thể tăng khi kinh tế suy giảm?
Khi thu thuế giảm và chi cho một số trợ cấp tăng, cán cân ngân sách yếu hơn so với trường hợp nền kinh tế vẫn ở mức sản lượng và thất nghiệp tham chiếu. Vì thế, thâm hụt có thể tự tăng mà không cần luật chi tiêu mới. Nếu hoạt động kinh tế mạnh lên, thu ngân sách có thể tăng và một số khoản chi trợ cấp theo chu kỳ có thể giảm, thu hẹp phần đóng góp tự động đó. Đây là một lý do khiến mức thâm hụt được báo cáo phản ánh cả lựa chọn chính sách lẫn chu kỳ kinh doanh.
Các nhà phân tích ngân sách ước tính phần do điều kiện chu kỳ gây ra thay vì quan sát trực tiếp được phần đó. CBO liên hệ thu thuế với khoảng cách sản lượng và một số khoản chi trợ cấp với khoảng cách thất nghiệp, bằng phương pháp thống kê cùng các ước tính về sản lượng tiềm năng và thất nghiệp phi chu kỳ. Các mức tham chiếu này có thể được điều chỉnh; cán cân “đã điều chỉnh theo chu kỳ” phụ thuộc vào phương pháp và phạm vi mà tổ chức lựa chọn. Xem [phương pháp CBO ước tính bộ ổn định tự động]({source:cboAutomaticStabilizerMethodology}).
Thâm hụt là một dòng đo trong cả kỳ ngân sách; nợ công là một lượng tồn tại tại một thời điểm. Thâm hụt chu kỳ lớn hơn có thể làm tăng nhu cầu vay, nhưng mối liên hệ giữa thâm hụt hằng năm và một thước đo nợ cụ thể cũng phản ánh hoạt động tài trợ và phạm vi kế toán. Để hiểu riêng điểm khác biệt này, xem thâm hụt ngân sách và nợ quốc gia. Khoảng cách sản lượng là một khái niệm ước tính khác giúp mô tả phần công suất nhàn rỗi theo chu kỳ; nó không đồng nghĩa với thâm hụt hay bộ ổn định. Xem thêm khoảng cách sản lượng và GDP tiềm năng.
Bộ ổn định tự động không thể bảo đảm điều gì?
Bộ ổn định làm dịu một số biến động về thu nhập và tổng cầu; chúng không xóa bỏ chu kỳ kinh doanh. Quy mô có thể không đủ bù đắp một cú sốc nghiêm trọng, trợ cấp có thể đến với một số hộ nhiều hơn hộ khác, hoặc hỗ trợ thu nhập mà không giữ được tiêu dùng nguyên vẹn. Nghiên cứu của OECD cho thấy khác biệt đáng kể giữa các quốc gia và lưu ý rằng ổn định thu nhập khả dụng không nhất thiết ổn định tiêu dùng hộ gia đình ở mức tương đương. Nghiên cứu so sánh năm 2019 của OECD mô hình hóa mức giảm 0,5% trong việc làm khu vực tư nhân cùng với mức giảm 0,5% về tiền lương tại 23 nền kinh tế thành viên, sử dụng cơ cấu thu nhập của từng nước năm 2016. Một năm sau cú sốc cụ thể đó, các thay đổi được tính đến về thuế, đóng góp an sinh xã hội và trợ cấp bù đắp trung bình hơn một nửa một chút khoản giảm thu nhập từ thị trường. Tỷ lệ ước tính gần 80% tại Hà Lan, Đức và Thụy Sĩ, nhưng dưới 40% tại Hy Lạp, Nhật Bản và Cộng hòa Slovak. Đây là các ước tính theo kịch bản về tổng thu nhập khả dụng của hộ gia đình, không phải bảng xếp hạng hiện tại, dự báo cho một cuộc suy thoái tương lai hay ước tính tác động lên tiêu dùng và GDP. Xem [so sánh của OECD về bộ ổn định và thu nhập hộ gia đình]({source:oecdAutomaticStabilizersHouseholdIncome2019}).
Nguồn gốc cú sốc cũng quan trọng. Khi tổng cầu giảm, thuế thấp hơn và khoản chuyển giao cao hơn cho người đủ điều kiện có thể hỗ trợ chi tiêu. Nhưng gián đoạn làm giảm năng lực sản xuất của nền kinh tế, chẳng hạn mất đột ngột các đầu vào then chốt, không nhất thiết khắc phục được bằng cách kích thích thêm cầu. Hỗ trợ tổng cầu trên diện rộng khi nguồn cung bị hạn chế có thể làm tăng áp lực giá mà không khôi phục phần năng lực sản xuất đã mất. IMF phân tích vì sao phản ứng phù hợp tùy thuộc vào biến động do phía cầu hay phía cung gây ra. Xem [thảo luận của IMF về ổn định tài khóa]({source:imfFiscalPolicySupplyShockLimits}).
Tác động còn tùy thuộc độ bao phủ chương trình, mức lũy tiến của thuế, tỷ lệ tiếp nhận trợ cấp, quy mô trợ cấp, giới hạn tài chính, hệ thống hành chính và phản ứng của hộ gia đình lẫn doanh nghiệp. Một tiêu đề như “bộ ổn định tự động làm tăng thâm hụt” chưa đủ để suy ra chương trình nào thay đổi, một gia đình cụ thể nhận được bao nhiêu hay chính sách có ngăn được suy thoái hay không. Những câu hỏi đó cần dữ liệu và định nghĩa riêng.
Cách diễn giải một nhận định về bộ ổn định tự động
Trước hết, hãy xác định quốc gia, cấp chính quyền, giai đoạn và chương trình. “Bộ ổn định tự động” có thể chỉ toàn bộ hệ thống thuế và chuyển khoản, trong khi một ước tính ngân sách chính thức có thể chỉ tính một số khoản thu và chi liên bang được chọn. Kiểm tra con số là ước tính lịch sử đã đo, dự báo hay phép so sánh phản thực; đồng thời ghi nhận ngày và giả định được dùng.
Sau đó tách riêng ba câu hỏi: quy tắc nào đã thay đổi nguồn lực hộ gia đình, những thay đổi đó ảnh hưởng ngân sách ra sao, và tổng cầu tư nhân hay tổng sản lượng phản ứng đến mức nào. Có thể mô tả câu hỏi thứ nhất từ điều kiện hưởng trợ cấp và quy định thuế; câu hỏi thứ hai cần dữ liệu tài khóa cùng phương pháp tách riêng tác động chu kỳ; câu hỏi thứ ba phụ thuộc vào tiết kiệm, chi tiêu, nguồn cung, điều kiện tiền tệ và các phản hồi khác. Một con số trả lời câu hỏi này không tự động trả lời hai câu còn lại.
Để giải thích ngắn gọn, hãy nêu kênh thuế hoặc trợ cấp, cho biết nó vận hành theo quy định sẵn có hay luật mới, và mô tả kết quả là phần đệm chứ không phải bảo đảm. Trước khi áp dụng một ước tính tổng thể cho cá nhân, cần kiểm tra điều kiện và thời điểm chi trả của chương trình. Để có thêm bối cảnh về thị trường lao động, hãy xem tỷ lệ thất nghiệp U-3 và U-6.
Câu hỏi thường gặp
Q1Bộ ổn định tự động có cần luật mới không?
Phản ứng định nghĩa bộ ổn định tự động bắt nguồn từ quy định thuế và trợ cấp đã có hiệu lực, nên không cần luật mới dành riêng cho suy thoái. Khoản hoàn thuế mới hoặc gia hạn trợ cấp tạm thời là biện pháp tùy nghi và cần hành động chính sách. Tuy vậy, khoản thanh toán cho từng người vẫn có thể cần xét điều kiện và thời gian xử lý.
Q2Bộ ổn định tự động có ngăn được suy thoái không?
Không. Chúng có thể làm dịu một phần mức giảm trong thu nhập hộ gia đình và chi tiêu tư nhân, nhưng quy mô và phạm vi bị giới hạn bởi thiết kế chương trình, điều kiện hưởng, thời điểm và loại cú sốc. Chúng không bảo đảm kinh tế phục hồi hay đạt một kết quả GDP cụ thể.
Q3Trợ cấp thất nghiệp có phải bộ ổn định tự động duy nhất không?
Không. Thuế thu nhập và các khoản thuế khác gắn với thu nhập cũng có thể phản ứng khi tiền lương hoặc lợi nhuận thay đổi; hệ thống ở một số quốc gia còn có trợ cấp thất nghiệp, nhà ở hoặc gia đình. Chương trình nào được tính trong một ước tính chính thức tùy thuộc vào quốc gia, quy định và phương pháp của nhà phân tích.
Nguồn và tài liệu đọc thêm
Báo lỗi
Chúng tôi sẽ soạn email kèm liên kết bài viết này. Mark chỉ nhận được báo cáo sau khi bạn gửi email
Kiểm tra nhanh
Đọc xong hướng dẫn? Hãy kiểm tra với 3 câu hỏi
Câu hỏi 01
Vì sao suy thoái có thể làm cán cân ngân sách xấu đi thông qua bộ ổn định tự động?
Chọn một đáp án để xem giải thích
Bảng thuật ngữ quyền chọn
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Đọc hướng dẫn chuyên sâuCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Đọc hướng dẫn chuyên sâu