

ATR cho stop hợp đồng tương lai: chuyển True Range thành rủi ro mỗi hợp đồng
Tìm hiểu ATR tính khoảng trống giá ra sao và cách đổi khoảng cách ATR thành tick cùng rủi ro hợp đồng với các thiết lập biểu đồ phù hợp.
Trong hướng dẫn nàyATR đo gì và không đo gì
Tóm tắt ngắn
Average True Range (ATR) đo độ lớn trung bình của True Range trong chuỗi nến đã chọn. Đơn vị của nó là giá và không cho biết hướng. Trước khi dùng ATR làm khoảng cách stop, hãy khớp hợp đồng, phiên, khung thời gian, cách làm mượt và giá trị tick với giao dịch.
ATR đo gì và không đo gì
ATR tóm tắt độ rộng của các biên độ giá gần đây. Nó không dự báo hướng đi tiếp theo, xác suất stop được giữ hay giới hạn lỗ an toàn. Giá trị cao hơn chỉ có nghĩa chuỗi nến đã chọn gần đây ghi nhận True Range rộng hơn. TradingView mô tả ATR là thước đo biến động có thể phản ánh gap và biến động bị giới hạn ([hướng dẫn ATR]({source:tradingViewAverageTrueRangeSupport})).
ATR dùng đơn vị giá trên biểu đồ, như điểm chỉ số hoặc đô la mỗi thùng. Đây chưa phải rủi ro theo tiền tệ tài khoản; còn phải tính hệ số hợp đồng, tick tối thiểu, số hợp đồng và chi phí khớp lệnh.
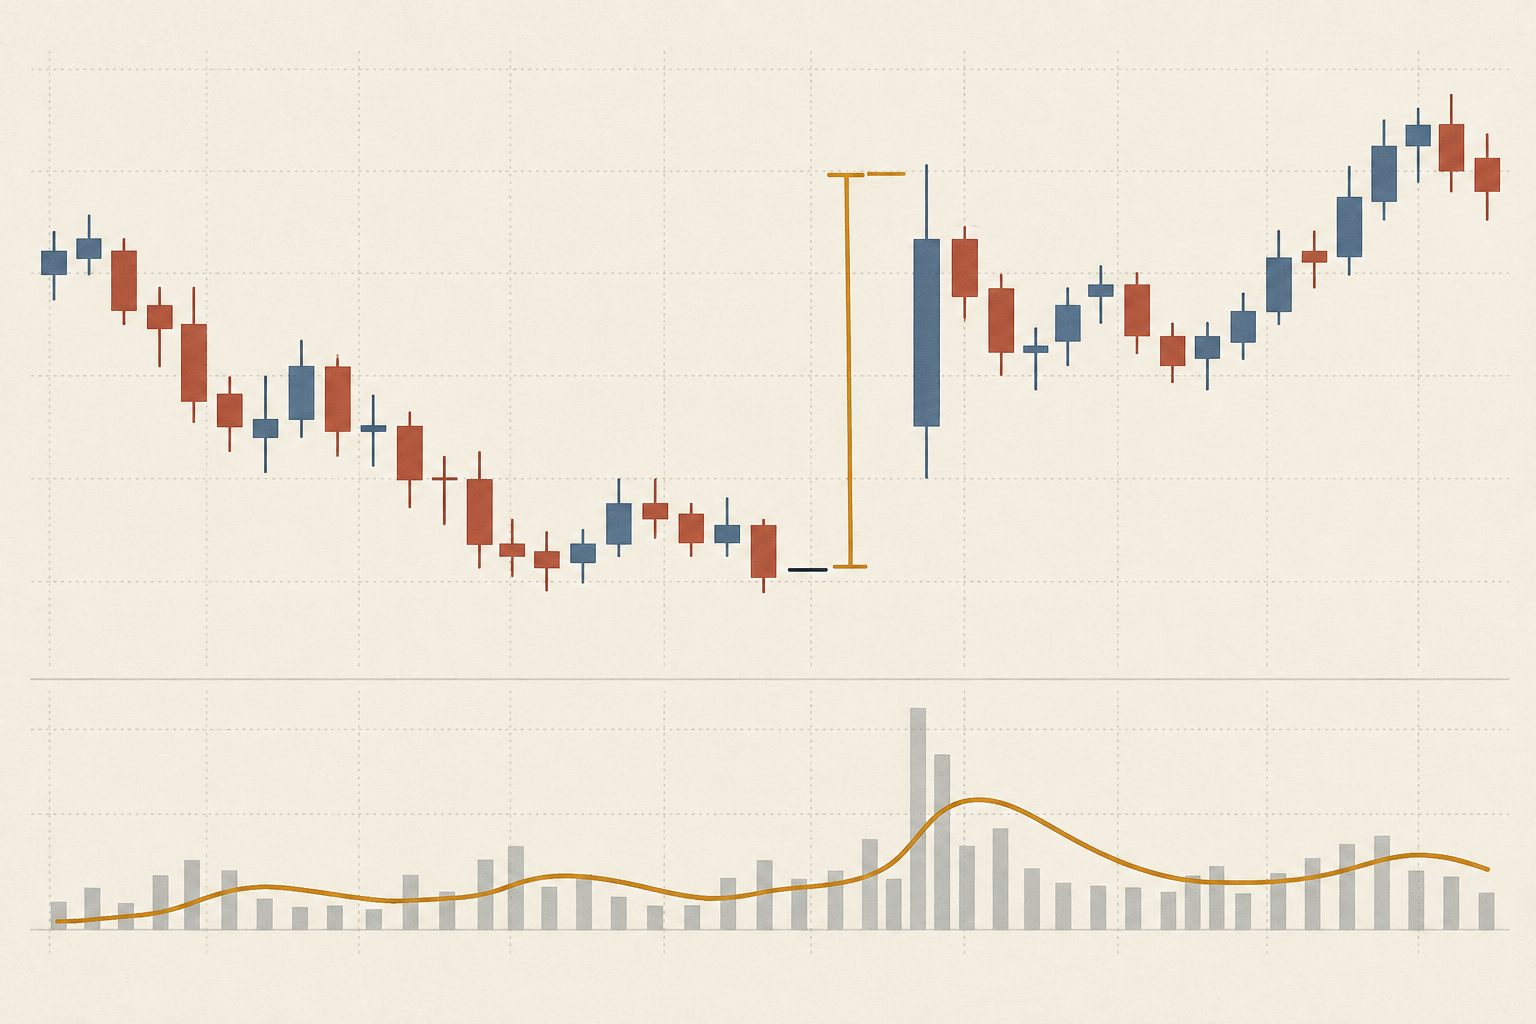
True Range tính cả khoảng vượt ngoài thân nến
Với nến t, tính ba khoảng cách rồi lấy giá trị lớn nhất: TR = max(H − L, |H − C₍t−1₎|, |L − C₍t−1₎|). H và L là giá cao nhất và thấp nhất hiện tại; C₍t−1₎ là giá đóng cửa nến trước.
Nếu giá đóng cửa trước là 100,00, nến sau có đỉnh 105,20 và đáy 104,40 thì biên độ cao-thấp chỉ 0,80; khoảng cách từ giá đóng cửa cũ đến đỉnh là 5,20 và đến đáy là 4,40. Vì vậy True Range bằng 5,20, ghi nhận gap giữa các nến. TradingView mô tả ba phép so sánh; Pine dùng cao trừ thấp nếu không có giá đóng cửa trước ([tài liệu built-ins]({source:tradingViewPineBuiltins})).
Cách làm mượt thay đổi tốc độ phản ứng của ATR
Sau khi khởi tạo, cập nhật ATR kiểu Wilder với n kỳ là ATRₜ = ((n − 1) × ATRₜ₋₁ + TRₜ) ÷ n. Với n = 14, ATR trước là 1,20 điểm và True Range mới là 2,60 thì (13 × 1,20 + 2,60) ÷ 14 = 1,30 điểm. Nến mới điều chỉnh ước tính nhưng không thay toàn bộ lịch sử.
TradingView mặc định dùng RMA và cũng cho chọn SMA, EMA hoặc WMA. Phương pháp, độ dài kỳ và cách khởi tạo có thể làm kết quả khác nhau dù dùng cùng nến. Đừng xem RMA 14 nến là tương đương trung bình đơn giản 14 nến ([hướng dẫn ATR]({source:tradingViewAverageTrueRangeSupport})).
Khớp chuỗi biểu đồ với giao dịch
Ghi lại sản phẩm và tháng hợp đồng, khoảng nến, định nghĩa phiên, nguồn dữ liệu, quy tắc giá đóng cửa trước, cách làm mượt, số kỳ và việc ATR dùng nến đã đóng hay còn hình thành. Chuỗi futures liên tục có thể ghép hoặc điều chỉnh tháng hợp đồng; hãy xác nhận hợp đồng có thể giao dịch và cách rollover trước khi tính vị thế từ biên độ lớn bất thường. Xem biểu đồ futures liên tục và hợp đồng có thể giao dịch.
ATR có thể đổi khi nến đang hình thành. Backtest dùng giá trị cuối như thể đã biết từ thời điểm quyết định trước đó sẽ sử dụng thông tin tương lai. Hãy chọn nến đã đóng gần nhất hay ước tính trực tiếp và giữ nguyên thời điểm đó khi đánh giá.
Đổi bội số ATR thành khoảng cách tick hợp lệ
Giả sử ATR là 1,30 điểm chỉ số và khoảng cách dự kiến là 2 ATR: 1,30 × 2 = 2,60 điểm. CME nêu Micro E-mini S&P 500 có giá trị 5 đô la mỗi điểm chỉ số và tick tối thiểu 0,25 điểm. 2,60 ÷ 0,25 = 10,4 tick; làm tròn ra ngoài thành 11 tick, tương đương 2,75 điểm. Với 1,25 đô la mỗi tick, rủi ro giá dự kiến là 13,75 đô la mỗi hợp đồng trước chi phí ([thông số hợp đồng CME]({source:cmeMicroEMiniSP500ContractSpecifications})).
Bội số 2 chỉ là ví dụ, không phải mức khuyến nghị. Làm tròn về phía điểm vào sẽ khiến stop hẹp hơn khoảng cách đã đặt. Với sản phẩm khác, hãy kiểm tra bước tick và giá trị tick chính xác; điểm hay pip không có giá trị tiền mặt dùng chung. Xem giá trị tick và hệ số hợp đồng futures.
Dùng khoảng cách để tính quy mô vị thế
Giả sử ngân sách lỗ theo kế hoạch là 100 đô la và chi phí khứ hồi ước tính 2 đô la mỗi hợp đồng. Mẫu số là 13,75 + 2 = 15,75 đô la mỗi hợp đồng. floor(100 ÷ 15,75) = 6 hợp đồng, tương đương rủi ro mô hình 94,50 đô la trước trượt giá hay gap vượt qua mức kích hoạt. Bảy hợp đồng là 110,25 đô la, vượt ngân sách. Đây là ví dụ tính toán, không phải lời khuyên hoặc biểu phí hiện tại. [Bài học CME về quy mô vị thế]({source:cmeProperPositionSize}) cũng tách riêng khoảng cách stop và ngân sách rủi ro.
Giá kích hoạt stop không bảo đảm giá khớp hoặc mức lỗ tối đa. Thị trường nhanh, gap, khớp một phần hay lệnh stop-limit không khớp có thể làm kết quả xấu hơn. Nếu rủi ro tại mức vô hiệu hóa hợp lý quá lớn, hãy giảm số lượng, cân nhắc hợp đồng nhỏ hơn hoặc bỏ qua giao dịch. Đừng kéo stop lại gần chỉ để đạt số hợp đồng mong muốn. Xem tính quy mô vị thế futures.
Tách ATR khỏi luận điểm và tín hiệu
Trước tiên chọn mức giá làm luận điểm giao dịch mất hiệu lực, sau đó dùng ATR để so khoảng cách với biên độ gần đây. Bội số ATR giúp so sánh quy tắc điều chỉnh theo biến động nhưng không chứng minh mức đó có ý nghĩa cấu trúc, giá sẽ đảo chiều tại đó hay chiến lược có kỳ vọng dương. Stop 2 ATR có thể quá sát ở tình huống này và quá rộng ở tình huống khác.
ATR thô thường lớn hơn với sản phẩm có mức giá danh nghĩa cao. ATR chia cho giá (ATR%) có thể chuẩn hóa thang đo, nhưng không đổi sang đô la, cân bằng thanh khoản hay tính đến hệ số hợp đồng khác nhau. Chọn thước đo phù hợp với quyết định.
Cố định và ghi lại mọi thiết lập của quy tắc
Trước khi xem kết quả, cố định số kỳ, cách làm mượt, khung thời gian, phiên, chuỗi dữ liệu, mốc nến đã đóng, bội số, hướng làm tròn tick, chi phí và giả định khớp stop. Nếu thử nhiều tổ hợp rồi chọn biểu đồ đẹp nhất, hãy ghi lại toàn bộ quá trình và đánh giá quy tắc trên dữ liệu về sau. Tính spread, phí, trượt giá, gap và stop không khớp.
Ghi tháng hợp đồng, giá trị và thời điểm ATR, giá đóng cửa trước, các đầu vào True Range, công thức, khoảng cách thô, số tick sau làm tròn, giá trị tick, số lượng dự kiến, chi phí và khớp lệnh thực tế. Nhật ký giúp kiểm tra khả năng tái lập ước tính rủi ro. Xem cách đặt stop-loss cho futures.
Câu hỏi thường gặp
Q1ATR có dự báo biến động giá kế tiếp không?
Không. ATR đo độ lớn True Range gần đây theo dữ liệu và cách làm mượt đã chọn. Nó không chỉ hướng hay bảo đảm biên độ tiếp theo tương tự.
Q2ATR 14 kỳ có luôn là thiết lập đúng không?
Không. Mười bốn là mặc định phổ biến, không phải tối ưu cho mọi trường hợp. Khoảng nến, phiên, sản phẩm và khung quyết định tạo nên ý nghĩa của chỉ số.
Q3Mọi stop futures có nên cách hai ATR không?
Không. Bội số là tham số quy tắc, không phải khoảng cách đã được xác nhận cho mọi giao dịch. Hãy xác định điểm vô hiệu hóa và rủi ro trước, rồi kiểm tra với làm tròn tick và chi phí thực tế.
Nguồn và tài liệu đọc thêm
Báo lỗi
Chúng tôi sẽ soạn email kèm liên kết bài viết này. Mark chỉ nhận được báo cáo sau khi bạn gửi email
Kiểm tra nhanh
Đọc xong hướng dẫn? Hãy kiểm tra với 3 câu hỏi
Câu hỏi 01
Giá đóng cửa trước 100,00; nến sau có đỉnh 105,20 và đáy 104,40. True Range bằng bao nhiêu?
Chọn một đáp án để xem giải thích