

Anchored VWAP: chọn điểm bắt đầu mà không nhìn lại kết quả
Tìm hiểu Anchored VWAP thay đổi thế nào theo điểm bắt đầu, cách xác định mốc sự kiện trong thời gian thực và cách kiểm tra quy tắc mà không xem đường trên biểu đồ là tín hiệu.
Trong hướng dẫn nàyAnchored VWAP đo điều gì
Tóm tắt ngắn
Anchored VWAP là giá trung bình gia quyền theo khối lượng kể từ một điểm bắt đầu được chọn. Công thức đơn giản, nhưng điểm neo là lựa chọn của mô hình. Hãy xác định thời điểm có thể biết điểm đó trước khi đánh giá đường; nếu không, biểu đồ hoàn chỉnh có thể dùng thông tin chưa có vào thời điểm giao dịch.
Anchored VWAP đo điều gì
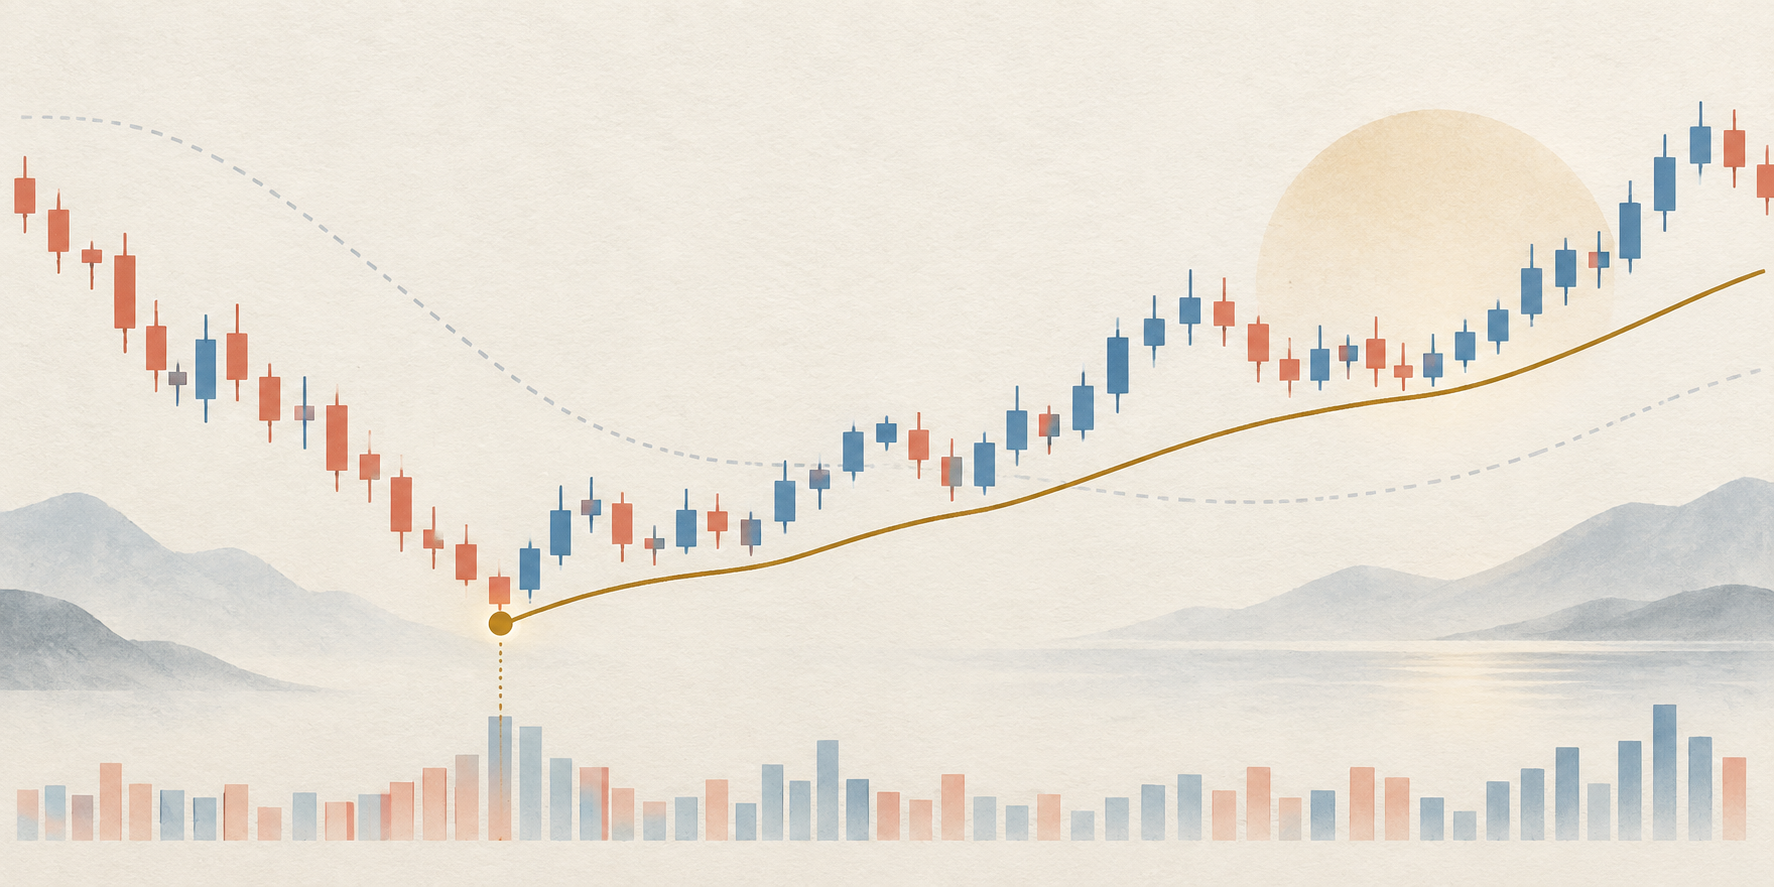
VWAP dành trọng số lớn hơn cho mức giá có khối lượng giao dịch được báo cáo cao hơn. Bản anchored bắt đầu tại nến hoặc thời điểm do người dùng chọn và cộng dồn đến quan sát hiện tại. TradingView mô tả công cụ vẽ là VWAP bắt đầu từ điểm đã chọn trên biểu đồ ([hướng dẫn Anchored VWAP]({source:tradingViewAnchoredVwapSupport})). Đường này trả lời giá bình quân gia quyền của các mức giá được đưa vào kể từ điểm bắt đầu; nó không cho biết giá vốn của mọi người nắm giữ hay dự báo giá tiếp theo.
Kiểm tra dữ liệu giá và khối lượng
Với quan sát i từ mốc a đến thời điểm t: AVWAP(t) = Σ(Pᵢ × Vᵢ) ÷ ΣVᵢ. Pᵢ là giá được chọn, Vᵢ là khối lượng tương ứng. Dữ liệu từng giao dịch có thể dùng giá khớp và số lượng. Biểu đồ nến có thể lấy giá đại diện của nến nhân với khối lượng nến; cách đó không giống hệt tính từ từng giao dịch. [Tài liệu tham chiếu VWAP của Pine Script]({source:tradingViewPineVwapReference}) tách nguồn giá và mốc neo thành các đầu vào riêng. Hãy ghi lại chuỗi dữ liệu, đơn vị khối lượng và bộ lọc phiên.
Chọn mốc có thể giải thích trước khi giá phản ứng
Các mốc có thể gồm lúc mở phiên chính, công bố kết quả hoặc dữ liệu vĩ mô, khoảng trống giá, đỉnh/đáy dao động được định nghĩa trước, hoặc nến đầu tiên sau sự kiện. Mỗi điểm bắt đầu tạo ra mẫu khác nhau. Quy tắc như nến phiên chính đầu tiên sau lịch công bố dễ tái lập hơn đáy mà giá sau đó bật lên. Điểm đảo chiều có thể chỉ được xác nhận bởi nến sau. Hãy xác định tài sản, phiên, múi giờ và việc có tính nến đầu vào hay không.
Phân biệt thông tin biết được lúc giao dịch với biểu đồ nhìn lại
Sau khi các nến tiếp theo xuất hiện, biểu đồ có thể vẽ đường ngược về đáy trước đó. Mô phỏng giả định giao dịch ngay tại đáy có thể dùng xác nhận từ tương lai. Nếu cần hai nến kế tiếp để xác nhận điểm đảo chiều, quy tắc chỉ dùng được sau đó. Với sự kiện, hãy xác định mốc là giờ công bố, giao dịch đầu tiên, nến hoàn chỉnh đầu tiên hay giờ mở phiên chính kế tiếp; mỗi lựa chọn xử lý khoảng trống và giao dịch ngoài phiên khác nhau.
Tự tính một ví dụ giả định
Giả sử ba nến có giá đầu vào và khối lượng lần lượt là 100.00 với 2,000 đơn vị; 102.00 với 1,000; và 101.00 với 3,000. Tử số gia quyền là 200,000 + 102,000 + 303,000 = 605,000; tổng khối lượng là 6,000, nên AVWAP = 100.8333. Trung bình đơn giản là 101.00 vì mỗi nến có trọng số bằng nhau. Nếu bắt đầu từ nến thứ hai, kết quả là (102,000 + 303,000) ÷ 4,000 = 101.25. Số liệu được đặt ra để minh họa; mỗi kết quả thuộc một cửa sổ riêng.
Đọc đường như một mốc tham chiếu
Nếu giá hiện tại cao hơn AVWAP đã chọn, giá đang cao hơn bình quân gia quyền của đầu vào trong cửa sổ đó. Điều này hữu ích khi so sánh với một khoảng thời gian xác định, nhưng không chứng minh mọi người mua sau sự kiện đều có lãi: họ giao dịch ở mức khác nhau, có thể đã đóng vị thế hoặc không có trong nguồn dữ liệu. Công thức cũng không chứng minh hỗ trợ, kháng cự, tổ chức mua vào hay đảo chiều. Đường tóm tắt mẫu nhưng không giải thích nguyên nhân biến động tiếp theo.
Kiểm tra quy tắc chọn mốc, không chọn biểu đồ đẹp nhất
Thử nhiều ngày neo, định nghĩa sự kiện, khoảng thời gian, nguồn giá và quy tắc thoát rồi giữ tổ hợp tốt nhất là chọn kết quả trong một quá trình tìm kiếm. Bailey và cộng sự nghiên cứu overfitting trong backtest đầu tư ([bài nghiên cứu]({source:baileyProbabilityBacktestOverfitting})); Reality Check của White xem xét data snooping trong một nhóm quy tắc ([bài nghiên cứu]({source:whiteRealityCheck})). Các phương pháp này không tự động xác nhận chiến lược AVWAP. Hãy viết quy tắc trước, ghi mọi biến thể, đánh giá theo thứ tự thời gian và tính spread, phí, trượt giá cùng khớp lệnh một phần.
Giữ dữ liệu và thiết lập có thể tái lập
Ghi lại mã hoặc hợp đồng, sở giao dịch hoặc feed, lịch phiên, múi giờ, khoảng nến, nguồn giá, đơn vị khối lượng, cách điều chỉnh và độ trễ xác nhận. Biểu đồ cổ phiếu có thể khác cách tính giao dịch trước giờ; futures đi qua nhiều phiên và đổi hợp đồng; khối lượng FX giao ngay tùy nhà cung cấp. Sửa dữ liệu, thiếu nến hoặc đặt lại phiên làm đổi mẫu số tích lũy. Dùng cùng quy ước ở biểu đồ, cảnh báo và kiểm tra. Hướng dẫn VWAP so với TWAP phân biệt đường tham chiếu với chuẩn thực thi; mất cân bằng dòng lệnh là phép đo khác.
Câu hỏi thường gặp
Q1Anchored VWAP có giống VWAP theo phiên không?
Cả hai đều gia quyền giá theo khối lượng, nhưng VWAP phiên thường đặt lại ở ranh giới phiên, còn Anchored VWAP bắt đầu từ điểm được chọn. Nguồn giá và bộ lọc phiên cũng có thể khác.
Q2Mốc neo nào tốt nhất?
Không có mốc tốt nhất cho mọi trường hợp. Chọn điểm trả lời một câu hỏi rõ ràng và có thể xác định mà không biết phản ứng giá về sau. Nếu cần xác nhận pivot, hãy tính độ trễ.
Q3Giá cắt đường có biến nó thành hỗ trợ hay kháng cự không?
Không. Điều đó chỉ cho biết giá đã đi qua trung bình của mẫu theo một quy ước dữ liệu. Nó không giải thích nguyên nhân biến động hay bảo đảm lần chạm sau sẽ giữ được.
Nguồn và tài liệu đọc thêm
Báo lỗi
Chúng tôi sẽ soạn email kèm liên kết bài viết này. Mark chỉ nhận được báo cáo sau khi bạn gửi email
Kiểm tra nhanh
Đọc xong hướng dẫn? Hãy kiểm tra với 3 câu hỏi
Câu hỏi 01
Giữ nguyên giá và khối lượng, điều gì đổi khi mốc neo muộn hơn?
Chọn một đáp án để xem giải thích
Bảng thuật ngữ quyền chọn
Định nghĩa rõ ràng về các thuật ngữ cốt lõi, từ call, put và chuỗi quyền chọn đến IV, Greeks, lãi suất mở và max pain
Xem bảng thuật ngữ quyền chọn