

Chứng khoán cơ quan Hoa Kỳ và trái phiếu Kho bạc: bảo đảm, lợi suất và rủi ro
So sánh chứng khoán cơ quan và trái phiếu Kho bạc Hoa Kỳ theo tổ chức phát hành, bảo đảm pháp lý, chênh lệch lợi suất, thanh khoản, thuế và rủi ro thị trường.
Trong hướng dẫn nàyChứng khoán cơ quan là gì?
Tóm tắt ngắn
Cụm từ “được chính phủ hỗ trợ” có thể chỉ những cam kết thanh toán khác nhau. Hãy xác định con nợ, bên bảo đảm, khoản thanh toán được bảo vệ và rủi ro còn lại.
Chứng khoán cơ quan là gì?
Đây là công cụ nợ do cơ quan liên bang Hoa Kỳ ngoài Bộ Tài chính hoặc doanh nghiệp được chính phủ bảo trợ (GSE) phát hành hay bảo đảm. Đây là nhóm rộng, không phải một bảo đảm liên bang thống nhất. Trái phiếu Fannie Mae hoặc Freddie Mac là nghĩa vụ của chính doanh nghiệp; MBS của Ginnie Mae có cấu trúc khác: tổ chức phát hành được duyệt gom các khoản vay mua nhà và Ginnie Mae bảo đảm một số khoản thanh toán. Hướng dẫn FINRA phân biệt GSE với cơ quan liên bang.
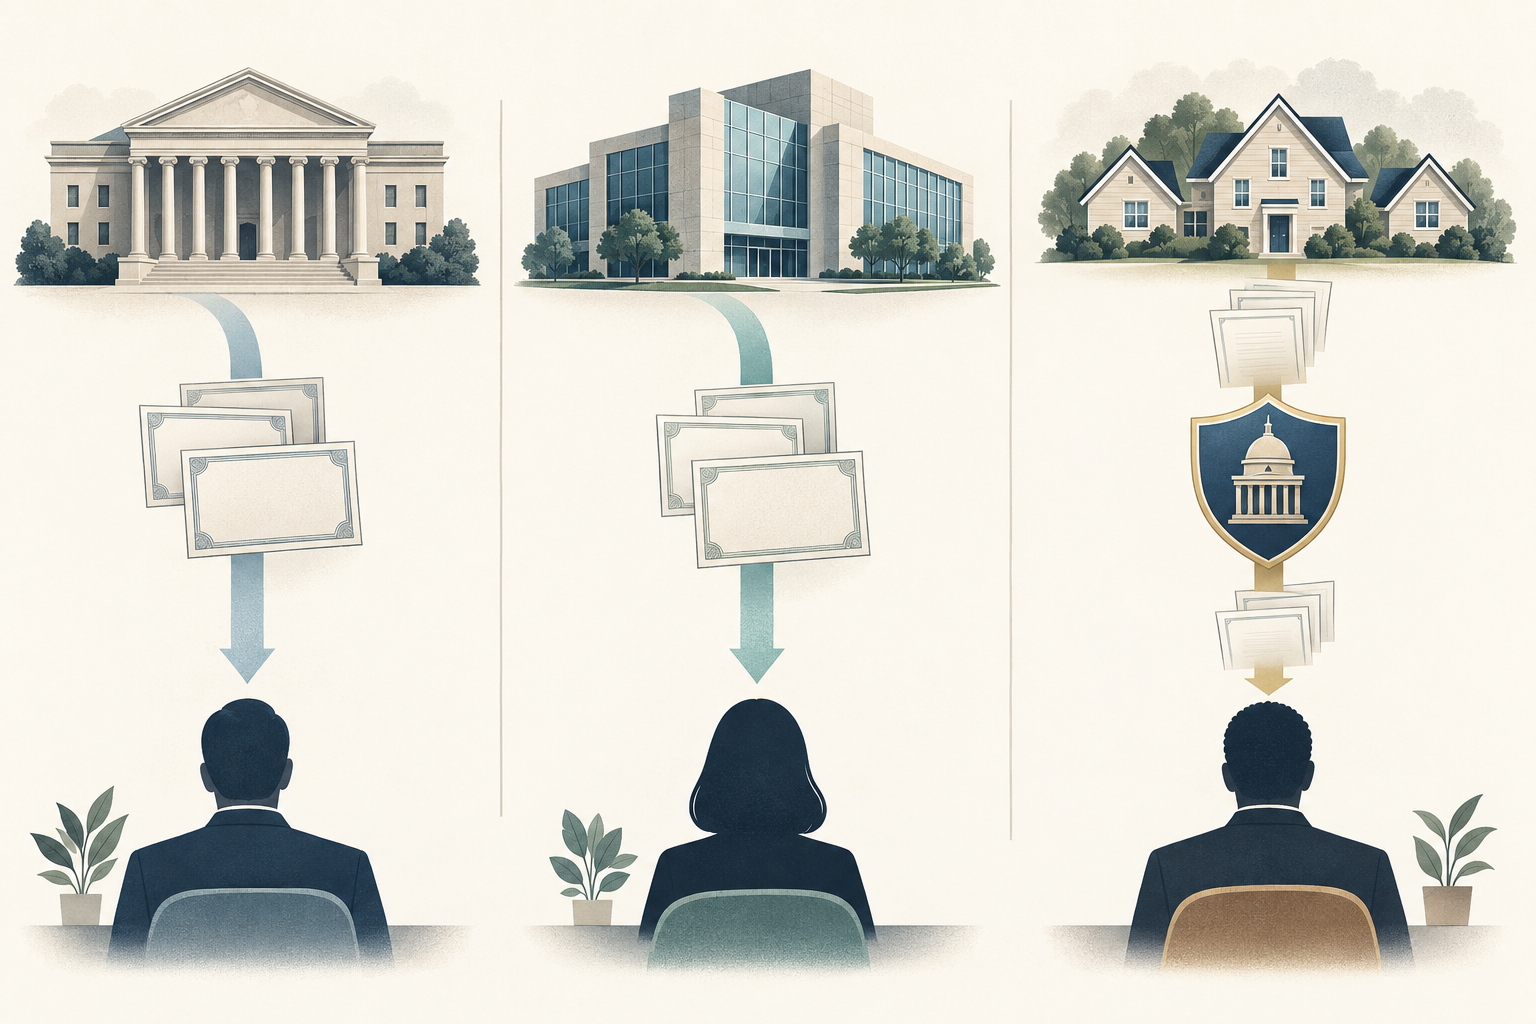
Ba cam kết thanh toán khác nhau
Treasury có thể giao dịch do Bộ Tài chính Hoa Kỳ phát hành trực tiếp và được bảo đảm bằng uy tín, năng lực tín dụng đầy đủ của Hoa Kỳ. Với MBS đủ điều kiện, Ginnie Mae bảo đảm thanh toán đúng hạn một số khoản gốc và lãi theo hướng dẫn chương trình. Nợ thông thường của Fannie Mae, Freddie Mac hoặc Federal Home Loan Bank thường là nghĩa vụ của tổ chức được nêu tên, không phải Treasury; bảo đảm không tự động bao gồm giá thị trường hay giá bán lại.
Hỗ trợ Fannie Mae và Freddie Mac có ý nghĩa gì?
Hai doanh nghiệp nằm dưới sự quản lý bảo toàn của FHFA từ năm 2008. Theo FHFA, Bộ Tài chính hỗ trợ tài chính thông qua các thỏa thuận mua cổ phiếu ưu đãi cao cấp. Điều này mô tả cấu trúc hiện tại nhưng không đồng nghĩa mọi trái phiếu đều được chính phủ Hoa Kỳ bảo đảm rõ ràng bằng toàn bộ uy tín và tín dụng. Hãy kiểm tra nghĩa vụ pháp lý trong tài liệu phát hành.
Vì sao lợi suất khác nhau?
Chênh lệch giữa lợi suất chứng khoán cơ quan và Treasury tương đương không chỉ đo rủi ro vỡ nợ. Phạm vi bảo đảm, thời điểm dòng tiền, quyền mua lại, thanh khoản, cung cầu, nguồn vốn, thuế và cách tính lợi suất đều có thể ảnh hưởng. Nếu hai lợi suất giả định là 4,40% và 4,00%, chênh lệch là 0,40 điểm phần trăm hay 40 điểm cơ bản; đó không phải cam kết thu nhập thêm hằng năm.
Dòng tiền và quyền chọn tích hợp
Ngày đáo hạn ghi trên giấy không phải lúc nào cũng là ngày nhận lại toàn bộ vốn. Một số khoản nợ cơ quan có thể bị mua lại sớm; dòng tiền MBS thay đổi khi người vay trả trước hoặc tái cấp vốn. Lãi suất giảm có thể đẩy nhanh trả trước; lãi suất tăng có thể kéo dài dòng tiền. Hãy so sánh lợi suất mua lại và yield-to-worst; với MBS, xem duration hiệu dụng và giả định trả trước. TBA so với pool chỉ định giải thích cấu trúc.
Bảo đảm không cố định giá thị trường
Bảo đảm chỉ bao phủ khoản thanh toán được nêu, không cố định giá thị trường. Khi lợi suất tăng, giá trái phiếu lãi suất cố định có thể giảm và bán trước đáo hạn có thể gây lỗ. Duration ước lượng độ nhạy lãi suất nhưng không phải bảo đảm và không bao quát mọi quyền chọn hay biến động spread.
Thanh khoản và báo giá
Thanh khoản thay đổi theo CUSIP, quy mô phát hành, thời gian lưu hành, cấu trúc và thị trường. Nhãn “cơ quan” không bảo đảm chênh lệch mua bán hẹp hay có người mua ngay. Hãy so sánh mã chứng khoán, mức tối thiểu, số tiền thanh toán, lãi cộng dồn, giá bid/ask, phí và quy ước lợi suất; với MBS, cần khớp pool, tranche và dòng tiền.
Thuế và quỹ
TreasuryDirect cho biết thu nhập từ Treasury có thể giao dịch chịu thuế liên bang nhưng được miễn thuế thu nhập tiểu bang và địa phương. Không áp dụng tự động quy tắc này cho mọi khoản nợ cơ quan; thuế phụ thuộc tổ chức phát hành, sản phẩm và luật địa phương. Người mua quỹ trái phiếu hoặc ETF sở hữu chứng chỉ quỹ chứ không có quyền đòi nợ trực tiếp đối với từng tổ chức phát hành.
Các trang TreasuryDirect về chứng khoán có thể giao dịch và biểu mẫu thuế, khấu trừ thuế nêu thông tin áp dụng.
Danh sách kiểm tra
Ghi lại tổ chức phát hành, bên bảo đảm và khoản được bảo đảm, loại công cụ, kỳ hạn và quyền chọn, giá và lãi cộng dồn, quy ước lợi suất, chi phí, duration, spread, thanh khoản, rủi ro tái đầu tư và thuế. Sau đó so sánh công cụ tương tự. Xem hướng dẫn phát hành lại Treasury, rủi ro trả trước và kéo dài MBS, và covered bond với ABS.
Câu hỏi thường gặp
Q1Trái phiếu Fannie Mae và Freddie Mac có được chính phủ Hoa Kỳ bảo đảm toàn diện không?
Đừng mặc định như vậy. Nếu tài liệu không nêu bảo đảm áp dụng, trái phiếu là nghĩa vụ của doanh nghiệp được nêu tên. Quản lý bảo toàn và hỗ trợ của Treasury khác với bảo đảm rõ ràng.
Q2MBS Ginnie Mae có giống Treasury không?
Không. Ginnie Mae bảo đảm một số khoản thanh toán của MBS đủ điều kiện; dòng tiền thế chấp và rủi ro thị trường vẫn còn, và đây không phải chứng khoán do Treasury phát hành.
Q3Trái phiếu cơ quan luôn có lợi suất cao hơn Treasury không?
Không. Điều này tùy thuộc phát hành, giá, quyền chọn, dòng tiền, thanh khoản, cung cầu, thuế và thị trường. Spread không phải lợi suất được hứa hẹn.
Nguồn và tài liệu đọc thêm
Báo lỗi
Chúng tôi sẽ soạn email kèm liên kết bài viết này. Mark chỉ nhận được báo cáo sau khi bạn gửi email
Kiểm tra nhanh
Đọc xong hướng dẫn? Hãy kiểm tra với 3 câu hỏi
Câu hỏi 01
Mô tả nào đúng nhất về chứng khoán cơ quan?
Chọn một đáp án để xem giải thích