

Volatilite hedefleme: volatiliteye göre ölçekleme pozisyon büyüklüğünü nasıl değiştirir
Volatilite hedeflemenin maruziyeti nasıl ölçeklediğini, volatilite tahmininin nasıl seçilip geciktirileceğini ve kaldıraç sınırları, korelasyonlar ile işlem maliyetlerinin neden önemini koruduğunu öğrenin.
Bu rehberdeVolatilite hedefleme getiri sinyalini değil, maruziyeti değiştirir
Kısa özet
Volatilite hedefleme, tahmini bir risk ölçüsü kullanarak mevcut maruziyetin büyüklüğünü değiştirir. Temel çarpan, hedef volatilitenin tahmin edilen volatiliteye bölünmesidir. Ancak stratejinin gerçekten aldığı riski tahmin yöntemi, portföy kovaryansı, kaldıraç sınırı, uygulama gecikmesi ve maliyetler belirler
Volatilite hedefleme getiri sinyalini değil, maruziyeti değiştirir
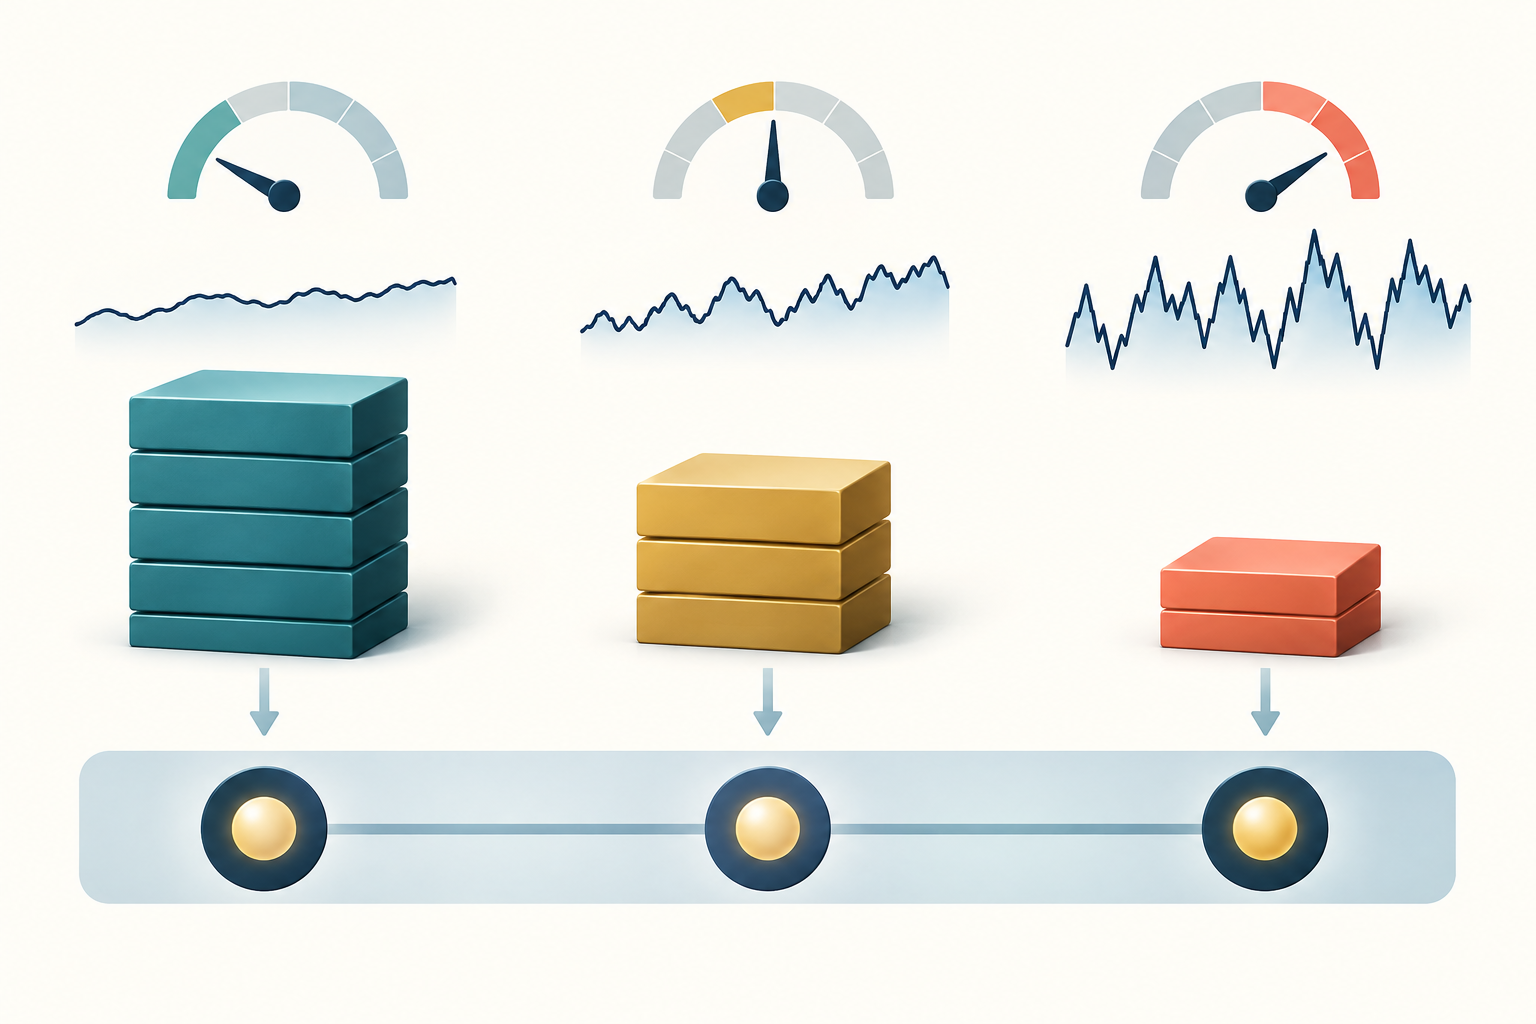
Volatilite hedefleme, volatilite ölçekleme ve volatilite yönetimi, risk tahmini değiştikçe portföy maruziyetini ayarlayan kuralları ifade eder. Yön sinyali uzun pozisyon gösterebilir; ölçekleme kuralı ise tahmin edilen volatilite arttığında bu pozisyonu küçültebilir.
Pozitif bir çarpan temel pozisyonun yönünü korur, ancak brüt ve net maruziyeti değiştirebilir. Düşük volatilite tahmini tek başına bir varlığın ucuz, yükselecek ya da daha kârlı olacağını göstermez. Katman, “bu risk kuralına göre ne kadar maruziyet alınmalı?” sorusunu yanıtlar; “hangi varlık tutulmalı?” sorusunu yanıtlamaz ve temel stratejinin avantajı olduğunu kanıtlamaz.
Araştırmalar faktör portföylerinin ve momentum stratejilerinin volatilite yönetimli sürümlerini incelemiştir. Moreira ve Muir çeşitli faktörler ile döviz carry sonuçlarını aktarır; Barroso ve Santa-Clara momentum risk yönetimini inceler; Daniel ve Moskowitz piyasa stresi ve sert toparlanmalar çevresinde momentum çöküşlerini açıklar. Bunlar belirli örneklem ve yöntemlere ait bulgulardır, canlı performansın iyileşeceğine dair vaat değildir. Moreira ve Muir, Barroso ve Santa-Clara ve Daniel ve Moskowitz çalışmalarına bakın.
Hedefin tahmine oranı başlangıç noktasıdır, garanti değildir
Getirisi ağırlığıyla yaklaşık doğrusal değişen tek bir maruziyet için başlangıç kuralı ham ölçek = hedef volatilite ÷ tahmin edilen volatilite şeklindedir. Varsayımsal örnekte ölçeklenmemiş stratejinin yıllık volatilite tahmini %20, hedefi %10 olduğundan ham çarpan 0,5’tir. Referans nominal 100.000 dolar ise diğer portföy ayarlamalarından önce ölçeklenmiş nominal 50.000 dolar olur.
Pay ve payda aynı portföyü, getiri tanımını, ufku ve yıllıklandırma yöntemini kullanıyorsa bu oran anlamlıdır. Birimleri eşleştirmeden yıllık %10 hedefi günlük standart sapmaya bölmeyin. Tahmin standart sapmaysa, bunu sessizce varyansla değiştirmeyin.
Moreira ve Muir’in yayımlanmış faktör portföyleri aylık getirileri önceki ayın gerçekleşen varyansının tersi ve bir normalizasyon sabitiyle ölçekler. Bu, hedef standart sapmayı tahmin edilen standart sapmaya bölmekle aynı değildir. Varsayımsal sakin bir rejimde %10 hedefe karşı %5 tahmin ham çarpan 2 verir. Politika çarpanı 1,25’te sınırlarsa nominal 200.000 değil 125.000 dolar olur. Riskin maruziyetle doğrusal ölçeklendiği basitleştirici varsayım altında karşılık gelen tahmin yalnızca %6,25’tir. Sınır hedefe ulaşmayı engelleyebilir; bu bir kısıttır, aritmetik hata değil.
Karar ufkuna uygun volatilite tahmincisini seçin
Hareketli standart sapmayı açıklamak kolaydır, ancak pencere uzunluğu bir ödünleşim yaratır: kısa pencere hızlı tepki verir fakat gürültülüdür; uzun pencere daha sakindir ancak rejim değişiminden sonra daha geç tepki verir. Üstel ağırlıklı tahmin, yakın gözlemlere daha fazla ağırlık verir. GARCH tahmini koşullu varyansı yinelemeli biçimde modeller.
Gün içi gerçekleşen volatilite seans içindeki değişimleri yakalayabilir, ancak örnekleme, güncelliğini yitirmiş fiyatlar ve mikro yapı gürültüsü tercihlerini de içerir. Her varlık, örnekleme sıklığı ve elde tutma dönemi için en iyi tek bir tahminci yoktur. Basit veya logaritmik getiri kullanıldığını, dönemi hangi zaman damgalarının belirlediğini, eksik seans ve gece hareketlerinin nasıl ele alındığını, ortalamanın çıkarılıp çıkarılmadığını ve dönemsel varyansın yıllık standart sapmaya nasıl dönüştürüldüğünü kaydedin.
Günlük veride günlük volatiliteyi √252 ile çarpmak, getiri sürecine dair bazı varsayımlar altında yaygın bir yaklaşımdır; her piyasa ve takvim için evrensel bir dönüşüm değildir. Varsayımsal birim örneği: tahmin edilen günlük standart sapma %1,26, √252 ile çarpıldığında yılda yaklaşık %20 eder. Yıllık %10 hedefe oranı 0,5’tir. Yaklaşık 20 işlem gününde aynı tahmin, yaklaşık %5,63 birikimli volatiliteye karşılık gelir; aynı risk düzeyinin farklı ufuktaki ifadesidir. Günlük %1,26’yı yıllık %10 hedefe doğrudan bölmeyin.
Tahmin hatalarını ve maruziyet yolunu birlikte inceleyin. Bir model çok yavaş tepki verdiği için kararlı, gürültüye aşırı uyum sağladığı için de duyarlı görünebilir. Walk-forward değerlendirmede makul pencereleri ve modelleri karşılaştırın; her tahmin ve pozisyonun oluşturulacağı anda mevcut olan bilgiyi kullanın. Gerçekleşen volatilite hesaplama kılavuzu, getiri ve örnekleme tercihlerinin ölçeklenen risk ölçüsünü nasıl değiştirdiğini açıklar.
Kuralın işlem yapılabilir olması için tahmine gecikme ekleyin
Yeniden dengeleme zamanı t’de yalnızca emir gönderilmeden önce gerçekten mevcut olan gözlemleri kullanın. Günlük getiri t’deki kapanış fiyatını içeriyorsa, volatiliteyi o kapanıştan hesaplayan strateji emir zamanı ve fiyat oluşumu gerçekten mümkün kılmadıkça aynı kapanışta işlem yaptığını varsayamaz.
Uygulanabilir bir yöntem kapanıştan sonra hesaplama yapıp ölçeği işlem yapılabilecek sonraki seansta uygulamaktır. Böylece ileriye bakma yanlılığı önlenir. Tamamlanmış ayın gerçekleşen varyansını o ay boyunca tutulan pozisyonlara uygulamak, kurala o sırada henüz sahip olmadığı bilgiyi verir.
Backtest sinyal zamanını, volatilite verisinin kesildiği anı, emir zamanını, gerçekleşme varsayımını ve elde tutma dönemini belirtmelidir. Varlık girdileri farklı zamanlarda geliyorsa ortak bilgi kesim noktası kullanın veya eski gözlemleri belgeleyin. Her yeni tahminde yeniden dengelemek gerekmez. Aylık dengeleme, eşik bandı ya da yumuşatılmış maruziyet devir hızını azaltabilir; ancak fiilî maruziyeti anlık hedeften uzaklaştırır. En son tahmini sürtünmesiz bir emir saymak yerine bu tercihi kaydedip sınayın.
Portföy volatilitesi tek tek ölçümlere değil kovaryansa bağlıdır
Ağırlık vektörü w ve uyumlu bir ufukta tahmin edilen kovaryans matrisi Σ için portföy varyansı wᵀΣw, volatilitesi ise bunun kareköküdür. Kovaryans terimleri önemlidir. İki varlığın tekil volatilitesi aynı kalırken korelasyonun artması, ikisini birlikte tutma riskini büyütebilir.
Her varlığı kendi hedef volatilitesine ayrı ayrı ölçeklemek genellikle toplam portföy volatilitesini hedeflemez. Buna karşılık portföyün tüm getiri serisini tek çarpanla ölçeklemek mevcut bileşimi korur, ancak portföy risk tahmini yeterli olduğu ölçüde. Yoğunlaşma, değişen korelasyonlar, faktör örtüşmesi ve türevlerin doğrusal olmayan maruziyeti tek standart sapma tahminini yetersiz bırakabilir. Riski, sınırın uygulandığı düzeyde tahmin edin.
Yetki portföy volatilitesi aralığı belirliyorsa birleşik portföyün riskini tahmin edin ve korelasyon ya da kovaryans rejimlerini stres testine tabi tutun. Yetki strateji başına riski tanımlıyorsa korelasyonlu pozisyonların hesap bütçesini nasıl paylaştığını belirtin. Vadeli işlem pozisyon boyutu kılavuzu, işlem başına stop bütçesiyle hesap maruziyetini ayırır.
Varsayımsal örnek: İki varlığın yıllık volatilitesi ayrı ayrı %20, ağırlıkları da %50’şer olsun. Korelasyon 0,1 iken portföy volatilitesi yaklaşık %14,83’tür; yalnızca korelasyon 0,9’a çıkarsa yaklaşık %19,49 olur. Tekil volatilite değişmez ama birleşik risk belirgin biçimde artar. İlk tahmine göre %15 hedef için maruziyet yaklaşık 1,01 kat artırılır ve ardından korelasyon yükselirse basitleştirilmiş risk yaklaşık %19,7 olur. Eski bir kovaryans tahmini hedef çarpanını da yanıltıcı kılabilir.
Tabanlar, tavanlar ve kaldıraç kısıtları kuralı biçimlendirir
Tahmin edilen volatilite sıfıra yaklaşınca ham oran çok büyüyebilir. Volatilite tabanı çok küçük sayıya bölmeyi önler; azami kaldıraç tavanı nominali sınırlar. Bazı stratejiler asgari ölçek ya da düşüş, teminat veya likiditeye dayalı bir tavan da uygular.
Eksiksiz tanımlanmış kural şöyle olabilir: ölçek = min(azami ölçek, hedef ÷ max(tahmin, taban); asgari maruziyet varsa ayrıca belgelenmelidir. Her koruma risk davranışını değiştirir: taban olağan dışı sakin tahminlerden sonraki maruziyet artışını yumuşatır; tavan düşük volatilite dönemlerinde hedefi erişilmez kılabilir; asgari maruziyet, tahmin sıçradığında overlay’in tamamen çıkmasını önler.
Tavanın brüt nominale, kaldıraca, teminata ya da risk ağırlıklı maruziyete uygulanıp uygulanmadığını belirtin; bunlar birbirinin yerine kullanılamaz. Vadeli işlemlerde sürekli bir çarpan tam kontrat sayısına çevrilmelidir. Varsayımsal temel sinyal 3,4 kontrata, ölçek de 0,5’e eşitse matematiksel sonuç 1,7 kontrattır. Standart kontratlar kesirli işlem görmez: 1’e yuvarlamak hedefin altında, 2’ye yuvarlamak üstünde kalır. Mikro kontratları, likiditeyi, maliyetleri ve işlem yapmama seçeneğini değerlendirin. Kontrat birimi ve çarpanı, ana para birimine dönüşüm, teminat ve maliyetleri dikkate alarak riski yeniden hesaplayın.
Volatilite şokundan sonra maruziyeti azaltmak, düşen veya likit olmayan piyasada satış gerektirebilir. Sakin bir dönemin ardından artırmak, şoktan hemen önce risk ekleyebilir. Tahmin olarak kullanılsa da ölçüm geçmişe bakar. GARCH ve volatilite kümelenmesi kılavuzu, model sürekliliğinin kırılmaları neden geç fark ettirebildiğini açıklar; sıçrama veya rejim riskini ortadan kaldırmaz.
Maliyetler ve kısıtlar faydayı tüketebilir
Maruziyet değişikliği devir hızı yaratır. Komisyonları, alış-satış farkını, piyasa etkisini, kaymayı, finansman veya borçlanma giderini, vadeli işlem devir maliyetini ve gerekiyorsa sürekli vadeli işlemlerin funding ve teminat maliyetlerini tahmin edin. Daha yumuşak ölçek ya da dengeleme bandı işlem sayısını azaltabilir, ancak risk azaltımını geciktirebilir. Sürtünmesiz bir seriyle yetinmeyin; makul maliyet varsayımlarıyla net sonuçları karşılaştırın.
Kural daha fazla maruziyet istediği anda kaldıraç bulunamayabilir. Aracı kurum veya borsa teminatı, pozisyon limitleri, borçlanma olanağı, likidite ve iç risk sınırları hesaplanan nominali engelleyebilir. Volatilite tavanı tasfiyeye veya büyük zarara karşı garanti değildir: fiyat boşluğu tahmini aşabilir ve çıkış fiyatı sinyal fiyatından ciddi biçimde sapabilir.
Tutarlı karşılaştırma ölçütleri kullanın: ölçeklenmemiş aynı temel sinyal, sabit riskli bir alternatif ve uygunsa nakit. Brüt ve net getirileri, maruziyeti, devir hızını, kaldıracı, tahmin hatalarını, düşüşleri ve kuyruk kayıplarını raporlayın. Moreira ve Muir’in sonuçları volatilite zamanlamasını araştırmak için nedenlerden biridir.
Cederburg ve ortak yazarları 103 hisse senedi stratejisini karşılaştırır ve doğrudan karşılaştırmalarda volatilite yönetiminin sistematik üstünlüğünü bulmaz. Makul gerçek zamanlı, örneklem dışı birleşimlerde istisnalarla birlikte genellikle daha düşük kesinlik eşdeğeri getiriler ve Sharpe oranları bildirirler (çalışma). Bulgular evrensel bir tavsiyeyi değil, dikkatli örneklem dışı değerlendirmeyi destekler.
Araştırma kontrol listesi tahmin kalitesini strateji iddialarından ayırır
Overlay’i risk iyileştirmesi olarak adlandırmadan önce temel sinyali, risk tahmincisini, tahmin ufkunu, güncelleme düzenini, zaman gecikmesini, birim dönüşümünü, kovaryans işlemini, tabanı, tavanı ve yürütme varsayımlarını belirtin. Son test dönemini değerlendirmeden önce tercihleri sabitleyin. Aynı örneklemde tekrar tekrar ayar yapmak sağlam bir kural yerine seçimi ödüllendirebilir.
Tahmini uygun bir kayıp ölçüsü ve kalibrasyon grafiğiyle inceleyin, ayrıca maruziyet yoluna bakın. Ortalama tahmin hatasının düşük olması, en önemli sıçramaların zamanında öngörüldüğünü garanti etmez. Stres dönemlerini, fiyat boşluklarını, eksik gözlemleri ve korelasyonları sıçrayabilecek varlıkları inceleyin. Aynı dönemleri gerçek tavan ve maliyet modeliyle değerlendirin.
Son olarak üç iddiayı birbirinden ayırın: tahmin riski ölçer; overlay bir politika uyarınca maruziyeti değiştirir; ortaya çıkan portföy belirli bir örneklemde belirli performans gösterir. İlk iddia ikincisinin hedefe ulaşacağını kanıtlamaz; üçüncünün olumlu geçmiş sonucu da gelecekte kârı göstermez. Riskin nerede ve neden değiştiğinin yeniden üretilebilmesi için üçünü de belgeleyin.
Sık sorulan sorular
Q1Volatilite hedefleme gerçekleşen volatiliteyi tam olarak hedefte tutar mı?
Hayır. Tahmin edilen volatiliteyi kullanarak maruziyeti ölçekler. Tahmin hataları, sıçramalar, korelasyon değişimleri, gecikmeler, sınırlar, maliyetler ve eksik gerçekleşmeler fiilî volatiliteyi hedeften saptırabilir.
Q2Volatilite hedefleme ters varyans kullanımıyla aynı mıdır?
Her zaman değil. Hedef-volatilite oranında genellikle hedef volatilite, tahmin edilen standart sapmaya bölünür. Bazı ampirik portföy kuralları getirileri tahmin edilen varyansa bölünmüş sabitle ölçekler. Bunlar farklı fonksiyonlardır ve birbirinin yerine kullanılmamalıdır.
Q3Daha düşük volatilite tahmini stratejinin daha kârlı olduğu anlamına gelir mi?
Hayır. Belirli bir model ve ufukta tahmini riskin daha düşük olduğu anlamına gelir. Kârlılık beklenen getiriye, uygulamaya, maliyetlere ve gelecek sonuçlara bağlıdır; tek başına volatilite tahmini cazip bir işlem belirlemez.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Bir stratejinin volatilite tahmini %20, hedefi %10. Kısıtlar öncesinde temel oran ne anlama gelir?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Ayrıntılı rehberi okuGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Ayrıntılı rehberi oku