

Senyoraj ve Enflasyon Vergisi: Para Yaratımı Reel Kaynakları Nasıl Aktarır?
Senyorajın neyi ölçtüğünü, enflasyon vergisinden nasıl ayrıldığını ve para yaratımı, merkez bankası kârı ile kamu gelirinin neden aynı şey olmadığını öğrenin.
Bu rehberdeSenyoraj ne anlama gelir?
Kısa özet
Senyoraj, para ihraç etmeyle bağlantılı reel kaynak veya geliri ifade eder; ancak iktisatçılar bu terimi birden fazla biçimde tanımlar. “Enflasyon vergisi” ise fiyatlar yükselirken mevcut para bakiyelerinin satın alma gücündeki kaybı anlatır. Hanehalkına gönderilen yasal bir vergi bildirimi değildir; merkez bankası kârı ya da kamu geliriyle de otomatik olarak aynı değildir.
Senyoraj ne anlama gelir?
Bir para ihraççısı parasal bir yükümlülük oluşturup bunu bir varlık satın almak veya ödeme yapmak için kullandığında, önce olağan bir vergi toplamadan ya da faizli tahvil borçlanmasına gitmeden reel mal ve hizmetlere erişebilir. Ortaya çıkan kaynak ölçüsüne iktisatta senyoraj denir. Yaygın bir akım ölçüsü, nominal para miktarındaki değişimin fiyat düzeyine bölünmesidir: S = ΔM / P. Burada M, tanımlanmış bir para stokunu; P ise nominal tutarı satın alma gücüne çevirmek için kullanılan fiyat düzeyini gösterir. Hangi yükümlülüklerin para sayıldığı ve dönemin nasıl belirlendiği ölçümü değiştirir. {source:imfFiscalAccountsSeigniorage}
Banknota yazılan nominal değer, tek başına yeni parayı reel gelir yapmaz. Para ihracı ihraççı için bir yükümlülük de yaratır. Önemli olan, karşılığında alınan satın alma gücü, edinilen varlıklardan sağlanan getiri, parayı ihraç ve idame ettirme maliyeti ile bu yükümlülüklere ödenen faizdir. Parasal büyüklüklerin dayandığı kapsam için parasal taban, M1 ve M2 rehberine bakın.
Senyorajın birden fazla ölçüsü neden var?
Terim, muhasebe ve iktisadi analizde her yerde aynı biçimde tanımlanmaz. Kaynak akımı yaklaşımı, yeni ihraç edilen paranın reel değerini ölçer. Merkez bankası geliri yaklaşımı ise parasal yükümlülüklerle finanse edilen varlıklardan elde edilen faiz ve diğer getirilerden faiz giderleri ile işletme masraflarını düşebilir. Daha dar, tarihsel bir tanımda senyoraj, madeni paranın nominal değeriyle üretim maliyeti arasındaki fark olabilir. Bu büyüklükler farklı hareket edebilir; tek ve standart bir istatistikmiş gibi karşılaştırılmamalıdır. {source:imfSeigniorageInflationTax} {source:ecbSeigniorageBroadDefinition}
Avrupa Merkez Bankasının avro bölgesine özgü açıklaması, banknot ihracıyla bağlantılı elde tutulan varlıklardan veya kredi faaliyetlerinden sağlanan gelire somut bir örnek sunar. Daha yeni bir ECB çalışması, bazı analizlerin rezervleri ve diğer merkez bankası yükümlülüklerini, bunların faiz giderleri ile karşılık gelen varlıkları da kapsayan daha geniş bir tanım kullandığını açıklar. Bunlar farklı ölçüm sınırlarının örnekleridir; her ülke için geçerli evrensel hukuki tanımlar değildir. {source:ecbSeigniorageExplainer} {source:ecbSeigniorageBroadDefinition}
Enflasyon vergisi bundan nasıl ayrılır?
Enflasyon vergisi, fiyat düzeyi yükseldiğinde insanların önceden ellerinde tuttuğu para bakiyelerinin reel satın alma gücündeki düşüştür. “Vergi” sözcüğü bu örtük kaybı anlatan bir benzetmedir: hanehalkına vergi bildirimi gelmez ve kayıp, devletin nakit tahsilatına bire bir karşılık gelmez. Standart bir para talebi ayrıştırmasında senyoraj, istenen reel para bakiyelerindeki artışı ve enflasyon vergisi bileşenini birlikte kapsayabilir. Bazı kaynaklar terimleri daha gevşek kullandığından tanımı kontrol edin. {source:imfFiscalMonitorSeigniorage} {source:imfSeigniorageInflationTax}
Ekonomik faaliyet büyür ve insanlar işlemler için isteyerek daha fazla reel para tutarsa, parasal taban satın alma gücünde eşdeğer bir kayıp olmadan genişleyebilir. Bu artışa çoğu zaman “saf senyoraj” denir. Enflasyon vergisi bileşeni ise enflasyonun mevcut bakiyelerin reel değerini aşındırmasını yansıtır. İki kavram ilişkilidir; ancak fiyat artışlarının tamamı hazinenin topladığı bir vergi anlamına gelmez. {source:imfFiscalMonitorSeigniorage}
Basit bir örnek ne gösterir?
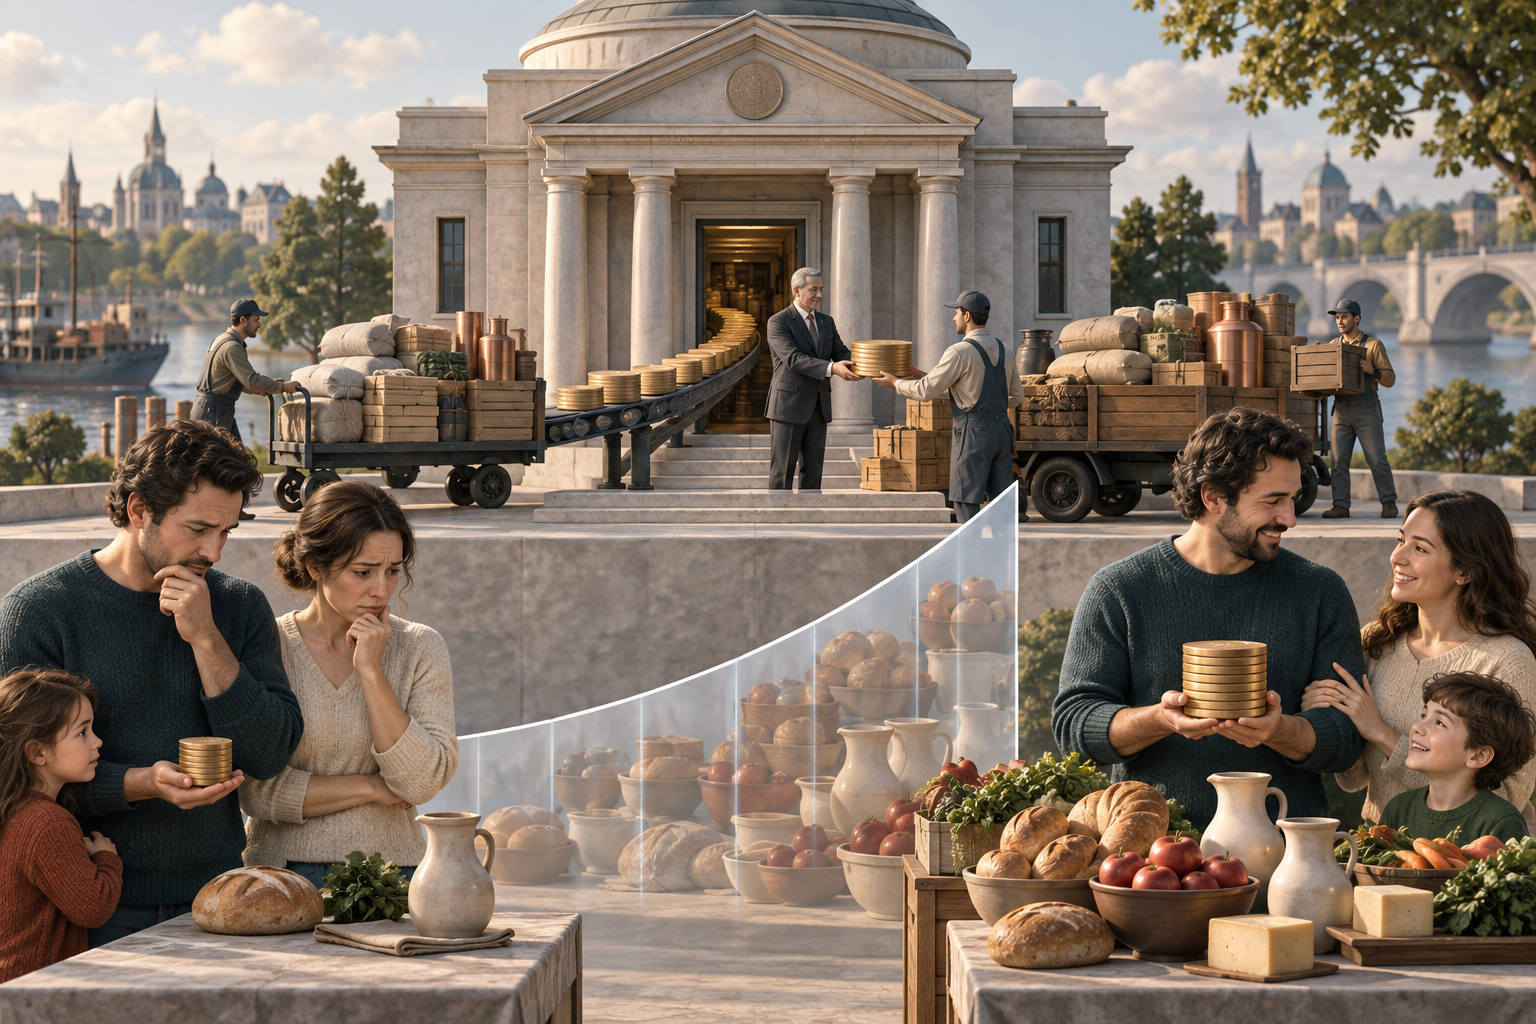
Fiyat endeksinin başlangıçta P = 1.00, parasal tabanın ise 1.000 nominal birim olduğunu varsayalım. Reel değeri 1.000 birimdir. Fiyat endeksi %10 artarak 1.10'a çıkarken nominal taban 1.000'de kalırsa, reel bakiye yaklaşık 909,09'a iner. Mevcut bakiyenin satın alma gücü yaklaşık 90,91 birim azalmıştır. Bu, enflasyon aşınmasına dair bir örnektir; vergi faturası değildir.
Bilerek basitleştirilmiş tek dönemlik bir örnekte, ihraççının 100 nominal birim daha oluşturduğunu ve böylece yeni fiyat endeksi 1.10 iken tabanın 1.100'e çıktığını varsayalım. Ek para, bugünkü satın alma gücüyle yaklaşık 90,91 değerindedir (100 / 1.10). Belirtilen varsayımlar altında bu tutar, az önce hesaplanan aşınmaya eşittir. Ancak gözlemlenen veriler için evrensel bir özdeşlik değildir: sonuç zamanlamaya, para talebine, fiyat endeksine, faize ve maliyet varsayımlarına bağlıdır. Bu hesap varsayımsaldır, herhangi bir ülke tahmini değildir. {source:imfFiscalAccountsSeigniorage} {source:imfFiscalMonitorSeigniorage}
İhraççı reel kaynakları ancak yeni yükümlülüklerle yaptığı işlemler sayesinde elde eder. Fiyat düzeyi yükselmişken 100 birimlik nominal değer, 100 birim reel gelir demek değildir. Para miktarındaki artış da bütçenin harcanabilir nakit aldığına tek başına kanıt oluşturmaz. {source:imfGfsm2014}
Büyüme ve para talebi tabloyu nasıl değiştirir?
İnsanların tutmak istediği para miktarı; reel gelir, ödeme teknolojisi, bankacılığa erişim, faiz oranları ve para birimine duyulan güvenle değişir. Reel para talebi büyürse daha geniş bir parasal taban, aynı enflasyon baskısı olmadan karşılanabilir. Enflasyon yükselirken para sahipleri yerel para bakiyelerini azaltmaya çalışırsa, enflasyon vergisini destekleyen taban daralabilir. Bu nedenle senyoraj GSYH'nin sabit bir yüzdesi ya da tek bir yıldan ileri taşınabilecek istikrarlı bir gelir kaynağı değildir. {source:imfFiscalMonitorSeigniorage} {source:imfSeigniorageInflationTax}
İstatistiğin nakdi, banka rezervlerini veya daha geniş bir para stokunu kullanması da sonucu değiştirir. Rezervlere veya mevduatlara ödenen faiz, parasal yükümlülüklerin maliyetini etkiler; daha geniş bir net gelir ölçüsünde senyorajı azaltabilir. Bu nedenle miktara dayalı bir ölçü ile merkez bankası geliri ölçüsü aynı dönem için farklı sonuçlar verebilir. {source:ecbSeigniorageBroadDefinition}
Senyoraj merkez bankası kârı veya kamu geliriyle aynı mıdır?
Hayır. Merkez bankası kârına varlık gelirleri, faiz giderleri, değerleme değişiklikleri, karşılıklar ve işletme masrafları girebilir. Tanıma bağlı olarak senyoraj bu sonucun yalnızca bir parçası olabilir. Merkez bankası kazançlarının hazineye aktarılması ülkenin hukuk ve muhasebe kurallarına bağlıdır; aktarım sınırlı, gecikmeli veya hiç yapılmayan bir tutar olabilir. ECB'nin banknotla bağlantılı ölçüsü, her merkez bankası için şablon değil, belirli bir kurumsal düzenlemenin örneğidir. {source:ecbSeigniorageExplainer} {source:ecbSeigniorageBroadDefinition}
Kamu istatistikleri de para ihracını olağan vergi gelirinden farklı sınıflandırabilir. IMF'nin Devlet Mali İstatistikleri El Kitabı, açıklanan çerçevede para ihracından doğan senyoraj kârlarının gelir olarak değil, para ve mevduat işlemlerinin içinde örtük biçimde yer aldığını belirtir. Bu muhasebe tercihi nedeniyle, tanımları kontrol etmeden bir senyoraj tahminini açıklanmış mali gelir toplamına eklememek gerekir. {source:imfGfsm2014}
Para yaratımı otomatik olarak enflasyona yol açar mı?
Tek bir parasal taban artışı, tüketici fiyat enflasyonunda aynı büyüklükte bir artışı mekanik olarak öngörmez. İlişki para talebine, banka kredileri ve mevduatlara, rezervlere ödenen faize, üretim ve arz koşullarına, beklentilere ve politika çerçevesine bağlıdır. Merkez bankası, rezervleri operasyonel çerçevesinin parçası olarak yaratabilir; bu tutar hanehalkı harcamasına hemen dönüşmeyebilir. Para talebini aşan ve süren parasal finansman enflasyon baskısını artırabilir; ancak senyoraj bir enflasyon tahmini değildir. Para politikasının mali kısıtları için mali baskınlık rehberine bakın. {source:imfFiscalMonitorSeigniorage} {source:ecbSeigniorageBroadDefinition}
Bir senyoraj tahmini nasıl okunmalı?
Rakamları karşılaştırmadan önce ölçünün ne olduğunu yazın: tanımlı bir para stokundaki reel değişim mi, para ihracından elde edilen kâr mı, yoksa parasal yükümlülüklerle finanse edilen varlıkların net geliri mi? Ardından fiyat endeksini ve dönüşüm tarihini, rezervlerin kapsama alınıp alınmadığını, paraya ödenen faizin nasıl işlendiğini ve ihraç maliyetleriyle değerleme değişikliklerinin düşülüp düşülmediğini kontrol edin. Kaynağın merkez bankası geliri, mali aktarım veya daha geniş bir kaynak ölçüsü bildirip bildirmediğine de bakın. Bir istatistiğin etiketi bu büyüklükleri birbirinin yerine kullanılabilir kılmaz. {source:imfFiscalAccountsSeigniorage} {source:imfGfsm2014} {source:ecbSeigniorageBroadDefinition}
Senyoraj rakamı, olağan bütçe dengesi ya da kamu borcu stokunun yerine geçmez. Bu ayrım için bütçe açığı ve kamu borcu rehberini, fiyat endekslerinin değişen fiyatları nasıl özetlediği için de manşet ve çekirdek enflasyon rehberini okuyun. Tek bir senyoraj ölçüsü veya enflasyon oranı, maliye ya da para politikasının tüm görünümünü açıklamaz.
Sık sorulan sorular
Q1Senyoraj her zaman enflasyon vergisiyle aynı mıdır?
Hayır. Enflasyon vergisi genellikle enflasyonun reel para bakiyelerini aşındırmasını anlatır. Senyoraj, daha yüksek reel bakiye talebini karşılayan para büyümesinin reel değerini de içerebilir; bazı kaynaklar iki terimi farklı tanımlar.
Q2Senyoraj her zaman kamu geliri olur mu?
Hayır. Merkez bankası para ihracından gelir elde edebilir; ancak devlete aktarım hukuk, muhasebe ve bilanço kurallarına bağlıdır. Mali istatistikler para ihracını vergi geliri yerine bir finansal işlem olarak sınıflandırabilir.
Q3Para yaratmak tüketici fiyat enflasyonuna her zaman yol açar mı?
Hayır. Etki; para talebine, banka ve merkez bankası bilançolarına, yükümlülüklere ödenen faize, üretime, beklentilere ve politika düzenlemelerine bağlıdır. Tek başına para yaratımı ölçüsü bir enflasyon tahmini değildir.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Fiyat endeksi yükselirken bir hanenin nominal nakit bakiyesi değişmiyor. Bu örnekte enflasyon vergisi ifadesi neyi anlatır?
Açıklamayı görmek için bir yanıt seçin