

Risk Parity Açıklaması: Eşit Risk Katkılı Portföyler
Risk parity'nin portföy volatilitesini nasıl bütçelendirdiğini ve bileşen risk katkılarının nasıl hesaplandığını öğrenin; eşit risk katkısını eşit ağırlık ve volatilite hedeflemesiyle karşılaştırın.
Bu rehberdeRisk parity, bileşenlerin portföy riskine katkılarını dengeler
Kısa özet
Risk parity, seçilen bir risk bütçesini portföy bileşenlerine dağıtır. Yaygın eşit risk katkısı (ERC) yaklaşımında her bileşene, tahmini portföy volatilitesinin aynı payı atanır; dolayısıyla hedef, sermayeyi veya varlık ağırlıklarını eşit bölmek değildir. Sonuç kovaryans tahminine ve bileşenin nasıl tanımlandığına bağlıdır. Yöntem getiri tahmini yapmaz, portföyün toplam riskini tek başına belirlemez ve korelasyonlar değiştiğinde çeşitlendirmeyi garanti etmez.
Risk parity, bileşenlerin portföy riskine katkılarını dengeler
Bir portföy sermayeyi eşit böldüğü hâlde volatilitesinin çoğunu bir veya iki varlıkta toplayabilir. Volatilitesi yüksek bir varlıktaki yüzde 10'luk hareket, sakin bir varlıktaki aynı büyüklükteki hareketten daha fazla önem taşır. Varlıkların birlikte hareket etmesi de her pozisyonun toplam riske eklediği miktarı değiştirir. Risk parity, “Her pozisyona ne kadar sermaye ayırmalıyım?” sorusunu “Her bileşen seçilen portföy riskine ne kadar katkı sağlamalı?” sorusuna dönüştürür.
Risk parity, risk bütçeleme yöntemlerinden oluşan bir aileyi ifade eder. \(i\) bileşeninin risk bütçesi, tüm bileşen bütçelerinin toplamı bir olacak şekilde hedeflenen \(b_i\) payıdır. \(N\) bileşen için eşit risk katkısı özel durumda \(b_i=1/N\) olur. Varlık sınıflarına veya faktörlere farklı paylar atanabilir. Maillard, Roncalli ve Teïletche, eşit risk katkılı portföyleri eşit sermaye ve minimum varyans dağılımlarına alternatif olarak inceler (2010 tarihli makaleleri).
Standart formülasyonda “risk”, portföy getirisinin tahmin edilen volatilitesidir. Bu seçim açıkça belirtilmelidir; evrensel tanım bu değildir. Volatiliteye dayalı ERC; beklenen kısa düşüşü, drawdown'ı, likidite riskini veya risk faktörü maruziyetini eşitleyen portföyle aynı şey değildir. Bir portföyü risk parity olarak tanımlamadan önce kullanılan risk ölçüsünü ve bütçelendirilen bileşenleri belirtin.
Risk parity, portföyün risksiz olduğu veya tüm varlıkların aynı ağırlığa sahip olduğu anlamına gelmez. Tahmini girdiler ve kısıtlar koşuluyla seçilmiş bir risk ölçüsünü bileşenlere dağıtma kuralıdır. Bu kural tek başına beklenen getirinin üstlenilen riski karşılayıp karşılamadığını söylemez.
Volatilite ve kovaryans her bileşenin risk payını belirler
Portföy ağırlıkları vektörü \(w\), ortak bir zaman ufkundaki getirilerin kovaryans matrisi \(\Sigma\) olsun. Risk ölçüsü olarak volatilite kullanıldığında tahmini portföy volatilitesi şöyledir:
\[ \sigma_p=\sqrt{w^{\top}\Sigma w} \]
\(i\) varlığının marjinal risk katkısı (MRC), o varlığın ağırlığı az miktarda artırıldığında portföy volatilitesinin nasıl değiştiğini ölçer:
\[ \mathrm{MRC}_i=\frac{\partial \sigma_p}{\partial w_i}=\frac{(\Sigma w)_i}{\sigma_p} \]
Bileşen risk katkısı (RC), bu marjinal etkiyi varlığın ağırlığıyla çarpar:
\[ \mathrm{RC}_i=w_i\,\mathrm{MRC}_i=\frac{w_i(\Sigma w)_i}{\sigma_p} \]
Birinci dereceden homojen olan bu risk ölçüsünde Euler ayrıştırması \(\sum_i\mathrm{RC}_i=\sigma_p\) sonucunu verir. Dolayısıyla bir varlığın işaretli risk payı \(\mathrm{RC}_i/\sigma_p\) olur ve tüm payların toplamı birdir. ERC, her bileşen için \(b_i=1/N\) olacak şekilde \(\mathrm{RC}_i=b_i\sigma_p\) hedefler. Katkılar negatif değilse her biri portföy volatilitesinin olağan bir payı olarak okunabilir. Güçlü çeşitlendirme sağlayan bir pozisyon, pozitif long-only ağırlığa sahip olsa bile negatif katkı verebilir; açığa satış pozisyonları da bunu yapabilir. Bu durumda katkı diğer bileşenlerin riskini dengeleyen bir etkidir ve tek başına sıradan bir yüzde payı gibi okunmamalıdır.
Kovaryans terimi önemlidir. \((\Sigma w)\), varlığın yalnızca kendi varyansını değil, ağırlıklı portföyün tamamıyla nasıl birlikte hareket ettiğini gösterir. Volatiliteleri aynı iki varlık farklı katkı verebilir; çünkü biri portföyün geri kalanını daha fazla çeşitlendirir. Yalnızca her varlığın geçmiş volatilitesine bakmak bu etkileşimi göz ardı eder. Toplam maruziyeti zaman içinde ölçekleyen ayrı bir kural için volatilite hedeflemesi rehberine bakın.
Üç varlıklı örnek eşit sermaye ile eşit riski karşılaştırır
Yıllık volatiliteleri sırasıyla %10, %20 ve %30 olan üç varsayımsal varlığı ele alalım. Getirilerinin korelasyonsuz olduğunu, dolayısıyla kovaryans matrisinin köşegen olduğunu varsayalım. Bunlar gerçek menkul kıymet tahminleri değil, örnek için uydurulmuş girdilerdir. Karşılaştırma için her varlıkta aynı ölçüm ufku kullanılmalıdır.
Eşit ağırlık, her varlığa sermayenin üçte birini ayırır. Portföy varyansı \((0.01+0.04+0.09)/9\approx0.01556\), tahmini volatilitesi ise yaklaşık %12.47 olur. Korelasyon yokken her varlığın portföy varyansındaki ve dolayısıyla volatilite katkısındaki payı \(w_i^2\sigma_i^2\) ile orantılıdır. Risk payları sırasıyla \(1/14\approx\)%7.14, \(4/14\approx\)%28.57 ve \(9/14\approx\)%64.29 olur. Eşit sermaye, en volatil varlığa tahmini riskin neredeyse üçte ikisini yükler.
Korelasyonsuz varlıklarda \(w_i\sigma_i\) değerlerini eşitlemek, kareli katkıları da eşitler. Ters volatilite ağırlıkları normalize edildiğinde:
\[ w_i=\frac{1/\sigma_i}{\sum_{j=1}^{3}1/\sigma_j} \qquad\Longrightarrow\qquad (w_1,w_2,w_3)=\left(\frac{6}{11},\frac{3}{11},\frac{2}{11}\right) \]
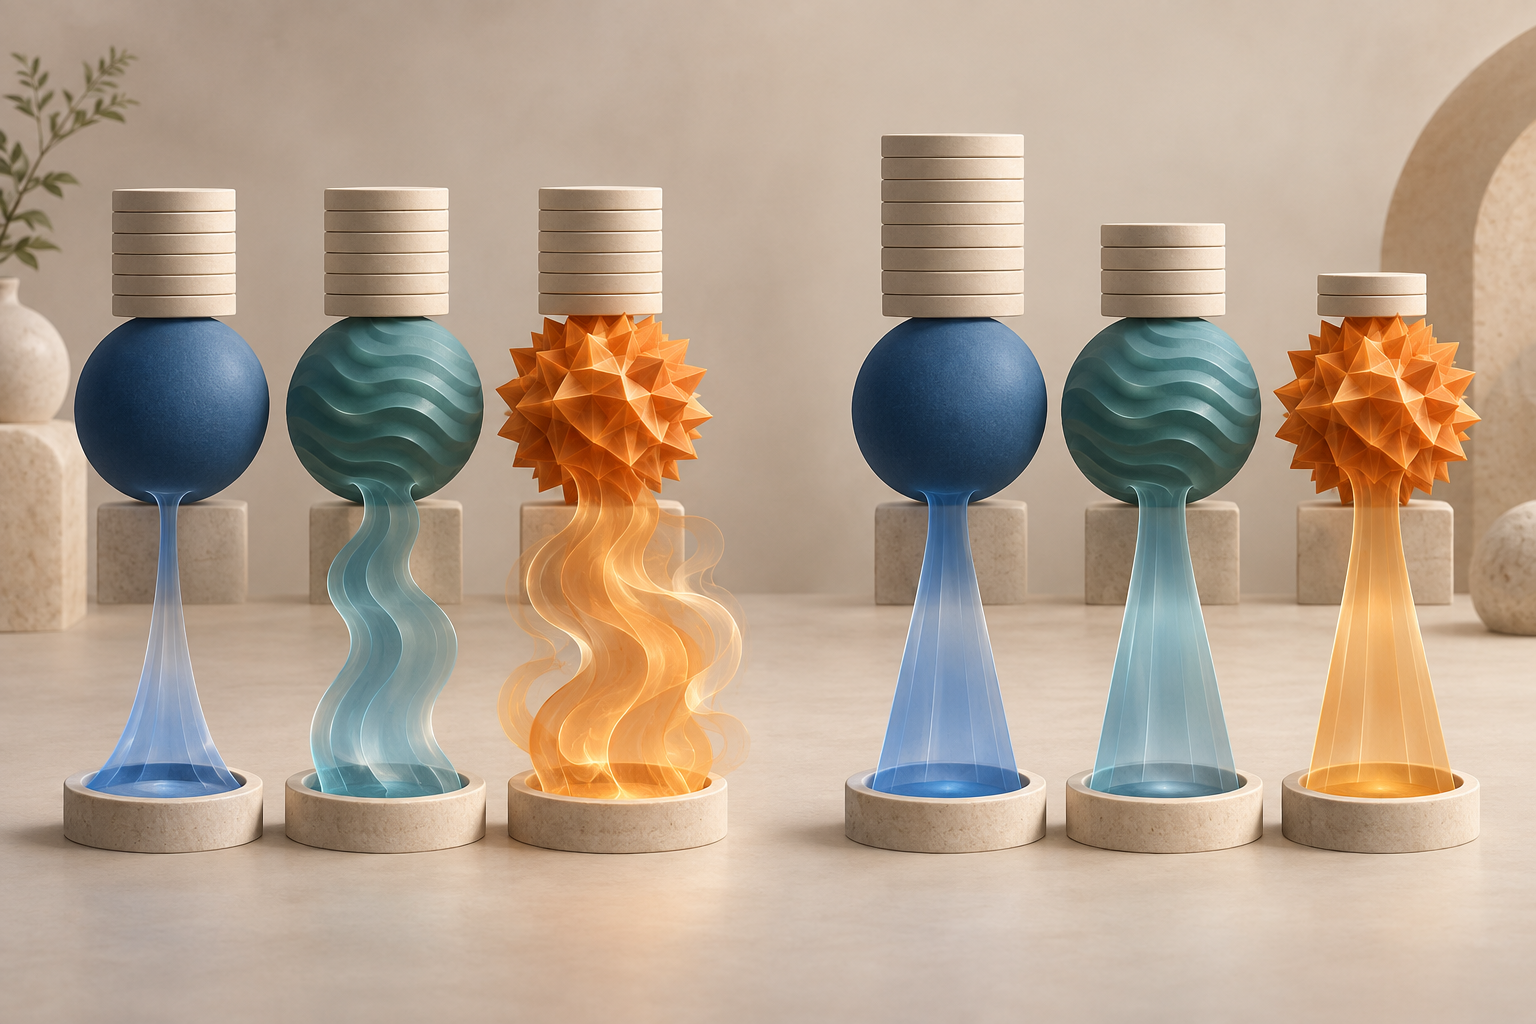
Sermaye ağırlıkları yaklaşık %54.55, %27.27 ve %18.18 olur; her varlık tahmini portföy volatilitesinin üçte birine katkı sağlar. Bu varsayımlarda ERC portföyünün volatilitesi yaklaşık %9.45'tir. Volatilitesi düşük varlığa en büyük sermaye ağırlığı verilir, ancak bu varlık portföyün risk katkısına hâkim olmaz.
<!-- İllüstrasyon yerleşimi: bu bölümden sonra; üç soyut varlık grubu boyunca eşit sermaye dilimlerinin dengesiz risk akışları, farklı sermaye dilimlerinin ise dengeli risk akışları oluşturduğunu metinsiz biçimde karşılaştıran kavramsal görsel. Etiket, eksen veya değer kullanmayın. -->
Bu ters volatilite kestirmesi, keyfî bir kovaryans matrisi için genel çözüm değildir. Örnekte varlıklar arasında çapraz kovaryans bulunmadığından her katkı kendi ağırlıklı varyansından kaynaklanır. Korelasyon olduğunda marjinal risk \((\Sigma w)_i/\sigma_p\) olur ve ERC ağırlıkları matrisin tamamına göre belirlenmelidir. İki varlıkta ve bazı çok simetrik kovaryans yapılarında ters volatilite kuralının kapalı biçimli çözümü vardır; genel çok varlıklı portföylerde ise yoktur.
Korelasyon ve bileşen tanımı sonucu değiştirir
İki varlığın tek başına volatilitelerinin aynı olduğunu varsayalım. Birbirleriyle yüksek korelasyonlu, üçüncü varlıkla ise daha az korelasyonlu olabilirler. İlk iki varlık birlikte hareket ederek tek ve yoğunlaşmış bir risk kaynağı gibi davranabilir. Eşit sermaye ağırlıkları bu varlıkları ayrı pozisyonlar olarak ele alırken kovaryansı dikkate alan ERC, birleşik maruziyeti \((\Sigma w)\) üzerinden görür. Bu nedenle risk bütçelerini karşılayan ağırlıklar hem eşit ağırlıklardan hem de tek başına volatiliteye dayalı ağırlıklardan farklı olabilir.
Dağıtım birimi de aynı derecede önemlidir. Üç geniş varlık sınıfına eşit bütçe vermek, bu sınıflardaki her ETF'ye veya vadeli işlem sözleşmesine ayrı ayrı bütçe vermekle aynı değildir. Bir sınıf birbiriyle yakından ilişkili on menkul kıymetle, diğeri tek bir araçla temsil ediliyorsa menkul kıymet başına bütçe ilk sınıfa on dilim verir. Bileşen; varlık, varlık sınıfı, portföy dilimi veya sistematik faktör olabilir. Roncalli ve Weisang, varlıklara göre risk parity ile ortak ve artık risk faktörlerine göre dağıtımı ayırır (risk faktörü makaleleri); faktör modeli rehberi faktör maruziyetlerini tanıtır.
Risk ölçüsünün seçimi de sonucu değiştirebilir. Volatilite pozitif ve negatif sapmaları simetrik ele alır; yatırımcıysa kayıpları daha fazla önemseyebilir. Beklenen kısa düşüşe dayalı risk bütçeleri bir kuyruk kaybı ölçüsü kullanır ve farklı dağılım ile senaryo varsayımlarına bağlıdır. Yakın dönem standart sapmasını dengeleyen bir portföy, kovaryans tahmininde nadiren görülen ortak çöküş senaryosunda yine de yoğunlaşabilir. “Dengeli risk” ifadesini kullanırken ölçüyü, ufku, bileşenleri ve veriyi de belirtin. VaR ile beklenen kısa düşüş rehberi kuyruk ölçülerinin farkını açıklar.
Risk bütçelerini tam kovaryans modeliyle tahmin edin
Portföy ağırlıklarına göre türevlenebilen ve birinci dereceden homojen olan \(R(w)\) risk ölçüsü için genel bileşen katkısı \(\mathrm{RC}_i=w_i\,\partial R/\partial w_i\) olur. Risk bütçeleme portföyü \(\mathrm{RC}_i=b_iR(w)\) ilişkisini arar; burada \(b_i>0\) ve \(\sum_i b_i=1\). Her \(b_i=1/N\) seçildiğinde ERC elde edilir. Ekonomik görev bazı bileşenlere daha fazla veya daha az risk verilmesini gerektiriyorsa yönetici farklı bütçeler kullanabilir.
Volatilite temelli ERC'de optimizasyon yöntemi, bu doğrusal olmayan ilişkileri çözmek için tahmini varyansları ve korelasyonları kullanır. Kovaryans tahmini sabit bir geçmiş pencereden, ağırlıklı bir tahminciden veya yapılandırılmış bir modelden gelebilir. Geriye bakış süresi ve güncelleme sıklığı önemlidir: kısa pencere daha hızlı tepki verir ancak ağırlıkları sıçratabilir; uzun pencere daha yumuşaktır ama yapısal değişime geç tepki verebilir. Varlık sayısı çok, geçmiş veri kısa olduğunda örneklem korelasyonları gürültülü olabilir; bazı uygulamalar kovaryans matrisini düzenler veya küçültür. Bunlar modelleme seçimidir, “risk parity” adının garanti ettiği özellikler değildir.
Tahmin gerçek araçlarla da uyumlu olmalıdır. Getiri aralıklarını, para birimlerini, şirket işlemi düzeltmelerini ve fiyatlama kurallarını tutarlı kullanın. Vadeli işlem portföyünde sözleşme sayısını karşılaştırılabilir nominal değere veya risk maruziyetine çevirmek gerekir. Yabancı para riski hedge edilmiş ve edilmemiş varlıkları birlikte tutan portföylerde kur riskinin açık biçimde ele alınması gerekir. Güncel olmayan fiyatlar ve uyumsuz işlem takvimleri, optimizasyon doğru çözülse bile kovaryansı bozabilir.
Kısıtlar uygulanabilir sonucu değiştirir. Long-only kuralları, azami ağırlıklar, kaldıraç limitleri, likidite sınırları, asgari işlem büyüklükleri ve finansmana erişim hedef katkıların tam karşılanmasını engelleyebilir. Bir kısıt etkinse sayısal hedefi gerçek dağılım gibi sunmak yerine gerçekleşen risk paylarını bildirin. Yeniden dengeleme eşikleri ve işlem maliyetleri de önemlidir: her yeni tahminde matematiksel olarak tam güncelleme yapmak, kovaryans girdisini güvenilir biçimde iyileştirmeden devir hızını artırabilir.
Risk parity, eşit ağırlık ve volatilite hedeflemesinden farklıdır
Eşit ağırlık \(w_i=1/N\) gibi sermaye ağırlıklarını seçer; risk payları çok dengesiz olabilir. ERC, risk paylarını hedeflemek için göreli ağırlıkları belirler ve varlık volatilite ya da korelasyonları farklıysa bu ağırlıklar genellikle eşit değildir. Minimum varyans dağılımı, belirlenmiş kısıtlar altında \(w^{\top}\Sigma w\) değerini en aza indirir. Bileşen risk katkılarını eşitlemesi gerekmez; tahmini kovaryans matrisi küçük bir varlık grubunu avantajlı bulursa ağırlıkları orada yoğunlaştırabilir. Markowitz'in ilk portföy seçimi çerçevesi beklenen getiriyi ve kovaryansı etkin portföy tercihlerinin merkezine koyar (Markowitz, 1952); temel risk bütçelemesi farklı bir hedefi ele alır ve beklenen getiri vektörü gerektirmez.
Volatilite hedeflemesi başka bir soruyu yanıtlar: Portföy belirli bir anda toplamda ne kadar maruziyet taşımalı? Yaygın bir tasarım, temel dağılımı \(g_t=\sigma^*/\hat\sigma_{p,t}\) ile ölçekler. Burada \(\sigma^*\) hedef volatilite, \(\hat\sigma_{p,t}\) ise aynı birim ve ufuktaki güncel volatilite tahminidir. Pozitif ortak bir çarpan kullanıldığında bileşenlerin göreli risk payları korunur, toplam risk değişir. Risk parity bu göreli payları belirler; volatilite hedeflemesi zaman içindeki toplam maruziyeti ölçekler. İki kural birlikte kullanılabilir. Moreira ve Muir'in volatilite yönetimli portföyler çalışması zamanla değişen maruziyeti ayrı bir konu olarak inceler; sonraki çalışma da volatilite yönetimli stratejilerin performansını değerlendirir (Cederburg ve ortak yazarları). Bunlar ERC ile aynı dağıtım kuralı değildir.
Risk parity, beklenen getiri tahminlerine dayalı dağılımlardan da farklıdır. [Kelly kriteri rehberi](/tr/learn/kelly-criterion-position-sizing-trading-explained) belirli bir amaç için tahmini getiri ve riske göre pozisyon boyutunu ele alır. Temel ERC ise varlıkları beklenen getiriye göre sıralamadan, seçilen risk modeliyle bütçeleri dağıtır. İki yöntem de tahmin belirsizliğini ortadan kaldırmaz; ağırlık kuralı da belirli bir varlığı desteklemek anlamına gelmez.
Risk parity kaldıraç veya model riskini ortadan kaldırmaz
ERC, seçilen risk ölçüsünün bileşenlere nasıl dağıldığını belirler; her bileşenin beklenen getirisini veya yatırımcının kabul etmesi gereken toplam volatiliteyi belirlemez. Düşük volatilite varlıklarına daha fazla sermaye ayıran bir portföyün toplam volatilitesi politika hedefinin altında kalabilir. Maruziyeti artırmak kaldıraç, türev araç veya finansman gerektirebilir; bunlar basit kovaryans hesabında görünmeyen teminat, baz, likidite, karşı taraf ve fonlama riskleri doğurabilir. Risk parity her zaman kaldıraç gerektirmez, ancak portföyün toplam maruziyeti ayrıca değerlendirilmelidir.
Tahmin edilen risk payları veri penceresine ve modele bağlıdır. Stres dönemlerinde korelasyon yükselebilir, volatilite tahminleri ani hareketlerin gerisinde kalabilir ve geçmiş kovaryans matrisi gelecekteki tüm ortak kayıpları tanımlayamaz. Ex ante payların eşit olması, her dönemde gerçekleşen kayıpların da eşit olacağı sözü değildir. Katkıları zaman içinde takip edin, kovaryans varsayımlarını stres testinden geçirin ve tahmin örnekleminde bulunmayan ya da nadir görülen senaryoları inceleyin.
Risk parity getiriyi otomatik olarak artırmaz. Beklenen getirileri kullanmayan temel yöntem, tahmini riski düşük fakat ileriye dönük getirisi cazip olmayan varlıklara yüksek ağırlık verebilir. Asness, Frazzini ve Pedersen kaldıraçtan kaçınmayı risk parity için olası bir ekonomik gerekçe olarak tartışır ve çalışmalarının kapsamı içinde kanıt sunar (2012 tarihli makaleleri). Bu, evrensel bir açıklama veya gelecekte üstün performans garantisi değildir. Önerilen portföyleri uygun bir karşılaştırma ölçütüyle, sabit bir örneklem dışı değerlendirme tasarımı ve gerçekçi net maliyetler kullanarak kıyaslayın.
Risk bütçesini ve dayandığı varsayımları raporlayın
Tekrarlanabilir bir risk parity açıklaması bileşenleri, risk ölçüsünü, hedef bütçeleri, kovaryans tahmincisini, geriye bakış dönemini, getiri ufkunu, yeniden dengeleme zamanını, para birimi kurallarını ve kısıtları belirtir. Hem sermaye ağırlıklarını hem de bileşen risk paylarını gösterin; biri diğerini ifade etmez. Kısıtlar hedef payların tutturulmasını önlüyorsa gerçekleşen değerleri ve etkin kısıtları bildirin.
Bir alım satım uygulamasında kaldıraç, teminat veya fonlama, devir hızı, gerçekleşme varsayımları ve maliyetleri de raporlayın. Tahmini riski gerçekleşen riskten ayrı ölçün: ex ante risk bütçesi model çıktısıdır, ex post getiri yolları ise gözlenen sonuçlardır. Toplam volatilite hedefini göreli risk bütçesinden ayrı tutun ve dengeli katkılardan beklenen kâr sonucu çıkarmayın.
Risk parity, tahmini portföy riskindeki yoğunlaşmayı görünür kılmak ve şeffaf bir dağıtım kuralı tanımlamak için yararlı olabilir. Yine de faydası seçilen bileşenlere, risk ölçüsüne, kovaryans tahminlerine ve uygulamaya bağlıdır. Birbirinden farklı varlıkları eşit derecede güvenli yapmaz, drawdown'ları ortadan kaldırmaz, en iyi getiri tahminini bulmaz ve temel ilişkiler değiştiğinde portföyün dayanıklı kalacağını garanti etmez.
Sık sorulan sorular
Q1Risk parity eşit ağırlıkla aynı mıdır?
Hayır. Eşit ağırlık sermayeyi eşit böler. Eşit risk katkısı ise belirli bir risk ölçüsünü eşit bölmeyi hedefler; varlıkların volatilite veya korelasyonları farklı olduğunda ağırlıklar genellikle değişir.
Q2Her risk parity portföyü ters volatilite ağırlıkları mı kullanır?
Hayır. Ters volatilite ağırlıkları korelasyonsuz varlıklarda ve bazı özel simetrik yapılarda ERC sağlar. Genel kovaryans farkındalığı olan bir portföy, tüm ikili kovaryansları hesaba katan ağırlıklar gerektirir.
Q3Risk parity hedef portföy volatilitesini garanti eder mi?
Hayır. Temel ERC, seçilen risk ölçüsüne göre göreli katkıları dağıtır. Toplam volatiliteyi hedeflemek için ayrı bir maruziyet ölçekleme veya kaldıraç kuralı gerekir; bu kuralın da kısıtları ve maliyetleri vardır.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
N bileşenli bir portföyde eşit risk katkısı neyi hedefler?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Ayrıntılı rehberi okuExpected ShortfallThe average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
Ayrıntılı rehberi okuopsiyon atamasıKullanım bildiriminden sonra sözleşmeyi yerine getirme yükümlülüğünün opsiyon satıcısına dağıtılması ve hisse teslimi veya alımı oluşturabilmesi sürecidir.
Ayrıntılı rehberi oku