

Tahvil ETF’inin geliri faiz artışından kaynaklanan zararı karşılayabilir mi? Duration örneği
Tahvil ETF’inde duration ile tahmin edilen fiyat düşüşünü varsayımsal portföy geliriyle karşılaştırın; basit hesabın neden başa baş veya fiyatın toparlanacağı bir tarihi garanti etmediğini öğrenin.
Bu rehberdeFiyat kaybı ile sonraki gelir farklı zamanlarda oluşur
Kısa özet
Tahvil ETF’inin duration değeri, piyasa getirilerindeki değişime karşı ilk fiyat tepkisini tahmin eder; portföy geliri ise elde tutma dönemi boyunca birikir. İkisini karşılaştırmak, varsayımsal bir piyasa değeri kaybının gelirle nasıl karşılanabileceğini gösterir; ETF fiyatının ne zaman toparlanacağını söylemez. Bu rehber, ABD tahvil piyasası kavramlarını ve kurmaca varsayımları kullanır; güncel ETF fiyatı veya tahmin sunmaz. Ürünler ve vergi kuralları ülkelere göre değişebilir. Dağıtım ücretsiz ek getiri değildir: nakit dağıtım NAV’den ayrı tutulur; yeniden yatırım yapılırsa yatırımcının elindeki pay sayısı artar.
Fiyat kaybı ile sonraki gelir farklı zamanlarda oluşur
Piyasa getirileri yükseldiğinde, mevcut sabit faizli tahvillerin piyasa fiyatı genellikle düşer. Yeni tahviller daha yüksek getiri sunsa bile eski tahvillerin sözleşmedeki kupon ödemeleri çoğunlukla otomatik olarak değişmez.
Piyasa nakit akışlarını yeni getirilere göre yeniden fiyatladığında tahvilin fiyatı ayarlanır.
Tahvil ETF’inin net aktif değeri (NAV), portföyündeki varlıkların piyasa fiyatlarını yansıtır.
Bu nedenle, yeniden yatırım geliri değişmeden önce piyasa değerinde düşüş görülebilir.
FINRA tahvil rehberi faizlerle tahvil fiyatları arasındaki ilişkiyi açıklar. Investor.gov sabit getirili yatırımlar bülteni de piyasa faizi değişimlerinin mevcut tahvilleri nasıl etkilediğini ele alır.
Daha sonra kuponlar, vadeler, satışlar ve yeni alımlar fonun gelir bileşimini değiştirebilir. Portföyün bugün ne kadar yeniden fiyatlandığı ile ileride ne kadar gelir birikebileceği ayrı sorulardır.
Bu zaman farkı, kaybı gelirle karşılamanın kaç ay süreceği sorusunu doğurur. Yanıt piyasanın belirlediği bir tarih değil, açıkça belirtilmiş varsayımlara dayanan bir senaryo hesabıdır.
Duration neyi tahmin eder, neyi söylemez
Efektif duration, tahvil portföyünün fiyatının ilgili getirilerdeki küçük değişikliklere duyarlılığını tahmin eder.
Diğer koşullar aynıysa daha yüksek duration, aynı getiri değişimine karşı genellikle daha büyük bir fiyat tepkisi anlamına gelir.
Duration yıl cinsinden ifade edilir; ancak ETF’in vade tarihi veya ilk fiyat düşüşünü telafi etme süresi değildir.
FINRA’nın duration açıklaması, fiyat duyarlılığı tahmininin varsayımlarını ve tahvil risklerini de ele alır.
ETF’i incelerken açıklanan duration değerinin hangi tarihe ait olduğunu kontrol edin. Tahviller vadesi doldukça, satıldıkça veya yenileriyle değiştirildikçe portföy ve duration değeri değişebilir.
Duration, varsayılan getiri değişimine karşı tahvil portföyünün fiyat tepkisini tahmin eder. ETF payının borsadaki fiyatını, dağıtımını veya yatırımcının toplam getirisini belirlemez.
Getiri eğrisi paralel kaymazsa veya erken itfa seçenekleri nakit akışlarını değiştirirse gerçek tepki basit tahminden farklı olabilir. Duration senaryonun girdisidir, sonuç garantisi değildir.
Anlık piyasa değeri değişimini tahmin etme
Küçük değişimlerde sık kullanılan birinci derece yaklaşım şöyledir: fiyat değişimi (%) ≈ −duration × getiri değişimi. Getiri değişimini ondalık olarak girin; 50 baz puan 0,50 yüzde puanına, yani 0,005’e eşittir.
Efektif duration’ı 5,5 yıl olan varsayımsal bir tahvil ETF’i düşünün. İlgili piyasa getirileri paralel olarak 50 baz puan yükselirse ilk tahmin −5,5 × 0,005 = −0,0275, yani yaklaşık −%2,75 olur.
Varsayımsal 10.000 ABD dolarlık pozisyonda %2,75 yaklaşık 275 ABD dolarıdır. Bu, diğer etkileri dışarıda bırakan portföy fiyat tahminidir; belirli bir ETF payının fiyat tahmini değildir.
Karşılaştırma için duration’ı 2,5 olan varsayımsal bir portföy, aynı +50 baz puanlık hareket için yaklaşık −%1,25 veya 10.000 ABD doları başına yaklaşık −125 ABD doları tepki verir.
Örnek, duration etkisini ayırmak için getiri değişimini ve başlangıç değerini sabit tutar. Gerçek fonların geliri, kredi riski, eğri duyarlılığı, giderleri ve konveksitesi farklı olabilir.
Gerçek getiri eğrisi paralel hareket etmeyebilir; kredi farkları da aynı anda değişebilir. Duration tek başına tüm fiyat hareketini açıklamaz.
Gelir varsayımını fiyat tahminiyle yan yana koyma
Tahmin değil, açıklayıcı bir senaryo varsayımı ekleyelim: portföyün bir yılda başlangıç NAV’sinin %4,5’i kadar net gelir sağladığını düşünün. Başlangıç tutarı 10.000 ABD dolarıysa 12 ayda 450 ABD doları eder.
Tahmini ilk düşüş olan %2,75’i varsayımsal yıllık gelir oranı %4,5’e bölün: %2,75 ÷ %4,5 ≈ 0,61 yıl, yani yaklaşık 7,3 ay. Hesap, gelirin başlangıç değeri üzerinden düzenli biriktiğini ve bileşik getiriyi dışarıda bırakır.
Daha kısa duration örneğinde aynı gelir varsayımıyla %1,25’lik kaybı karşılamaya yönelik aritmetik süre %1,25 ÷ %4,5 ≈ 0,28 yıl veya yaklaşık 3,3 aydır.
Her iki örnekte de aynı %4,5 gelir oranı yalnızca duration farkını ayırmak için kullanılır. Gerçek kısa ve uzun vadeli tahvil ETF’lerinin aynı geliri veya dağıtım oranını sunduğu anlamına gelmez.
Buradaki gelir oranı hesap varsayımıdır, ETF tahmini değildir. SEC getirisi, dağıtım getirisi ve vadeye kadar getiri arasındaki farklar için ETF getiri ölçütleri rehberine bakın.
Gerçek veriler kullanıyorsanız ölçütün tanımını ve tarihini kontrol edin. Açıklanmış bir getiriyi formüle koymak, gelecekte aynı tutarın dağıtılacağı anlamına gelmez.
<!-- learn:illustration -->
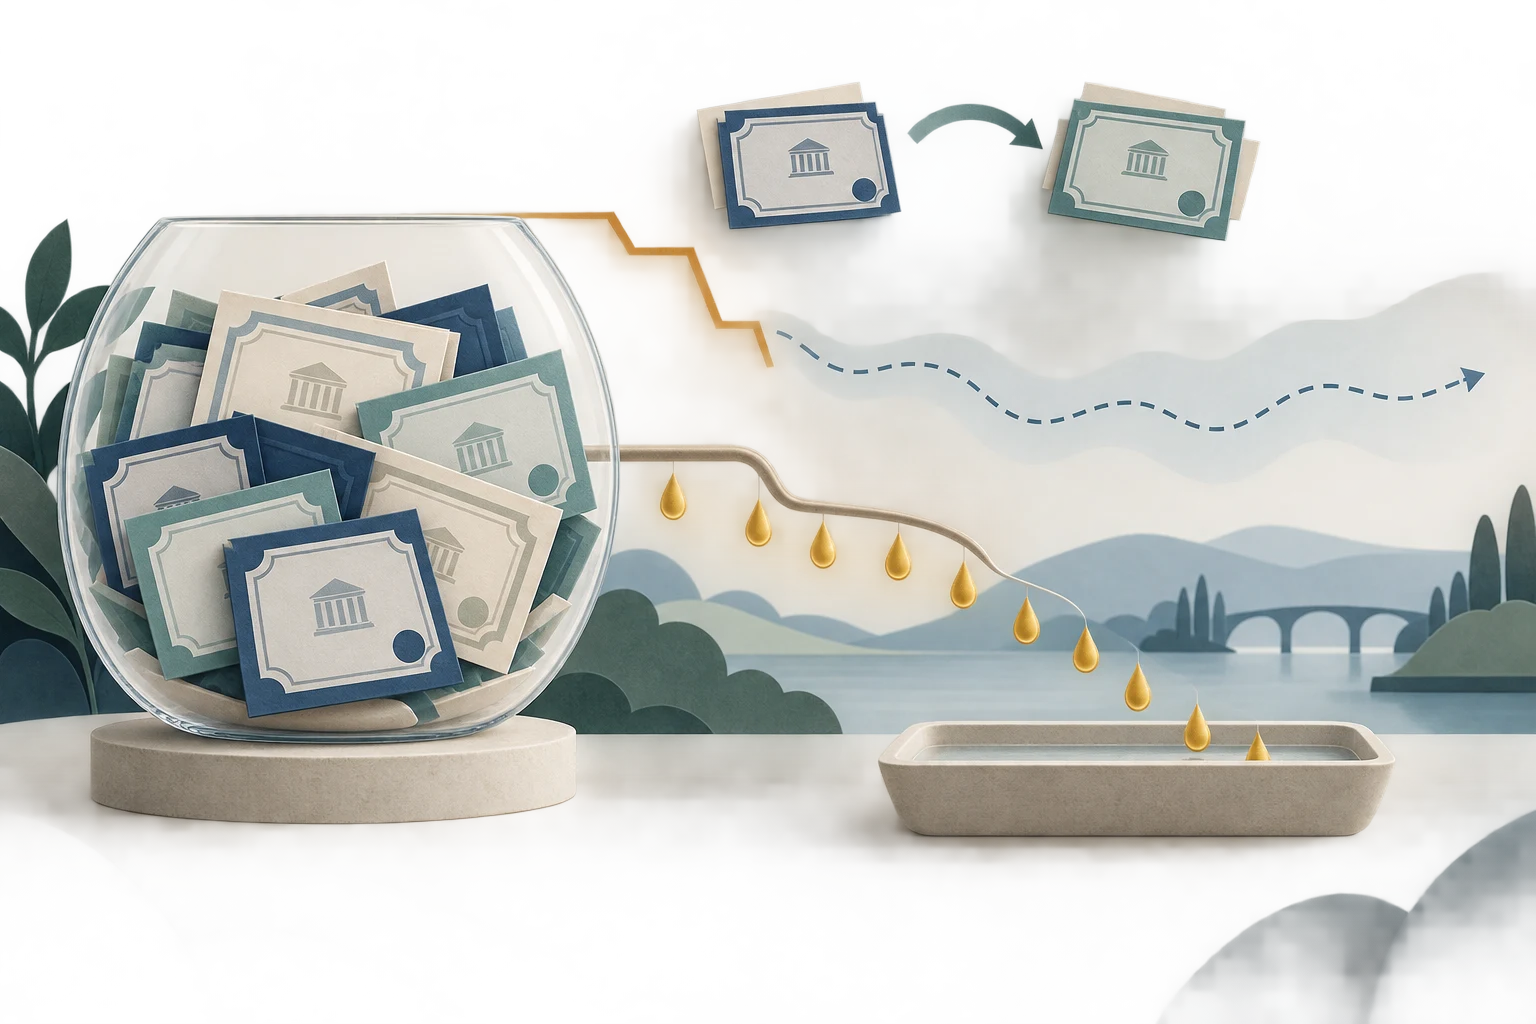
Piyasa getirilerindeki artış her kuponu hemen yükseltmez
Mevcut sabit faizli tahviller genellikle sözleşmedeki kuponu ödemeye devam eder. Fiyat düştüğünde, yeni fiyat üzerinden hesaplanan vadeye kadar getiri artabilir; sözleşmedeki kupon yeniden belirlenmez.
Tahvil ETF’i ödeme aldıkça, pozisyon sattıkça veya vadesi gelen tahvilleri yenileriyle değiştirdikçe yeni alımlar daha yüksek getiri sunabilir.
Değişim vadelere, portföy devir hızına, getiri eğrisine, kredi kalitesine ve fonun stratejisine bağlıdır.
Investor.gov, tahvil fonlarının faiz, kredi ve erken itfa riskleriyle karşılaştığını; varlık ve vadelerin de risklerde etkili olduğunu belirtir.
Investor.gov tahvil fonu özetini inceleyin.
Yeni alımlardaki yüksek getiri tüm portföye hemen yansımayabilir. Nakit akışlarının büyüklüğü ve zamanı, fon kuralları, tutulan nakit ve mevcut tahvil ağırlığı gelir değişiminin hızını etkiler.
Bu nedenle piyasa getirilerindeki artış, belirli bir ETF’in dağıtımının hemen aynı oranda artacağı anlamına gelmez. Fiyatın yeniden belirlenmesi ve gelir bileşiminin değişmesi farklı yollardan ve zamanlarda gerçekleşir.
Dağıtımı iki kez saymadan geliri ve fiyat değişimini toplama
Basitleştirilmiş varsayımlarla bir yıllık örnek, ilk fiyat değişimi −%2,75 ile varsayımsal %4,5 gelir katkısını toplar: −%2,75 + %4,5 ≈ vergi ve dışarıda bırakılan etkiler öncesinde +%1,75.
Bu senaryo başka fiyat hareketi olmadığını, net gelir katkısının sabit kaldığını, portföyün değişmediğini ve bileşik getiri olmadığını varsayar. Gerçek elde tutma dönemi getirisi, dağıtımların zamanına ve yeniden yatırıma da bağlıdır.
Nakit olarak ödenen dağıtım ETF’in NAV’sinden ayrı tutulur. Yeniden yatırılırsa yatırımcı daha fazla pay alır. Yeniden yatırımı zaten içeren toplam getirinin üzerine aynı dağıtımı tekrar eklemek çift sayım olur.
Pay fiyatındaki değişimle dağıtımların ayrımı için fiyat getirisi ve toplam getiri yazısına bakın. +%1,75, her iki bileşenin aynı temelde birer kez toplandığı örnektir.
Giderleri ve vergileri içermeyen hesabı yatırımcının gerçek sonucu olarak okumayın. Piyasa fiyatının NAV’den sapması, fon giderleri ve vergiler hesap sonucunu değiştirebilir.
Bu neden başa baş veya toparlanma sözü değildir
7,3 aylık oran, varsayımsal fiyat tahminini sabit bir gelir varsayımına böler. Hiçbir girdi garanti değildir ve bu, ETF NAV’sinin 7,3 ay sonra önceki düzeyine döneceği anlamına gelmez.
Dağıtımlar yatırımcının nakit ve paylarının toplam değerini artırabilir; buna rağmen ETF’in NAV’si düşük kalabilir. Pay fiyatının eski düzeye dönmesi için piyasa fiyatının ayrıca yeterince yükselmesi gerekir.
Getiriler yeniden yükselirse fiyatlar daha da düşebilir.
Getiriler düşüp tahvil fiyatları yükseldiğinde ise yeni yatırımlardan veya yeniden yatırılan nakitten elde edilecek gelecek gelir azalabilir.
Her iki hareketin aynı anda yararlı olması garanti değildir.
Kredi farkları, temerrüt, eğri biçimi, erken itfa, giderler ve vergiler sonucu değiştirebilir. ETF’in NAV’ye göre primli ya da iskontolu işlem görmesi de etkili olabilir.
SEC’in tahvil fonu rehberi, faiz ve diğer risklerin kayba yol açabileceğini açıklar.
Dolayısıyla gelir telafisi hesabı mekanizmayı anlamaya yarayan bir karşılaştırmadır, toparlanma tarihini gösteren bir saat değildir. Piyasa yolu değişirse fiyat tahmini ve biriken gerçek gelir de değişir.
Tutarlı risk ve gelir varsayımlarıyla fonları karşılaştırma
Duration, iki tahvil portföyünün aynı küçük paralel getiri değişimine karşı yaklaşık fiyat duyarlılığını karşılaştırmaya yardımcı olabilir. Fonların uygunluğunu veya beklenen getirisini sıralamaz.
Daha kısa duration’lı bir fonun modeldeki faiz şoku tepkisi daha küçük olabilir. Ancak geliri, kredi riski, vade dağılımı, giderleri ve gerçek fiyat davranışı daha uzun duration’lı fondan farklı olabilir.
Aynı tarihli duration ve gelir açıklamalarını karşılaştırın; her gelir ölçütünün nasıl hesaplandığını kontrol edin. Farklı tarihlerdeki verileri tek bir portföy görüntüsüymüş gibi birleştirmeyin.
Fiyat riskinin temel mekanizması için piyasa getirileri yükselirken tahvil ETF’lerinin neden düştüğü yazısına ve fonların güncel pozisyonlarına bakın.
Telafi modelini karar kuralı değil senaryo olarak kullanma
Hesaplamadan önce girdileri not edin: fonun duration değeri ve tarihi, varsayılan getiri eğrisi hareketi, başlangıç NAV’si ve gider sonrası ayrı gelir varsayımı.
Önce ilk fiyat tepkisini tahmin edin, ardından gelir varsayımını ayrı gösterin. Tahmini düşüşü yıllık gelir oranına bölerseniz sonucu açıkça varsayımsal basit telafi oranı olarak etiketleyin.
Vergilerin, işlem maliyetlerinin, yeniden yatırımın, portföy devrinin, kredi değişikliklerinin, eğrinin şeklinin ve ETF’in NAV’ye göre prim veya iskontosunun sorunuz için önemli olup olmadığını değerlendirin.
Bu hesap fiyat duyarlılığıyla zaman içindeki gelir ilişkisini açıklar. Toparlanma tarihini tahmin etmez, getiri garantisi vermez ve sizin için ETF seçmez.
Sık sorulan sorular
Q1Tahvil ETF’inin duration’ı fiyat düşüşünün ne zaman telafi edileceğini söyler mi?
Hayır. Duration, fiyatın getiri değişimine duyarlılığını tahmin eder. ETF payının vadesini veya zararı telafi etme süresini göstermez.
Q2Piyasa getirileri yükselince tahvil ETF’inin geliri hemen artar mı?
Şart değil. Mevcut sabit faizli tahviller genellikle kuponlarını korur. Fon nakdi yeniden yatırıp pozisyonları yeniledikçe gelir değişebilir; fiyatlar daha önce ayarlanabilir.
Q37,3 aylık örnek güvenilir bir başa baş tahmini midir?
Hayır. Sabit ve kurmaca varsayımlarla yapılan basit bir hesaptır. NAV, gelir, getiriler, vergiler, giderler ve işlem fiyatları değişebilir; bu nedenle başa baş tarihini tahmin etmez.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Tahvil ETF’inin duration’ı faiz şoku örneğinde neyi tahmin eder?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Kullanım bildiriminden sonra sözleşmeyi yerine getirme yükümlülüğünün opsiyon satıcısına dağıtılması ve hisse teslimi veya alımı oluşturabilmesi sürecidir.
Ayrıntılı rehberi okualış-satış farkıBir sözleşmenin en iyi alış ve satış teklifleri arasındaki farktır. Pozisyona girip çıkmanın örtük maliyetini temsil eder ve likidite azaldığında genişleyebilir.
Ayrıntılı rehberi oku0DTEAn option that expires on the current trading day; little time remains for the thesis to work, while gamma and execution risk can change quickly.
Ayrıntılı rehberi oku