

Vadeli işlemlerde stop için ATR: True Range’i sözleşme riskine çevirin
ATR’nin boşlukları nasıl hesaba kattığını ve mesafesinin tik ile sözleşme riskine nasıl çevrileceğini öğrenin.
Bu rehberdeATR neyi ölçer, neyi ölçmez
Kısa özet
Average True Range (ATR), seçilen mum serisindeki True Range değerlerinin ortalama büyüklüğünü ölçer. Fiyat birimiyle ifade edilir ve yön göstermez. Stop mesafesi olarak kullanmadan önce sözleşme, seans, zaman dilimi, düzeltme yöntemi ve tik değerini işlemle eşleştirin.
ATR neyi ölçer, neyi ölçmez
ATR yakın dönem fiyat aralıklarının büyüklüğünü özetler. Sonraki hareketin yönünü, stopun çalışma olasılığını veya güvenli zarar sınırını göstermez. Yüksek değer yalnızca seçilen seride yakın zamanda daha geniş True Range görüldüğünü belirtir. TradingView ATR’yi boşlukları ve limitli hareketleri yansıtabilen bir oynaklık ölçüsü olarak tanımlar ([ATR rehberi]({source:tradingViewAverageTrueRangeSupport})).
ATR grafiğin fiyat birimini kullanır: endeks puanı veya varil başına dolar gibi. Bu henüz hesap para birimindeki risk değildir; sözleşme çarpanı, minimum tik, miktar ve yürütme maliyetleri de hesaba katılır.
True Range mumun aralığından fazlasını ölçer
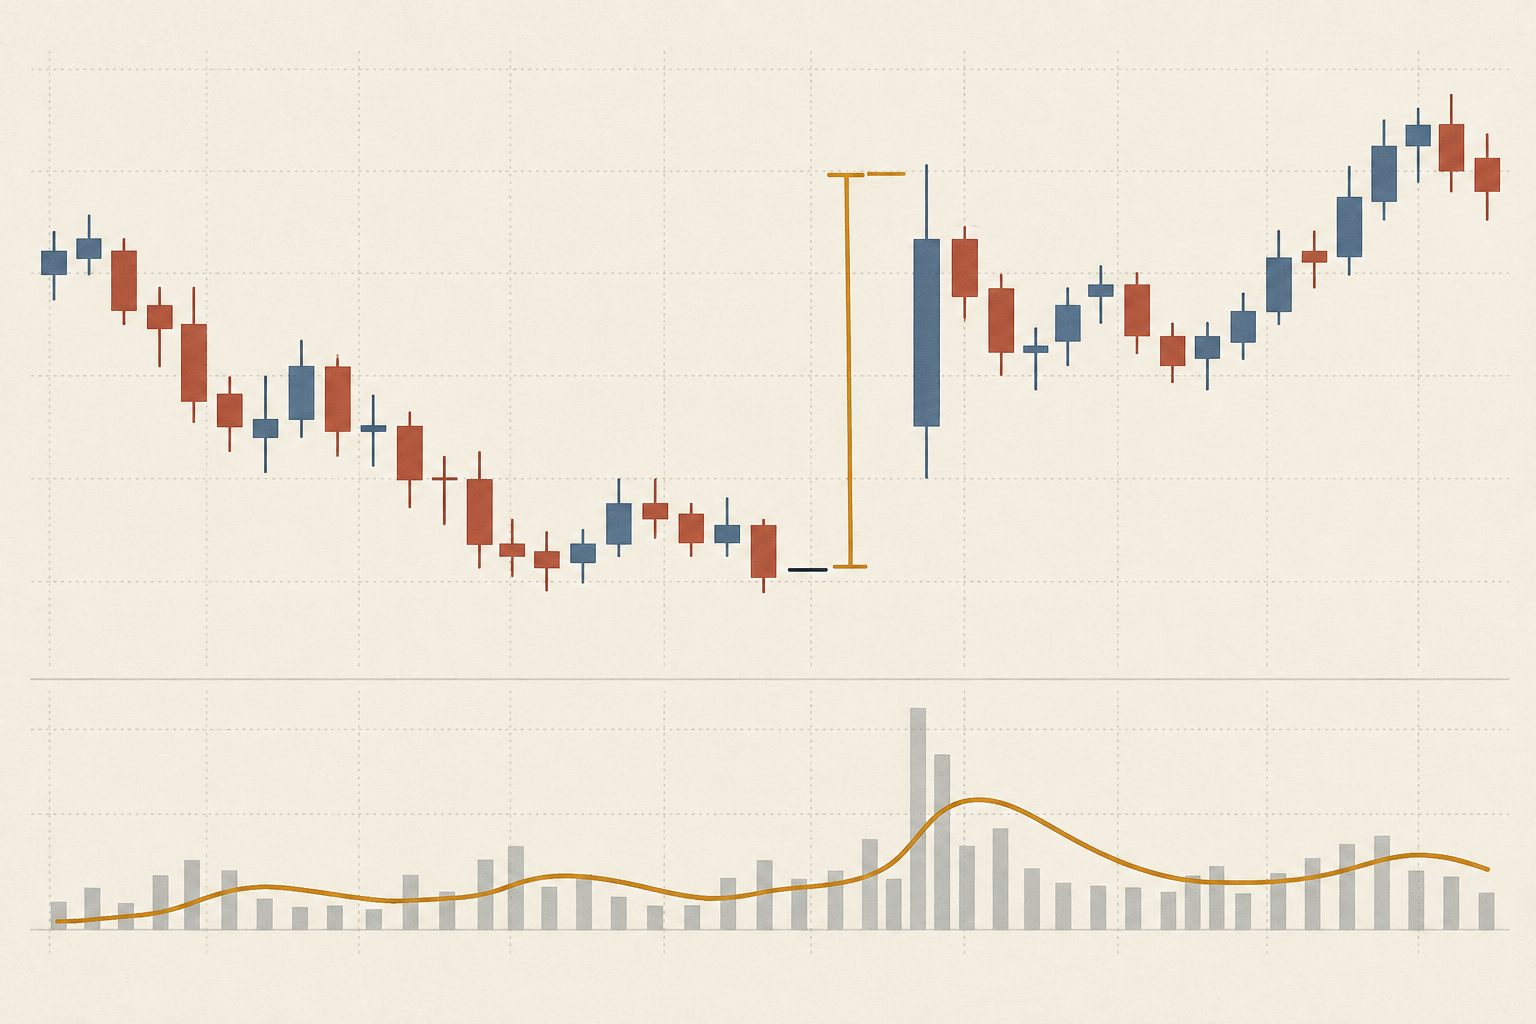
t barı için üç mesafeyi hesaplayıp en büyüğünü alın: TR = max(H − L, |H − C₍t−1₎|, |L − C₍t−1₎|). H ve L güncel yüksek ve düşük; C₍t−1₎ önceki barın kapanışıdır.
Önceki kapanış 100,00; sonraki yüksek 105,20 ve düşük 104,40 ise mum aralığı 0,80, kapanıştan yüksek ve düşüğe mesafeler 5,20 ve 4,40’tır. True Range 5,20 olur ve barlar arasındaki boşluğu içerir. TradingView üç karşılaştırmayı açıklar; önceki kapanış yoksa Pine ta.tr(true) için yüksek eksi düşük kullanır ([built-ins rehberi]({source:tradingViewPineBuiltins})).
Düzeltme yöntemi ATR’nin tepkisini değiştirir
Başlangıç değerinden sonra n dönemlik Wilder tarzı güncelleme şöyledir: ATRₜ = ((n − 1) × ATRₜ₋₁ + TRₜ) ÷ n. n = 14, önceki ATR 1,20 ve yeni True Range 2,60 ise sonuç (13 × 1,20 + 2,60) ÷ 14 = 1,30 puandır.
TradingView varsayılan olarak RMA kullanır; SMA, EMA ve WMA da seçilebilir. Aynı barlarda yöntem, dönem ve başlangıç farklı sonuçlar üretebilir. 14 bar RMA’yı 14 bar basit ortalamayla eşit saymayın ([ATR rehberi]({source:tradingViewAverageTrueRangeSupport})).
Grafik serisini işlemle eşleştirin
Ürünü, sözleşme ayını, bar aralığını, seansı, veri akışını, önceki kapanış kuralını, düzeltmeyi, dönemi ve ATR’nin tamamlanmış ya da oluşan barları kullandığını kaydedin. Sürekli vadeli işlem serisi ayları birleştirebilir veya düzeltebilir; büyük görünen aralığa göre boyutlandırmadan önce işlem gören sözleşmeyi ve rollover’ı doğrulayın. Bkz. sürekli grafik ve işlem gören sözleşme.
Bar oluşurken ATR değişebilir. Son bar değerini geçmiş karar anında biliniyormuş gibi kullanan backtest gelecekteki bilgiyi içerir. Kapanmış son barı mı yoksa canlı tahmini mi kullandığınızı belirleyin ve aynı zamanlamayı koruyun.
ATR katsayısını geçerli tik mesafesine çevirin
Varsayımsal ATR 1,30 endeks puanı, planlanan mesafe 2 ATR olsun: 1,30 × 2 = 2,60 puan. CME, Micro E-mini S&P 500 için puan başına 5 dolar ve minimum 0,25 puanlık tik belirtir. 2,60 ÷ 0,25 = 10,4 tik; dışa 11 tike yuvarlamak 2,75 puan verir. Tik başına 1,25 dolarla maliyet öncesi fiyat riski sözleşme başına 13,75 dolardır ([CME sözleşme özellikleri]({source:cmeMicroEMiniSP500ContractSpecifications})).
2 katsayısı örnektir, öneri değildir. Giriş yönüne yuvarlama stopu belirlenen mesafeden daha dar yapar. Diğer ürünlerde tik artışını ve değerini kontrol edin; puan veya pipin evrensel nakit karşılığı yoktur. Bkz. tik değeri ve sözleşme çarpanı.
Mesafeyi pozisyon boyutlandırmak için kullanın
Varsayımsal planlı zarar bütçesi 100 dolar ve gidiş-dönüş maliyet sözleşme başına 2 dolar olsun. Payda 13,75 + 2 = 15,75 dolardır. floor(100 ÷ 15,75) = 6 sözleşme, tetik seviyesini aşan kayma veya boşluk öncesi 94,50 dolar model riski demektir. Yedi sözleşme 110,25 dolar tutar. Bu bir hesap örneği, tavsiye veya güncel ücret değildir. [CME pozisyon boyutu dersi]({source:cmeProperPositionSize}) stop mesafesi ile risk bütçesini ayırır.
Tetik fiyatı gerçekleşme fiyatını veya azami zararı garanti etmez. Hızlı piyasa, boşluk, kısmi gerçekleşme ya da dolmayan stop-limit sonucu kötüleştirebilir. Makul geçersiz kılma düzeyindeki risk fazlaysa miktarı azaltın, küçük sözleşme seçin veya işlemi atlayın. İstenen miktara ulaşmak için stopu yaklaştırmayın. Bkz. vadeli işlem pozisyon boyutlandırması.
ATR’yi tez ve sinyalden ayrı tutun
Önce işlem fikrini geçersiz kılacak fiyatı seçin; sonra ATR ile mesafeyi yakın dönem aralıklarına göre değerlendirin. Katsayı yapısal anlamı, orada dönüş olacağını veya pozitif beklentiyi kanıtlamaz. 2 ATR bir düzende fazla dar, diğerinde gereksiz geniş olabilir.
Ham ATR, nominal fiyatı yüksek araçlarda genelde daha büyüktür. Fiyata bölünen ATR (ATR%) ölçeği normalize edebilir ama dolara çevirmez, likiditeyi eşitlemez ve sözleşme çarpanlarını kapsamaz. Karara uygun ölçüyü seçin.
Kuralın tüm ayarlarını sabitleyin
Sonuçları incelemeden dönem, düzeltme, zaman dilimi, seans, girdi serisi, kapanmış bar referansı, katsayı, tik yuvarlama yönü, maliyet ve stop yürütme varsayımlarını sabitleyin. Çok sayıda kombinasyon denediyseniz aramanın tamamını kaydedip kuralı sonraki veride değerlendirin. Spread, ücret, kayma, boşluk ve dolmayan stopları ekleyin.
Sözleşme ayını, ATR değer ve zamanını, önceki kapanışı, TR girdilerini, formülü, ham mesafeyi, yuvarlanmış tikleri, tik değerini, miktarı, maliyeti ve gerçekleşen emri yazın. Günlük risk tahminini yeniden kurmayı sağlar. Bkz. vadeli işlem stop-loss ayarı.
Sık sorulan sorular
Q1ATR sonraki fiyat hareketini tahmin eder mi?
Hayır. Seçilen veri ve düzeltmeyle yakın dönem True Range büyüklüğünü ölçer. Yön belirtmez veya sonraki aralığı garanti etmez.
Q214 dönem ATR her zaman doğru mudur?
Hayır. 14 yaygın bir varsayılandır, evrensel optimum değildir. Bar aralığı, seans, araç ve karar ufku sonucu belirler.
Q3Her vadeli işlem stopu iki ATR uzakta mı olmalı?
Hayır. Katsayı bir kural girdisidir. Önce geçersiz kılma düzeyini ve riski belirleyin; sonra gerçekçi tik yuvarlama ve maliyetlerle sınayın.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Önceki kapanış 100,00; sonraki yüksek 105,20 ve düşük 104,40. True Range kaçtır?
Açıklamayı görmek için bir yanıt seçin