

VWAP กับ TWAP: ทำความเข้าใจราคาอ้างอิงและอัลกอริทึมส่งคำสั่ง
เปรียบเทียบราคาอ้างอิง VWAP และ TWAP ในตลาดกับตารางส่งคำสั่งที่ใช้ชื่อเดียวกัน พร้อมตัวอย่างคำนวณและข้อจำกัดสำคัญ
ในคู่มือนี้VWAP และ TWAP ใช้ตอบคำถามเรื่องค่าเฉลี่ยคนละแบบ
สรุปสั้น
VWAP ถ่วงน้ำหนักราคาซื้อขายตามปริมาณการซื้อขาย ส่วน TWAP หาค่าเฉลี่ยราคาจากช่วงเวลาหรือจุดเวลาที่เว้นระยะเท่ากัน ชื่อเดียวกันนี้ยังใช้เรียกอัลกอริทึมส่งคำสั่งด้วย โดยตาราง VWAP จะอิงรูปแบบปริมาณซื้อขายในตลาดที่ประมาณไว้ ส่วนตาราง TWAP พื้นฐานจะแบ่งคำสั่งออกเท่า ๆ กันตามเวลา ราคาอ้างอิงเป็นเกณฑ์วัดผลการส่งคำสั่ง ส่วนตารางเป็นการตัดสินใจว่าจะซื้อขายเมื่อใด ทั้งสองแบบไม่ได้รับประกันราคาที่ดีกว่าหรือการจับคู่คำสั่งครบจำนวน
VWAP และ TWAP ใช้ตอบคำถามเรื่องค่าเฉลี่ยคนละแบบ
ราคาเฉลี่ยถ่วงน้ำหนักตามปริมาณการซื้อขาย (VWAP) ถามว่าราคาซื้อขายเฉลี่ยเป็นเท่าใด โดยให้น้ำหนักกับช่วงเวลาหรือรายการซื้อขายที่มีปริมาณมากกว่า หาก pⱼ คือราคาของรายการซื้อขาย และ vⱼ คือปริมาณของรายการนั้น VWAP ของตลาดในช่วงเวลาที่เลือกคำนวณได้ดังนี้
VWAP = Σ(pⱼ × vⱼ) ÷ Σvⱼ
ดังนั้น รายการซื้อขาย 10,000 หุ้นจึงมีน้ำหนักในการคำนวณมากกว่ารายการ 1,000 หุ้นสิบเท่า ผู้ให้บริการข้อมูลตลาดอาจรวมรายการซื้อขายเป็นแท่งข้อมูล แต่ผลลัพธ์ยังขึ้นอยู่กับตลาดหรือแพลตฟอร์มที่รวมไว้ การแก้ไขรายการซื้อขาย ช่องราคาที่เลือก ขอบเขตช่วงตลาด และหน่วยปริมาณว่าเป็นหุ้น สัญญา หรือหน่วยสินทรัพย์ฐาน ควรระบุเงื่อนไขเหล่านี้ก่อนเปรียบเทียบค่า VWAP สองค่า
ราคาเฉลี่ยถ่วงน้ำหนักตามเวลา (TWAP) ถามหาราคาเฉลี่ยตลอดเวลาที่ผ่านไป ในรูปแบบต่อเนื่องคือค่าเฉลี่ยราคาตามเวลาในช่วงที่กำหนด ส่วนเมื่อสังเกตในช่วงห่างเท่ากัน จะใช้ค่าเฉลี่ยเลขคณิตของราคาที่เลือก:
TWAP = (p₁ + p₂ + ... + pₙ) ÷ n
หากช่วงเวลาของข้อมูลแต่ละจุดยาวไม่เท่ากัน ค่าประมาณแบบไม่ต่อเนื่องที่มีเหตุผลควรถ่วงน้ำหนักราคาตามระยะเวลาที่ราคานั้นเป็นตัวแทน การเฉลี่ยแท่งข้อมูลหนึ่งนาทีและสามสิบนาทีอย่างตรง ๆ จะทำให้ช่วงเวลาที่ต่างกันเหมือนมีน้ำหนักเท่ากันโดยไม่แจ้งกติกา วิธีเลือกข้อมูล ราคาที่ใช้ เช่น ราคาซื้อขาย ราคากึ่งกลางระหว่าง Bid–Ask หรือราคาเฉลี่ยในแท่งข้อมูล ตลอดจนเวลาเริ่มและเวลาสิ้นสุด ล้วนเป็นส่วนหนึ่งของนิยามราคาอ้างอิง ไม่ใช่รายละเอียดการจัดรูปแบบ
ค่าเฉลี่ยทั้งสองอาจต่างกันแม้ใช้ราคาที่สังเกตชุดเดียวกัน VWAP ให้น้ำหนักกับช่วงที่ซื้อขายคึกคักกว่า ส่วน TWAP ที่สุ่มตัวอย่างเป็นช่วงเท่ากันให้น้ำหนักแต่ละช่วงเท่ากัน ไม่มีค่าใดเป็นมูลค่ายุติธรรมของสินทรัพย์ ราคาเสนอขายได้จริงสำหรับคำสั่งขนาดใหญ่ หรือคำพยากรณ์การเคลื่อนไหวครั้งถัดไปโดยอัตโนมัติ
ราคาอ้างอิงไม่ใช่อัลกอริทึมที่ใช้ราคานั้น
ราคาอ้างอิงคำนวณจากข้อมูลตลาดเพื่อประเมินการส่งคำสั่ง ส่วนอัลกอริทึมส่งคำสั่งคือชุดคำสั่งที่แบ่งคำสั่งหลักออกเป็นคำสั่งย่อยและกระจายไปในช่วงเวลาหนึ่ง ผู้ให้บริการมักใช้ตัวย่อเดียวกันทั้งสองความหมาย จึงทำให้คำว่า “ทำได้ดีกว่า VWAP” ฟังเหมือนเป็นเป้าหมายเดียวที่ชัดเจน ทั้งที่จริงอาจหมายถึงหลายอย่าง
อัลกอริทึม TWAP พื้นฐานแบ่งปริมาณเป้าหมายเป็นส่วนเท่า ๆ กันและส่งในช่วงเวลาสม่ำเสมอ หรือมุ่งรักษาความเร็วซื้อขายให้ค่อนข้างคงที่ ส่วนอัลกอริทึม VWAP พื้นฐานกระจายคำสั่งตามเวลาตามการคาดการณ์เส้นโค้งปริมาณซื้อขายระหว่างวัน หากข้อมูลย้อนหลังชี้ว่าปกติมีปริมาณซื้อขาย 30% ของทั้งช่วงตลาดในช่วงหนึ่ง ตารางอาจจัดสรรปริมาณเป้าหมายของคำสั่งตนเองประมาณ 30% ไปยังช่วงนั้น คณะกรรมการตลาดของธนาคารเพื่อการชำระหนี้ระหว่างประเทศ (BIS) อธิบายความแตกต่างในตลาดเงินตราต่างประเทศในทำนองเดียวกัน: อัลกอริทึม VWAP พยายามซื้อขายมากขึ้นในช่วงที่คาดว่ามูลค่าการซื้อขายจะสูง ต่างจากตาราง TWAP เชิงเส้น
นี่คือตัวอย่างตารางอ้างอิง ไม่ใช่รูปแบบที่ทุกผู้ให้บริการใช้เหมือนกัน โบรกเกอร์อาจกำหนดเพดานสัดส่วนการเข้าร่วม หยุดชั่วคราวเมื่อสเปรดหรือความผันผวนถึงเกณฑ์ ใช้คำสั่งแบบไม่เร่งรัด หรือเปลี่ยนความเร็วเมื่อปริมาณจริงเบี่ยงจากที่คาด คำสั่งหนึ่งอาจวัดเทียบ VWAP แต่ส่งด้วยตาราง TWAP หรือส่งตามตารางอีกแบบแล้ววัดเทียบ TWAP ก็ได้ ควรถามว่าชุดราคาตลาดใดใช้เป็นราคาอ้างอิง และมีข้อจำกัดอะไรควบคุมตารางส่งคำสั่ง
ลองคำนวณจากตัวอย่างหกช่วงเวลา
สมมติว่ามีหกช่วงที่ยาวเท่ากัน ช่วงละ 30 นาที โดยมีราคาเฉลี่ยและปริมาณซื้อขายในตลาดตามตารางด้านล่าง ปริมาณแสดงเป็นพันหุ้น ตัวเลขทั้งหมดเป็นข้อมูลสมมติที่สร้างขึ้นเพื่อการคำนวณนี้
| ช่วงเวลา | ราคาเฉลี่ย | ปริมาณตลาด (พันหุ้น) | ตาราง VWAP สำหรับคำสั่ง 1,200 หุ้น | ตาราง TWAP |
|---|---|---|---|---|
| 1 | $100.00 | 10 | 120 | 200 |
| 2 | $100.50 | 20 | 240 | 200 |
| 3 | $99.80 | 30 | 360 | 200 |
| 4 | $100.80 | 25 | 300 | 200 |
| 5 | $101.20 | 10 | 120 | 200 |
| 6 | $100.30 | 5 | 60 | 200 |
ปริมาณตลาดรวมเท่ากับ 100,000 หุ้น เมื่อนำราคาแต่ละช่วงคูณด้วยปริมาณตลาด จะได้ $1,000 + $2,010 + $2,994 + $2,520 + $1,012 + $501.50 = $10,037.50 เมื่อใช้ปริมาณเป็นหน่วยพันหุ้น หารด้วย 100 แล้วได้ VWAP ตลาด $100.375 ราคาทั้งหกช่วงรวมกันได้ $602.60 เมื่อนำมาหารด้วยหก จะได้ TWAP ประมาณ $100.4333
ตาราง VWAP สำหรับคำสั่ง 1,200 หุ้นจัดสรร 1.2% ของปริมาณตลาดแต่ละช่วงให้กับคำสั่ง จึงได้ 120, 240, 360, 300, 120 และ 60 หุ้นตามลำดับ ตาราง TWAP พื้นฐานส่งช่วงละ 200 หุ้น เพื่อแสดงว่าตารางทั้งสองอาจทำให้ราคาเฉลี่ยที่จับคู่ได้ต่างกัน สมมติเฉพาะในตัวอย่างที่ตั้งใจทำให้ง่ายนี้ว่า คำสั่งย่อยทุกคำสั่งจับคู่ครบถ้วนที่ราคาเฉลี่ยของช่วงนั้น คำสั่งรวมเสร็จสมบูรณ์ และไม่มีค่าธรรมเนียมหรือผลกระทบต่อตลาด
ภายใต้สมมติฐานเหล่านี้ ราคาเฉลี่ยที่จับคู่ของคำสั่งตามตาราง VWAP คือ $100.375 เพราะปริมาณที่ส่งตามสัดส่วนเดียวกับน้ำหนักในการคำนวณ VWAP ตลาด ส่วนราคาเฉลี่ยของคำสั่ง TWAP คือ $100.4333 สำหรับคำสั่งซื้อ ราคาหลังสูงกว่า VWAP ตลาดประมาณ 5.81 จุดเบสิส คำนวณได้จาก (100.4333 − 100.375) ÷ 100.375 × 10,000 หากคำสั่งซื้อ 1,200 หุ้นจับคู่ครบทั้งหมด ภายใต้สมมติฐานเดียวกัน ส่วนต่างนี้เท่ากับต้นทุนการซื้อเพิ่มประมาณ $70 นี่เป็นเพียงผลทางคณิตศาสตร์ ไม่ใช่หลักฐานว่าอัลกอริทึม VWAP จะทำได้จริง ในการซื้อขายจริง คำสั่งย่อยเปลี่ยนสภาพคล่องที่พร้อมใช้ และต้องเผชิญ Bid–Ask spread การจับคู่บางส่วน ราคาที่เปลี่ยน และค่าธรรมเนียม
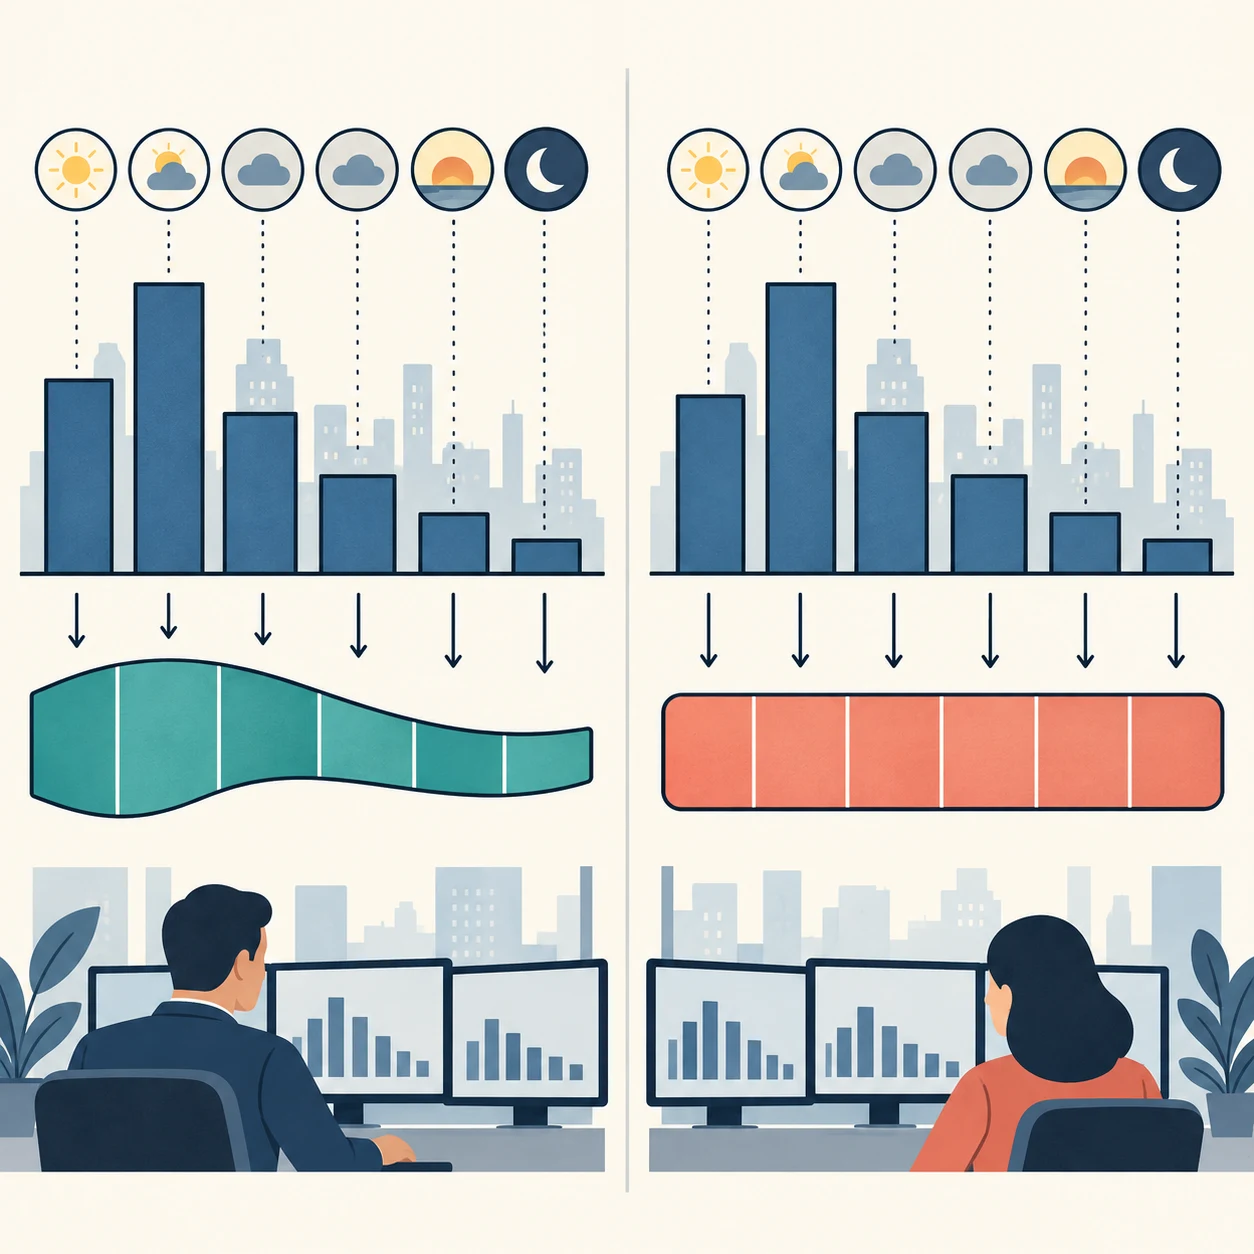
เส้นโค้งปริมาณที่คาดไว้อาจคลาดเคลื่อน
ตาราง VWAP ต้องประมาณว่าปริมาณตลาดจะเกิดขึ้นเมื่อใด จุดเริ่มต้นที่ใช้กันทั่วไปคือปริมาณย้อนหลังในช่วงตลาดที่เทียบเคียงกัน ซึ่งอาจปรับตามวันในสัปดาห์หรือเหตุการณ์ที่ทราบล่วงหน้า อย่างไรก็ตาม ปริมาณจริงอาจเปลี่ยนหลังมีข่าว ความผันผวนกระชาก ตลาดเปิด หรือสัดส่วนการซื้อขายในแต่ละแพลตฟอร์มเปลี่ยนไป ตารางที่ทำตามรูปแบบของวันก่อนอย่างเคร่งครัดเกินไปอาจส่งคำสั่งช้าเกินก่อนราคาเคลื่อนไหว หรือกระจุกคำสั่งมากเกินไปในช่วงที่กลับมีสภาพคล่องบาง
อัลกอริทึมบางแบบปรับค่าประมาณระหว่างที่ตลาดเปิดทำการ แบบจำลอง VWAP execution ของ Busseti และ Boyd ถือว่าปริมาณซื้อขายรวมของตลาดยังไม่แน่นอน และศึกษาการนำข้อมูลที่สังเกตได้ระหว่างส่งคำสั่งมาใช้ ส่วน Cartea และ Jaimungal เสนอกลยุทธ์ที่มุ่งเป้า VWAP สองแบบ: แบบหนึ่งปรับตารางคล้าย TWAP ตามกระแสคำสั่งซื้อขายปัจจุบันและกระแสคำสั่งซื้อขายที่คาดว่าจะเหลืออยู่ อีกแบบปรับตาราง Almgren–Chriss โดยใช้ปริมาณซื้อขายคงเหลือที่คาดไว้และกระแสคำสั่งซื้อขายสุทธิ งานเหล่านี้แสดงว่า “อัลกอริทึม VWAP” ไม่ได้หมายถึงเส้นโค้งคงที่ที่เหมาะที่สุดในทุกกรณี ตารางขึ้นอยู่กับสมมติฐานของแบบจำลอง ต้นทุนผลกระทบ ความชอบด้านความเสี่ยง ข้อจำกัด และข้อมูลใหม่ที่สังเกตได้
กติกาความเร็วพื้นฐานของ TWAP ไม่ต้องพยากรณ์เส้นโค้งปริมาณตลาด แต่ก็ไม่ได้หลีกเลี่ยงความเสี่ยงตลาด การแบ่งเท่า ๆ กันอาจซื้อขายเชิงรุกเกินไปในช่วงเงียบและเฉื่อยเกินไปในช่วงคึกคัก ตารางคงที่ยังทำให้คำสั่งรับความเสี่ยงจากการเปลี่ยนแปลงราคาตลอดช่วงเวลาที่กำหนด การเร่งความเร็วอาจเพิ่มโอกาสส่งคำสั่งครบ แต่เพิ่มต้นทุนสเปรดและผลกระทบ ส่วนการชะลอความเร็วอาจลดร่องรอยในตลาด แต่ทำให้ต้องรับความเสี่ยงจากราคาที่เคลื่อนไหวสวนทางนานขึ้นหรือเหลือคำสั่งที่ยังไม่จับคู่เมื่อถึงกำหนด
เลือกตารางให้ตรงกับเป้าหมายการซื้อขาย
ตารางที่ติดตามปริมาณตลาดอาจเป็นจุดเริ่มต้นที่เหมาะสมเมื่อเป้าหมายคือมีส่วนร่วมกับกิจกรรมซื้อขายตามปกติในช่วงตลาดส่วนใหญ่ ตารางพยายามกระจายคำสั่งหลักตามมูลค่าการซื้อขายที่คาดไว้ ซึ่งอาจลดการกระจุกตัวเมื่อเทียบกับการส่งปริมาณทั้งหมดครั้งเดียว ในตัวอย่าง VWAP เพื่อประกอบคำอธิบายในรายงาน BIS ระบุว่าผู้ใช้กำหนดความเข้มงวดในการทำตามตารางได้ และอัลกอริทึมตั้งเป้าทำคำสั่งให้เสร็จภายในเวลาสิ้นสุดที่กำหนดไว้ ดังนั้นผลลัพธ์จึงขึ้นกับเพดานสัดส่วนการเข้าร่วมและคำสั่งเรื่องกำหนดเวลา ไม่ใช่แค่ชื่อ VWAP
ตารางที่ติดตามเวลาอาจอธิบายและตรวจสอบได้ง่ายกว่า เมื่อเป้าหมายคือกระจายกิจกรรมให้สม่ำเสมอตลอดช่วงเวลาที่กำหนด หรือไม่มีรูปแบบปริมาณตลาดที่เชื่อถือได้ แต่ไม่ได้หมายความว่าจะสร้างผลกระทบต่อตลาดต่ำกว่าโดยอัตโนมัติ ในตลาดที่ปริมาณกระจุกตัวมากช่วงเปิดและปิด การแบ่งคำสั่งตามเวลาที่เท่ากันอาจจัดสรรคำสั่งมากเกินไปในช่วงที่ปริมาณบาง
ไม่ว่าจะใช้วิธีใด ความเร่งด่วนและความเสี่ยงที่คำสั่งไม่เสร็จอาจสำคัญกว่าการทำตามราคาอ้างอิง กำหนดเวลาสั้น สมุดคำสั่งบาง คำสั่งหลักขนาดใหญ่ ข่าวที่ทำให้ตลาดผันผวน หรือสภาพคล่องกระจายหลายแพลตฟอร์ม อาจทำให้รูปแบบในอดีตใช้เป็นแนวทางได้ไม่ดี ราคา Limit ช่วยป้องกันการจับคู่ที่แย่กว่าเกณฑ์ที่กำหนด แต่ทำให้ไม่แน่ว่าจะส่งคำสั่งครบ ส่วนคำสั่งที่ซื้อขายได้ทันทีเพิ่มความรวดเร็ว แต่ต้องจ่ายผ่านสเปรดและอาจใช้ความลึกของตลาดที่แสดงอยู่ คำถามที่เหมาะไม่ใช่ “ตัวย่อไหนดีกว่า” แต่คือ “คำสั่งนี้ยอมรับการแลกเปลี่ยนระหว่างต้นทุน เวลา สัดส่วนการเข้าร่วม และโอกาสส่งครบอย่างไร”
VWAP บนกราฟเป็นเส้นอ้างอิง ไม่ใช่สัญญาณซื้อขาย
เครื่องมือกราฟมักแสดง VWAP ของช่วงตลาด บางครั้งมีเส้นกรอบหรือจุดอ้างอิงที่ผู้ใช้เลือก นี่คือการคำนวณราคาเฉลี่ยถ่วงน้ำหนักตามปริมาณการซื้อขายเดียวกัน โดยเริ่มนับรายการซื้อขายจากจุดเริ่มที่เลือกแล้วแสดงเป็นเส้นอ้างอิงที่เปลี่ยนไปตามเวลา เทรดเดอร์อาจเปรียบเทียบราคากับเส้นดังกล่าว แต่สูตรเพียงอย่างเดียวไม่ได้บอกว่าการตัดผ่านเส้นพยากรณ์ผลตอบแทน ระบุราคายุติธรรม หรือให้จุดเข้าที่ทำกำไรได้ ข้อกล่าวอ้างเหล่านี้เป็นสมมติฐานแยกต่างหากที่ต้องกำหนดระยะเวลา ใช้ราคาจับคู่ที่สมจริง ค่าธรรมเนียม และประเมินนอกตัวอย่าง
Anchored VWAP เปลี่ยนตัวอย่างข้อมูลที่ใช้ด้วยการเปลี่ยนเวลาเริ่มต้น ดังนั้น VWAP ของช่วงตลาด VWAP ที่ยึดเวลาเผยแพร่ผลประกอบการ และ VWAP แบบเลื่อนหน้าต่างอาจมีค่าต่างกันได้โดยไม่ได้คำนวณผิด ตลาดที่มีสภาพคล่องบาง แพลตฟอร์มที่กระจัดกระจาย รายการซื้อขายนอกช่วงตลาด ราคาที่ผิดพลาด และกติกาการสร้างแท่งข้อมูลที่ต่างกันก็ส่งผลต่อการคำนวณ ตรวจสอบข้อมูลและกติกาจุดอ้างอิงก่อนเปรียบเทียบกราฟ
เส้น VWAP บนกราฟอาจไม่ใช่ค่าเดียวกับ VWAP ที่ใช้เป็นราคาอ้างอิงในรายงานส่งคำสั่ง กราฟกับรายงานอาจใช้ช่วงตลาด ชุดแพลตฟอร์ม เงื่อนไขรายการซื้อขาย หรือขอบเขตเวลาต่างกัน การทบทวนผลส่งคำสั่งจึงต้องตกลงนิยามราคาอ้างอิงก่อนส่งคำสั่ง ความคล้ายกันทางสายตาของเส้นสองเส้นไม่ได้พิสูจน์ว่าข้อมูลตั้งต้นเหมือนกัน
วัดผลการส่งคำสั่งด้วยข้อมูลและต้นทุนที่สอดคล้องกัน
สำหรับคำสั่งซื้อ ราคาเฉลี่ยที่จับคู่สูงกว่าราคาอ้างอิงที่เลือกถือว่าเสียเปรียบ ส่วนคำสั่งขายที่ราคาเฉลี่ยต่ำกว่าราคาอ้างอิงถือว่าเสียเปรียบ สูตรเปรียบเทียบที่คำนึงถึงฝั่งคำสั่งอย่างง่ายคือ s × (ราคาเฉลี่ยที่จับคู่ − ราคาอ้างอิง) โดย s = +1 สำหรับซื้อ และ s = −1 สำหรับขาย หากต้องการแสดงผลเป็นจุดเบสิส ให้นำผลต่างราคาที่มีเครื่องหมายหารด้วยราคาอ้างอิงแล้วคูณ 10,000 ระบุว่าการคำนวณครอบคลุมเฉพาะปริมาณที่จับคู่แล้วหรือไม่ และรายงานปริมาณที่ยังไม่จับคู่แยกต่างหาก อย่าแสดงคำสั่งที่ยังไม่เสร็จเหมือนเป็นการทำตามราคาอ้างอิงได้สำเร็จ
การเปรียบเทียบที่มีประโยชน์ควรบันทึกเวลาตัดสินใจและเวลาที่คำสั่งหลักมาถึง หลักทรัพย์และฝั่งซื้อขาย ปริมาณที่ต้องการและปริมาณที่จับคู่แล้ว รายการจับคู่ทุกรายการ ช่วงราคาอ้างอิงและกติกาข้อมูลตลาด ค่าธรรมเนียม ข้อจำกัดของตาราง และวิธีจัดการปริมาณคงเหลือเมื่อจบ เปรียบเทียบคำสั่งที่มีความเร่งด่วน ขนาดเทียบกับปริมาณตลาด ความผันผวน และช่วงเวลาซื้อขายใกล้เคียงกัน หากอัลกอริทึมหนึ่งได้รับแต่คำสั่งที่ง่ายกว่า ต้นทุนเฉลี่ยต่ำกว่าอาจสะท้อนการเลือกคำสั่ง ไม่ใช่ประสิทธิภาพในการส่งคำสั่ง
สำหรับกลไกสภาพคล่องที่อยู่เบื้องหลังการจับคู่บางส่วนและการเคลื่อนไหวของราคา อ่านเรื่อง ความไม่สมดุลของสมุดคำสั่ง และ สเปรดกับ Slippage ของสัญญาฟิวเจอร์ส
VWAP และ TWAP ไม่ได้วัดต้นทุนของการตัดสินใจลงทุนทั้งหมด
VWAP และ TWAP เปรียบเทียบการจับคู่กับราคาตลาดที่สังเกตในช่วงเวลาที่เลือก แต่ไม่ได้ครอบคลุมต้นทุนทั้งหมดของการตัดสินใจลงทุนด้วยตัวเอง หากคำสั่งซื้อจับคู่ได้เพียงครึ่งหนึ่งของเป้าหมายก่อนราคาขึ้น การเปรียบเทียบเฉพาะหุ้นที่ซื้อได้กับ VWAP ตลาดอาจละเลยความเสี่ยงด้านราคาของหุ้นที่ไม่ได้ซื้อ กรณีขายก็อาจละเลยหุ้นที่ยังถืออยู่และเผชิญกับราคาที่ลดลงภายหลัง
Implementation shortfall ถามภาพที่กว้างกว่าตั้งแต่การตัดสินใจไปจนถึงพอร์ตการลงทุน โดยภายใต้กติกาที่ระบุ อาจเปรียบเทียบสถานะจริงและปริมาณที่ยังไม่ได้จับคู่กับราคา ณ เวลาตัดสินใจครั้งแรก และรวมค่าธรรมเนียมที่ระบุไว้อย่างชัดเจน คู่มือ Implementation shortfall อธิบายราคา ณ เวลาตัดสินใจ ราคาเมื่อคำสั่งมาถึง การจับคู่ ปริมาณคงเหลือ และช่วงเวลาประเมิน คะแนน VWAP หรือ TWAP และ Implementation shortfall ใช้ร่วมกันได้ แต่ตอบคำถามคนละข้อ จึงควรใช้ร่วมกันต่อเมื่อกำหนดราคาอ้างอิงและองค์ประกอบต้นทุนแต่ละรายการชัดเจน
ตรวจสอบนิยามตารางและราคาอ้างอิงในรายงาน
ก่อนตีความรายงานอัลกอริทึม ให้ตรวจสอบว่า “VWAP” หรือ “TWAP” หมายถึงราคาอ้างอิงเป้าหมาย ตารางส่งคำสั่ง หรือทั้งสองอย่าง ยืนยันเวลาเริ่มและสิ้นสุดของราคาอ้างอิง ช่องราคา ตลาดและตัวกรองรายการซื้อขาย ตลอดจนการนับรายการประมูล สำหรับตารางส่งคำสั่ง ให้ถามว่ากำหนดปริมาณคำสั่งย่อยอย่างไร ปรับความเร็วตามปริมาณตลาดจริงหรือไม่ ใช้เพดานการเข้าร่วมและราคาเท่าใด จัดการกับความผันผวนหรือข้อมูลหายอย่างไร และจะทำอย่างไรเมื่อถึงกำหนดเวลา
จากนั้นแยกการทำตามตารางออกจากคุณภาพการส่งคำสั่ง ตารางอาจติดตามเส้นเป้าหมายได้ใกล้ชิด แต่ยังได้ราคาไม่ดีหากตลาดเคลื่อนไหวหรือผลกระทบต่อตลาดสูง ในทางกลับกัน ตารางที่เบี่ยงจากแผนก็อาจได้ราคาจับคู่ที่ดี คะแนนเทียบราคาอ้างอิงสรุปการเปรียบเทียบหนึ่งรายการภายใต้กติกาที่กำหนด แต่ไม่ได้พิสูจน์ว่าอัลกอริทึมทำให้ราคาเคลื่อนไหว ลดต้นทุนธุรกรรมรวมให้ต่ำสุด หรือทำได้ดีกว่าตารางอื่นที่ไม่สามารถสังเกตพร้อมกันได้
Frei และ Westray สร้างแบบจำลองการส่งคำสั่ง VWAP โดยให้เส้นโค้งปริมาณตลาดเป็นตัวแปรสุ่มและคำนึงถึงผลกระทบต่อตลาดชั่วคราว แสดงให้เห็นว่าแม้แต่ปัญหาเพิ่มประสิทธิภาพอย่างเป็นทางการก็ยังขึ้นกับสมมติฐานเรื่องปริมาณและต้นทุนการส่งคำสั่ง ใช้ผลเทียบราคาอ้างอิงเป็นมุมมองหนึ่งของการส่งคำสั่ง แล้วประเมินการส่งครบ ค่าธรรมเนียม ผลกระทบ และเป้าหมายการตัดสินใจเดิมแยกกัน ค่าเฉลี่ยในอดีตไม่รับประกันผลลัพธ์เดียวกันสำหรับคำสั่งถัดไป
คำถามที่พบบ่อย
Q1VWAP ดีกว่า TWAP สำหรับคำสั่งขนาดใหญ่ทุกกรณีหรือไม่?
ไม่เสมอไป VWAP อาจเหมาะกับคำสั่งที่ต้องการเข้าร่วมตามปริมาณตลาดที่คาดไว้ ส่วน TWAP อาจเหมาะกับการกระจายตามเวลาอย่างสม่ำเสมอเมื่อคาดการณ์ปริมาณได้ไม่แน่นอน ความเร่งด่วน สภาพคล่อง ขีดจำกัดราคา ค่าธรรมเนียม ผลกระทบ และความเสี่ยงที่คำสั่งไม่เสร็จสำคัญกว่าตัวย่อเพียงอย่างเดียว
Q2อัลกอริทึมส่งคำสั่งรับประกันว่าจะจับคู่ที่ราคาอ้างอิง VWAP หรือ TWAP หรือไม่?
ไม่ อัลกอริทึมเลือกหรือปรับตารางได้ แต่ราคาตลาด สภาพคล่องที่มี ขีดจำกัดการเข้าร่วม และเวลาที่เหลือก่อนกำหนดล้วนเปลี่ยนแปลงได้ ราคาอ้างอิงใช้เปรียบเทียบ ไม่ใช่ราคาที่รับประกันว่าจะจับคู่ได้
Q3เหตุใด VWAP บนกราฟจึงต่างจากตัวเลขในรายงานโบรกเกอร์?
กราฟกับรายงานอาจใช้เวลาเริ่มและสิ้นสุด ตลาด ตัวกรองรายการซื้อขาย ช่องราคา รายการประมูล หรือขอบเขตช่วงตลาดต่างกัน ตรวจสอบนิยามเหล่านั้นก่อนสรุปว่าความแตกต่างเป็นข้อผิดพลาด
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
อะไรคือความแตกต่างตามนิยามระหว่าง VWAP ตลาดกับ TWAP ที่แบ่งช่วงเวลาเท่ากัน?
เลือกคำตอบเพื่อดูคำอธิบาย