

กลไกการส่งผ่านนโยบายการเงิน: จากอัตราดอกเบี้ยสู่เงินเฟ้อ
ติดตามว่าการตัดสินใจของธนาคารกลางส่งผลต่ออัตราดอกเบี้ยตลาด สินเชื่อธนาคาร การใช้จ่าย การจ้างงาน และราคาอย่างไร รวมถึงเหตุใดผลกระทบจึงต่างกันและใช้เวลา
ในคู่มือนี้การส่งผ่านนโยบายการเงินหมายถึงอะไร?
สรุปสั้น
**กลไกการส่งผ่านนโยบายการเงิน** คือช่องทางต่าง ๆ ที่การตัดสินใจด้านนโยบายของธนาคารกลางส่งผลต่อภาวะการเงิน กิจกรรมทางเศรษฐกิจ และราคา การเปลี่ยนอัตราดอกเบี้ยนโยบายเป็นเพียงสัญญาณเริ่มต้น ไม่ใช่คำสั่งที่ทำให้อัตราดอกเบี้ยเงินกู้ทุกประเภท การซื้อของครัวเรือน หรือราคาสินค้าเปลี่ยนทันที ตลาดคาดการณ์ ธนาคาร สัญญา ราคาสินทรัพย์ และการตัดสินใจใช้จ่ายล้วนมีผลต่อสิ่งที่เกิดขึ้นต่อมา ผลกระทบอาจใช้เวลาและแตกต่างกันไปตามเศรษฐกิจและแต่ละคน {source:ecbMonetaryPolicyTransmission}
การส่งผ่านนโยบายการเงินหมายถึงอะไร?
โดยทั่วไป ธนาคารกลางจะปรับเครื่องมือนโยบายเพื่อมีอิทธิพลต่อภาวะการเงินระยะสั้นและบรรลุเป้าหมายทางเศรษฐกิจในท้ายที่สุด เครื่องมืออาจเป็นอัตราดอกเบี้ยเป้าหมายหรืออัตราดอกเบี้ยที่กำหนดโดยธนาคารกลาง การซื้อสินทรัพย์ การให้สินเชื่อ หรือการสื่อสารแนวทางนโยบายในอนาคต เครื่องมือและวิธีดำเนินการแตกต่างกันไปในแต่ละธนาคารกลาง ตัวอย่างเช่น ภาพรวมนโยบายของธนาคารกลางสหรัฐฯ อธิบายว่าการตัดสินใจส่งผลต่อภาวะการเงินและเศรษฐกิจโดยรวมอย่างไร บทความนี้เน้นการส่งผ่านจากการตัดสินใจเรื่องอัตราดอกเบี้ย ไม่ได้อธิบายวิธีที่ธนาคารกลางเลือกเป้าหมายหรือกฎทางกฎหมายของประเทศใดประเทศหนึ่ง {source:fedMonetaryPolicyTransmission}
นึกภาพกระบวนการนี้เป็นห่วงโซ่ได้ดังนี้: การตัดสินใจและการสื่อสารด้านนโยบายเปลี่ยนความคาดหวังต่อภาวะการเงินในอนาคต ตลาดและสถาบันการเงินปรับราคา หรือความพร้อมของสินเชื่อ ครัวเรือนและธุรกิจทบทวนการออม การกู้ยืม การใช้จ่าย และการลงทุน จากนั้นการตัดสินใจเหล่านี้ส่งผลต่ออุปสงค์รวม การจ้างงาน ค่าจ้าง และเงินเฟ้อ อย่างไรก็ตาม ห่วงโซ่ไม่ได้ทำงานทางเดียว ภาวะการเงินและผลลัพธ์ทางเศรษฐกิจย้อนกลับไปเปลี่ยนความคาดหวังและการตัดสินใจเชิงนโยบายครั้งถัดไปได้
กลไกการส่งผ่านไม่ใช่สูตรเดียวที่รับประกันผลลัพธ์ การปรับนโยบายแบบเดียวกันอาจมีผลต่างกัน ขึ้นอยู่กับจุดเริ่มต้นของเศรษฐกิจ สิ่งที่ตลาดคาดการณ์ไว้แล้ว เงื่อนไขการปรับอัตราดอกเบี้ยในสัญญา ฐานะของธนาคารและผู้กู้ ตลอดจนแรงกระทบทางเศรษฐกิจอื่นที่เกิดขึ้นพร้อมกัน ภาพรวมกลไกการส่งผ่านของธนาคารกลางยุโรป อธิบายช่องทางจากอัตราดอกเบี้ยทางการไปสู่อัตราในตลาดเงิน อัตราดอกเบี้ยเงินกู้และเงินฝาก ความคาดหวัง ราคาสินทรัพย์ สินเชื่อ การใช้จ่าย และราคา {source:ecbMonetaryPolicyTransmission}
จากการตัดสินใจเชิงนโยบายสู่ภาวะการเงิน
ขั้นแรกมักเป็นการเปลี่ยนอัตราดอกเบี้ยระยะสั้นที่เป็นหลักยึดหรือมีอิทธิพลอย่างมากต่ออัตราในตลาดเงินข้ามคืน อัตราเหล่านี้ใช้ในตลาดการเงินและอาจส่งผลต่อการกำหนดราคาการกู้ยืมระยะสั้น ตัวอย่างเช่น ในสหรัฐฯ ธนาคารกลางสหรัฐฯ อธิบายว่าการเปลี่ยนอัตราดอกเบี้ย fed funds ส่งผลต่ออัตรากู้ยืมระยะสั้นอื่นและเงินกู้ดอกเบี้ยลอยตัวอย่างไร นี่เป็นตัวอย่างวิธีดำเนินนโยบายของ Fed ธนาคารกลางแห่งอื่นอาจใช้เครื่องมือหรือกรอบปฏิบัติที่ต่างออกไป {source:fedMonetaryPolicyTransmission}
ตลาดการเงินมองไปข้างหน้าด้วย การตัดสินใจอาจเปลี่ยนความคาดหวังต่อเส้นทางอัตราดอกเบี้ยนโยบายในอนาคต และทำให้อัตราผลตอบแทนพันธบัตรระยะยาว ค่าเงิน และราคาสินทรัพย์อื่นขยับ หากนักลงทุนคาดการณ์การตัดสินใจไว้แล้ว การปรับบางส่วนอาจเกิดก่อนประกาศ หากแถลงการณ์เปลี่ยนความคาดหวังต่อการตัดสินใจครั้งต่อไป อัตราดอกเบี้ยระยะยาวก็อาจเปลี่ยนแม้อัตราดอกเบี้ยนโยบายปัจจุบันไม่ขยับ ดังนั้น อัตราดอกเบี้ยนโยบายปัจจุบันจึงเป็นเพียงปัจจัยหนึ่งของต้นทุนทางการเงินที่ผู้กู้และนักลงทุนเผชิญ {source:boeMonetaryPolicyTransmission2024}
นโยบายไม่ได้กำหนดอัตราดอกเบี้ยทุกตัวโดยตรง อัตราดอกเบี้ยเงินกู้ธนาคารอาจสะท้อนอัตราอ้างอิง ต้นทุนเงินทุนของผู้ให้กู้ ความเสี่ยงด้านเครดิตของผู้กู้ หลักประกัน การแข่งขัน และเงื่อนไขการปรับอัตราในสัญญา อัตราผลตอบแทนตลาดระยะยาวอาจสะท้อนความคาดหวังต่ออัตราระยะสั้นในอนาคต รวมถึงส่วนชดเชยความเสี่ยงและส่วนชดเชยอายุคงเหลือ องค์ประกอบเหล่านี้อาจเปลี่ยนต่างขนาดหรือต่างทิศทาง คำอธิบายของธนาคารกลางอังกฤษแยกขั้นแรกที่ค่อนข้างรวดเร็ว ตั้งแต่อัตราดอกเบี้ยของธนาคารกลางไปสู่ภาวะการเงิน ออกจากผลต่อกิจกรรมทางเศรษฐกิจจริงและเงินเฟ้อในระยะถัดมา กรอบนี้มีประโยชน์ แต่ไม่ได้รับรองว่าทุกตลาดจะปรับตามกำหนดเวลาเดียวกัน {source:boeMonetaryPolicyTransmission2024}
อัตราดอกเบี้ย ความคาดหวัง และต้นทุนการกู้ยืมที่แท้จริง
ช่องทางอัตราดอกเบี้ยทำงานส่วนหนึ่งผ่านต้นทุนการกู้ยืมและผลตอบแทนจากการออม เมื่ออัตราดอกเบี้ยสูงขึ้น การกู้ใหม่อาจแพงขึ้น และหนี้เดิมบางประเภทที่ใช้อัตราลอยตัวอาจปรับดอกเบี้ยตามรอบที่กำหนด ครัวเรือนอาจเลื่อนการซื้อสินค้าชิ้นใหญ่ ส่วนธุรกิจอาจชะลอการลงทุนที่ผลตอบแทนคาดหวังไม่คุ้มกับต้นทุนเงินทุน เมื่ออัตราดอกเบี้ยลดลง การคำนวณอาจเอนเอียงไปอีกทาง สิ่งเหล่านี้เป็นแรงจูงใจ ไม่ใช่ปฏิกิริยาอัตโนมัติ รายได้ ความเชื่อมั่น การเข้าถึงสินเชื่อ ราคา และแผนการต่าง ๆ ก็มีส่วนเช่นกัน
เงินเฟ้อที่คาดการณ์ไว้มีความสำคัญ เพราะผู้คนและธุรกิจสนใจว่าเงินที่ต้องจ่ายในอนาคตจะซื้ออะไรได้บ้าง อัตราดอกเบี้ยตัวเงินเพียงอย่างเดียวไม่ได้บอกว่าการกู้ยืมเข้มงวดขึ้นในแง่กำลังซื้อจริงหรือไม่ หากอัตราดอกเบี้ยตัวเงินสูงขึ้นพร้อมกับความคาดหวังเงินเฟ้อที่เปลี่ยนไป ต้นทุนการกู้ยืมที่แท้จริงซึ่งคาดไว้ก็อาจเพิ่มน้อยกว่าหรือมากกว่าอัตราตัวเงิน ดูการคำนวณแยกต่างหากได้ที่อัตราดอกเบี้ยที่แท้จริงเทียบกับอัตราตัวเงิน; ประเด็นในที่นี้คือความคาดหวังเงินเฟ้อช่วยกำหนดวิธีส่งผ่านนโยบาย
การสื่อสารจึงมีความสำคัญควบคู่กับการปรับอัตราดอกเบี้ยที่ดำเนินการแล้ว หากธนาคารกลางมีความน่าเชื่อถือ แถลงการณ์ของธนาคารอาจมีอิทธิพลต่อความคาดหวังเรื่องเงินเฟ้อและอัตราดอกเบี้ยในอนาคต ธุรกิจที่กำหนดราคาและค่าจ้าง ตลอดจนผู้ให้กู้ที่กำหนดเงื่อนไขระยะยาว อาจตอบสนองต่อแนวโน้มนั้น ธนาคารกลางยุโรปอธิบายว่าความคาดหวังเป็นช่องทางหนึ่งที่นโยบายส่งผลต่ออัตราดอกเบี้ยระยะกลางและระยะยาว รวมถึงการกำหนดราคา พร้อมย้ำว่าการส่งผ่านมีระยะเวลาหน่วงยาวนาน แปรผัน และไม่แน่นอน {source:ecbMonetaryPolicyTransmission}
<!-- learn:illustration -->
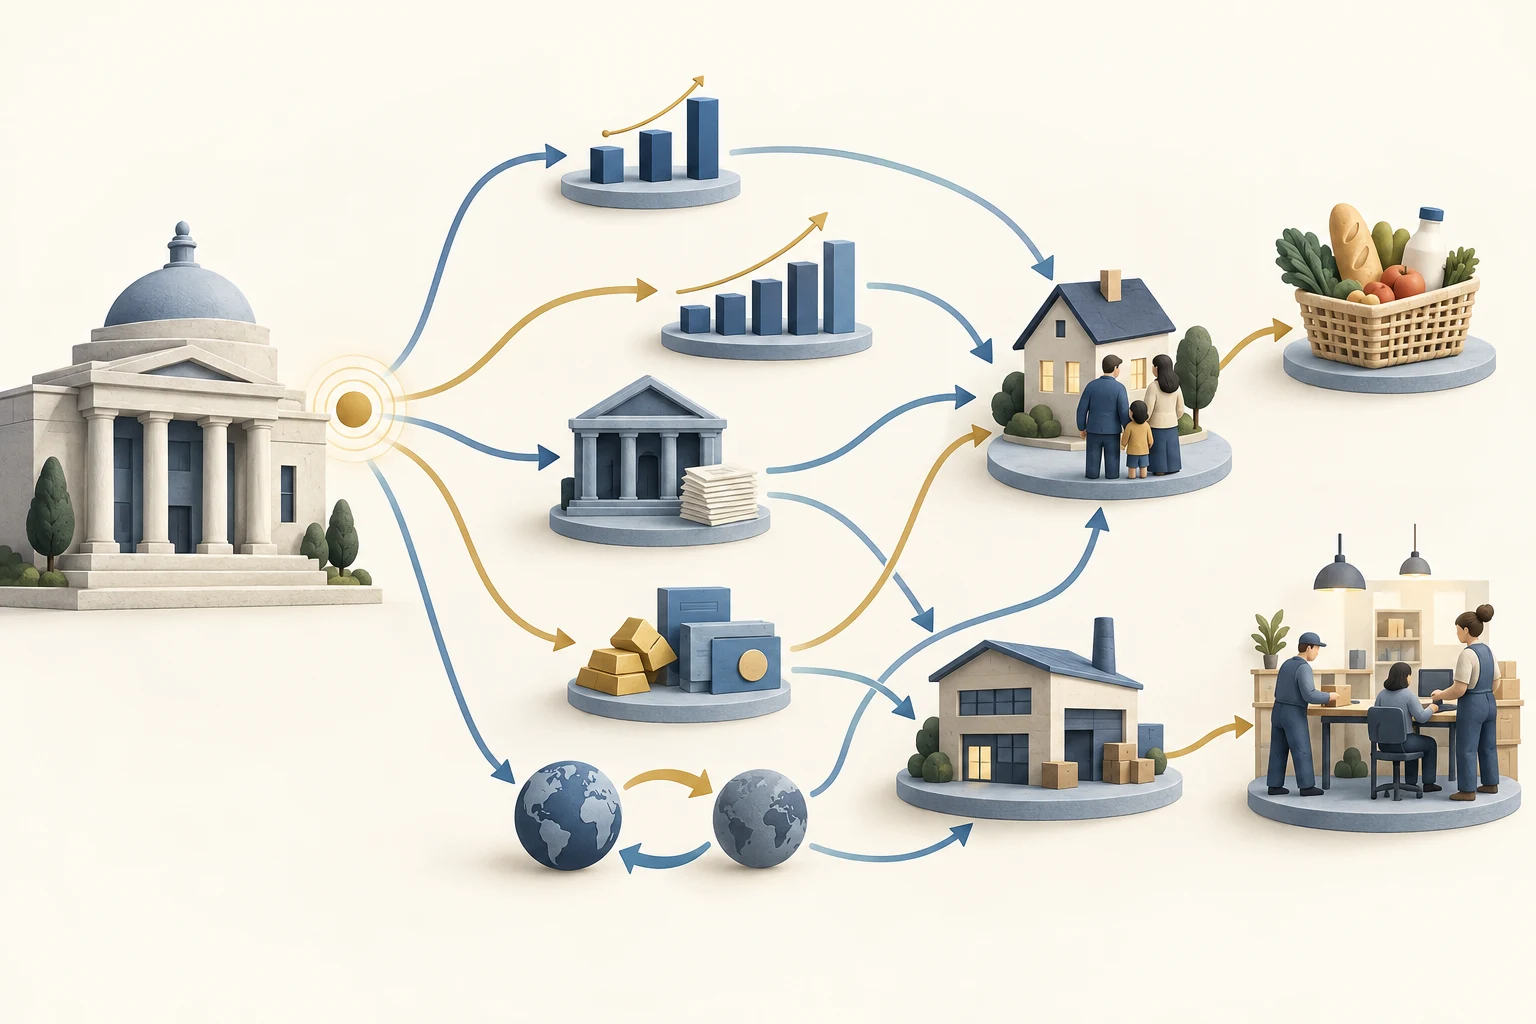
แผนภาพแสดงสัญญาณนโยบายจากธนาคารกลางที่อาจส่งผ่านหลายช่องทาง เช่น อัตราดอกเบี้ย สินเชื่อธนาคาร ราคาสินทรัพย์ และอัตราแลกเปลี่ยน จากนั้นช่องทางเหล่านี้เชื่อมโยงกับการตัดสินใจของครัวเรือนและธุรกิจ อุปสงค์ การจ้างงาน และราคา ช่องทางอาจทับซ้อนกันหรือเกิดขึ้นด้วยความเร็วต่างกัน ภาพนี้เป็นแผนผังแนวคิด ไม่ใช่ผลที่วัดได้หรือการคาดการณ์
ธนาคาร สินเชื่อ และตัวอย่างการคำนวณ
ธนาคารและผู้ให้กู้รายอื่นช่วยส่งผ่านนโยบายโดยเปลี่ยนราคาและความพร้อมของสินเชื่อ ต้นทุนเงินทุน งบดุล การแข่งขัน และการประเมินความเสี่ยงของผู้กู้ ล้วนมีผลต่อทั้งอัตราดอกเบี้ยและความเต็มใจที่จะปล่อยกู้ นโยบายการเงินที่เข้มงวดขึ้นอาจกระทบมูลค่าหลักประกันหรือความสามารถในการชำระหนี้ของผู้กู้ ซึ่งอาจทำให้ผู้ให้กู้ปรับวงเงิน ส่วนต่างดอกเบี้ย หรือเกณฑ์อนุมัติ นอกเหนือจากอัตราดอกเบี้ยที่ประกาศ ผู้ให้กู้นอกภาคธนาคารและตลาดทุนอาจเสริมหรือหักล้างปฏิกิริยาของธนาคารบางส่วน งานวิจัยที่ธนาคารกลางสหรัฐฯ สรุปพบว่าต้นทุนเงินทุนของธนาคารตอบสนองแตกต่างกันไปในแต่ละวัฏจักรนโยบาย ผลดังกล่าวไม่ได้หมายความว่าผู้ให้กู้หรือผู้กู้ทุกคนจะได้รับการเปลี่ยนแปลงอัตราดอกเบี้ยเท่ากัน {source:fedMonetaryPolicyBankFundingCosts2025}
ครัวเรือนในประเทศเดียวกันก็อาจได้รับผลต่างกัน ผู้กู้ที่มีสินเชื่ออัตราลอยตัวอาจเห็นการปรับค่างวดเร็วกว่าผู้ที่มีสินเชื่ออัตราคงที่ ผู้ฝากเงินอาจได้รับดอกเบี้ยเงินฝากสูงขึ้น แต่อัตราดอกเบี้ยเงินฝากไม่จำเป็นต้องขึ้นเร็วหรือมากเท่ากับอัตราตลาด การทบทวนการส่งผ่านนโยบายไปยังครัวเรือนในเขตเงินยูโรของธนาคารกลางยุโรปปี 2026 ระบุว่าการส่งผ่านอัตราดอกเบี้ยไม่สมบูรณ์และแตกต่างกัน โดยเกี่ยวข้องกับงบดุลครัวเรือน การเข้าถึงสินเชื่อ และโครงสร้างตลาดที่อยู่อาศัย ข้อค้นพบนี้กล่าวถึงเขตเงินยูโร ไม่ควรนำไปถือเป็นค่าประมาณที่ใช้ได้กับทุกประเทศ {source:ecbHouseholdTransmission2026}
พิจารณาตัวอย่างสมมติที่ตั้งใจทำให้ง่าย ในเศรษฐกิจสมมติแห่งหนึ่ง ครัวเรือนมีหนี้เงินกู้ดอกเบี้ยลอยตัว 20,000 หน่วยเงินตรา โดยมีอัตราดอกเบี้ยต่อปีปัจจุบัน 5.00% ธนาคารกลางขึ้นอัตราดอกเบี้ยนโยบาย 1 จุดเปอร์เซ็นต์ สมมติว่าเมื่อถึงรอบปรับอัตราครั้งถัดไป ผู้ให้กู้ปรับอัตราดอกเบี้ยของเงินกู้นี้ขึ้น 0.60 จุดเปอร์เซ็นต์ จาก 5.00% เป็น 5.60% การส่งผ่าน 0.60 จุดเปอร์เซ็นต์นี้เป็นสมมติฐานที่ตั้งขึ้น ไม่ใช่ค่าประมาณการตอบสนองของเงินกู้ทั่วไป
หากคำนวณดอกเบี้ยอย่างง่ายหนึ่งปี โดยคงเงินต้นไว้ ไม่มีค่าธรรมเนียม และไม่มีการชำระคืนระหว่างปี ดอกเบี้ยจะเพิ่มจาก 20,000 × 5.00% = 1,000 หน่วย เป็น 20,000 × 5.60% = 1,120 หน่วย ดอกเบี้ยต่อปีที่เพิ่มขึ้นคือ 120 หน่วย การคำนวณนี้แยกให้เห็นช่องทางกระแสเงินสดเพียงช่องทางเดียว ค่างวดจริงยังขึ้นอยู่กับการตัดเงินต้น เวลาที่ปรับอัตรา เงื่อนไขสัญญา และค่าใช้จ่ายอื่น เงินกู้อัตราคงที่อาจไม่ถูกปรับอัตราในรอบนี้ แต่อัตราของเงินกู้ใหม่หรือข้อเสนอรีไฟแนนซ์ยังเปลี่ยนได้
ตัวอย่างนี้ไม่ได้แสดงผลทั้งหมดต่อครัวเรือนหรือเศรษฐกิจ ผู้กู้อาจลดการใช้จ่าย ใช้เงินออม หรือเปลี่ยนแผนอื่น ผู้ฝากเงินอาจมีรายได้ดอกเบี้ยต่างไป ขณะที่ธุรกิจ ตลาดสินทรัพย์ และอัตราแลกเปลี่ยนอาจตอบสนองพร้อมกัน การเปลี่ยนอัตราดอกเบี้ยส่งผ่านงบดุลจำนวนมาก ไม่ใช่เพียงนำตัวเลขหนึ่งไปคูณกับบิลดอกเบี้ยของครัวเรือนเดียว {source:ecbHouseholdTransmission2026}
ราคาสินทรัพย์ ความมั่งคั่ง และหลักประกัน
การเปลี่ยนอัตราดอกเบี้ยอาจส่งผลต่อมูลค่าของสินทรัพย์ เช่น พันธบัตร หุ้น และอสังหาริมทรัพย์ หากปัจจัยอื่นคงเดิม อัตราคิดลดที่สูงขึ้นจะลดมูลค่าปัจจุบันของกระแสเงินสดในอนาคตที่กำหนดไว้ แต่ในตลาดจริง กระแสเงินสดคาดการณ์ ส่วนชดเชยความเสี่ยง อุปทาน และความคาดหวังของนักลงทุนก็เปลี่ยนได้ ดังนั้น ราคาสินทรัพย์จึงไม่จำเป็นต้องเคลื่อนไหวไปในทิศทางเดียวที่คาดเดาได้หลังประกาศนโยบายทุกครั้ง
ราคาสินทรัพย์ยังส่งผลย้อนกลับไปยังการใช้จ่ายและสินเชื่อ ครัวเรือนที่รู้สึกว่ามั่งคั่งขึ้นอาจเต็มใจใช้จ่ายมากขึ้น ธุรกิจที่มีหลักประกันมูลค่าสูงขึ้นอาจกู้เงินง่ายขึ้น ราคาสินทรัพย์ที่ลดลงอาจทำให้ผลเหล่านี้อ่อนลงหรือทำให้ผู้ให้กู้ระมัดระวังขึ้น ช่องทางความมั่งคั่งและหลักประกันทำงานเชื่อมโยงกับอัตราดอกเบี้ยและอุปทานสินเชื่อ ไม่ใช่คันโยกแยกเดี่ยวที่วัดผลได้อย่างสมบูรณ์ ภาพรวมนโยบายของธนาคารกลางสหรัฐฯ อธิบายช่องทางผ่านอัตราดอกเบี้ย ราคาสินทรัพย์ งบดุลของครัวเรือนและธุรกิจ และการใช้จ่าย {source:fedMonetaryPolicyTransmission}
อัตราแลกเปลี่ยนและราคาสินค้านำเข้า
ในเศรษฐกิจเปิด นโยบายการเงินอาจส่งผลต่ออัตราแลกเปลี่ยนด้วย การเปลี่ยนแปลงของความคาดหวังต่ออัตราดอกเบี้ยเปรียบเทียบอาจเปลี่ยนความน่าสนใจสัมพัทธ์ของสินทรัพย์ที่ใช้สกุลเงินต่างกัน แต่อัตราแลกเปลี่ยนยังตอบสนองต่อความเสี่ยง การเติบโตที่คาดไว้ การค้า และแรงอื่น ๆ อีกมาก การขึ้นอัตราดอกเบี้ยนโยบายจึงไม่ได้รับประกันว่าค่าเงินจะแข็งขึ้น และช่องทางอัตราแลกเปลี่ยนก็มีความสำคัญไม่เท่ากันในทุกเศรษฐกิจ
การเคลื่อนไหวของค่าเงินอาจเปลี่ยนต้นทุนสินค้านำเข้าและปัจจัยการผลิตในสกุลเงินภายในประเทศ รวมถึงราคาที่ผู้ซื้อต่างชาติเผชิญเมื่อซื้อสินค้าส่งออกในประเทศ การส่งผ่านไปยังราคาผู้บริโภคขึ้นอยู่กับประเภทสินค้านำเข้า วิธีตั้งราคาของธุรกิจ สัญญา และสภาพตลาดโดยรวม ภาพรวมของธนาคารกลางยุโรปอธิบายทั้งช่องทางอัตราแลกเปลี่ยนและผลที่อาจมีต่อราคานำเข้า หากต้องการดูว่าค่าน้ำหนักการค้ากับราคาสัมพัทธ์นำมาใช้ในดัชนีค่าเงินอย่างไร อ่าน[คู่มืออัตราแลกเปลี่ยนที่แท้จริงถ่วงน้ำหนักการค้า](/th/learn/real-effective-exchange-rate-trade-weighted-index-explained) {source:ecbMonetaryPolicyTransmission}
จากภาวะการเงินสู่อุปสงค์ การจ้างงาน และราคา
การเปลี่ยนแปลงของต้นทุนการกู้ยืม การเข้าถึงสินเชื่อ ความมั่งคั่ง และอัตราแลกเปลี่ยนอาจกระทบการบริโภคและการลงทุน เมื่อการตัดสินใจของครัวเรือนและธุรกิจจำนวนมากเปลี่ยนไป อุปสงค์รวมต่อสินค้าและบริการอาจเพิ่มขึ้นหรือลดลงเมื่อเทียบกับความสามารถในการผลิตของเศรษฐกิจ ธุรกิจอาจปรับการผลิต การจ้างงาน ค่าจ้าง หรือราคา ทิศทางและขนาดของแต่ละขั้นขึ้นอยู่กับสภาพเศรษฐกิจตั้งต้นและแรงอื่นที่กระทบอุปสงค์กับอุปทาน
เส้นทางอย่างง่ายคือ ภาวะการเงินที่ตึงตัวขึ้นอาจลดการกู้ยืม การใช้จ่าย และการลงทุนบางส่วน อุปสงค์ที่อ่อนลงอาจลดแรงกดดันต่อกำลังการผลิตและราคาเมื่อเวลาผ่านไป แต่นโยบายการเงินไม่ได้ผลิตสินค้า ซ่อมแซมห่วงโซ่อุปทาน หรือย้อนกลับผลกระทบจากพลังงานได้โดยตรง หากเหตุขัดข้องด้านอุปทานทำให้ต้นทุนสูงขึ้นพร้อมกับผลผลิตลดลง นโยบายอาจส่งผลต่ออุปสงค์และความต่อเนื่องของเงินเฟ้อ แต่ไม่ได้ฟื้นอุปทานได้ทันที ธนาคารกลางสหรัฐฯ อธิบายว่านโยบายส่งผลต่อการจ้างงานและเงินเฟ้อผ่านภาวะการเงินและต้นทุนสินเชื่อ แต่ความเชื่อมโยงไม่ตรงไปตรงมาหรือเกิดขึ้นทันที และมีปัจจัยอื่นอีกมาก {source:fedMonetaryPolicyTransmission}
ผลบางอย่างอาจส่งถึงราคาได้โดยไม่ต้องรอห่วงโซ่อุปสงค์ภายในประเทศที่ยาวนาน การเปลี่ยนแปลงของอัตราแลกเปลี่ยนอาจเปลี่ยนราคานำเข้า และความคาดหวังเงินเฟ้อที่ยึดเหนี่ยวได้ดีหรือเปลี่ยนแปลงไปอาจมีผลต่อการกำหนดราคาและค่าจ้าง ช่องทางเหล่านี้อาจทับซ้อนกัน การใช้จ่ายที่อ่อนลงอาจกระทบการจ้างงานและค่าจ้าง ขณะที่อัตราแลกเปลี่ยนหรือส่วนต่างสินเชื่อที่เปลี่ยนไปอาจกระทบต้นทุนธุรกิจ ผลลัพธ์โดยรวมคือปฏิกิริยาหลายอย่างประกอบกัน ไม่ใช่ผลรวมของตัวคูณคงที่ที่เป็นอิสระต่อกัน {source:ecbMonetaryPolicyTransmission}
เหตุใดผลกระทบจึงต่างกัน และอ่านการตัดสินใจเรื่องดอกเบี้ยอย่างไร
ไม่มีระยะหน่วงตายตัวที่ใช้ได้กับทุกกรณีระหว่างการตัดสินใจเชิงนโยบายกับเงินเฟ้อ และไม่มีสัดส่วนคงที่ที่ธนาคารทุกแห่งจะส่งผ่านการเปลี่ยนอัตราดอกเบี้ยนโยบาย เมื่อความคาดหวังเปลี่ยน ราคาตลาดอาจปรับเร็ว อัตราดอกเบี้ยเงินกู้และเงินฝากอาจปรับช้ากว่า ส่วนงบครัวเรือน แผนลงทุน การจ้างงาน และราคาอาจตอบสนองในช่วงเวลาที่ยาวกว่าและทับซ้อนกัน ธนาคารกลางยุโรปอธิบายว่าระยะหน่วงเหล่านี้ยาวนาน แปรผัน และไม่แน่นอน ธนาคารกลางอังกฤษยังเน้นว่าความมั่นคงทางการเงินมีผลต่อประสิทธิภาพการส่งผ่านจากอัตรานโยบายไปยังภาวะการเงิน {source:ecbMonetaryPolicyTransmission} {source:boeMonetaryPolicyTransmission2024}
เส้นทางการส่งผ่านขึ้นอยู่กับสัดส่วนหนี้อัตราลอยตัวเทียบกับอัตราคงที่ หนี้ของครัวเรือนและธุรกิจ เงินทุนและเงินกองทุนของธนาคาร โครงสร้างตลาดการเงิน การแข่งขัน ระบบค่าเงิน และต้นเหตุของแรงกระทบ การทบทวนครัวเรือนของธนาคารกลางยุโรปบันทึกความแตกต่างระหว่างผู้กู้ ผู้ฝากเงิน และสภาพแวดล้อมของแต่ละประเทศในเขตเงินยูโร ข้อมูลนี้ช่วยอธิบายว่าทำไมตัวอย่างครัวเรือนเดียวจึงใช้แทนทั้งเศรษฐกิจไม่ได้ อย่านำค่าเฉลี่ยในอดีตหรือผลจากแบบจำลองไปกล่าวเป็นการตอบสนองที่รับประกันสำหรับการปรับนโยบายครั้งใหม่ {source:ecbHouseholdTransmission2026}
เมื่อประเมินข้อกล่าวอ้างเกี่ยวกับการตัดสินใจด้านอัตราดอกเบี้ย ให้ถามว่าเครื่องมือนโยบายใดเปลี่ยนไป ตลาดคาดการณ์อะไรไว้ก่อนแล้ว อัตราตลาด เงินกู้ หรือเงินฝากตัวใดเปลี่ยนจริง อัตรานั้นเป็นอัตราตัวเงินหรือปรับด้วยเงินเฟ้อคาดการณ์แล้ว เงื่อนไขการปรับสัญญาและสินเชื่อเป็นอย่างไร และเปรียบเทียบผลผลิต การจ้างงาน หรือราคาในช่วงเวลาใด ควรแยกการเปลี่ยนนโยบายออกจากแรงกระทบอื่น และระบุว่าข้อกล่าวอ้างเป็นคำบรรยาย การประมาณเหตุและผล หรือการคาดการณ์ ลำดับเวลาเพียงอย่างเดียวไม่ได้พิสูจน์ว่าการเปลี่ยนนโยบายทำให้เกิดการเปลี่ยนแปลงทุกอย่างที่ตามมา
หัวข้อใกล้เคียง ได้แก่ กฎเทย์เลอร์ช่วยวางกรอบการตัดสินใจเรื่องอัตราดอกเบี้ยอย่างไร, อัตรา fed funds กับอัตรา prime ต่างกันอย่างไร, เหตุใดอัตราดอกเบี้ยเงินฝากจึงไม่ขยับตาม Fed แบบหนึ่งต่อหนึ่ง และ เหตุใดอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ระยะยาวจึงอาจเพิ่มขึ้นหลัง Fed ลดดอกเบี้ย คู่มือเหล่านี้อธิบายกรอบการกำหนดอัตราดอกเบี้ยและตัวอย่างการส่งผ่านอัตราดอกเบี้ยในสหรัฐฯ โดยเฉพาะเพิ่มเติม
คำถามที่พบบ่อย
Q1ธนาคารกลางกำหนดอัตราดอกเบี้ยเงินกู้ทุกประเภทโดยตรงหรือไม่?
ไม่ ธนาคารกลางกำหนดหรือมีอิทธิพลต่อเครื่องมือนโยบายและภาวะตลาดระยะสั้น อัตราตลาดระยะยาวและอัตราเงินกู้หรือเงินฝากแต่ละประเภทก็ขึ้นอยู่กับความคาดหวังต่ออัตราในอนาคต ความเสี่ยง เงินทุนของผู้ให้กู้ การแข่งขัน ราคาสินทรัพย์ และเงื่อนไขสัญญา
Q2นโยบายการเงินใช้เวลานานเท่าใดจึงจะส่งผลต่อเงินเฟ้อ?
ไม่มีระยะเวลาเดียวที่ใช้ได้กับทุกเศรษฐกิจหรือการปรับนโยบาย ตลาดการเงินอาจตอบสนองต่อข้อมูลใหม่อย่างรวดเร็ว ขณะที่การปรับอัตราเงินกู้ การตัดสินใจใช้จ่าย การจ้างงาน และการตั้งราคาอาจใช้เวลานานกว่า แรงกระทบอื่นเปลี่ยนเส้นทางได้ ค่าเฉลี่ยในอดีตจึงไม่ใช่นาฬิกาที่บอกเวลาที่แน่นอนสำหรับการตัดสินใจครั้งใหม่
Q3การขึ้นดอกเบี้ยทำให้เงินเฟ้อลดลงเสมอหรือไม่?
ไม่ การดำเนินนโยบายที่เข้มงวดขึ้นอาจจำกัดอุปสงค์เมื่อเวลาผ่านไป แต่เงินเฟ้ออาจสะท้อนการหยุดชะงักของอุปทาน อัตราแลกเปลี่ยน ความคาดหวัง และแรงอื่น ๆ การเปลี่ยนอัตราดอกเบี้ยไม่ได้สร้างอุปทานเพิ่มทันที และเส้นทางที่สังเกตได้เพียงอย่างเดียวก็ไม่บอกว่าเงินเฟ้อจะเป็นอย่างไรหากไม่มีการเปลี่ยนนโยบาย
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
กลไกการส่งผ่านนโยบายการเงินอธิบายอะไร?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
คำจำกัดความที่ชัดเจนของคำสำคัญ ตั้งแต่ call, put และตารางออปชัน ไปจนถึง IV กรีก ดอกเบี้ยคงค้าง และ max pain
ดูอภิธานศัพท์ออปชัน