

M1, M2 และฐานเงินต่างกันอย่างไร
เปรียบเทียบสิ่งที่ M1, M2 และฐานเงินสหรัฐฯ นับ การปรับนิยาม M1 ในปี 2020 และบทบาทของเงินสำรองธนาคาร
ในคู่มือนี้สรุปก่อน: สามตัวเลขตอบคนละคำถาม
สรุปสั้น
M1, M2 และฐานเงินของสหรัฐฯ ใช้ขอบเขตการนับคนละแบบ M1 เป็นส่วนหนึ่งของ M2 ส่วนฐานเงินไม่ได้บวกต่อจากสองตัวนั้น แต่ประกอบด้วยเงินสดหมุนเวียนและยอดเงินสำรองที่ธนาคารถือไว้กับธนาคารกลางสหรัฐฯ
สรุปก่อน: สามตัวเลขตอบคนละคำถาม
M1 และ M2 เป็นชุดสินทรัพย์สภาพคล่องที่นิยามไว้สำหรับวัดเงินในภาคเอกชน M2 ครอบคลุมกว้างกว่าและรวม M1 อยู่ด้วย แต่ไม่ได้หมายความว่า M2 คือทรัพย์สินทางการเงินทั้งหมดของครัวเรือน
ฐานเงินมีขอบเขตอีกแบบหนึ่ง โดยนับเงินสดหมุนเวียน รวมถึงเงินสดในตู้เซฟของธนาคาร และยอดเงินสำรองในบัญชีของธนาคารที่เฟด เงินสำรองเหล่านี้ไม่ใช่เงินฝากของลูกค้าทั่วไป [รายงาน H.6 ฉบับปัจจุบันของเฟด]({source:fedH6CurrentMoneyStockMeasures}) แสดงนิยามของทั้งสามมาตรวัด
M1 นับเงินสดที่ประชาชนถือและเงินฝากที่ใช้ชำระเงิน
M1 ของสหรัฐฯ ประกอบด้วยธนบัตรและเหรียญที่อยู่นอกคลังของกระทรวงการคลัง เฟด และตู้เซฟธนาคาร เงินฝากที่ถอนหรือจ่ายได้ทันทีหลังปรับรายการหักบางประเภท และเงินฝากสภาพคล่องอื่น เช่น บัญชีออมทรัพย์
คำว่า “สภาพคล่อง” ในที่นี้เป็นเกณฑ์ทางสถิติ ไม่ได้รวมสินทรัพย์ทุกอย่างที่ขายหรือเปลี่ยนเป็นเงินได้เร็ว ตัวอย่างเช่น หน่วยลงทุนกองทุนตลาดเงินรายย่อยอยู่ใน M2 แต่ไม่ใช่ส่วนของ M1
ตามนิยามปัจจุบัน เงินฝากออมทรัพย์อยู่ใน M1 ในหมวดเงินฝากสภาพคล่องอื่น ก่อนการปรับกฎและวิธีรายงานในปี 2020 เงินฝากเหล่านี้อยู่ใน M2 แต่ไม่อยู่ใน M1
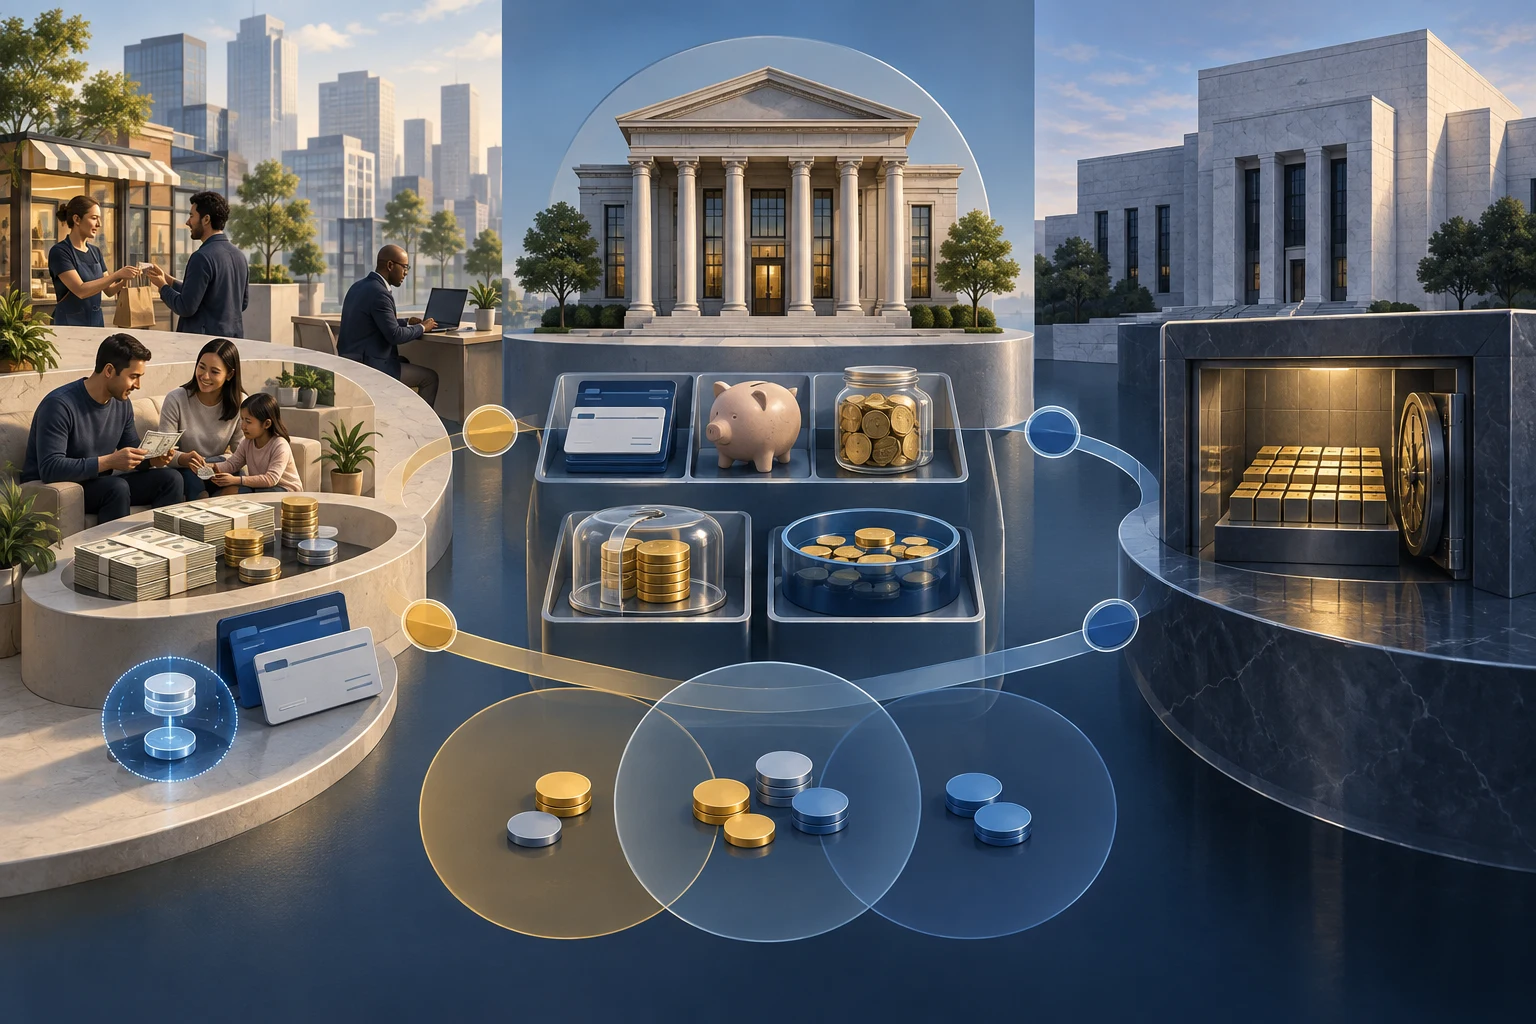
M2 เพิ่มเงินฝากประจำขนาดเล็กและกองทุนตลาดเงิน
เริ่มจาก M1 แล้วบวกเงินฝากประจำที่มีวงเงินต่ำกว่า 100,000 ดอลลาร์ และยอดกองทุนตลาดเงินสำหรับรายย่อย จากนั้นหักยอดบัญชี IRA และ Keogh ซึ่งเป็นบัญชีเกษียณที่มีข้อจำกัดในการถอน
ตั้งแต่รายงานวันที่ 28 กรกฎาคม 2026 เฟดเปลี่ยนวิธีหักยอด IRA และ Keogh โดยหักยอดรวมจาก M2 โดยตรง แทนการหักออกจากเงินฝากประจำและกองทุนตลาดเงินแยกกัน
ด้วยเหตุนี้ ยอดขององค์ประกอบสองรายการดังกล่าวจึงสูงขึ้น แต่ M2 แบบไม่ปรับฤดูกาลยังเท่าเดิม ส่วน M2 แบบปรับฤดูกาลมีการแก้ไขเล็กน้อย ดูคำอธิบายใน [คำถามทางเทคนิคของ H.6]({source:fedH6TechnicalQAs})
ฐานเงินคือเงินสดหมุนเวียนบวกเงินสำรองของธนาคาร
สูตรของฐานเงินใน H.6 คือเงินสดหมุนเวียนบวกยอดเงินสำรองของสถาบันรับฝากเงินที่เฟด เงินสด 20,000 ล้านดอลลาร์ที่ธนาคารเก็บในตู้เซฟจึงนับในฐานเงิน แต่ไม่นับเป็นเงินสดของประชาชนใน M1
ยอดเงินสำรองเป็นสินทรัพย์ของธนาคารและเป็นหนี้สินของเฟด ธนาคารใช้บัญชีดังกล่าวเพื่อรับและส่งการชำระเงิน รวมถึงบริหารสภาพคล่อง [คำถามที่พบบ่อยเรื่องดอกเบี้ยเงินสำรองของเฟด]({source:fedIorbFaq}) อธิบายบัญชีและอัตรา IORB เพิ่มเติม
ดังนั้นฐานเงินจึงไม่ใช่ยอดเงินในบัญชีของประชาชน M1 และ M2 นับเงินฝากบางประเภทที่ธนาคารเป็นหนี้ลูกค้า แต่เงินสำรองเป็นบัญชีอีกชุดหนึ่งระหว่างธนาคารกับธนาคารกลาง
ตัวอย่างสมมติ: คำนวณทั้งสามมาตรวัดจากช่วงเวลาเดียวกัน
สมมติว่าตัวเลขทั้งหมดเป็นยอดในช่วงเวลาเดียวกัน และเป็นเพียงตัวอย่างที่สร้างขึ้นเพื่ออธิบายนิยาม ไม่ใช่ข้อมูลจริง
ฐานเงินมีเงินสดหมุนเวียน 300 พันล้านดอลลาร์ ซึ่งรวมเงินสดในตู้เซฟธนาคาร 20 พันล้าน และเงินสำรอง 500 พันล้าน รวมเป็น 300 + 500 = 800 พันล้านดอลลาร์
สำหรับ M1 ต้องหักเงินสดในตู้เซฟออกจากเงินสดหมุนเวียน: เงินสดที่ประชาชนถือ 280 พันล้าน บวกเงินฝากเพื่อการใช้จ่ายและเงินฝากสภาพคล่องอื่น 1,520 พันล้าน ได้ M1 เท่ากับ 1,800 พันล้านดอลลาร์
หากเงินฝากประจำขนาดเล็กมี 250 พันล้าน กองทุนตลาดเงินรายย่อย 400 พันล้าน และยอด IRA/Keogh 50 พันล้าน จะได้ M2 = 1,800 + 250 + 400 − 50 = 2,400 พันล้านดอลลาร์ ตัวเลขนี้ไม่ได้หมายความว่าฐานเงินเป็นส่วนแรกของ M1 หรือ M2
เหตุใด M1 จึงกระโดดขึ้นในเดือนพฤษภาคม 2020
ในเดือนเมษายน 2020 เฟดยกเลิกข้อจำกัดของรัฐบาลกลางที่เคยจำกัดการโอนเงินบางประเภทจากบัญชีออมทรัพย์ไว้ไม่เกินหกครั้งต่อเดือน
ตั้งแต่เดือนพฤษภาคม เงินฝากออมทรัพย์จึงถูกจัดเข้ากลุ่มเงินฝากสภาพคล่องอื่นของ M1 เฟดย้อนปรับข้อมูลตั้งแต่เดือนนั้น ทำให้ M1 เพิ่มขึ้นทางสถิติประมาณ 11.2 ล้านล้านดอลลาร์ ขณะที่ M2 ไม่เปลี่ยน เพราะเงินฝากเหล่านี้ถูกรวมใน M2 อยู่ก่อนแล้ว
การกระโดดของ M1 จึงเป็นการเปลี่ยนหมวดจัดประเภท ไม่ใช่การสร้างเงินใหม่มูลค่าเท่ากันในเดือนนั้น [คำถามทางเทคนิคของ H.6]({source:fedH6TechnicalQAs}) อธิบายการเปลี่ยนแปลงและผลต่อชุดข้อมูล
เงินสำรองไม่ได้คูณเป็นสินเชื่อด้วยอัตราคงที่
ธนาคารไม่ได้ส่งเงินสำรองในบัญชีเฟดให้ครัวเรือนกู้โดยตรง เมื่อธนาคารให้กู้แก่ผู้กู้ที่ไม่ใช่ธนาคาร เงินกู้จะเป็นสินทรัพย์ของธนาคาร และยอดเงินฝากของผู้กู้จะเพิ่มขึ้น หากผู้กู้นำเงินไปจ่ายให้ลูกค้าธนาคารอื่น เงินสำรองจะใช้ชำระบัญชีระหว่างธนาคาร
[งานวิจัยของเฟดเรื่องการเติบโตของเงินฝากในช่วงโควิด]({source:fedBankDepositGrowthPandemic2022}) อธิบายกลไกบัญชีนี้ งานดังกล่าวอธิบายช่องทางที่เกิดขึ้น ไม่ใช่การพยากรณ์ว่าทุกสินเชื่อจะสร้างเงินฝากในรูปแบบเดิมทุกครั้ง
เงินสำรองที่เพิ่มขึ้นจึงไม่ได้ทำให้ M1 หรือ M2 เพิ่มด้วยตัวคูณคงที่ การปล่อยกู้ยังขึ้นกับเงินกองทุน ต้นทุนเงินทุน การประเมินความเสี่ยงผู้กู้ ความต้องการสินเชื่อ และผลตอบแทน หากต้องการแยกบทบาทอัตราดอกเบี้ย อ่าน อัตรา Federal Funds เทียบกับ Prime Rate
งานวิจัยยังแยกผลตามประเภทผู้ขายหลักทรัพย์ให้เฟดด้วย: หากเฟดซื้อจากผู้ขายที่ไม่ใช่ธนาคาร เงินสำรองในธนาคารของผู้ขายอาจเพิ่มขึ้น และธนาคารจะบันทึกเงินฝากให้ผู้ขาย หากซื้อจากธนาคารโดยตรง ธนาคารจะแลกหลักทรัพย์เป็นเงินสำรอง โดยธุรกรรมนั้นไม่ทำให้เกิดเงินฝากของลูกค้าโดยตรง [งานวิจัยของเฟดเรื่องการเติบโตของเงินฝากในช่วงโควิด]({source:fedBankDepositGrowthPandemic2022}) อธิบายกลไกในงบดุลนี้
สเตเบิลคอยน์และสิ่งที่ตัวเลขเหล่านี้ไม่ได้บอก
ตามการจัดประเภทใน H.6 ปัจจุบัน เงินฝากธนาคารที่แปลงเป็นโทเคนจะถูกนับตามประเภทของเงินฝากเดิม คืออยู่ใน M1 หรือส่วนของ M2 ที่ไม่อยู่ใน M1 ส่วนหน่วยลงทุนของกองทุนตลาดเงินรายย่อยที่แปลงเป็นโทเคนอยู่ในองค์ประกอบกองทุนตลาดเงินรายย่อยของ M2; H.6 ไม่แสดงเป็นหมวดโทเคนแยกต่างหาก Payment stablecoin ก็ยังไม่มีองค์ประกอบที่เผยแพร่แยกต่างหากใน H.6 ปัจจุบัน ดู [รายงาน H.6 ปัจจุบัน]({source:fedH6CurrentMoneyStockMeasures}) และ [บันทึกวิจัยเรื่องรูปแบบเงินใหม่]({source:fedNewFormsMoneyAggregates2026}) ประกอบ
บันทึกของเจ้าหน้าที่เฟดที่เผยแพร่เมื่อ 4 กันยายน 2026 กล่าวถึงเพียงแนวทางจัดประเภท payment stablecoin ในอนาคตแบบมีเงื่อนไขตามการใช้งาน: หากใช้ชำระเงินในชีวิตประจำวัน อาจพิจารณา M1; หากใช้เก็บมูลค่าระยะสั้น อาจพิจารณาส่วนของ M2 ที่ไม่ใช่ M1 ผู้เขียนระบุชัดว่านี่เป็นงานวิจัยอิสระ ไม่ใช่นโยบายหรือมติของเฟด [บันทึกเฟดเรื่องรูปแบบเงินใหม่]({source:fedNewFormsMoneyAggregates2026}) กล่าวถึงเงื่อนไขเหล่านี้
หากจะเพิ่มสินทรัพย์เหล่านี้ ต้องมีข้อมูลที่เชื่อถือได้และป้องกันการนับซ้ำกับเงินฝากหรือสินทรัพย์กองทุนที่เป็นทุนสำรอง [บันทึกเฟดเรื่องรูปแบบเงินใหม่]({source:fedNewFormsMoneyAggregates2026}) กล่าวถึงเงื่อนไขเหล่านี้
M1 และ M2 ไม่ได้วัดความมั่งคั่งทั้งหมด การใช้จ่ายในอนาคต หรือทำนายเงินเฟ้อโดยอัตโนมัติ การจัดประเภทก็ไม่ได้รับรองว่าโทเคนจะรักษาราคาเป้าหมายหรือแลกคืนได้ทันที อ่านเพิ่มเรื่อง ความเสี่ยงจากการหลุดตรึงราคาและการแลกคืนของสเตเบิลคอยน์ และเปรียบเทียบมาตรวัดราคาใน CPI, PCE และ GDP Deflator
คำถามที่พบบ่อย
Q1ฐานเงินต้องมีค่าน้อยกว่า M1 เสมอหรือไม่?
ไม่จำเป็น นิยามและองค์ประกอบต่างกัน ฐานเงินรวมเงินสำรองธนาคารและเงินสดในตู้เซฟซึ่งไม่อยู่ใน M1 ส่วน M1 รวมเงินฝากลูกค้าบางประเภทที่ไม่ใช่เงินสำรอง
Q2การเปลี่ยนวิธีหัก IRA และ Keogh ในเดือนกรกฎาคม 2026 ทำให้ M2 รวมเปลี่ยนหรือไม่?
M2 แบบไม่ปรับฤดูกาลไม่เปลี่ยน แต่องค์ประกอบเงินฝากประจำขนาดเล็กและกองทุนตลาดเงินรายย่อยรายงานสูงขึ้น เพราะย้ายการหักยอด IRA/Keogh ไปหักจากยอด M2 รวม ส่วนข้อมูลแบบปรับฤดูกาลมีการแก้ไขเล็กน้อย
Q3เงินสำรองมากขึ้นแปลว่าธนาคารต้องปล่อยสินเชื่อมากขึ้นหรือไม่?
ไม่ เงินสำรองช่วยให้ธนาคารชำระเงินและบริหารสภาพคล่อง แต่สินเชื่อยังขึ้นกับเงินกองทุน ต้นทุนเงินทุน ความเสี่ยงของผู้กู้ และความต้องการสินเชื่อ จึงไม่มีตัวคูณเชิงกลที่คงที่
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
เหตุใด M1 จึงเพิ่มขึ้นมากในเดือนพฤษภาคม 2020?
เลือกคำตอบเพื่อดูคำอธิบาย