

หนี้ต่างประเทศขั้นต้นคืออะไร: ถิ่นที่อยู่ สกุลเงิน และสิ่งที่นับรวม
ทำความเข้าใจนิยามหนี้ต่างประเทศขั้นต้น เหตุใดต้องดูถิ่นที่อยู่ของเจ้าหนี้และลูกหนี้ และแตกต่างจากหนี้ภาครัฐ หนี้สกุลเงินต่างประเทศ และ NIIP อย่างไร
ในคู่มือนี้หนี้ต่างประเทศขั้นต้นวัดอะไร
สรุปสั้น
หนี้ต่างประเทศขั้นต้นคือยอดหนี้คงค้าง ณ วันใดวันหนึ่งที่ผู้มีถิ่นที่อยู่เป็นหนี้ผู้ไม่มีถิ่นที่อยู่ นิยามของ IMF ครอบคลุมภาระผูกพันที่เกิดขึ้นจริง เป็นปัจจุบัน และไม่ขึ้นกับเหตุการณ์ในอนาคต โดยต้องชำระเงินต้นหรือดอกเบี้ย และไม่นำสินทรัพย์ต่างประเทศมาหักออก การพิจารณาว่าเป็นหนี้ต่างประเทศหรือไม่ดูถิ่นที่อยู่ของคู่สัญญา ไม่ใช่สกุลเงิน
หนี้ต่างประเทศขั้นต้นวัดอะไร
ตัวเลขนี้เป็นยอดคงค้าง ณ วันอ้างอิง ไม่ใช่ผลรวมของเงินกู้ใหม่ตลอดทั้งปีหรือเงินทุกก้อนที่เคลื่อนข้ามพรมแดนในช่วงนั้น ตามนิยามทางสถิติของ IMF ผู้มีถิ่นที่อยู่มีภาระหนี้ต่อผู้ไม่มีถิ่นที่อยู่ และจะต้องชำระเงินต้นหรือดอกเบี้ยในอนาคต คำว่า “ขั้นต้น” หมายความว่าไม่นำทุนสำรอง เงินฝากในต่างประเทศ หรือสินทรัพย์ต่างประเทศอื่นมาหักจากยอดหนี้ {source:imfExternalDebtCh2}
คำว่า “เป็นปัจจุบัน” ในที่นี้ไม่ได้แปลว่าถึงกำหนดชำระแล้ว หนี้อาจยังคงค้างอยู่ ณ วันรายงาน แม้จะมีกำหนดคืนเงินอีกหลายปีข้างหน้า หนี้ค้างชำระก็ยังอยู่ในยอดหนี้ เพราะการผิดนัดจ่ายไม่ได้ทำให้ภาระนั้นหายไป ส่วนวงเงินกู้ที่อนุมัติแล้วแต่ยังไม่ได้เบิกใช้ยังไม่ใช่ยอดหนี้ที่เกิดขึ้นจริง
เงื่อนไขคือจะต้องชำระเงินต้นหรือดอกเบี้ยอย่างใดอย่างหนึ่ง เงินกู้ปลอดดอกเบี้ยจึงยังนับเป็นหนี้ได้หากต้องคืนเงินต้น ตราสารไม่มีกำหนดไถ่ถอนก็อาจนับได้หากกำหนดให้จ่ายดอกเบี้ย ชื่อผลิตภัณฑ์ทางการเงินเพียงอย่างเดียวไม่พอ ต้องดูภาระตามสัญญาและมาตรฐานสถิติที่ใช้
เหตุใดถิ่นที่อยู่จึงสำคัญกว่าสกุลเงิน
คำว่า “ต่างประเทศ” บอกความสัมพันธ์ระหว่างหน่วยสถาบันที่มีถิ่นที่อยู่ในระบบเศรษฐกิจหนึ่งกับคู่สัญญาที่ไม่มีถิ่นที่อยู่ในระบบนั้น ถิ่นที่อยู่ตามหลักสถิติไม่จำเป็นต้องตรงกับสัญชาติ ที่ตั้งสำนักงานใหญ่ของกลุ่มบริษัท ตลาดหลักทรัพย์ที่ซื้อขาย กฎหมายที่ใช้บังคับ หรือเส้นทางการโอนเงิน บทที่ 2 ของคู่มือ IMF อธิบายหลักถิ่นที่อยู่และความสัมพันธ์ระหว่างเจ้าหนี้กับลูกหนี้ {source:imfExternalDebtCh2}
พันธบัตรรัฐบาลของผู้มีถิ่นที่อยู่ซึ่งออกเป็นสกุลเงินท้องถิ่นยังนับเป็นหนี้ต่างประเทศ หากผู้ถือเป็นผู้ไม่มีถิ่นที่อยู่ เพราะรัฐบาลที่มีถิ่นที่อยู่เป็นหนี้ผู้ถือที่อยู่นอกระบบเศรษฐกิจนั้น ในทางกลับกัน เงินกู้สกุลดอลลาร์สหรัฐที่บริษัทผู้มีถิ่นที่อยู่กู้จากธนาคารผู้มีถิ่นที่อยู่เช่นกัน ไม่กลายเป็นหนี้ต่างประเทศเพียงเพราะใช้เงินดอลลาร์ พันธบัตรสกุลเงินต่างประเทศที่ผู้มีถิ่นที่อยู่ถือไว้ก็ไม่กลายเป็นหนี้ต่างประเทศด้วยเหตุผลเรื่องสกุลเงินเช่นกัน
การที่เงินผ่านบัญชีในต่างประเทศก็ไม่ใช่ตัวตัดสิน ต้องระบุว่าหน่วยใดเป็นผู้มีภาระหนี้และหน่วยใดถือสิทธิเรียกร้อง บริษัทลูกในประเทศของกลุ่มต่างชาติอาจนับเป็นผู้มีถิ่นที่อยู่ในระบบเศรษฐกิจนั้น ขณะที่บริษัทในเครือซึ่งตั้งอยู่อีกประเทศเป็นคนละหน่วย ก่อนเปรียบเทียบตารางให้ดูว่าผู้จัดทำสถิติกำหนดถิ่นที่อยู่อย่างไร
ตราสารใดนับเป็นหนี้และตราสารใดไม่นับ
หนี้ต่างประเทศอาจประกอบด้วยเงินกู้ หลักทรัพย์หนี้ เงินสดและเงินฝาก สินเชื่อการค้าและเงินจ่ายล่วงหน้า เจ้าหนี้อื่นที่ต้องชำระ การจัดสรรสิทธิพิเศษถอนเงิน (SDR) และหนี้ระหว่างบริษัทที่เกี่ยวข้องกันภายใต้การลงทุนโดยตรง จึงไม่ได้หมายถึงเฉพาะพันธบัตรรัฐบาลหรือเงินกู้ธนาคาร บทที่ 4 ของคู่มือ IMF อธิบายประเภทและการจัดหมวดหมู่ของตราสาร {source:imfExternalDebtCh4}
ส่วนทุนไม่ใช่หนี้ เพราะโดยตัวมันเองไม่ได้สร้างภาระตามสัญญาที่ต้องคืนเงินต้นแบบหนี้ มูลค่าเงินต้นของสัญญาอนุพันธ์ก็ไม่ใช่ยอดหนี้ต่างประเทศ อนุพันธ์ทางการเงินและสิทธิซื้อหุ้นของพนักงานไม่รวมอยู่ในนิยาม ภาระเงินกู้ที่ยังไม่ได้เบิกใช้ การค้ำประกันที่ยังไม่มีผู้เรียกร้อง และหนี้สินที่อาจเกิดขึ้นแต่ยังไม่กลายเป็นภาระจริงก็ไม่นับ หากมีการเรียกใช้การค้ำประกันจนผู้มีถิ่นที่อยู่ต้องชำระเงินจริง การจัดหมวดหมู่อาจเปลี่ยนไป
วิธีวัดมูลค่าขึ้นกับตารางที่ใช้ ควรดูว่าแสดงมูลค่าตามหน้าตั๋วอย่างไร แยกยอดค้างชำระหรือไม่ และแสดงหนี้ระหว่างบริษัทในกลุ่มเป็นรายการเฉพาะหรือไม่ บทที่ 4 ช่วยแยกประเภทภาระทางการเงินออกจากวิธีนำเสนอทางสถิติ {source:imfExternalDebtCh4}
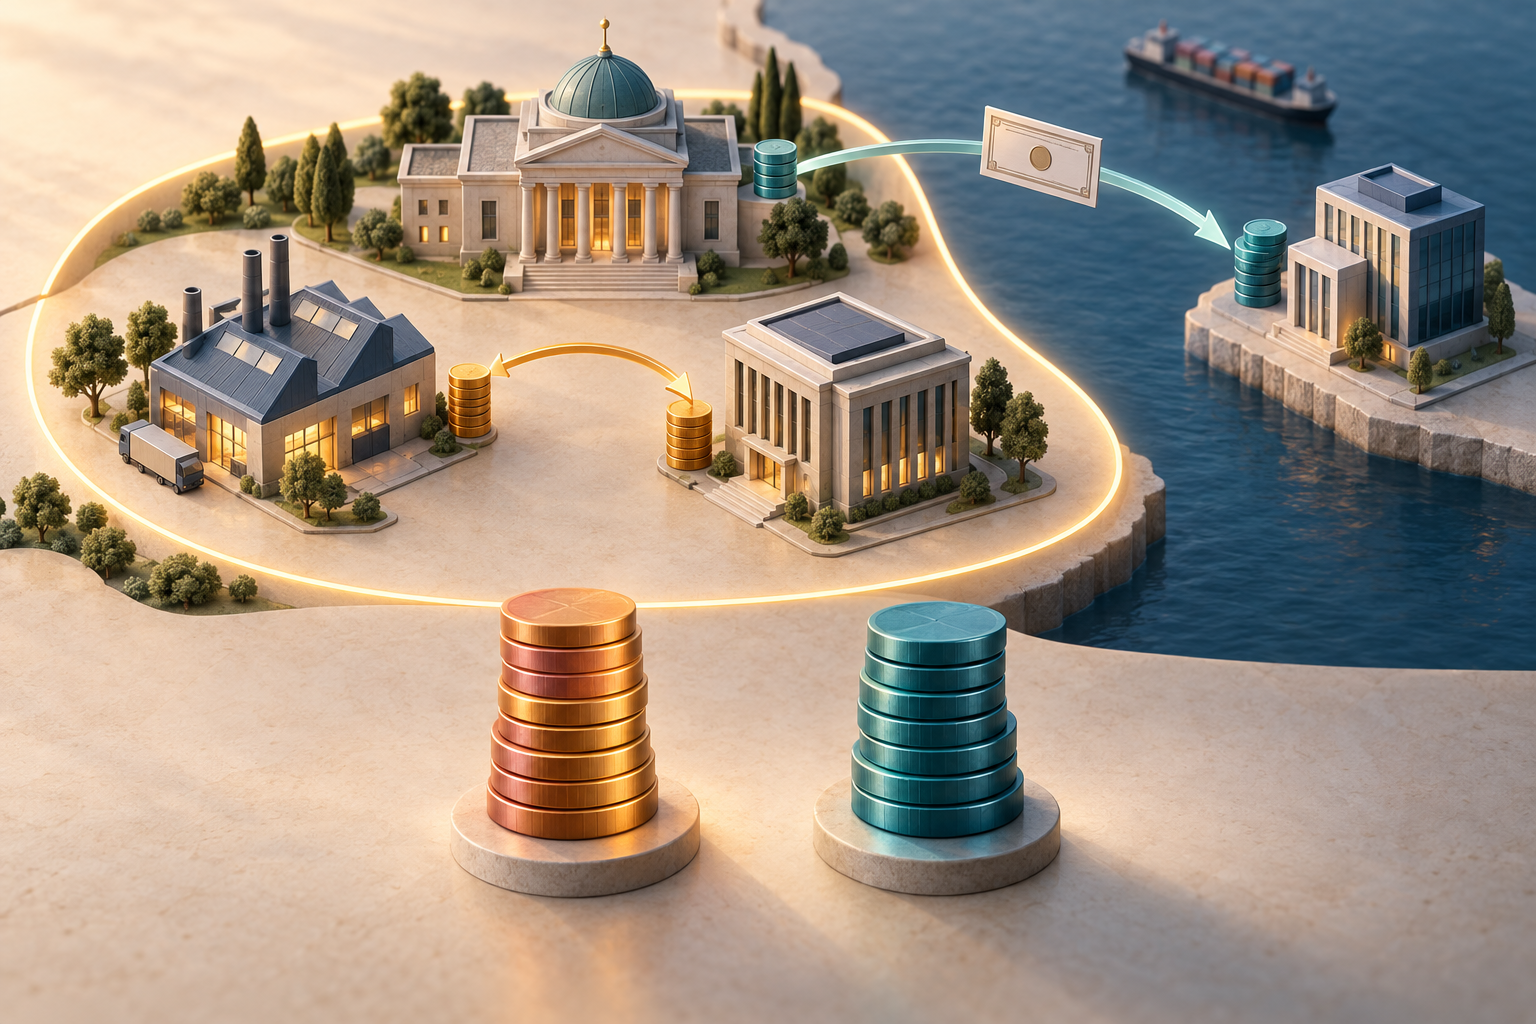
ทั้งภาครัฐและเอกชนสามารถเป็นลูกหนี้ได้
ลูกหนี้อาจอยู่ในภาครัฐหรือภาคเอกชน เช่น รัฐบาลทั่วไป ธนาคารกลาง ธนาคารและสถาบันการเงินอื่น บริษัทที่ไม่ใช่สถาบันการเงิน และภาคส่วนอื่น สถิติอาจแยกหนี้ภาครัฐ หนี้เอกชนที่ภาครัฐค้ำประกัน หนี้เอกชนที่ไม่มีการค้ำประกัน และหนี้ระหว่างบริษัทในเครือจากการลงทุนโดยตรง รายละเอียดขึ้นกับขอบเขตข้อมูลที่รวบรวมได้ {source:imfExternalDebtCh3}
คำว่า “หนี้ภาครัฐ” เองก็มีขอบเขตไม่เหมือนกัน บางชุดข้อมูลรวมเฉพาะรัฐบาลกลาง ขณะที่บางชุดรวมรัฐบาลท้องถิ่นหรือรัฐวิสาหกิจด้วย เงินกู้จากเจ้าหนี้ต่างประเทศที่บริษัทเอกชนผู้มีถิ่นที่อยู่กู้มาอาจทำให้หนี้ต่างประเทศรวมเพิ่มขึ้นโดยที่หนี้รัฐบาลไม่เปลี่ยน ส่วนเงินกู้ของรัฐบาลจากธนาคารในประเทศเป็นหนี้ภาครัฐ แต่อาจไม่ใช่หนี้ต่างประเทศ
ยอดรวมระดับประเทศไม่บอกว่าภาคส่วนใดเป็นผู้ชำระหรือใครควบคุมทุนสำรอง บริษัทแต่ละแห่งมีรายได้สกุลเงินต่างประเทศและการป้องกันความเสี่ยงไม่เท่ากัน หากแหล่งข้อมูลมีรายละเอียดแยกตามภาคส่วนและตราสาร ควรอ่านประกอบยอดรวมแทนการถือว่าหนี้ทุกประเภทเหมือนกัน
หนี้ต่างประเทศขั้นต้น หนี้ภาครัฐ และ NIIP ไม่ใช่ตัวชี้วัดเดียวกัน
หนี้ต่างประเทศขั้นต้นรวมภาระหนี้ของผู้มีถิ่นที่อยู่ต่อผู้ไม่มีถิ่นที่อยู่ หนี้ภาครัฐจัดประเภทภาระของหน่วยงานรัฐบาลตามหลักการคลัง แม้เจ้าหนี้จะเป็นผู้มีถิ่นที่อยู่ก็ตาม หนี้สกุลเงินต่างประเทศจัดตามสกุลเงินในสัญญาและอาจเป็นหนี้ต่อเจ้าหนี้ในประเทศด้วย ส่วน NIIP นำสินทรัพย์ทางการเงินต่างประเทศหักด้วยหนี้สินทางการเงินต่างประเทศ และอาจรวมรายการที่ไม่ใช่หนี้ เช่น ส่วนทุน ดูเรื่องฐานะการลงทุนระหว่างประเทศสุทธิ (NIIP) เพื่อทำความเข้าใจตัวเลขสุทธิ
สมมติเพื่อสาธิตว่าผู้มีถิ่นที่อยู่เป็นหนี้ผู้ไม่มีถิ่นที่อยู่ 500 พันล้านดอลลาร์ และถือสินทรัพย์ต่างประเทศ 480 พันล้านดอลลาร์ NIIP จะเท่ากับ −20 พันล้านดอลลาร์ แต่หนี้ต่างประเทศขั้นต้นยังคงเป็น 500 พันล้านดอลลาร์ สินทรัพย์อาจเป็นของอีกภาคส่วนหนึ่ง อยู่คนละสกุลเงิน หรือขายเปลี่ยนเป็นเงินสดไม่ทันวันที่หนี้ครบกำหนด ยอดสุทธิที่เล็กไม่ได้ลบความจำเป็นในการหาเงินมาชำระหรือกู้ใหม่สำหรับยอดขั้นต้น
อัตราส่วนหนี้ต่อ GDP ตอบอีกคำถามหนึ่ง โดยเปรียบเทียบตัววัดหนี้กับผลผลิตรายปี ต้องดูว่าตัวเศษนับหนี้ของภาคส่วนใดและ GDP ครอบคลุมอะไร อัตราส่วนนี้ไม่ได้บอกเงินสดที่พร้อมจ่ายหนี้ซึ่งใกล้ครบกำหนดโดยตรง
อายุหนี้เดิมกับอายุหนี้คงเหลือ
อายุหนี้เดิมนับช่วงเวลาตั้งแต่เกิดภาระหนี้จนถึงกำหนดชำระงวดสุดท้ายตามสัญญา ส่วนอายุหนี้คงเหลือนับจากวันอ้างอิงไปจนถึงวันที่ต้องจ่าย เงินกู้ที่เดิมมีอายุยาวอาจใกล้ครบกำหนดและถูกจัดเป็นหนี้ระยะสั้นเมื่อวัดจากอายุคงเหลือ ทั้งสองแบบเป็นการตัดข้อมูลหนี้ก้อนเดียวกันตามมุมเวลาที่ต่างกัน {source:imfExternalDebtCh6}
เส้นแบ่งระหว่างระยะสั้นกับระยะยาวต้องดูจากหมายเหตุของชุดข้อมูลและมาตรฐานที่ใช้ ไม่ควรถือว่าทุกตารางใช้เกณฑ์จำนวนปีเดียวกัน หนี้ระยะสั้นตามอายุเดิมกับยอดที่ต้องชำระภายในช่วงเวลาหนึ่งตามอายุคงเหลือบอกการกระจุกตัวของกำหนดชำระคนละด้าน
การดูสภาพคล่องควรพิจารณาอายุหนี้พร้อมสกุลเงิน อัตราดอกเบี้ย ภาคส่วนลูกหนี้ กระแสเงินสด และสินทรัพย์ที่เข้าถึงได้ ยอดรวมที่แปลงเป็นดอลลาร์ไม่ได้พิสูจน์ว่ามีความไม่สอดคล้องของสกุลเงิน บทความเรื่องพันธบัตรรัฐบาลสกุลเงินท้องถิ่นกับสกุลเงินหลัก มองจากมุมผู้ลงทุน ส่วนอัตราส่วนภาระชำระหนี้ (DSR) เปรียบเทียบเงินที่ต้องจ่ายในช่วงหนึ่งกับรายได้
เหตุใด QEDS กับ IDS จึงอาจแสดงตัวเลขต่างกัน
Quarterly External Debt Statistics (QEDS) ของธนาคารโลกเก็บข้อมูลรายไตรมาสในรูปแบบสากล แต่การเข้าร่วมเป็นไปโดยสมัครใจและรายละเอียดที่เผยแพร่ต่างกันไปในแต่ละเศรษฐกิจ ภายใต้ General Data Dissemination System มีข้อกำหนดให้เผยแพร่หนี้ต่างประเทศภาครัฐและหนี้ที่ภาครัฐค้ำประกัน ส่วนการรายงานหนี้เอกชนที่ไม่มีการค้ำประกันเป็นสิ่งที่สนับสนุนแต่ไม่บังคับ ช่องข้อมูลว่างจึงไม่ได้แปลว่าไม่มีหนี้ {source:worldBankQeds} {source:worldBankQedsFaq}
International Debt Statistics (IDS) เป็นชุดข้อมูลรายปีที่มีขอบเขตประเทศ ภาคส่วน ตัวชี้วัด และวิธีรวบรวมต่างจาก QEDS สองฐานข้อมูลนี้ไม่จำเป็นต้องเป็นอนุกรมเดียวกันที่อัปเดตคนละความถี่ ความครอบคลุมภาคเอกชน วิธีคำนวณ และวันอ้างอิงอาจไม่เหมือนกัน ธนาคารโลกจึงแนะนำให้ตรวจนิยามและขอบเขตของแต่ละฐานก่อนเทียบตัวเลข {source:worldBankIdsVsQeds}
หากตัวเลขของประเทศเดียวกันไม่ตรงกัน ให้จดชื่อชุดข้อมูล วันอ้างอิง ความถี่ ภาคส่วน วิธีประเมินมูลค่า วิธีจัดทำ รุ่นข้อมูล และหมายเหตุเรื่องความครอบคลุมก่อนสรุปว่าเกิดข้อผิดพลาด การปรับปรุงข้อมูลหรือการรายงานไม่ครบอาจทำให้ตัวเลขห่างกันได้โดยไม่มีเงินกู้ใหม่เกิดขึ้น
วิธีอ่านข้อมูลโดยไม่กำหนดเส้นวิกฤตขึ้นเอง
เริ่มจากระบุว่าตามนิยามใครเป็นผู้มีถิ่นที่อยู่ซึ่งเป็นลูกหนี้และใครเป็นเจ้าหนี้ที่ไม่มีถิ่นที่อยู่ มีตราสารและภาคส่วนใดอยู่ในชุดข้อมูล ใช้วันใดเป็นวันอ้างอิง และจัดอายุหนี้ตามอายุเดิมหรืออายุคงเหลือ จากนั้นจึงเทียบยอดขั้นต้นกับกำหนดชำระ รายได้ในสกุลเงินที่เกี่ยวข้อง สินทรัพย์สภาพคล่อง และช่องทางกู้ใหม่ ยอดรวมเพียงค่าเดียวไม่ได้บอกความสามารถในการจ่าย
ไม่มีอัตราส่วนหนี้ต่างประเทศสากลเพียงค่าเดียวที่ยืนยันวิกฤตได้โดยอัตโนมัติ ยอดเท่ากันอาจจัดการได้ง่ายกว่าเมื่อกำหนดชำระกระจายและกระแสเงินสดสอดคล้องกับหนี้ แต่อาจเปราะบางกว่าเมื่อยอดชำระกระจุกตัวและสินทรัพย์เปลี่ยนเป็นเงินสดได้ยาก การประเมินต้องมีข้อมูลเพิ่มเติมเรื่องภาคส่วน สกุลเงิน อายุหนี้ และกรอบเวลา
แยกสามเรื่องออกจากกัน ได้แก่ ภาระขั้นต้นที่ผู้มีถิ่นที่อยู่ต้องจ่ายให้ผู้ไม่มีถิ่นที่อยู่ ฐานะสุทธิหลังนำสินทรัพย์ต่างประเทศมาคิด และยอดชำระที่ครบกำหนดในช่วงเวลาหนึ่ง ทุกตัวมีประโยชน์แต่ตอบคนละคำถาม ก่อนเปรียบเทียบประเทศหรือสรุปเรื่องความยั่งยืน ให้ตรวจนิยามและข้อมูลกำกับของชุดข้อมูลและอย่าสรุปเกินกว่าที่ตัวเลขรองรับ
คำถามที่พบบ่อย
Q1หนี้ต่างประเทศขั้นต้นมีเฉพาะหนี้รัฐบาลหรือไม่?
ไม่ใช่ ขึ้นกับขอบเขตสถิติ แต่หนี้ของธนาคาร บริษัท และลูกหนี้เอกชนที่มีถิ่นที่อยู่ต่อเจ้าหนี้ต่างประเทศก็อาจรวมอยู่ด้วย หนี้ภาครัฐเป็นการจัดประเภทอีกแบบหนึ่ง
Q2หนี้สกุลเงินต่างประเทศทุกก้อนเป็นหนี้ต่างประเทศหรือไม่?
ไม่ใช่ หนี้ระหว่างผู้มีถิ่นที่อยู่ด้วยกันไม่ได้กลายเป็นหนี้ต่างประเทศเพราะสกุลเงิน ตรงกันข้าม พันธบัตรสกุลเงินท้องถิ่นที่ผู้ไม่มีถิ่นที่อยู่ถืออาจเป็นหนี้ต่างประเทศได้
Q3นำสินทรัพย์ต่างประเทศมาหักจากหนี้ต่างประเทศขั้นต้นหรือไม่?
ไม่นำมาหัก การหักจะได้ตัววัดสุทธิ เช่น NIIP ส่วนหนี้ต่างประเทศขั้นต้นยังเป็นยอดรวมภาระหนี้ที่เข้าเกณฑ์ และสินทรัพย์อาจเป็นของอีกภาคส่วนหรือใช้ชำระหนี้ไม่ทันกำหนด
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ผู้ไม่มีถิ่นที่อยู่ถือพันธบัตรรัฐบาลของผู้ออกที่มีถิ่นที่อยู่และเป็นสกุลเงินท้องถิ่น นับเป็นหนี้ต่างประเทศหรือไม่?
เลือกคำตอบเพื่อดูคำอธิบาย