

คริปโท Staking เทียบกับ DeFi Lending: ผลตอบแทนและความเสี่ยงต่างกันอย่างไร
เปรียบเทียบรางวัล proof-of-stake กับดอกเบี้ยของผู้ฝากสภาพคล่องใน DeFi รวมถึงอัตราผันแปร การถอน และความเสี่ยงของสินทรัพย์
ในคู่มือนี้เปอร์เซ็นต์เดียวกันอาจหมายถึงบทบาทคนละอย่าง
สรุปสั้น
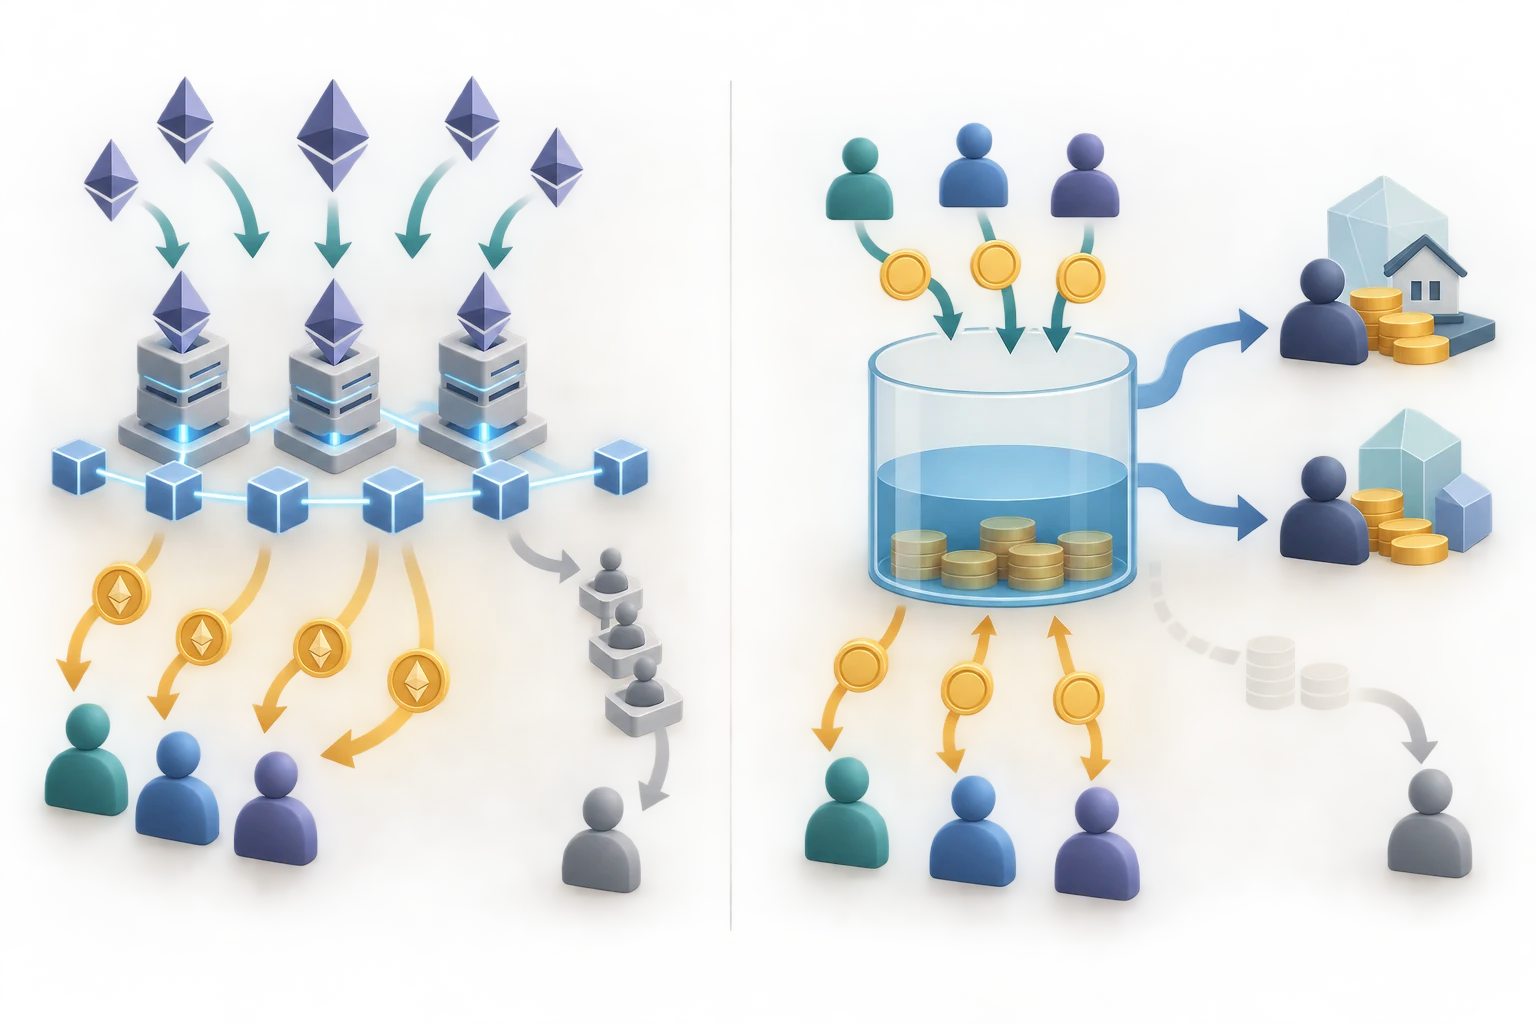
Staking และการให้กู้คริปโทอาจแสดงผลตอบแทนเป็นเปอร์เซ็นต์เหมือนกัน แต่เงินมาจากกิจกรรมคนละแบบ Staking แบบ proof-of-stake สนับสนุนฉันทามติของเครือข่าย ส่วนผู้ฝากใน DeFi นำโทเคนเข้าสู่ตลาดให้ผู้กู้ใช้ ตัวเลขเปอร์เซ็นต์เพียงอย่างเดียวไม่บอกสิทธิเรียกร้องของคุณ การเปลี่ยนแปลงของอัตรา หรือเวลาที่จะถอนออกได้
เปอร์เซ็นต์เดียวกันอาจหมายถึงบทบาทคนละอย่าง
ในการ staking แบบ proof-of-stake ผู้ตรวจสอบความถูกต้อง (validator) ล็อกสินทรัพย์ที่เข้าเกณฑ์เพื่อช่วยเครือข่ายตรวจสอบและจัดลำดับธุรกรรม ส่วนการให้กู้คริปโทคือการจัดหาสินทรัพย์ให้ผู้อื่นยืมภายใต้กฎของโปรโตคอลหรือผู้ให้บริการ ผู้ stake สนับสนุนความปลอดภัยของเครือข่าย ผู้ให้กู้จัดหาทุน แม้แดชบอร์ดจะเรียกทั้งคู่ว่า “earn” แต่กระแสเงินต่างกัน ตลาดกู้ยืม DeFi มักรวมสินทรัพย์ไว้ในพูลสภาพคล่องให้ผู้กู้เบิก คุณถือสิทธิเรียกร้องต่อพูลตามกฎโปรโตคอล ไม่ได้ให้บุคคลใดกู้โดยตรง โปรโตคอลกำหนดรูปแบบดอกเบี้ยและข้อจำกัดการถอน ขณะที่ staking ขึ้นกับการทำงานของ validator รางวัล บทลงโทษ และช่องทางถอนหรือแลกคืน stake Sources: Ethereum.org staking overview, proof-of-stake rewards and penalties, and pooled staking.
รางวัล proof-of-stake จ่ายให้กับอะไร?
บน Ethereum validator ฝาก ETH และทำหน้าที่ เช่น ยืนยันบล็อก และบางครั้งเสนอสร้างบล็อก โปรโตคอลให้รางวัลเมื่อทำหน้าที่ถูกต้อง การพลาดหน้าที่อาจทำให้ไม่ได้รางวัล ส่วนพฤติกรรมบางอย่างอาจทำให้ stake บางส่วนถูกตัดผ่าน slashing รางวัลขึ้นกับกฎและการมีส่วนร่วมของเครือข่าย ไม่ใช่ดอกเบี้ยจากผู้กู้รายใด การรัน validator เอง ใช้ผู้ให้บริการ และเข้าร่วมพูลเป็นคนละสถานะ ผู้ให้บริการอาจหักค่าธรรมเนียม และพูลเพิ่มความเสี่ยงจากผู้ดำเนินการกับ smart contract โทเคน liquid staking เป็นสินทรัพย์อีกชนิด ซึ่งสัญญาและราคาตลาดอาจต่างจาก ETH ที่ถือโดยตรงหรือมูลค่าอ้างอิงสำหรับแลกคืน For Aave V3 as one example, see Aave: Introduction to Aave V3.
ผู้ฝากใน DeFi ได้ดอกเบี้ยอย่างไร?
ผู้ฝากโอนสินทรัพย์เข้าสู่ตลาด smart contract ผู้กู้เบิกสินทรัพย์แล้วจ่ายดอกเบี้ยตามแบบจำลองอัตราปัจจุบัน ในแบบจำลอง utilization อย่างง่าย อัตราการใช้งานคือสัดส่วนของสภาพคล่องที่ถูกกู้ เมื่อยอดกู้เพิ่มเทียบกับยอดฝาก อัตราฝั่งผู้ฝากอาจสูงขึ้น; เมื่อความต้องการลด อัตราก็อาจลด พารามิเตอร์ธรรมาภิบาล เงินสำรอง แรงจูงใจ และการออกแบบตลาดก็มีผล Aave V3 เป็นเพียงตัวอย่างหนึ่ง: ผู้ฝากได้รับ aToken และอัตราฝากเปลี่ยนตามการใช้งาน โทเคนใบรับแสดงสิทธิเรียกร้องตามกฎโปรโตคอล ไม่ใช่ยอดเงินธนาคารหรือคำรับรองว่าจะถอนทั้งหมดได้ทันที ตลาดอื่นอาจใช้โทเคน เส้นอัตราดอกเบี้ย การแบ่งค่าธรรมเนียม และกฎถอนต่างกัน
เหตุใด APR กับ APY จึงเทียบสถานะกันตรง ๆ ไม่ได้
APR คืออัตรารายปีที่ไม่ได้สัญญาว่าจะทบต้น ส่วน APY สะท้อนดอกเบี้ยทบต้นภายใต้สมมติฐานที่กำหนด อัตราที่แสดงอาจเป็นอัตราผันแปรปัจจุบัน โปรโมชันชั่วคราว หรือรางวัลที่จ่ายเป็นโทเคนอื่น ควรเทียบช่วงเวลาและสมมติฐานทบต้นเดียวกัน แล้วหักค่าบริการ ค่าเครือข่าย ค่าถอน และแรงจูงใจที่อาจเปลี่ยนหรือสิ้นสุด หน่วยของรางวัลสำคัญ การ staking อาจเพิ่มจำนวน ETH ขณะที่ราคา ETH ลดลง การฝาก stablecoin เพื่อปล่อยกู้อาจเพิ่มจำนวนโทเคนแต่ราคาของโทเคนนั้นต่ำกว่าเป้าหมาย มูลค่าเป็นดอลลาร์บนหน้าจอยังอาศัยสมมติฐานราคาตลาด จำนวนโทเคนที่เพิ่มไม่เท่ากับกำลังซื้อที่เพิ่ม
ตัวอย่างสมมติ 90 วัน
เพื่อแสดงวิธีคำนวณเท่านั้น สมมติว่าอัตราดอกเบี้ยอย่างง่าย 4% ต่อปีคงที่ 90 วัน ไม่มีค่าธรรมเนียม ไม่มีการทบต้นและไม่มีการสูญเสีย สูตรคือ เงินต้น × อัตรา × จำนวนวัน ÷ 365 การฝาก 10,000 USDC จะได้ประมาณ 98.63 USDC รวมเป็น 10,098.63 USDC โดยยังสมมติว่า USDC มีค่าเท่ากับหนึ่งดอลลาร์ตลอด ตัวอย่างนี้ไม่ใช่อัตราเสนอขายหรือข้อมูลตลาดปัจจุบัน สมมติว่า 5 ETH มีราคาเริ่มต้นเหรียญละ $2,000 รวมมูลค่า $10,000 เมื่อใช้อัตราและช่วงเวลาสมมติเหมือนกัน จะได้ประมาณ 0.049315 ETH หากต่อมา ETH ซื้อขายที่ $1,800 ยอด 5.049315 ETH จะมีมูลค่าราว $9,088.77 จำนวนโทเคนอาจเพิ่มแต่ผลตอบแทนเป็นดอลลาร์ติดลบได้ ตัวอย่างไม่รวมค่าพูล slashing ภาษี gas ส่วนลดสภาพคล่อง และการเปลี่ยนอัตรา See Ethereum.org: Staking withdrawals and Aave: Withdraw tokens for two protocol-specific paths.
ช่องทางถอนมีคอขวดต่างกัน
การออกจาก validator ของ Ethereum มีการจำกัดอัตราและใช้เวลาผันแปร เมื่อบัญชีมีสิทธิถอนและตั้งค่าข้อมูลถอนแล้ว โปรโตคอลจะทยอยประมวลผลผ่านกลไก sweep พูล staking หรือโทเคน liquid staking ยังมีขั้นตอนแลกคืนของผู้ให้บริการหรือขายในตลาด ซึ่งมีคิว สภาพคล่อง และเงื่อนไขราคาของตนเอง ช่องทางเหล่านี้ไม่เหมือนกัน ผู้ฝากในตลาดกู้ยืมถอนคืนได้เท่าที่ตลาดคืนให้ได้ตามกฎ ตัวอย่างเช่น Aave ต้องมีสภาพคล่องที่ยังไม่ถูกกู้เพียงพอ และสินทรัพย์ที่ใช้เป็นหลักประกันอาจถูกจำกัดขณะยังมีหนี้ อัตราการใช้งานสูงอาจเกิดพร้อมอัตราที่แสดงสูง แต่สภาพคล่องที่ถอนทันทีต่ำ อัตราที่แสดงไม่รับประกันการออก The dated, U.S.-focused Investor.gov bulletin on crypto interest-bearing accounts describes those product risks; it is not a current rule or a global statement about every provider.
บัญชี “Earn” แบบรวมศูนย์เป็นสัญญาอีกประเภท
เว็บเทรดหรือผู้รับฝากอาจโฆษณาบัญชีคริปโทที่จ่ายดอกเบี้ยว่า “Earn” แต่ชื่อไม่ได้บอกว่าจะนำสินทรัพย์ไปทำอะไร ผู้ให้บริการอาจปล่อยกู้หรือนำไปใช้วิธีอื่น สิทธิของลูกค้าขึ้นกับสัญญา ผู้ให้บริการ ผลิตภัณฑ์ และเขตอำนาจ ไม่ได้กลายเป็น staking แบบ proof-of-stake หรือการฝากในพูล DeFi โดยอัตโนมัติ เอกสาร Investor.gov ของสหรัฐฯ ฉบับกุมภาพันธ์ 2022 กล่าวถึงความเสี่ยงของบัญชีดอกเบี้ยคริปโทในเวลานั้น เช่น การนำสินทรัพย์ไปให้กู้ ผู้ให้บริการล้มเหลว สภาพคล่องต่ำ และการไม่มีความคุ้มครองเหมือนเงินฝากธนาคารสำหรับผลิตภัณฑ์ที่กล่าวถึง เอกสารมีวันที่และเป็นข้อมูลผู้ลงทุน ไม่ใช่กฎปัจจุบันหรือข้อสรุปทางกฎหมายทั่วโลก โปรดอ่านเงื่อนไขปัจจุบันและกฎท้องถิ่น
ความเสี่ยงที่เปอร์เซ็นต์ไม่ได้แสดง
ความเสี่ยง staking อาจรวม validator หยุดทำงานและพลาดรางวัล การถูก slashing ผู้ดำเนินการหรือผู้รับฝากล้มเหลว ความเสี่ยง smart contract ของพูล การถอนล่าช้า และโทเคน liquid staking ซื้อขายต่ำกว่ามูลค่าอ้างอิงเพื่อแลกคืน ส่วนความเสี่ยง DeFi lending อาจรวมข้อบกพร่องของ smart contract การเปลี่ยน oracle หรือธรรมาภิบาล หลักประกันด้อยค่า ความเสียหายจากผู้กู้ สภาพคล่องถอนต่ำ และปัญหาเครือข่าย ความเสี่ยงจริงขึ้นกับเครือข่าย สินทรัพย์ สัญญา ผู้ดำเนินการ และรูปแบบสถานะ ทั้งสองแบบยังมีความเสี่ยงด้านราคาและการเข้าถึง stablecoin อาจหลุด peg, ETH อาจลดราคาเป็นดอลลาร์ และปัญหากระเป๋าหรือเครือข่ายหนาแน่นอาจทำให้ธุรกรรมล่าช้า อินเทอร์เฟซบุคคลที่สามเพิ่มการพึ่งพาการดำเนินงาน อัตรารายปีตัวเดียวไม่ครอบคลุมผลลัพธ์เหล่านี้ และการกระจายหลายโปรโตคอลก็ยังมีความเสี่ยงร่วมจากโทเคน เครือข่าย หรือผู้รับฝากรายเดียวกัน
เปรียบเทียบสิทธิเรียกร้อง ไม่ใช่แค่อัตรา
ก่อนเทียบ ให้จดสินทรัพย์และเครือข่ายที่แน่นอน แหล่งที่มาของผลตอบแทน จ่ายเป็นสินทรัพย์เดียวกันหรือไม่ และอัตราเป็นก่อนหรือหลังหักค่าใช้จ่าย ตรวจช่วงเวลา สมมติฐานทบต้น กฎอัตราผันแปร ค่าบริการ สิ่งจูงใจเป็นโทเคน และขั้นตอนล็อกหรือถอน สำหรับพูลกู้ยืมให้ดูว่าได้รับโทเคนใบรับใดและมีสภาพคล่องเท่าไร; สำหรับ staking ให้ระบุว่าใครรัน validator ใครถือกุญแจ และถอน stake อย่างไร แยกจำนวนโทเคนที่เพิ่มออกจากมูลค่าในสกุลเงินที่คุณใช้จ่าย ลองพิจารณาราคาโทเคนลดลง stablecoin หลุด peg ดอกเบี้ยกู้ลดลง การใช้งานพูลสูง หรือคิวถอนยาวขึ้น นี่คือฉากทัศน์สำหรับการเปรียบเทียบ ไม่ใช่การคาดการณ์ บทความที่เกี่ยวข้องอธิบายกลไก staking หลักประกัน DeFi ความเสี่ยง stablecoin และการกู้คืนกระเป๋า
คู่มือที่เกี่ยวข้อง
อ่านต่อเกี่ยวกับกลไกสินทรัพย์ หลักประกัน stablecoin และความปลอดภัยของกระเป๋า:
คำถามที่พบบ่อย
Q1Staking เหมือนกับการให้กู้คริปโทหรือไม่?
ไม่เหมือนกัน Staking แบบ proof-of-stake สนับสนุนหน้าที่ validator และฉันทามติของเครือข่าย ส่วนการให้กู้จัดหาสินทรัพย์ให้ผู้กู้ตามกฎของโปรโตคอลหรือผู้ให้บริการ
Q2APY ฝั่งผู้ฝากใน DeFi คงที่ตลอดเวลาหรือไม่?
ไม่ เว้นแต่เงื่อนไขผลิตภัณฑ์นั้นรับประกันไว้ ในตลาดอัตราผันแปร utilization และพารามิเตอร์โปรโตคอลเปลี่ยนอัตราได้
Q3ผู้ฝากใน DeFi ถอนทันทีได้เสมอหรือไม่?
ไม่เสมอไป สภาพคล่องที่ยังไม่ถูกกู้ การใช้สินทรัพย์เป็นหลักประกัน การประมวลผลของเครือข่าย และกฎโปรโตคอลอาจจำกัดการถอน
Q4บัญชีคริปโท “Earn” ได้รับความคุ้มครองเหมือนเงินฝากธนาคารหรือไม่?
อย่าสรุปจากชื่อผลิตภัณฑ์ สิทธิและความคุ้มครองขึ้นกับผู้ให้บริการและเขตอำนาจ โปรดตรวจเงื่อนไขปัจจุบันและกฎท้องถิ่น
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
Staking แบบ proof-of-stake สนับสนุนอะไรเป็นหลัก?
เลือกคำตอบเพื่อดูคำอธิบาย