

สินเชื่อคริปโตใน DeFi ทำงานอย่างไร: หลักประกัน, LTV, Health Factor และการชำระบัญชี
เรียนรู้ว่าหลักประกันคริปโตช่วยรองรับสินเชื่อ DeFi อย่างไร เหตุใด LTV จึงต่างจากเกณฑ์การชำระบัญชี Aave คำนวณ health factor อย่างไร และอะไรทำให้สถานะเปลี่ยนก่อนถูกชำระบัญชี
ในคู่มือนี้สินเชื่อ DeFi ที่มีหลักประกันทำงานอย่างไร
สรุปสั้น
สินเชื่อ DeFi ที่มีหลักประกันช่วยให้ผู้กู้ล็อกสินทรัพย์คริปโตที่โปรโตคอลรองรับไว้ แล้วกู้สินทรัพย์อีกชนิดโดยใช้หลักประกันนั้น สถานะอาจมีความเสี่ยงเพิ่มขึ้นได้แม้ผู้กู้ไม่ได้ทำธุรกรรมใหม่ เพราะราคาหลักประกันอาจลดลง หนี้อาจเพิ่มจากดอกเบี้ย หรือพารามิเตอร์ของโปรโตคอลอาจเปลี่ยนไป LTV เกณฑ์การชำระบัญชี และกฎของ health factor ขึ้นอยู่กับแต่ละโปรโตคอล ดังนั้นตัวเลขบนแดชบอร์ดจะมีความหมายก็ต่อเมื่อรู้ว่าตลาดนั้นให้นิยามไว้อย่างไร
สินเชื่อ DeFi ที่มีหลักประกันทำงานอย่างไร
ในการกู้ยืมที่มีหลักประกันมูลค่าสูงกว่ายอดหนี้ ผู้กู้จะฝากสินทรัพย์ที่เข้าเกณฑ์ไว้กับโปรโตคอลให้กู้ยืม และได้รับสินทรัพย์อีกชนิดเป็นหนี้ ระหว่างที่ยังมียอดหนี้ค้างอยู่ หลักประกันจะอยู่ภายใต้กฎของโปรโตคอล โดยทั่วไปจะถอนออกได้อย่างอิสระไม่ได้หากการถอนทำให้มูลค่าที่เหลือไม่เพียงพอรองรับสินเชื่อ เมื่อชำระหนี้และดอกเบี้ยที่เกิดขึ้นแล้ว ผู้กู้จึงสามารถถอนส่วนของหลักประกันที่ไม่จำเป็นต้องค้ำประกันสถานะอื่นที่ยังเปิดอยู่ได้
เรื่องนี้ต่างจากสินเชื่อที่ไม่มีหลักประกัน เพราะโปรโตคอลไม่ได้อาศัยเพียงคำมั่นว่าจะชำระคืน แต่พึ่งพาหลักประกันที่อาจถูกขาย ถูกยึด หรือถูกนำไปใช้ตามกฎการชำระบัญชี หากบัญชีไม่เป็นไปตามข้อกำหนดอีกต่อไป Aave อธิบายรูปแบบการกู้ยืม V3 ว่าเป็นการกู้แบบมีหลักประกันเกินมูลหนี้ และกำหนดให้ผู้ใช้ฝากหลักประกันก่อนกู้ Compound III ก็รับสินทรัพย์หลักประกันที่รองรับเพื่อกำหนดวงเงินกู้เช่นกัน แต่ใช้ปัจจัยในการคำนวณและการออกแบบการชำระบัญชีที่แตกต่างกัน
โปรโตคอลไม่ได้ถือว่ายอดสินทรัพย์ทุกอย่างในกระเป๋าเป็นหลักประกันโดยอัตโนมัติ สินทรัพย์นั้นต้องได้รับการรองรับในตลาดที่เจาะจง และบัญชีอาจต้องเปิดใช้สินทรัพย์ดังกล่าวเป็นหลักประกันก่อน เครือข่าย ตลาด สัญญาโทเคน และเวอร์ชันโปรโตคอลล้วนมีความสำคัญ โทเคนที่มี ticker เดียวกันบนอีกเชนหนึ่งอาจไม่ใช่สินทรัพย์เดียวกันหรือมีพารามิเตอร์ความเสี่ยงเหมือนกัน บทนำ Aave V3 อธิบายขั้นตอนการฝากและกู้ ส่วนคู่มือสถานะหลักประกัน อธิบายว่ายอดที่ฝากไว้สามารถเปิดหรือปิดการใช้เป็นหลักประกันได้
LTV ของสถานะไม่ใช่สิ่งเดียวกับวงเงินของโปรโตคอล
อัตราส่วนเงินกู้ต่อมูลค่า หรือ LTV ใช้เปรียบเทียบมูลค่าหนี้กับมูลค่าหลักประกัน วิธีอธิบายสถานะอย่างง่ายคือ:
LTV ของสถานะ = มูลค่าหนี้ปัจจุบัน ÷ มูลค่าหลักประกันที่เข้าเกณฑ์
หากบัญชีมีหนี้ 1,000 ดอลลาร์สหรัฐ โดยมีหลักประกันที่เข้าเกณฑ์มูลค่า 2,000 ดอลลาร์สหรัฐ LTV ของสถานะจะเท่ากับ 50% หากหนี้เท่าเดิมแต่หลักประกันลดลงเหลือ 1,500 ดอลลาร์สหรัฐ LTV จะเพิ่มขึ้นเป็นประมาณ 66.7% มูลค่าหนี้ก็เปลี่ยนได้เช่นกัน หากราคาของสินทรัพย์ที่กู้มาเปลี่ยนแปลง
พารามิเตอร์ LTV ของโปรโตคอลมักเป็นวงเงินกู้ที่ใช้เมื่อเปิดหรือเพิ่มสินเชื่อ ตัวอย่างเช่น หากตลาดสมมติอนุญาตให้กู้ได้สูงสุด 75% ของมูลค่าหลักประกันที่เข้าเกณฑ์จำนวน 2,000 ดอลลาร์สหรัฐ เพดานจากการคำนวณอย่างง่ายจะเท่ากับ 1,500 ดอลลาร์สหรัฐก่อนคำนึงถึงข้อจำกัดอื่น ตัวเลขนี้ไม่ใช่จำนวนเงินกู้ที่แนะนำ และไม่ได้รับประกันว่าสถานะจะยังปลอดภัยหลังราคาเคลื่อนไหว
คำศัพท์อาจต่างกันในแต่ละโปรโตคอล Aave แยก LTV ซึ่งจำกัดความสามารถในการกู้ออกจากเกณฑ์การชำระบัญชีที่ใช้คำนวณ health factor เอกสารของ Compound III อธิบายปัจจัยหลักประกันสำหรับวงเงินกู้ และปัจจัยหลักประกันอีกตัวที่ใช้ตัดสินว่าสถานะเข้าเกณฑ์การชำระบัญชีหรือไม่ เอกสารยังเตือนด้วยว่า การไม่ผ่านการตรวจสอบวงเงินกู้ไม่ได้หมายความว่าบัญชีจะถูกชำระบัญชีได้โดยอัตโนมัติ ดูกฎเฉพาะของโปรโตคอลจากคู่มือการกู้ของ Aave และเอกสารหลักประกันและการกู้ของ Compound III
อะไรทำให้สถานะเปลี่ยนหลังจากกู้แล้ว
มูลค่าหลักประกันและหนี้เปลี่ยนแปลงแยกจากกันได้ หากราคาหลักประกันลดลง มูลค่าที่รองรับสินเชื่อก็ลดลง หากราคาสินทรัพย์ที่กู้เพิ่มขึ้น มูลค่าหนี้เมื่อวัดด้วยหน่วยเดียวกันก็อาจเพิ่มขึ้น ดอกเบี้ยยังทำให้ยอดที่ต้องชำระสูงขึ้นได้ แม้ผู้กู้ไม่ได้กู้เพิ่ม หากมีสินทรัพย์หลักประกันหลายชนิด โปรโตคอลอาจใช้ค่าน้ำหนักความเสี่ยงหรือเกณฑ์การรับรองที่ต่างกันกับแต่ละชนิด
แหล่งราคาของโปรโตคอลมีความสำคัญ เพราะสัญญาอาจไม่ได้ใช้ราคาล่าสุดที่แสดงในตลาดซื้อขายหรือกระเป๋าเงิน ตลาดหนึ่งอาจใช้ค่าจาก oracle ใช้กฎเฉพาะสำหรับสินทรัพย์ หรืออัปเดตราคาตามช่วงเวลา เมื่อราคาผันผวนมาก ข้อมูลที่แสดงกับมูลค่าที่สัญญาใช้จริงอาจไม่ตรงกัน ดังนั้นสถานะของบัญชีจึงอาจเปลี่ยนระหว่างการตรวจสอบหรือส่งธุรกรรม
บางอินเทอร์เฟซแสดงตัวเลข “สุขภาพ” เพียงค่าเดียว ขณะที่บางแห่งแสดงปัจจัยหลักประกัน สภาพคล่องบัญชี หรือวงเงินกู้ ชื่อเหล่านี้ใช้แทนกันไม่ได้ สถานะหนึ่งอาจกู้เพิ่มไม่ได้แต่ยังไม่เข้าเกณฑ์การชำระบัญชี ในทางกลับกัน ตัวชี้วัดที่ดูสบายใจ ณ ราคาหนึ่งอาจแย่ลงเมื่อมูลค่าหลักประกันลดลงหรือดอกเบี้ยสะสม
เมื่อมีสินทรัพย์หลักประกันมากกว่าหนึ่งชนิด การนำจำนวนโทเคนมาบวกกันอย่างเดียวไม่ได้อธิบายความเสี่ยงของบัญชี Aave ใช้เกณฑ์การชำระบัญชีเฉลี่ยถ่วงน้ำหนักในสูตร health factor ตัวอย่างสมมติมีหลักประกันสองชนิด มูลค่าชนิดละ 1,000 ดอลลาร์สหรัฐ โดยมีเกณฑ์ 80% และ 70% ตามลำดับ เมื่อมูลค่าหลักประกันเท่ากัน ค่าเฉลี่ยถ่วงน้ำหนักจึงเป็น 75% ดังนั้นมูลค่าหลักประกันหลังปรับตามเกณฑ์ในสูตรคือ 2,000 ดอลลาร์สหรัฐ × 75% หรือ 1,500 ดอลลาร์สหรัฐ ก่อนนำไปเปรียบเทียบกับหนี้ พารามิเตอร์ของสินทรัพย์จริงและมูลค่าที่ระบบรับรู้นั้นขึ้นอยู่กับตลาด โปรโตคอลอื่นอาจใช้วิธีคำนวณต่างกัน
ตัวอย่างการคำนวณ health factor
Aave นิยาม health factor ว่าเป็นมูลค่าหลักประกันคูณด้วยเกณฑ์การชำระบัญชีเฉลี่ยถ่วงน้ำหนัก แล้วหารด้วยมูลค่ารวมของสินทรัพย์ที่กู้มา ในตัวอย่างที่มีหลักประกันชนิดเดียว สมมติว่าบัญชีฝากโทเคน 2 หน่วย โดยมีราคาสมมติหน่วยละ 1,000 ดอลลาร์สหรัฐ และกู้สินทรัพย์อีกชนิดมูลค่า 1,000 ดอลลาร์สหรัฐ เพื่อประกอบคำอธิบายเท่านั้น สมมติพารามิเตอร์ LTV เริ่มต้น 75% และเกณฑ์การชำระบัญชี 80% ตัวเลขเหล่านี้เป็นค่าที่สร้างขึ้นเพื่อสาธิต ไม่ใช่พารามิเตอร์ปัจจุบันของตลาดใดที่ระบุชื่อ
หลักประกันมีมูลค่า 2,000 ดอลลาร์สหรัฐ ดังนั้น LTV เริ่มต้นของสถานะคือ 50% วงเงินกู้สูงสุดตาม LTV สมมติ 75% จะเท่ากับ 1,500 ดอลลาร์สหรัฐ ก่อนรวมข้อจำกัดอื่นของตลาด เมื่อใช้เกณฑ์การชำระบัญชีสมมติ 80% health factor จะเท่ากับ:
(2,000 ดอลลาร์สหรัฐ × 0.80) ÷ 1,000 ดอลลาร์สหรัฐ = 1.60
จากนั้นสมมติว่าราคาหลักประกันลดลง 35% ทำให้มูลค่าลดเหลือ 1,300 ดอลลาร์สหรัฐ ขณะที่ดอกเบี้ยสะสมทำให้หนี้เพิ่มเป็น 1,010 ดอลลาร์สหรัฐ health factor จะเหลือประมาณ 1.03:
(1,300 ดอลลาร์สหรัฐ × 0.80) ÷ 1,010 ดอลลาร์สหรัฐ ≈ 1.03
หากราคาหลักประกันลดลงอีกจนเหลือหน่วยละ 620 ดอลลาร์สหรัฐ มูลค่ารวมจะเป็น 1,240 ดอลลาร์สหรัฐ และการคำนวณตัวอย่างแบบเดิมจะได้ประมาณ 0.98:
(1,240 ดอลลาร์สหรัฐ × 0.80) ÷ 1,010 ดอลลาร์สหรัฐ ≈ 0.98
ค่าล่าสุดนี้ต่ำกว่า 1 หน้าช่วยเหลือปัจจุบันของ Aave อธิบายว่า health factor ต่ำกว่า 1 หมายถึงสถานะของ Aave มีความเสี่ยงที่จะถูกชำระบัญชี ตัวอย่างนี้ไม่ได้ทำนายว่าธุรกรรมจริงจะเกิดขึ้นเมื่อใด เพราะราคาตลาด การเพิ่มขึ้นของหนี้ กฎโปรโตคอล การอัปเดต oracle และลำดับธุรกรรมล้วนมีผล คำอธิบาย health factor และการชำระบัญชีของ Aave แสดงสูตรของโปรโตคอลและระบุว่าไม่มีค่า health factor เดียวที่ปลอดภัยสำหรับทุกกรณี
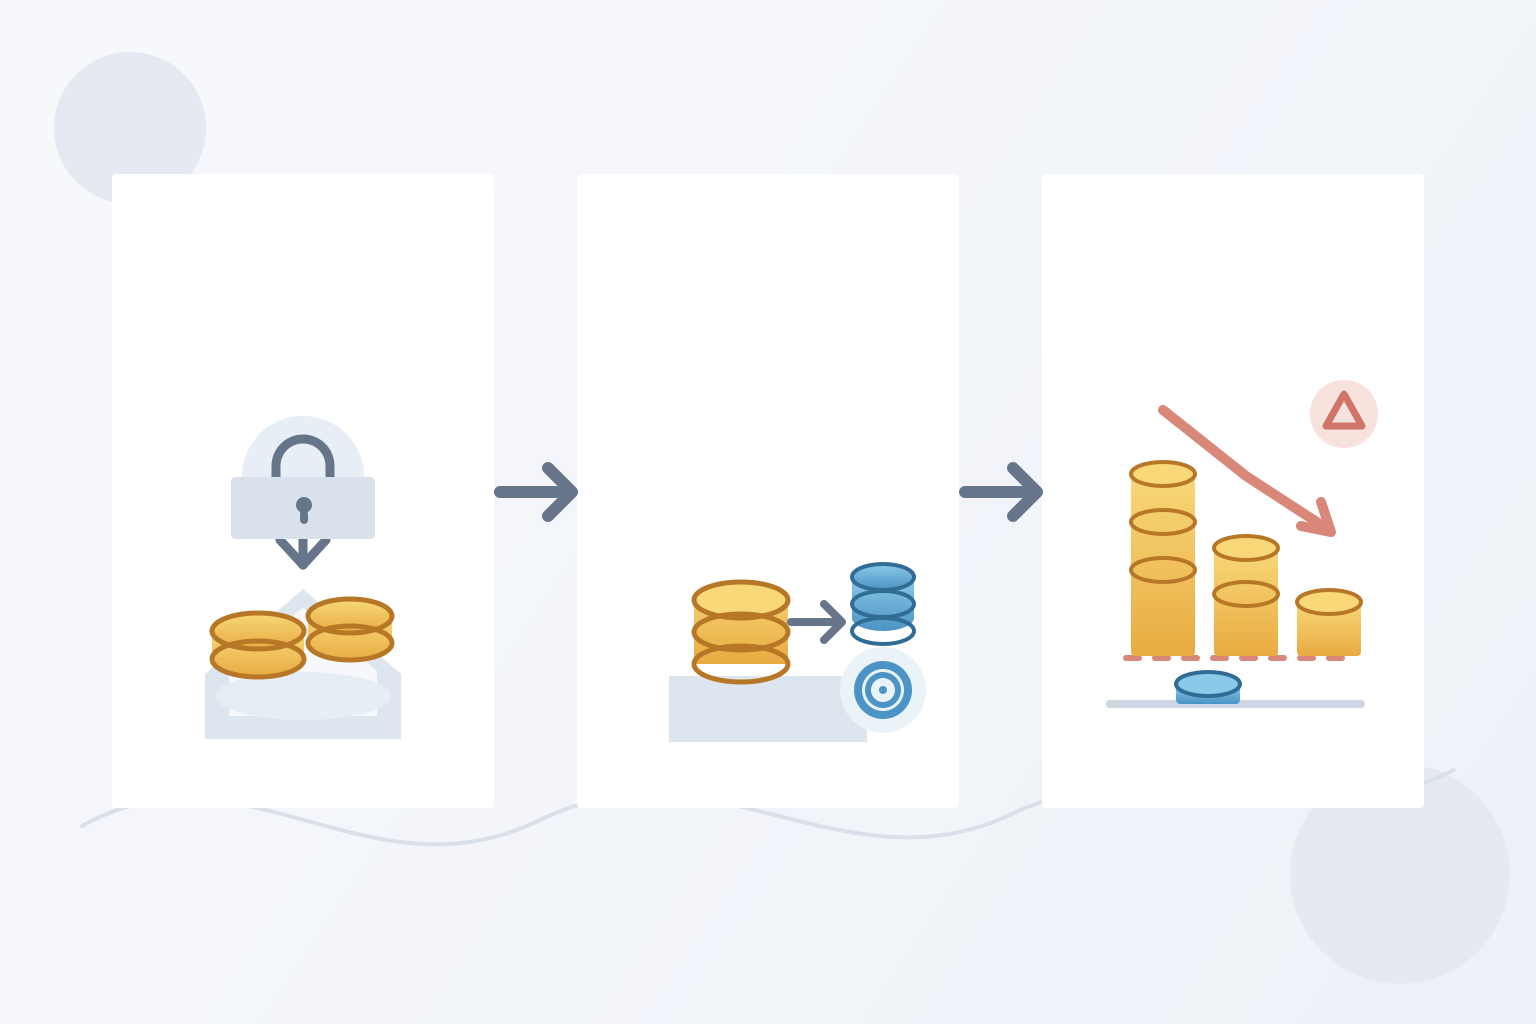
การชำระบัญชีอาจส่งผลต่อหลักประกันอย่างไร
การชำระบัญชีเป็นการตอบสนองตามกฎของโปรโตคอลเมื่อบัญชีข้ามเงื่อนไขการเข้าเกณฑ์ ในตลาดให้กู้ยืมหลายแห่ง ผู้ชำระบัญชีจะชำระหนี้บางส่วนหรือทั้งหมดแทนผู้กู้ และได้รับหลักประกันตามโบนัส ส่วนลด หรือค่าปรับที่โปรโตคอลกำหนด ผู้กู้อาจสูญเสียมูลค่าหลักประกันมากกว่าจำนวนหนี้ที่ได้รับการชำระ การชำระบัญชีจะเป็นบางส่วนหรือทั้งหมด ชำระได้เท่าใด และมีค่าธรรมเนียมใดบ้าง ขึ้นอยู่กับโปรโตคอล สินทรัพย์ ตลาด และการตั้งค่าปัจจุบัน
Aave อธิบายว่าการชำระบัญชีที่เข้าเกณฑ์เป็นแบบ permissionless: ผู้เข้าร่วมเครือข่ายสามารถส่งธุรกรรมได้เมื่อ health factor ของบัญชีต่ำกว่าเกณฑ์ของโปรโตคอล กฎของโปรโตคอลกำหนดจำนวนหนี้ที่ชำระได้และหลักประกันที่โอน รวมถึงโบนัสการชำระบัญชีถ้ามี Compound III ใช้การออกแบบที่ต่างออกไป เอกสารแยกปัจจัยหลักประกันสำหรับการกู้ออกจากปัจจัยสำหรับการชำระบัญชี และอธิบายกระบวนการ absorb ซึ่งโปรโตคอลรับหลักประกันจากบัญชีที่มีหลักประกันไม่พอและชำระหนี้จากเงินสำรองของโปรโตคอล ผู้กู้เดิมจะได้รับมูลค่าตามกฎปัจจัยการชำระบัญชีของ Compound ดูเอกสารการชำระบัญชีของ Compound III
นี่คือตัวอย่างวิธีที่สองโปรโตคอลใช้กลไกการให้กู้ยืม ไม่ใช่คำอธิบายที่ใช้ได้กับสินเชื่อ DeFi ทุกประเภท บางโปรโตคอลอาจหยุดทำงานชั่วคราว เปลี่ยนพารามิเตอร์ความเสี่ยงผ่านการกำกับดูแล ใช้กระบวนการชำระบัญชีอื่น หรือพึ่งพา keeper และอินเทอร์เฟซจากภายนอก ควรอ่านกฎของเชนและตลาดที่สัญญาจะเก็บหลักประกันไว้โดยเฉพาะ
ดอกเบี้ยทำให้หนี้เพิ่มขึ้นได้โดยไม่ต้องกู้เพิ่ม
โดยทั่วไปยอดที่กู้มาจะมีดอกเบี้ยสะสม อัตราดอกเบี้ยอาจคงที่ในช่วงเวลาหนึ่ง เปลี่ยนตามเวลา หรือตอบสนองต่อการใช้งานตลาด ทั้งนี้ขึ้นอยู่กับโปรโตคอลและสินทรัพย์ Aave ระบุว่าอัตราการกู้ยืมกำหนดแบบเปลี่ยนแปลงตามปัจจัยต่าง ๆ เช่น การใช้งานและพารามิเตอร์การกำกับดูแล เมื่อดอกเบี้ยสะสม ส่วนของหนี้ในอัตราส่วนหลักประกันหรือการคำนวณ health factor ก็อาจสูงขึ้น แม้ราคาหลักประกันจะไม่เปลี่ยน
ตัวอย่างเช่น หากหนี้ 1,000 ดอลลาร์สหรัฐเพิ่มเป็น 1,020 ดอลลาร์สหรัฐ ขณะที่หลักประกันที่เข้าเกณฑ์ยังมีมูลค่า 1,500 ดอลลาร์สหรัฐ LTV ของสถานะจะเพิ่มจากประมาณ 66.7% เป็น 68% การคำนวณนี้ไม่ได้สมมติอัตราต่อปีหรือช่วงเวลาใดเป็นพิเศษ การคิดดอกเบี้ยจริงขึ้นอยู่กับโมเดลอัตราของสัญญา เวลาในการทำธุรกรรม ความละเอียดของสินทรัพย์ และภาวะตลาด คู่มือการกู้ของ Aave ระบุว่าอัตราอาจเปลี่ยนตามการใช้งาน และดอกเบี้ยเริ่มสะสมหลังธุรกรรมกู้ยืม
หลักประกันอาจมีต้นทุนค่าเสียโอกาสหรือข้อจำกัดในการใช้งานด้วย สินทรัพย์ที่ฝากไว้อาจถอนออกไม่ได้ขณะที่ใช้รองรับหนี้ Compound III ระบุว่าสินทรัพย์หลักประกันของตนไม่ได้รับดอกเบี้ยภายในโปรโตคอล แต่โปรโตคอลอื่นอาจจัดการหลักประกันต่างกัน อย่าคิดว่าหลักประกันจะสร้างผลตอบแทน สินทรัพย์ที่กู้จะรักษามูลค่าคงที่ หรือผลตอบแทนที่คาดหวังจะสูงกว่าต้นทุนการกู้
ความเสี่ยงที่อัตราส่วนนี้ไม่ได้วัด
LTV หรือ health factor สรุปข้อมูลราคาและหนี้บางส่วน แต่ไม่ได้วัดทุกสาเหตุที่อาจทำให้สินเชื่อมีปัญหา บั๊กในสัญญาอัจฉริยะ การเปลี่ยนสิทธิ์หรือการกำกับดูแล oracle ขัดข้อง เครือข่ายหนาแน่น ปัญหาของบริดจ์หรือโทเคน wrapped และการที่โทเคนหลักประกันหรือโทเคนหนี้สูญเสียมูลค่าที่คาดไว้ ล้วนส่งผลต่อผลลัพธ์ได้ Stablecoin ที่ใช้เป็นสินทรัพย์หนี้อาจหลุดจากราคาเป้าหมาย ส่วนโทเคนหลักประกันอาจมีสภาพคล่องลดลงในเวลาที่ผู้กู้จำนวนมากต้องชำระหนี้หรือขายสินทรัพย์พอดี
การส่งธุรกรรมเป็นความเสี่ยงอีกชั้นหนึ่ง ผู้กู้อาจต้องชำระคืนหรือเพิ่มหลักประกันก่อนข้ามเกณฑ์ แต่ค่าธรรมเนียมเครือข่าย การเข้าถึงกระเป๋าเงิน ยอดคงเหลือไม่เพียงพอ หรือเชนที่หนาแน่นอาจทำให้ธุรกรรมล่าช้า การแจ้งเตือนบนแดชบอร์ดไม่ได้รับประกันว่าธุรกรรมจะถูกรวมในบล็อกทันเวลา ในทางกลับกัน อินเทอร์เฟซอาจแสดงข้อมูลเก่าหรือใช้งานไม่ได้ ขณะที่สัญญาบนเชนยังคงใช้กฎของตนต่อไป
เลเวอเรจยังขยายผลกระทบจากการเปลี่ยนแปลงราคา การกู้โดยใช้โทเคนที่ผันผวนเป็นหลักประกันเพื่อซื้อโทเคนเดิมเพิ่มอาจเพิ่มทั้งความเสี่ยงจากการถือครองและความไวต่อการชำระบัญชี การใช้สินทรัพย์หนึ่งเป็นหลักประกันเพื่อกู้อีกสินทรัพย์อาจทำให้เกิดความไม่สอดคล้อง: มูลค่าหลักประกันอาจลดลงในขณะที่มูลค่าสินทรัพย์หนี้เพิ่มขึ้น ทั้ง health factor ที่แสดงว่าสูงและหลักประกันจำนวนมากไม่ได้ขจัดความเสี่ยงจากสัญญาอัจฉริยะ ตลาด หรือการดำเนินงาน
อ่านกฎของตลาดก่อนเปิดสินเชื่อ
ก่อนฝากหลักประกันหรือกู้ ให้ตรวจสอบโปรโตคอล เชน ตลาด และสัญญาสินทรัพย์ที่ใช้อย่างเจาะจง ยืนยันว่าโปรโตคอลรองรับสินทรัพย์และเปิดใช้เป็นหลักประกันแล้ว ตรวจสอบว่าโปรโตคอลนิยามวงเงินกู้และการเข้าเกณฑ์ชำระบัญชีอย่างไร ใช้แหล่งราคาใด และตัวชี้วัดบนหน้าจอเป็นข้อมูลปัจจุบันหรือไม่ อ่านอัตราดอกเบี้ยและวิธีที่อัตราอาจเปลี่ยน ขีดจำกัดขั้นต่ำหรือสูงสุดของสถานะ ข้อจำกัดในการถอน โบนัสหรือค่าปรับการชำระบัญชี และกระบวนการกำกับดูแลที่อาจเปลี่ยนพารามิเตอร์
ลองใช้กรณีราคาลดลงและหนี้เพิ่มขึ้นเพื่อทำความเข้าใจว่าสถานะจะเปลี่ยนอย่างไร อย่าถือวงเงินกู้สูงสุดของโปรโตคอลเป็นเป้าหมาย ตรวจสอบด้วยว่าการชำระคืนหรือเพิ่มหลักประกันต้องทำอย่างไรในทางปฏิบัติ รวมถึงการเข้าถึงสินทรัพย์ที่กู้ ค่าธรรมเนียมเครือข่าย และเวลาที่ต้องใช้ในการส่งธุรกรรม ควรอ่านเอกสารล่าสุดของโปรโตคอลซ้ำ เพราะพารามิเตอร์อาจต่างกันตามสินทรัพย์และตลาด และอาจเปลี่ยนหลังการตัดสินใจด้านการกำกับดูแล
บทความนี้อธิบายกลไกการกู้ยืม ไม่ได้ตัดสินว่าสินเชื่อเหมาะกับบุคคลใดหรือควรกู้จำนวนเท่าใด หากต้องการอ่านกลไกของสถานะ perpetual ที่ซื้อขายในตลาดแลกเปลี่ยนซึ่งเป็นคนละเรื่อง โปรดดูคู่มือการชำระบัญชีคริปโต perpetual หากต้องการตรวจสอบสิทธิ์โทเคนที่อาจต้องใช้เมื่อต้องฝากหรือชำระคืนสินทรัพย์ โปรดดูการอนุมัติและ allowance ของโทเคนคริปโต
คำถามที่พบบ่อย
Q1LTV คือเกณฑ์การชำระบัญชีหรือไม่?
ไม่ใช่ โดยทั่วไป LTV กำหนดว่าสถานะหนึ่งกู้ได้เท่าใด ส่วนเกณฑ์การชำระบัญชีกำหนดว่าโปรโตคอลเริ่มชำระบัญชีได้เมื่อใด โปรโตคอลอาจใช้ชื่อและวิธีคำนวณอื่น ควรตรวจสอบนิยามของตลาดนั้นโดยตรง
Q2Health factor ต่ำกว่า 1 หมายความว่ามีการชำระบัญชีไปแล้วหรือไม่?
ไม่จำเป็น ตามเอกสารของ Aave health factor ต่ำกว่า 1 ทำให้สถานะเข้าเกณฑ์การชำระบัญชี แต่ผู้ชำระบัญชียังต้องส่งธุรกรรมที่เป็นไปตามกฎโปรโตคอล เวลาที่ดำเนินการและจำนวนที่ถูกชำระบัญชีขึ้นอยู่กับตลาดและการตั้งค่าปัจจุบัน
Q3สินเชื่อจะเสี่ยงขึ้นได้หรือไม่ถ้าฉันไม่ทำอะไรเลย?
ได้ ราคาหลักประกันอาจลดลง ดอกเบี้ยอาจเพิ่มหนี้ และการเปลี่ยนแปลงด้านการกำกับดูแลหรือ oracle อาจกระทบสถานะ การติดตามข้อมูลมีประโยชน์ แต่แดชบอร์ดไม่สามารถรับประกันว่าธุรกรรมชำระคืนหรือเพิ่มหลักประกันจะดำเนินการก่อนการชำระบัญชี
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
LTV ของสถานะเปรียบเทียบสิ่งใด?
เลือกคำตอบเพื่อดูคำอธิบาย