

ATR สำหรับจุดหยุดขาดทุนฟิวเจอร์ส: แปลง True Range เป็นความเสี่ยงต่อสัญญา
เรียนรู้ว่า ATR รวมช่องว่างราคาอย่างไร และวิธีแปลงระยะ ATR เป็นติ๊กและความเสี่ยงต่อสัญญาด้วยการตั้งค่ากราฟที่สอดคล้องกัน
ในคู่มือนี้ATR วัดอะไรและไม่ได้วัดอะไร
สรุปสั้น
Average True Range (ATR) วัดขนาดเฉลี่ยของ True Range ในชุดแท่งราคาที่เลือก หน่วยเป็นราคาและไม่บอกทิศทาง ก่อนใช้เป็นระยะของจุดหยุด ให้ตั้งสัญญา ช่วงซื้อขาย กรอบเวลา วิธีปรับเรียบ และมูลค่าติ๊กให้ตรงกับรายการเทรด
ATR วัดอะไรและไม่ได้วัดอะไร
ATR สรุปขนาดช่วงราคาล่าสุด ไม่ได้บอกทิศทางครั้งถัดไป โอกาสที่จุดหยุดจะทำงาน หรือเพดานขาดทุนที่ปลอดภัย ค่าที่สูงหมายถึงชุดแท่งที่เลือกเพิ่งมี True Range กว้างขึ้นเท่านั้น TradingView อธิบาย ATR ว่าเป็นตัววัดความผันผวนที่อาจสะท้อนช่องว่างราคาและการเคลื่อนไหวที่ติดข้อจำกัด ([คู่มือ ATR]({source:tradingViewAverageTrueRangeSupport}))
ATR ใช้หน่วยราคาของกราฟ เช่น จุดดัชนีหรือดอลลาร์ต่อบาร์เรล แต่ไม่ใช่ความเสี่ยงในสกุลเงินของบัญชี ต้องคิดตัวคูณสัญญา ติ๊กขั้นต่ำ จำนวนสัญญา และต้นทุนส่งคำสั่งด้วย
True Range มองเกินช่วงของแท่งราคา
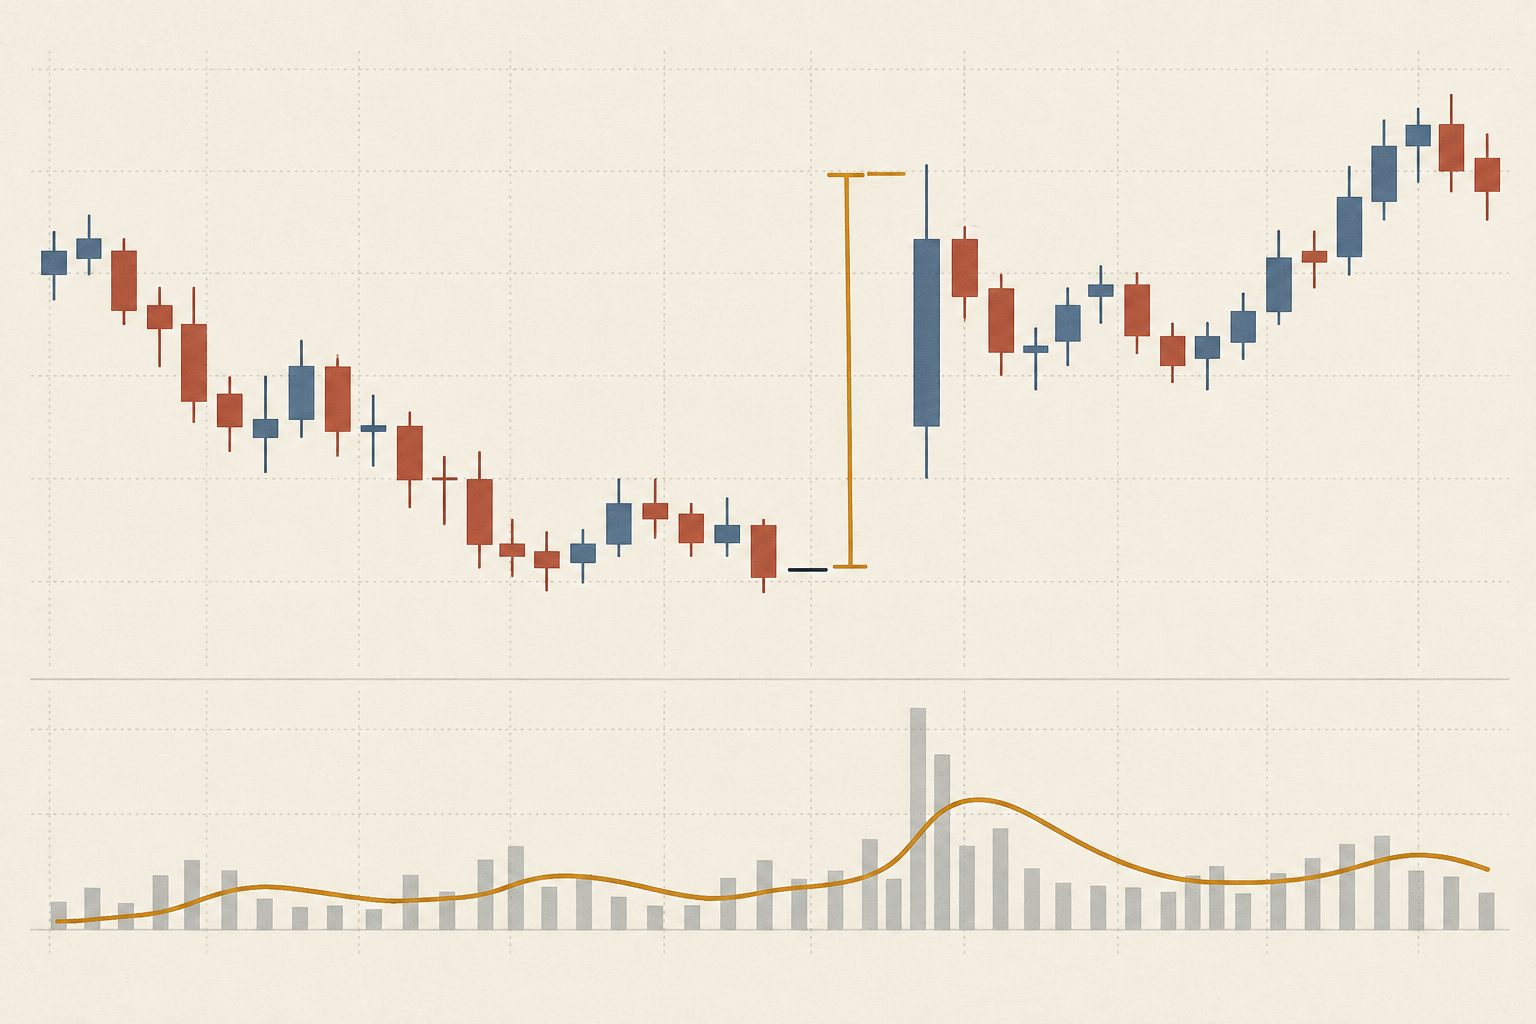
สำหรับแท่ง t ให้คำนวณสามระยะแล้วเลือกค่ามากที่สุด: TR = max(H − L, |H − C₍t−1₎|, |L − C₍t−1₎|) โดย H และ L คือราคาสูงสุดและต่ำสุดปัจจุบัน ส่วน C₍t−1₎ คือราคาปิดแท่งก่อนหน้า
หากราคาปิดก่อนหน้าเป็น 100.00 แท่งถัดมามีราคาสูงสุด 105.20 และต่ำสุด 104.40 ช่วงสูงสุด-ต่ำสุดเท่ากับ 0.80 ระยะจากราคาปิดเดิมถึงจุดสูงสุดคือ 5.20 และถึงจุดต่ำสุดคือ 4.40 ดังนั้น True Range คือ 5.20 ซึ่งรวมช่องว่างระหว่างแท่งไว้ TradingView อธิบายระยะทั้งสาม ส่วน Pine ใช้ค่าสูงสุดลบต่ำสุดเมื่อไม่มีราคาปิดก่อนหน้า ([คู่มือ built-ins]({source:tradingViewPineBuiltins}))
วิธีปรับเรียบเปลี่ยนการตอบสนองของ ATR
หลังตั้งค่าเริ่มต้นแล้ว การอัปเดตแบบ Wilder สำหรับ ATR n ช่วงคือ ATRₜ = ((n − 1) × ATRₜ₋₁ + TRₜ) ÷ n เมื่อ n = 14, ATR ก่อนหน้า 1.20 จุด และ True Range ใหม่ 2.60 จะได้ (13 × 1.20 + 2.60) ÷ 14 = 1.30 จุด
TradingView ใช้ RMA เป็นค่าเริ่มต้น และยังเลือก SMA, EMA หรือ WMA ได้ วิธี จำนวนช่วง และการเริ่มคำนวณทำให้ค่าแตกต่างกันได้ แม้ใช้แท่งชุดเดียวกัน RMA 14 แท่งจึงไม่จำเป็นต้องเท่ากับค่าเฉลี่ยธรรมดา 14 แท่ง ([คู่มือ ATR]({source:tradingViewAverageTrueRangeSupport}))
เลือกชุดข้อมูลกราฟให้ตรงกับการเทรด
จดสินค้า เดือนสัญญา ช่วงเวลาแท่ง นิยามช่วงซื้อขาย แหล่งข้อมูล กฎราคาปิดก่อนหน้า วิธีปรับเรียบ จำนวนช่วง และการใช้แท่งที่ปิดแล้วหรือกำลังก่อตัว ชุดข้อมูลฟิวเจอร์สต่อเนื่องอาจเชื่อมหรือปรับเดือนสัญญา ตรวจสัญญาที่ซื้อขายได้จริงและวิธีโรลโอเวอร์ก่อนคำนวณจากช่วงที่ดูใหญ่มาก ดู กราฟฟิวเจอร์สต่อเนื่องกับสัญญาที่ซื้อขายได้
ขณะสร้างแท่ง ราคา high, low และ ATR อาจเปลี่ยน การทดสอบย้อนหลังที่ใช้ค่าปิดท้ายราวกับทราบได้ในอดีตย่อมใช้ข้อมูลอนาคต กำหนดว่าจะใช้แท่งล่าสุดที่ปิดแล้วหรือค่าประมาณสด และรักษาเวลาเดียวกันในการแจ้งเตือนและประเมินผล
แปลงตัวคูณ ATR เป็นระยะติ๊กที่ใช้ได้
สมมติ ATR 1.30 จุดดัชนีและระยะ 2 ATR: 1.30 × 2 = 2.60 จุด CME ระบุว่า Micro E-mini S&P 500 มีมูลค่า 5 ดอลลาร์ต่อจุดและติ๊กขั้นต่ำ 0.25 จุด ดังนั้น 2.60 ÷ 0.25 = 10.4 ติ๊ก ปัดออกเป็น 11 ติ๊กได้ 2.75 จุด ที่ 1.25 ดอลลาร์ต่อหนึ่งติ๊ก ความเสี่ยงราคาตามแผนคือ 13.75 ดอลลาร์ต่อสัญญาก่อนต้นทุน ([ข้อมูลจำเพาะ CME]({source:cmeMicroEMiniSP500ContractSpecifications}))
ตัวคูณ 2 เป็นตัวอย่าง ไม่ใช่คำแนะนำ การปัดเข้าหาจุดเข้าเทรดทำให้จุดหยุดแคบกว่าระยะที่กำหนด สินค้าอื่นต้องตรวจช่วงและมูลค่าติ๊กให้ตรง เพราะจุดหรือ pip ไม่มีมูลค่าเงินสากล ดู มูลค่าติ๊กและตัวคูณสัญญาฟิวเจอร์ส
ใช้ระยะเพื่อคำนวณขนาดสถานะ
สมมติงบขาดทุนตามแผน 100 ดอลลาร์และต้นทุนไปกลับ 2 ดอลลาร์ต่อสัญญา ตัวหารคือ 13.75 + 2 = 15.75 ดอลลาร์ floor(100 ÷ 15.75) = 6 สัญญา หรือความเสี่ยงแบบจำลอง 94.50 ดอลลาร์ก่อน slippage หรือช่องว่างราคาข้ามจุดกระตุ้น 7 สัญญาเท่ากับ 110.25 ดอลลาร์ซึ่งเกินงบ ตัวเลขเป็นตัวอย่าง ไม่ใช่คำแนะนำหรืออัตราค่าธรรมเนียมปัจจุบัน [บทเรียนขนาดสถานะ CME]({source:cmeProperPositionSize}) แยกระยะหยุดกับงบความเสี่ยงเช่นกัน
ราคากระตุ้นไม่รับประกันราคาจับคู่หรือขาดทุนสูงสุด ตลาดเร็ว ช่องว่างราคา การจับคู่บางส่วน หรือคำสั่ง stop-limit ที่ไม่ถูกจับคู่อาจทำให้ผลแย่ลง หากระดับยกเลิกสมมติฐานที่เหมาะสมมีความเสี่ยงมากเกินไป ให้ลดจำนวน เลือกสัญญาเล็กลง หรือข้ามรายการ อย่าขยับจุดหยุดให้ใกล้เพื่อบังคับจำนวนสัญญา ดู การกำหนดขนาดสถานะฟิวเจอร์ส
แยก ATR ออกจากสมมติฐานและสัญญาณ
เลือกระดับที่ทำให้แนวคิดการเทรดใช้ไม่ได้ก่อน แล้วใช้ ATR เปรียบเทียบระยะนั้นกับช่วงราคาล่าสุด ตัวคูณ ATR ไม่ได้พิสูจน์ว่าระดับมีความหมายเชิงโครงสร้าง ราคาจะกลับตัว หรือกลยุทธ์มีผลคาดหวังเป็นบวก ระยะ 2 ATR อาจใกล้เกินไปในแบบหนึ่งและกว้างเกินจำเป็นในอีกแบบหนึ่ง
ATR ดิบมักสูงกว่าในสินค้าที่มีราคาตัวเลขสูง ATR หารด้วยราคา หรือ ATR% ช่วยปรับสเกล แต่ไม่ได้แปลงเป็นดอลลาร์ ทำให้สภาพคล่องเท่ากัน หรือคิดตัวคูณสัญญาที่ต่างกัน เลือกตัววัดให้ตรงกับการตัดสินใจ
ตรึงและบันทึกทุกการตั้งค่า
ก่อนประเมินผล ให้กำหนดจำนวนช่วง วิธีปรับเรียบ กรอบเวลา เซสชัน ชุดข้อมูล การใช้แท่งที่ปิดแล้ว ตัวคูณ ทิศทางการปัดติ๊ก ค่าเผื่อต้นทุน และสมมติฐานการจับคู่คำสั่งหยุด บันทึกการค้นหาทั้งหมดหากลองหลายชุดและเลือกผลที่ดีที่สุด รวม spread ค่าธรรมเนียม slippage ช่องว่างราคา และคำสั่งที่ไม่ถูกจับคู่
จดเดือนสัญญา ค่าและเวลาของ ATR ราคาปิดก่อนหน้า ข้อมูล True Range สูตร ระยะดิบ จำนวนติ๊กหลังปัด มูลค่าติ๊ก จำนวนสัญญาตามแผน ต้นทุน และราคาจับคู่จริง บันทึกเหล่านี้ช่วยทำซ้ำการประเมินความเสี่ยง ดู วิธีตั้ง stop-loss สำหรับฟิวเจอร์ส
คำถามที่พบบ่อย
Q1ATR ทำนายราคาครั้งถัดไปหรือไม่?
ไม่ ATR วัดขนาด True Range ล่าสุดตามข้อมูลและวิธีปรับเรียบที่เลือก ไม่ระบุทิศทางและไม่รับประกันว่าช่วงถัดไปจะใกล้เคียงกัน
Q2ATR 14 ช่วงเป็นการตั้งค่าที่ถูกต้องเสมอหรือไม่?
ไม่ 14 เป็นค่าเริ่มต้นที่ใช้ทั่วไป ไม่ใช่ค่าที่เหมาะที่สุดสำหรับทุกกรณี ช่วงแท่ง เซสชัน สินค้า และกรอบเวลาตัดสินใจเป็นตัวกำหนดความหมาย
Q3จุดหยุดฟิวเจอร์สทุกจุดควรอยู่ห่างสอง ATR หรือไม่?
ไม่ ตัวคูณเป็นอินพุตของกฎ ไม่ใช่ระยะที่ผ่านการยืนยันทุกกรณี กำหนดจุดยกเลิกสมมติฐานและความเสี่ยงก่อน แล้วทดสอบด้วยการปัดติ๊กและต้นทุนจริง
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ราคาปิดก่อนหน้า 100.00; แท่งถัดมาสูงสุด 105.20 และต่ำสุด 104.40 True Range เท่าไร?
เลือกคำตอบเพื่อดูคำอธิบาย