

Инцидентность налога: кто в итоге несёт налоговое бремя?
Почему тот, кто перечисляет налог, не обязательно несёт все его экономические издержки и как эластичность спроса и предложения распределяет бремя.
В этом руководствеЧто измеряет инцидентность налога?
Краткое резюме
Магазин может перечислять налог с продаж государству, однако сам по себе этот факт не показывает, кто несёт экономические издержки налога. Покупатели могут платить больше, продавцы — получать меньше, работники — меньшую оплату, а владельцы — более низкую доходность. **Инцидентность налога** описывает, как распределяется бремя после адаптации людей и компаний.
Что измеряет инцидентность налога?
Налоговые правила определяют, кто юридически обязан платить налог и кто должен его собирать или перечислять. Это связанные административные роли, но ни одна из них сама по себе не отвечает на экономический вопрос. Розничный продавец может собирать налог на добавленную стоимость с покупателей и перечислять его в казначейство, а конечное бремя при этом распределяется через цены, зарплаты и доходность. ОЭСР рассматривает юридическую налоговую обязанность, юридическую ответственность за перечисление и экономическую инцидентность как отдельные аспекты налогообложения бизнеса. {source:oecdTaxIncidence2017}
Экономическая инцидентность описывает, у кого снижается покупательная способность или доход по сравнению с контрфактической ситуацией, в которой налог не вводили. Такой контрфактический сценарий важен: вопрос не только в том, кто сегодня выписывает чек, но и в том, как из-за налога меняются цены, объёмы, зарплаты, прибыль и другие условия. Ответ зависит от реакции потребителей и производителей и доступных им альтернатив.
Полезно разделять три вопроса:
- Кто юридически обязан платить? Закон или нормативный акт указывает обязанное лицо или организацию.
- Кто перечисляет платёж? Налог государству может переводить компания, работодатель, платформа или физическое лицо.
- Кто несёт экономические издержки? В итоге покупательная способность или доходы могут снизиться у покупателей, работников, владельцев, поставщиков или нескольких групп.
Утверждение, что «налог платит бизнес», может описывать юридическую обязанность или процедуру перечисления, но не отвечать на третий вопрос. И наоборот, лицо, указанное законом как налогоплательщик, всё же может нести часть издержек. {source:oecdTaxIncidence2017}
Как налог на единицу товара создаёт разницу в ценах
Рассмотрим конкурентный рынок одного товара. До налога покупатели платят рыночную цену P₀, продавцы получают ту же сумму, а объём сделок равен Q₀. Введём налог t на каждую проданную единицу. После введения налога покупатели платят валовую цену Pᵦ, а продавцам остаётся чистая цена Pₛ:
Pᵦ − Pₛ = t
Эта разница называется налоговым клином. Правило государства определяет, какая сторона формально перечисляет сумму, но распределение клина между более высокой ценой для покупателя и более низкой чистой выручкой продавца зависит от рыночной адаптации. {source:cboIndirectTaxIncidence}
Обычно сделок становится меньше: покупатели сталкиваются с более высокой ценой, а продавцы получают меньше за каждую единицу. Поэтому утверждения «продавец перечисляет налог» и «продавец несёт все его издержки» не равнозначны. Если продавец перечисляет налог, но может повысить цену, часть бремени может перейти к покупателям. Если платёж перечисляют покупатели, продавцы всё равно могут пострадать от снижения спроса и цены до налога. В стандартной конкурентной модели изменение стороны, перечисляющей платёж, само по себе не меняет клин или его экономическое распределение; в реальности значение могут иметь административные издержки и ограничения финансирования.
Клин описывает цены за единицу товара. Сам по себе он не показывает, сколько налоговых доходов получит государство, какие домохозяйства потеряют больше относительно своих доходов и насколько сократится общий излишек. Это связанные, но разные вопросы.
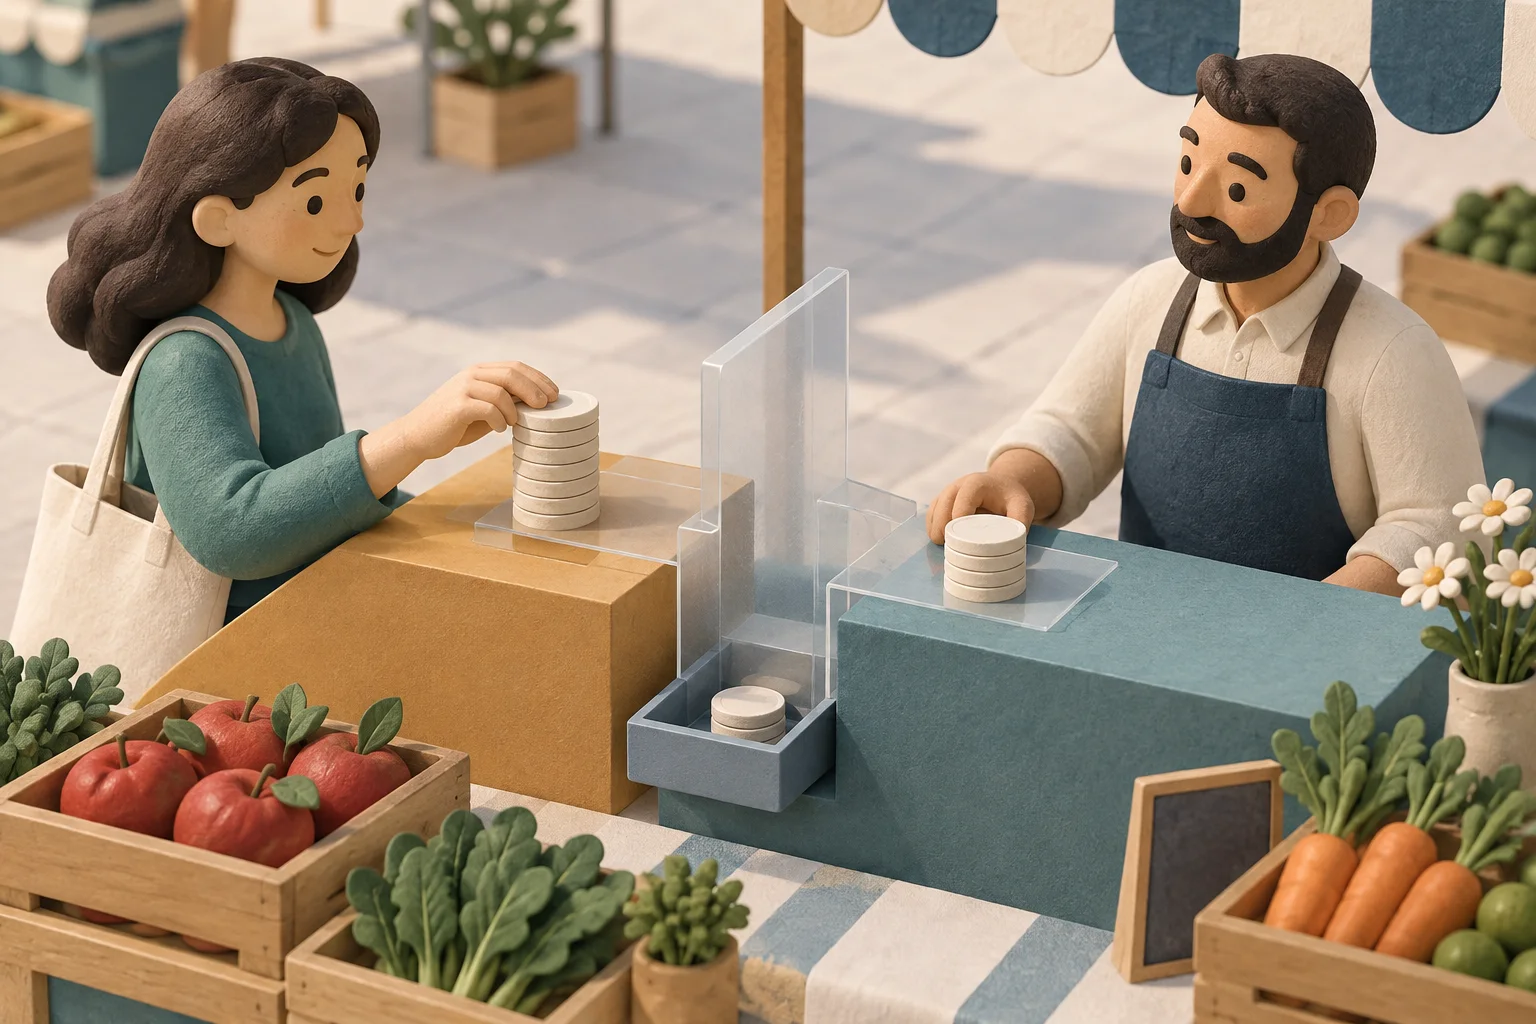
<!-- learn:illustration -->
Иллюстрация носит концептуальный характер: она показывает, как налоговый клин проходит через рынок и как давление на цены затрагивает обе стороны сделки. На ней нет налоговых ставок, наблюдаемых цен или правил какой-либо страны.
Почему эластичность распределяет бремя в конкурентной модели
Ценовая эластичность измеряет, насколько количество реагирует на изменение цены. Если у покупателей мало заменителей или им необходим этот товар, спрос может быть относительно неэластичным. Если потребители могут легко выбрать другой товар, спрос может быть более эластичным. Предложение более эластично, когда производители могут менять выпуск, входить на рынок или выходить с него, а также переводить ресурсы на другое применение без больших затрат.
Для небольшого налога на единицу товара вблизи исходного конкурентного равновесия стандартная модель даёт приблизительные доли:
Доля покупателей в налоговом клине = εₛ ÷ (εₛ + |εᵈ|)
Доля продавцов в налоговом клине = |εᵈ| ÷ (εₛ + |εᵈ|)
Здесь εₛ — положительная ценовая эластичность предложения, а εᵈ — отрицательная ценовая эластичность спроса; модуль позволяет сопоставить их величины. Доля покупателей равна повышению уплачиваемой цены, делённому на сумму налога. Доля продавцов равна снижению получаемой цены, делённому на сумму налога. В рамках этой модели доли в сумме равны единице.
Сначала это может показаться нелогичным: обычно большую часть клина несёт сторона, менее чувствительная к изменениям цены. Если спрос менее эластичен, чем предложение, покупатели не могут сильно сократить покупки, поэтому большая часть бремени проявляется в росте цены для покупателей. Если предложение менее эластично, чем спрос, производителям сложнее перенаправить ресурсы, и их чистая выручка может снизиться сильнее.
Например, если эластичность предложения равна 0,6, а модуль эластичности спроса — 0,8, приблизительная доля покупателей равна 0,6, делённым на сумму 0,6 и 0,8, то есть примерно 42,9 %. Доля продавцов составляет примерно 57,1 %. Это доли клина цены за единицу в модели, а не проценты дохода домохозяйства, общей потери благосостояния или фактически начисленного налога. При большом налоге, меняющейся эластичности или другой структуре рынка локальная формула может не дать точного результата.
Пример с линейными спросом и предложением
Предположим, что в гипотетической модели рынка спрос задаётся формулой Qᵈ = 180 − 4Pᵦ, а предложение — Qˢ = 40 + 3Pₛ. До налога покупатели и продавцы сталкиваются с одной и той же ценой. Если приравнять объёмы спроса и предложения, получится цена 20 долларов США и количество 100 единиц. В этой начальной точке локальная эластичность спроса равна −0,8, а эластичность предложения — 0,6.
Теперь введём налог 7 долларов США на единицу, который перечисляют продавцы. Цены после налога должны удовлетворять условию Pᵦ − Pₛ = 7 долларов США, а объёмы спроса и предложения по-прежнему должны совпадать. Решение такое:
- Покупатели платят 23 доллара США за единицу — на 3 доллара США больше, чем раньше.
- После перечисления налога продавцам остаётся 16 долларов США за единицу — на 4 доллара США меньше.
- Объём сделок на рынке сокращается с 100 до 88 единиц.
Клин в семь долларов делится на рост валовой цены для покупателей на три доллара и снижение чистой выручки продавцов на четыре доллара. На покупателей приходится 3 из 7, или около 42,9 % клина за единицу, а на продавцов — 4 из 7, или около 57,1 %. Здесь результат точно совпадает с долями, рассчитанными по эластичностям, поскольку на рассматриваемом отрезке в примере используются прямые линии спроса и предложения.
Налоговые доходы равны 7 долларов США × 88 = 616 долларов США. Для 88 проданных единиц повышение цены для покупателей составляет 264 доллара, а снижение выручки продавцов — 352 доллара; вместе это соответствует уплате налога в размере 616 долларов. Ещё 12 единиц, которые перестали продаваться, создают треугольник безвозвратных потерь благосостояния в размере 42 долларов США в этой конкретной линейной модели: одна вторая × 7 долларов × 12. Эти 42 доллара — потерянный излишек, а не налоговые доходы и не дополнительная сумма, полученная государством.
Все числа в примере придуманы только для иллюстрации механизма. Предполагаются один конкурентный рынок, неизменные линейные кривые и фиксированный налог на единицу товара; внешние эффекты, изменение качества товара и других цен не учитываются. Для оценки инцидентности реального налога нужны данные о настоящем налоговом изменении и обоснованный контрфактический сценарий без него.
Почему результат зависит от вида налога
При налоге с продаж или налоге на добавленную стоимость покупатели могут увидеть более высокую цену на кассе, а компании могут поглотить часть клина за счёт меньшей маржи или меньших выплат поставщикам и работникам. Перенос налога в цены зависит от рыночных условий. Бюджетное управление Конгресса США (CBO) отмечает, что доля косвенного налога, переходящая на потребителей, зависит от числа компаний, возможности входа новых компаний и относительной чувствительности спроса и предложения к ценам. Методика, используемая для его бюджетных оценок, относится к анализу федерального бюджета США и не является универсальной оценкой инцидентности. {source:cboIndirectTaxIncidence}
При взносе работодателя на фонд оплаты труда работодатель может быть юридически обязан внести платёж, но долгосрочное экономическое бремя может распределяться через более низкие зарплаты, льготы, занятость, прибыль или цены. Доли зависят от спроса и предложения труда, переговоров, налоговой базы и использования доходов. Эмпирические данные об инцидентности налогов на фонд оплаты труда в США ограничены и в целом не подходят для оценки изменений федеральных налогов США на фонд оплаты труда. Собственные оценки CBO основаны на стилизованных моделях и зависят от конкретного предложения, в частности от того, какая ставка, порог и налоговая база изменяются. {source:cboPayrollTaxIncidence2021}
При налоге на прибыль корпораций последствия не обязательно ограничиваются акционерами. Инвестиции могут измениться, капитал — перемещаться между отраслями и странами, а спрос на рабочую силу или потребительские цены — реагировать. Теоретические и эмпирические результаты зависят от предположений об экономике, мобильности, структуре рынка и временном горизонте. Оценку отдельного исследования нельзя превращать в универсальное правило распределения. {source:oecdTaxIncidence2017}
При таможенной пошлине импортёр по закону обязан её уплатить. Однако часть бремени может лечь на иностранных производителей из-за более низких экспортных цен. По данным CBO, распределение бремени пошлин США зависит от затронутых товаров, рыночных условий и размера пошлины; американские импортёры или потребители могут разделить это бремя с иностранными производителями. То, кто обязан перечислять пошлину по закону, само по себе не определяет это распределение. {source:cboIndirectTaxIncidence}
Эти примеры описывают инцидентность налога на конкретном рынке. Более широкое влияние на благосостояние домохозяйств также зависит от того, кто покупает товар, владеет компаниями, работает в затронутых отраслях и получает пособия или государственные услуги, финансируемые за счёт доходов.
Почему инцидентность меняется со временем и на разных рынках
Эластичности не являются постоянными характеристиками налога. В краткосрочной перспективе покупатели могут зависеть от уже имеющегося оборудования, аренды или привычного уклада, а компании — не иметь возможности изменить мощности. Со временем покупатели могут перейти на другие товары, поставщики — войти на рынок или покинуть его, работники — сменить место работы, а инвесторы — перенаправить капитал. Если альтернатив становится больше, спрос или предложение может стать более эластичным и инцидентность может измениться.
Конструкция налога может затрагивать несколько этапов производства. Сбор с промежуточного товара меняет доход, доступный для оплаты капитала и труда, тогда как налог при конечной продаже применяется на другом этапе цепочки поставок. В своей системе бюджетных оценок для США CBO различает налоги на промежуточных этапах и розничные налоги при оценке корректировок поступлений от подоходных налогов и налогов на фонд оплаты труда, применяемых к поступлениям от косвенного налога. Это рамка для анализа федерального бюджета, а не универсальный вывод об инцидентности. {source:cboIndirectTaxIncidence}
Фактические данные не требуют, чтобы потребительская цена выросла ровно на сумму налога. Налог может переноситься частично или полностью либо в некоторых ситуациях сопровождаться повышением цены, превышающим установленную законом сумму; это иногда называют переносом более чем на 100 % (overshifting). В обзоре CBO приводятся результаты исследований ниже и выше полного переноса. Это не базовый прогноз для любого рынка, а причина измерять фактическую реакцию цен, а не делать выводы только из текста закона. {source:cboIndirectTaxIncidence}
Данные о налогах на фонд оплаты труда также показывают, почему важны временной горизонт и детали политики. Изменение ставки для всех доходов не равнозначно надбавке на доходы выше порога. Оценка частичного равновесия оставляет более широкие экономические эффекты за рамками модели; анализ общего равновесия может учитывать изменения выпуска, спроса на труд и способы использования доходов. Рабочее исследование CBO разделяет эти случаи, а не предлагает один процент бремени для всех налогов на фонд оплаты труда. {source:cboPayrollTaxIncidence2021}
Налоговое бремя, доходы бюджета и благосостояние — разные показатели
Под налоговым бременем могут понимать экономические издержки одной группы, распределение издержек между домохозяйствами или сокращение излишка относительно ситуации без налога. Важно указать, какой показатель имеется в виду. Начисленная сумма налога — это бухгалтерский платёж, и она не обязательно равна окончательным экономическим издержкам того, кто её перечислил.
Налоговые доходы — суммы, которые получает государство. В примере с рынком это налог на единицу товара, умноженный на количество, проданное после введения налога. Доходы могут финансировать трансферты, услуги или государственные инвестиции. Для оценки чистого фискального воздействия на домохозяйство аналитикам может потребоваться учитывать как сам налог, так и расходы или льготы, финансируемые за счёт этих поступлений. Сравнительные таблицы ОЭСР по налогам на заработную плату показывают официальные платежи работников и работодателей при заданных предположениях о домохозяйствах. ОЭСР предупреждает, что экономическая инцидентность может отличаться после корректировки зарплат. Эти таблицы не дают полной оценки чистого благосостояния каждого домохозяйства от деятельности государства. {source:oecdTaxingWages2026}
Издержки эффективности, или безвозвратные потери благосостояния, — это ещё один показатель. На стандартном графике спроса и предложения налог предотвращает некоторые сделки, которые до его введения были выгодны и покупателю, и продавцу. Выгода от несостоявшихся сделок не поступает в казначейство. Её величина зависит от реакции объёмов, формы кривых и внешних эффектов, на которые был направлен налог.
Имеет значение и распределение. При одинаковом влиянии на цены налог может занимать большую долю бюджета домохозяйства с низким доходом, если оно тратит большую часть своих средств на облагаемый товар. Другой налог может сильнее затронуть владельцев капитала или работников конкретной отрасли. Анализ инцидентности и оценка справедливости связаны, но не тождественны: первый оценивает, кто несёт издержки, на основе модели или данных; вторая применяет общественный критерий.
Как оценить утверждение о том, кто платит
Прежде чем принимать утверждение, что налог «ложится на» потребителей, работников или компании, задайте вопросы:
- Речь идёт о юридической обязанности, лице, перечисляющем платёж, переносе налога в цены, изменениях доходов или благосостоянии?
- Какие налоговая база, изменение ставки, рынок, страна и период исследуются?
- Каков контрфактический сценарий: какими были бы цены, зарплаты, объёмы и доходность без налога?
- Какие реакции предложения, спроса, рынка труда или мобильности капитала учитываются?
- Охватывает ли оценка только рынок частичного равновесия или более широкие эффекты, включая государственные расходы, финансируемые доходами?
- Является ли результат теоретическим прогнозом, эмпирической оценкой или таблицей юридически установленных платежей?
Инцидентность налога — это не то же самое, что установленная законом ставка, средняя или предельная ставка домохозяйства либо налоговый клин между общими затратами на труд и зарплатой после удержаний. Эти показатели отвечают на разные вопросы. Например, расчёты ОЭСР в *Taxing Wages* используют стандартные предположения о домохозяйствах и заработках для сравнения официальных налогов на труд в странах — членах ОЭСР; они не утверждают, что та же доля экономических издержек должна остаться у лица, указанного как плательщик. {source:oecdTaxingWages2026}
См. также материалы о том, как налоги и трансферты могут стабилизировать доходы домохозяйств во время спада, как фискальный мультипликатор измеряет реакцию выпуска на бюджетную политику и что доля труда показывает о доходах, создаваемых в процессе производства. В каждом материале рассматривается отдельная часть государственных финансов и доходов.
Частые вопросы
Q1Если компания перечисляет налог с продаж, несёт ли она его бремя?
Она может нести его часть, но правило перечисления не показывает, какую именно. Компания может перенести часть налога на покупателей, поглотить часть за счёт чистой выручки или изменить выплаты поставщикам и работникам. Результат зависит от рынка и рассматриваемого периода.
Q2Всегда ли менее эластичная сторона несёт больше?
Таков стандартный прогноз конкурентной модели спроса и предложения для заданного налога и определённого равновесия. Рыночная власть, издержки адаптации, переговоры, изменения налоговой базы, другие меры и более широкие экономические реакции могут изменить наблюдаемый результат. Перед применением правила укажите модель или данные.
Q3Могут ли покупатели платить больше полной суммы налога?
Некоторые эмпирические исследования показывают повышение цен выше суммы налога в отдельных обстоятельствах; это называют переносом более чем на 100 %. Такое явление не универсально. Измеряйте изменение цены относительно подходящего сценария без налога и ограничивайте выводы конкретным рынком, периодом и мерой.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Розничный продавец юридически обязан перечислять налог с продаж государству. Что это говорит об экономической инцидентности?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
Состояние, при котором страйк опциона близок к рыночной цене базового актива. Внутренняя стоимость может быть малой или нулевой, но премия способна сохраняться из-за оставшегося времени и неопределённости.
Читать подробное руководствоколл-опционКонтракт, который даёт держателю право, но не обязанность, купить базовый актив по страйку на условиях контракта. Продавец несёт соответствующую обязанность при исполнении и назначении.
Читать подробное руководство