

Risk parity: портфели с равным вкладом в риск
Узнайте, как risk parity распределяет волатильность портфеля и как рассчитать вклад компонентов в риск. Сравните равный вклад в риск с равными весами и таргетированием волатильности.
В этом руководствеRisk parity уравнивает вклады компонентов в риск портфеля
Краткое резюме
Risk parity распределяет выбранный бюджет риска между компонентами портфеля. В распространённой версии с равным вкладом в риск (ERC) каждому компоненту отводится одинаковая доля оценённой волатильности портфеля. Поэтому цель — не одинаковые суммы вложений и не равные веса активов. Результат зависит от оценки ковариации и от того, что считается компонентом; этот подход не прогнозирует доходность, сам по себе не задаёт общий риск портфеля и не гарантирует диверсификацию при изменении корреляций.
Risk parity уравнивает вклады компонентов в риск портфеля
Портфель может распределять капитал поровну, но при этом сосредоточить большую часть волатильности в одном или двух активах. Движение на 10% у волатильного актива влияет на портфель сильнее, чем такое же движение у спокойного актива. Совместное движение активов тоже меняет вклад каждой позиции в общий риск. Risk parity заменяет вопрос «Какую сумму вложить в каждую позицию?» вопросом «Какую долю выбранного риска портфеля должен создавать каждый компонент?»
Понятие risk parity охватывает целое семейство методов бюджетирования риска. Бюджет риска для компонента \(i\) — целевая доля \(b_i\); сумма долей равна единице. Равный вклад в риск — частный случай \(b_i=1/N\) для \(N\) компонентов. Разным классам активов или факторам можно назначить разные доли. Maillard, Roncalli и Teïletche изучают портфели с равными вкладами в риск как альтернативу равному распределению капитала и минимизации дисперсии (их статья 2010 года).
В стандартной постановке под «риском» понимается оценённая волатильность доходности портфеля. Этот выбор нужно указывать явно: универсального определения нет. ERC на основе волатильности отличается от портфеля, уравнивающего expected shortfall, просадку, риск ликвидности или экспозицию к факторам риска. Прежде чем называть портфель risk parity, укажите меру риска и компоненты, между которыми она распределяется.
Risk parity не означает, что портфель не несёт риска или что веса всех активов одинаковы. Это правило распределения выбранной меры риска между компонентами с учётом оценённых входных данных и ограничений. Само по себе оно ничего не говорит о том, компенсирует ли ожидаемая доходность принятый риск.
Волатильность и ковариация определяют долю риска каждого компонента
Пусть \(w\) — вектор весов портфеля, а \(\Sigma\) — матрица ковариаций доходностей за общий временной горизонт. Если в качестве меры риска выбрана волатильность, её оценка для портфеля равна:
\[ \sigma_p=\sqrt{w^{\top}\Sigma w} \]
Предельный вклад актива \(i\) в риск (MRC) показывает, как изменится волатильность портфеля при небольшом увеличении его веса:
\[ \mathrm{MRC}_i=\frac{\partial \sigma_p}{\partial w_i}=\frac{(\Sigma w)_i}{\sigma_p} \]
Вклад компонента в риск (RC) умножает этот предельный эффект на вес актива:
\[ \mathrm{RC}_i=w_i\,\mathrm{MRC}_i=\frac{w_i(\Sigma w)_i}{\sigma_p} \]
Для этой однородной по весам меры риска первой степени разложение Эйлера даёт \(\sum_i\mathrm{RC}_i=\sigma_p\). Значит, вклад актива с учётом знака равен \(\mathrm{RC}_i/\sigma_p\), а сумма долей равна единице. ERC стремится к \(\mathrm{RC}_i=b_i\sigma_p\), где \(b_i=1/N\) для каждого компонента. Если вклады неотрицательны, каждый из них можно читать как обычную долю волатильности портфеля. Позиция с сильным эффектом диверсификации может иметь отрицательный вклад даже при положительном весе long-only; похожий эффект возможен у коротких позиций. В этом случае вклад компенсирует риск других компонентов, а не представляет собой самостоятельную обычную процентную долю.
Ковариация важна потому, что \((\Sigma w)\) отражает совместное движение актива со всем взвешенным портфелем, а не только его собственную дисперсию. Два актива с одинаковой волатильностью могут иметь разные вклады: один из них сильнее диверсифицирует остальной портфель. Если смотреть только на историческую волатильность каждого актива, это взаимодействие теряется. Отдельное правило масштабирования общей экспозиции во времени описано в руководстве по таргетированию волатильности.
Пример с тремя активами сравнивает равный капитал и равный риск
Рассмотрим три гипотетических актива с годовой волатильностью 10%, 20% и 30%. Предположим, что их доходности не коррелируют, поэтому матрица ковариаций диагональная. Эти цифры придуманы для примера и не являются оценками реальных ценных бумаг. Для сопоставимости у всех активов должен быть одинаковый горизонт измерения.
При равных весах каждому активу отводится треть капитала. Дисперсия портфеля составляет \((0.01+0.04+0.09)/9\approx0.01556\), а оценённая волатильность — около 12.47%. При отсутствии корреляции доли активов в дисперсии портфеля, а значит и в вкладе в волатильность, пропорциональны \(w_i^2\sigma_i^2\). Доли риска равны \(1/14\approx7.14\%\), \(4/14\approx28.57\%\) и \(9/14\approx64.29\%\). Получается, что при равном капитале на самый волатильный актив приходится почти две трети оценённого риска.
Для некоррелированных активов одинаковые значения \(w_i\sigma_i\) дают равные вклады в квадрат волатильности. После нормировки весов, обратно пропорциональных волатильности, получаем:
\[ w_i=\frac{1/\sigma_i}{\sum_{j=1}^{3}1/\sigma_j} \qquad\Longrightarrow\qquad (w_1,w_2,w_3)=\left(\frac{6}{11},\frac{3}{11},\frac{2}{11}\right) \]
Доли капитала составляют примерно 54.55%, 27.27% и 18.18%, а каждый актив вносит треть в оценённую волатильность портфеля. При этих предположениях волатильность ERC-портфеля равна примерно 9.45%. Актив с меньшей волатильностью получает наибольший вес в капитале, но не доминирует во вкладе в риск.
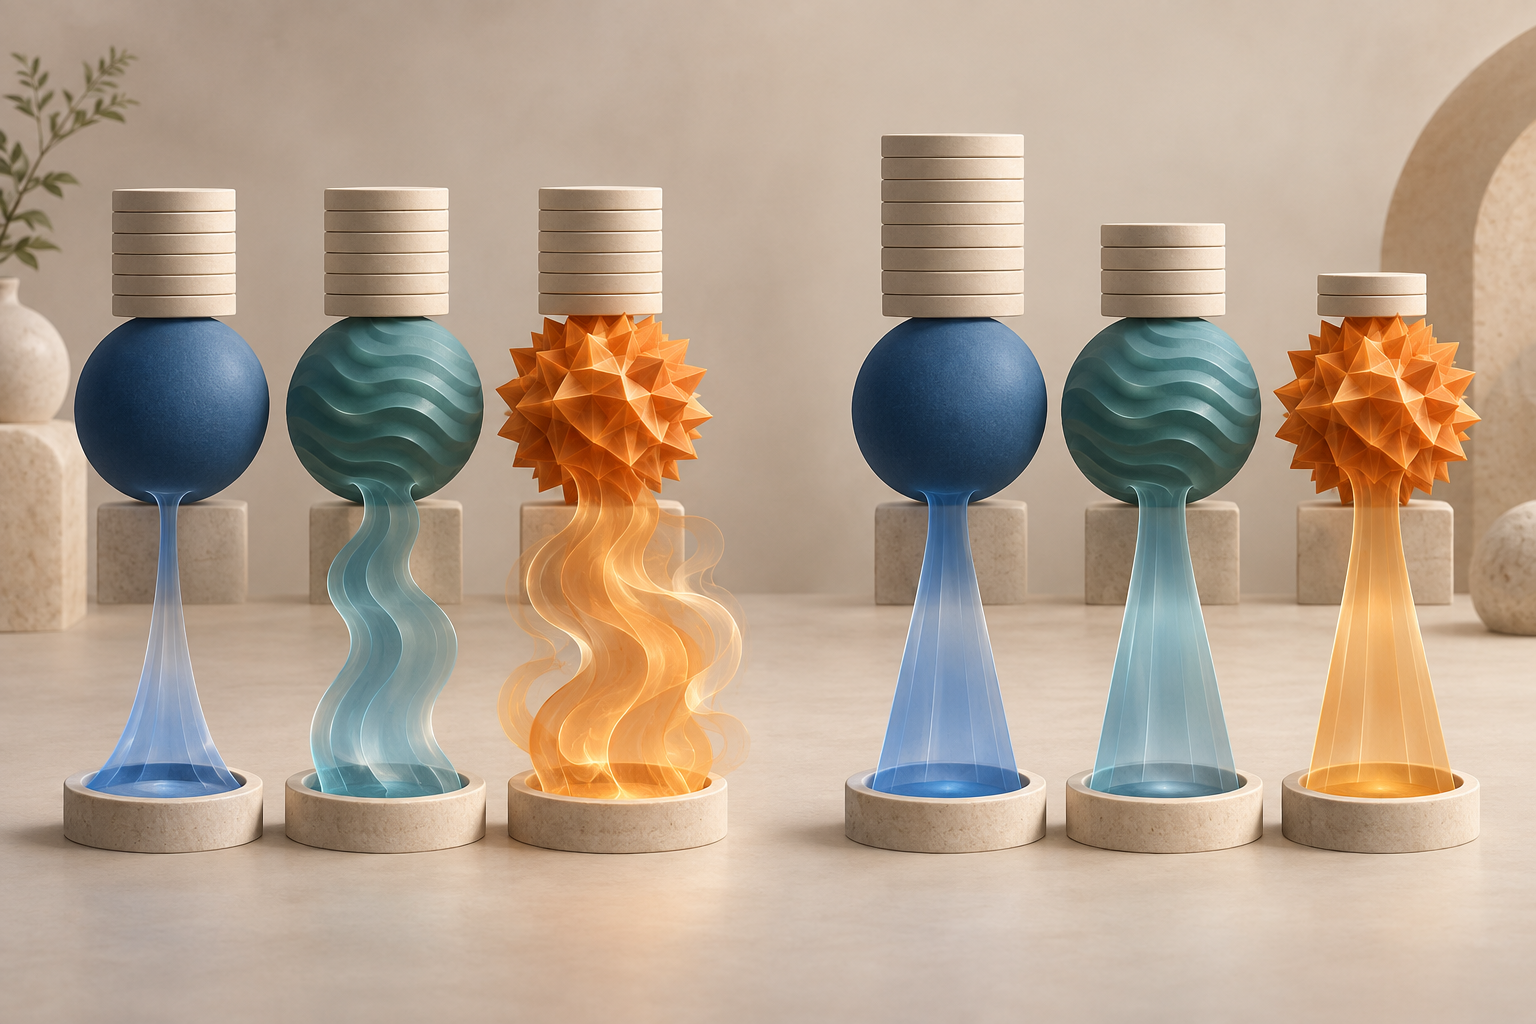
<!-- Размещение иллюстрации: после этого раздела; концептуальное сравнение без текста: равные доли капитала создают неравномерные потоки риска, а разные доли капитала уравновешивают их в трёх абстрактных группах активов. Без подписей, осей и значений. -->
Обратная волатильность — не универсальное решение для произвольной матрицы ковариаций. В этом примере перекрёстные ковариации равны нулю, поэтому вклад каждого актива задаётся его собственной взвешенной дисперсией. При наличии корреляций предельный риск равен \((\Sigma w)_i/\sigma_p\), и веса ERC должны учитывать всю матрицу. Для двух активов и некоторых очень симметричных ковариационных структур правило обратной волатильности имеет решение в явном виде; для общего портфеля со многими активами это не так.
Корреляция и определение компонента меняют результат
Предположим, что два актива имеют одинаковую собственную волатильность. Если они сильно коррелируют друг с другом, но слабее — с третьим активом, первые два могут вести себя как один концентрированный источник риска. Равные веса капитала считают их отдельными позициями, тогда как ERC с учётом ковариации видит их совокупную экспозицию через \((\Sigma w)\). Поэтому веса для достижения заданных бюджетов риска могут отличаться и от равных весов, и от весов на основе собственной волатильности.
Не менее важна единица распределения. Равные бюджеты для трёх классов активов — не то же самое, что равные бюджеты для каждого ETF или фьючерсного контракта внутри них. Если один класс представлен десятью тесно связанными бумагами, а другой — одним инструментом, бюджет на каждую бумагу даст первому классу десять долей. Компонентом может быть отдельный актив, класс активов, часть портфеля или систематический фактор. Roncalli и Weisang различают risk parity по активам и распределение по общим и остаточным факторам риска (их статья о факторах риска); руководство по факторным моделям знакомит с факторными экспозициями.
Выбор меры риска тоже может изменить результат. Волатильность симметрично учитывает положительные и отрицательные отклонения, хотя инвестора могут больше беспокоить убытки. Бюджеты риска на основе expected shortfall используют меру хвостовых потерь и зависят от других предположений о распределении и сценариях. Портфель, сбалансированный по недавнему стандартному отклонению, всё ещё может быть уязвим к совместному обвалу, редко наблюдавшемуся в выборке для оценки ковариаций. Словосочетание «сбалансированный риск» следует уточнять мерой, горизонтом, компонентами и использованными данными. Различия хвостовых мер описаны в руководстве по VaR и expected shortfall.
Оценивайте бюджеты риска по полной модели ковариаций
Для дифференцируемой меры риска \(R(w)\), однородной по весам портфеля первой степени, общий вклад компонента равен \(\mathrm{RC}_i=w_i\,\partial R/\partial w_i\). Портфель с бюджетированием риска стремится выполнить \(\mathrm{RC}_i=b_iR(w)\), где \(b_i>0\) и \(\sum_i b_i=1\). Если для всех компонентов задать \(b_i=1/N\), получится ERC. Менеджер может выбрать разные бюджеты, если мандат сознательно отводит одним компонентам большую или меньшую долю риска.
В ERC на основе волатильности оптимизатор использует оценённые дисперсии и корреляции, чтобы решить систему нелинейных соотношений. Матрицу ковариаций можно оценивать по фиксированному историческому окну, взвешенным методом или структурированной моделью. Длина окна и частота обновления имеют значение: короткое окно быстрее реагирует, но может вызывать резкие скачки весов; длинное сглаживает оценки, но способно запаздывать при структурных изменениях. Если активов много, а история короткая, выборочные корреляции могут быть шумными, поэтому некоторые реализации регуляризуют или сжимают матрицу. Это решения по моделированию, а не свойства, гарантированные термином «risk parity».
Оценка должна соответствовать реальным инструментам. Используйте одинаковые интервалы доходности, валюты, учёт корпоративных действий и ценовые соглашения. Для фьючерсного портфеля число контрактов нужно преобразовать в сопоставимый номинал или риск-экспозицию. Если в портфеле есть хеджированные и нехеджированные иностранные активы, валютный риск нужно учитывать явно. Устаревшие котировки и несовпадающие торговые календари могут исказить ковариацию, даже если оптимизация выполнена правильно.
Ограничения влияют на достижимый результат. Требования long-only, максимальные веса, лимиты плеча, ограничения ликвидности, минимальный размер сделки и доступность финансирования могут помешать точно достичь целевых вкладов. Если ограничение активно, показывайте достигнутые доли риска, а не представляйте численную цель как фактическое распределение. Пороги ребалансировки и торговые издержки также важны: точное математическое обновление при каждой новой оценке может повысить оборот без надёжного улучшения ковариационных входных данных.
Risk parity отличается от равных весов и таргетирования волатильности
Равные веса задают доли капитала, например \(w_i=1/N\); доли риска при этом могут сильно различаться. ERC выбирает относительные веса для достижения равных долей риска, поэтому при разных волатильностях или корреляциях веса обычно неодинаковы. Минимизация дисперсии минимизирует \(w^{\top}\Sigma w\) при заданных ограничениях. Она не обязана уравнивать вклад компонентов в риск и может концентрировать веса в небольшой группе активов, если оценённая ковариационная матрица отдаёт ей предпочтение. В исходной модели выбора портфеля Markowitz центральную роль играют ожидаемая доходность и ковариация (Markowitz, 1952); базовое бюджетирование риска нацелено на другой объект и не требует вектора ожидаемой доходности.
Таргетирование волатильности отвечает на другой вопрос: какую общую экспозицию должен нести портфель в данный момент? Распространённый подход масштабирует базовое распределение на \(g_t=\sigma^*/\hat\sigma_{p,t}\), где \(\sigma^*\) — целевая волатильность, а \(\hat\sigma_{p,t}\) — оценённая текущая волатильность в тех же единицах и на том же горизонте. При положительном общем множителе общий риск меняется, а относительные доли риска компонентов сохраняются. Risk parity задаёт эти относительные доли; таргетирование волатильности меняет экспозицию во времени. Правила можно сочетать. В работе Moreira и Muir о портфелях с управлением волатильностью отдельно изучается меняющаяся во времени экспозиция; более поздняя работа оценивает результаты таких стратегий (Cederburg и соавторы). Это не то же правило распределения, что ERC.
Risk parity отличается и от распределения на основе прогнозов доходности. [Руководство по критерию Келли](/ru/learn/kelly-criterion-position-sizing-trading-explained) посвящено размеру позиции исходя из оценённых доходности и риска для заданной цели. ERC распределяет бюджеты по выбранной модели риска и в базовой форме не ранжирует активы по ожидаемой доходности. Ни один из подходов не устраняет неопределённость оценок, а правило весов не является рекомендацией по конкретному активу.
Risk parity не устраняет плечо и риск модели
ERC определяет, как распределяется выбранная мера риска, но не ожидаемую доходность каждого компонента и не общий уровень волатильности, который следует принять инвестору. У портфеля с большей долей капитала в низковолатильных активах общая волатильность может оказаться ниже целевого уровня. Для увеличения экспозиции могут потребоваться плечо, деривативы или финансирование, что создаёт риски залога, базиса, ликвидности, контрагента и фондирования, не отражённые в простом расчёте ковариации. Risk parity не всегда требует плеча, но решение об общей экспозиции портфеля нужно оценивать отдельно.
Оценённые доли риска зависят от окна данных и модели. В стрессовых условиях корреляции могут вырасти, оценки волатильности могут отставать от резких движений, а историческая матрица ковариаций не описывает все будущие совместные потери. Равенство долей ex ante не обещает одинаковых реализованных убытков в каждом периоде. Отслеживайте вклады во времени, проверяйте предположения о ковариациях в стресс-сценариях и анализируйте события, отсутствующие или редкие в выборке оценивания.
Risk parity также не повышает доходность автоматически. Базовый метод не использует ожидаемые доходности и может назначить большой вес активам с низким оценённым риском, но непривлекательными перспективами. Asness, Frazzini и Pedersen рассматривают неприятие плеча как возможное экономическое объяснение risk parity и приводят свидетельства в пределах своей работы (их статья 2012 года). Это не универсальное объяснение и не гарантия будущего превосходства. Сравнивайте предложенный портфель с релевантным ориентиром при неизменном дизайне вневыборочной проверки и реалистичных чистых издержках.
Указывайте бюджет риска и лежащие в его основе предположения
Воспроизводимое описание risk parity указывает компоненты, меру риска, целевые бюджеты, метод оценки ковариации, историческое окно, горизонт доходности, график ребалансировки, валютные соглашения и ограничения. Показывайте и веса капитала, и доли вклада в риск: одно не подразумевает другое. Если ограничение не даёт достичь целевых долей, сообщите фактические значения и активные ограничения.
Для торговой реализации также указывайте плечо, залог или финансирование, оборот портфеля, предположения об исполнении и издержки. Измеряйте оценённый и реализованный риск раздельно: бюджет ex ante — результат модели, а траектории доходности ex post — наблюдаемые результаты. Не смешивайте цель общей волатильности с относительным бюджетом риска и не выводите ожидаемую прибыль из сбалансированных вкладов.
Risk parity может помочь выявить концентрацию оценённого риска портфеля и задать прозрачное правило распределения. Но практическая польза зависит от выбранных компонентов, меры риска, оценок ковариации и исполнения. Метод не делает разные активы одинаково безопасными, не устраняет просадки, не определяет лучший прогноз доходности и не гарантирует устойчивость портфеля при изменении исходных взаимосвязей.
Частые вопросы
Q1Risk parity — это то же самое, что равные веса?
Нет. При равных весах капитал распределяется поровну. ERC стремится поровну распределить выбранную меру риска, поэтому при разных волатильностях или корреляциях веса активов обычно различаются.
Q2Во всех ли портфелях risk parity используются веса, обратно пропорциональные волатильности?
Нет. Такие веса дают ERC для некоррелированных активов и в некоторых особых симметричных случаях. В общем портфеле с учётом ковариации веса должны учитывать все попарные ковариации.
Q3Гарантирует ли risk parity целевую волатильность портфеля?
Нет. Базовый ERC распределяет относительные вклады в выбранную меру риска. Для таргетирования общей волатильности нужно отдельное правило масштабирования экспозиции или плеча, у которого также есть ограничения и издержки.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Что нацелено уравнять ERC в портфеле из N компонентов?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Читать подробное руководствоExpected ShortfallThe average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
Читать подробное руководствоназначение опционаПроцесс, при котором после уведомления об исполнении обязанность выполнить контракт распределяется на продавца опциона и может создать поставку или покупку акций.
Читать подробное руководство