

M1, M2 и денежная база: что включает каждый показатель
Чем американские M1, M2 и денежная база различаются по составу, почему M1 изменился в 2020 году и как понимать банковские резервы.
В этом руководствеКороткий ответ: это разные границы учета
Краткое резюме
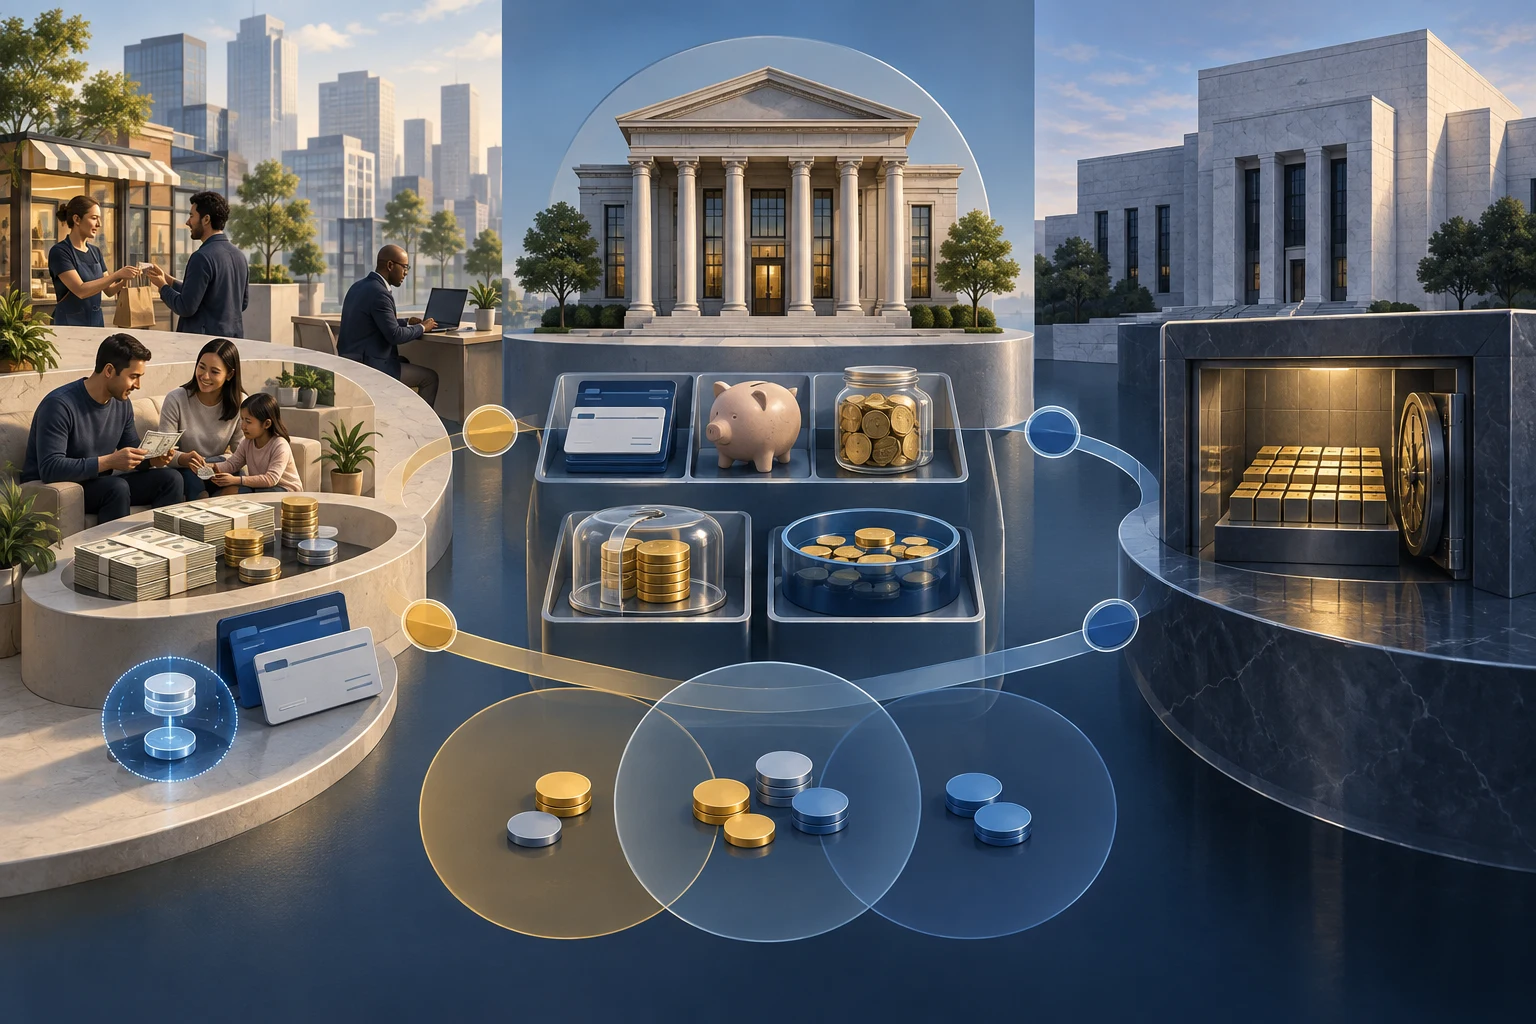
В США M1, M2 и денежная база считаются по разным правилам. M1 входит в M2, а денежная база к ним не прибавляется: она складывается из наличных в обращении и резервных остатков банков в Федеральной резервной системе.
Короткий ответ: это разные границы учета
M1 и M2 описывают разные наборы ликвидных активов, которыми располагают домохозяйства и компании. M1 уже, M2 шире: по действующим определениям M1 является частью M2.
Денежная база отвечает на другой вопрос. Она включает наличные в обращении, в том числе кассовые запасы банков, и остатки банков на счетах в ФРС. Эти резервы не являются остатками на счетах обычных клиентов. [Текущий выпуск H.6 ФРС]({source:fedH6CurrentMoneyStockMeasures}) приводит состав всех трех показателей.
Что входит в M1: наличные и ликвидные депозиты
В американский M1 входят наличные за пределами банковских хранилищ и счетов Казначейства и ФРС, скорректированные депозиты до востребования, а также другие ликвидные депозиты. К последним относятся сберегательные депозиты и некоторые чекируемые счета.
Граница статистическая, а не бытовая: M1 не охватывает каждый актив, которым можно быстро расплатиться или который можно легко продать. Например, остаток в розничном фонде денежного рынка учитывается не в M1, а в M2.
Важно читать именно текущую методику. После изменений 2020 года сберегательные депозиты входят в M1 как «другие ликвидные депозиты», хотя раньше они включались только в более широкую часть M2.
Что M2 добавляет к M1
К M1 прибавляются срочные вклады номиналом менее 100 000 долларов и доли розничных фондов денежного рынка. Из совокупности вычитаются остатки IRA и счетов Keogh, чтобы исключить пенсионные деньги с ограниченным доступом.
С 28 июля 2026 года ФРС вычитает IRA и Keogh на уровне общего M2, а не отдельно из малых срочных вкладов и розничных фондов. Поэтому показатели этих компонентов выросли, но несезонно скорректированный итог M2 не изменился. Сезонно скорректированный M2 получил небольшие пересмотры. Подробности приведены в [технических ответах H.6]({source:fedH6TechnicalQAs}).
M2 шире M1, но это не полный баланс финансового богатства. Акции, облигации, крупные срочные депозиты и недвижимость в него не включаются только потому, что могут хранить стоимость.
Денежная база: наличные плюс резервы банков
Формула денежной базы в H.6 проста: наличные в обращении плюс резервные остатки депозитных учреждений в ФРС. Кассовые запасы банков входят в валюту в обращении для базы, но исключаются из наличных M1, доступных публике.
Резервный остаток — это банковский актив и обязательство ФРС. Банки держат его на счетах в Федеральных резервных банках, в частности для расчетов и управления ликвидностью. [Ответы ФРС о процентах на резервные остатки]({source:fedIorbFaq}) поясняют роль этих счетов и ставки IORB.
Поэтому базу нельзя читать как «количество денег на клиентских счетах». M1 и M2 включают определенные обязательства коммерческих банков перед клиентами, тогда как резервы — отдельная запись между банками и центральным банком.
Условный расчет трех показателей
Представим, что все суммы относятся к одному условному периоду. Это вымышленные числа, нужны только для демонстрации границ агрегатов.
В денежной базе есть 300 млрд долларов наличных в обращении, включая 20 млрд в банковских кассах, и 500 млрд банковских резервов. Итого: 300 + 500 = 800 млрд долларов.
Для M1 из этих 300 млрд кассовые 20 млрд исключаются. Публичные наличные 280 млрд плюс 1 520 млрд транзакционных и других ликвидных депозитов дают M1 = 1 800 млрд долларов.
Если малые срочные вклады составляют 250 млрд, розничные фонды денежного рынка — 400 млрд, а IRA и Keogh — 50 млрд, то M2 = 1 800 + 250 + 400 − 50 = 2 400 млрд долларов. Это не превращает денежную базу в «первую часть» M1 или M2: определения пересекаются лишь частично.
Почему M1 статистически вырос в мае 2020 года
В апреле 2020 года ФРС сняла федеральное ограничение на шесть удобных переводов со сберегательных счетов за месяц. С мая такие вклады стали учитываться в M1 как другой вид ликвидных депозитов.
Это добавило к опубликованному уровню M1 примерно 11,2 трлн долларов из уже существовавших сберегательных остатков. ФРС пересчитала историю с мая 2020 года; M2 при этом не изменился, поскольку эти депозиты уже входили в M2.
Следовательно, скачок M1 отражает смену статистической классификации и границы ликвидности, а не появление такой же суммы новых денег в тот месяц. [Ответы ФРС о пересмотре H.6]({source:fedH6TechnicalQAs}) объясняют дату и последствия переклассификации.
Резервы не создают фиксированный денежный множитель
Банковские резервы не выдаются домохозяйствам как наличный кредит. Когда банк предоставляет кредит небанковскому заемщику, на его балансе появляется ссуда, а на счете заемщика — банковский депозит. Если платеж уходит клиенту другого банка, резервные остатки могут перейти между банками для расчета.
[Исследование ФРС о росте депозитов во время пандемии]({source:fedBankDepositGrowthPandemic2022}) описывает эту бухгалтерскую механику. Это исследование конкретных каналов, а не прогноз, что любой кредит неизменно создает депозит одинакового размера на заданный срок.
Поэтому рост резервов сам по себе не означает, что M1 или M2 вырастет в фиксированное число раз. Кредит зависит также от капитала банка, стоимости фондирования, оценки риска заемщика, спроса на кредиты и доходности. Чтобы понять влияние ставок, отдельно сравните ставку федеральных фондов и prime rate.
Исследование также различает покупки ФРС у разных продавцов. Если ФРС покупает ценную бумагу у небанковской организации, у банка продавца могут увеличиться резервы, а у продавца появиться банковский депозит. При покупке напрямую у банка тот обменивает ценную бумагу на резервы; такая операция напрямую не создает депозит клиента. [Исследование ФРС о росте депозитов во время пандемии]({source:fedBankDepositGrowthPandemic2022}) описывает эту балансовую механику.
Стейблкоины и то, чего агрегаты не измеряют
По методике H.6 сейчас токенизированные банковские депозиты учитываются по типу базового депозита: в M1 или в части M2 вне M1. Токенизированные доли розничных фондов денежного рынка входят в компонент розничных фондов денежного рынка в M2; отдельной опубликованной строки для них нет. Платежные стейблкоины также не представлены отдельной строкой в текущем H.6. [Текущий выпуск H.6]({source:fedH6CurrentMoneyStockMeasures}) и [заметка о новых формах денег]({source:fedNewFormsMoneyAggregates2026}) описывают эту классификацию.
В заметке сотрудников ФРС, опубликованной 4 сентября 2026 года, рассматривается лишь возможная будущая классификация платежных стейблкоинов в зависимости от их использования: для повседневных платежей — возможно, в M1; преимущественно как средство сбережения — возможно, в части M2 вне M1. Авторы подчеркивают, что это независимое исследование, а не решение или политика ФРС. [Заметка ФРС о новых формах денег]({source:fedNewFormsMoneyAggregates2026}) описывает эти ограничения.
Агрегаты измеряют статистически определенные деньги, а не все богатство, будущие расходы или гарантированный темп инфляции. Классификация токена также ничего сама по себе не доказывает о сохранении привязки или возможности погашения; эти вопросы разобраны в руководстве о рисках стейблкоинов. Для ценовой динамики см. сравнение CPI, PCE и дефлятора ВВП.
Частые вопросы
Q1Денежная база всегда меньше M1?
Нет. Состав и границы разные, поэтому соотношение нельзя выводить из одного определения. В базе есть резервы банков и кассовые запасы, которых нет в M1; M1 включает клиентские депозиты, не являющиеся резервами.
Q2Изменились ли общие M2 после июльского пересмотра 2026 года?
Несезонно скорректированный итог M2 не изменился. Изменились опубликованные компоненты: IRA и Keogh теперь вычитаются из совокупности на уровне M2. Сезонно скорректированный ряд получил небольшие поправки.
Q3Означает ли больше резервов, что банки обязательно выдадут больше кредитов?
Нет. Резервы важны для расчетов и денежно-кредитных условий, но объем кредитования зависит от множества факторов, включая капитал, стоимость фондирования, оценку заемщиков и спрос на займы. Постоянного механического множителя нет.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Почему M1 заметно вырос в мае 2020 года?
Выберите ответ, чтобы увидеть объяснение