

Отдельные облигации или облигационные фонды: выплаты, погашение и риск
Сравните, чем владеет инвестор, когда поступают деньги и как различаются погашение, диверсификация, риски и расходы.
В этом руководствеВы владеете разными правами
Краткое резюме
Отдельная облигация — это требование к одному эмитенту с установленными условиями выплат и обычно датой погашения. Доля облигационного фонда означает участие в портфеле и не обещает вернуть номинал конкретной облигации в выбранный вами день. Примеры основаны на облигациях и фондах США. Инструменты, налоги и защита инвесторов различаются по странам. Числа условны и не являются прогнозом или советом.
Вы владеете разными правами
Покупая отдельную облигацию, вы предоставляете заем государству, муниципалитету или компании на условиях выпуска. В документах указаны номинал, купон, срок и возможное право досрочного погашения. Если эмитент исполняет обязательства и не погашает бумагу раньше, номинал подлежит выплате в срок. Это договорное требование, но не гарантия постоянной платежеспособности эмитента.
Покупая фонд, вы приобретаете выпущенные им паи или акции. Фонд держит облигации и другие разрешенные активы в соответствии с целью. Ваша доля дает пропорциональное экономическое участие в чистых активах, а не прямое требование купона или номинала отдельной бумаги. Фонд может получать проценты, продавать облигации или возвращать капитал при их погашении. FINRA описывает различие в обзоре облигаций. Фонд может быть взаимным, биржевым или закрытым; фактический риск виден из проспекта и состава активов.
Денежные потоки и сроки погашения различаются
Обычная облигация с фиксированной ставкой платит купоны по графику и предусматривает возврат номинала в срок, если эмитент способен заплатить и нет досрочного погашения. При номинале 10 000 долларов и купоне 4% годовая сумма составляет 400 долларов; многие американские выпуски платят по 200 долларов раз в полгода. Купон рассчитывают от номинала. Доходность инвестора также зависит от цены покупки, сроков, условий отзыва и реинвестирования.
У традиционного облигационного фонда нет единого срока погашения для каждого инвестора. Бумаги портфеля погашаются в разное время, продаются или заменяются по правилам фонда. Распределения зависят от состава активов, денежных потоков, расходов и политики и могут меняться. Доходность распределения не является договорным купоном или обещанием общей доходности.
ETF с целевым сроком может планировать завершение примерно в указанном году, но итоговая выплата зависит от оставшихся чистых активов и условий фонда. Возврат цены покупки или определенного номинала не гарантируется. См. как устроены срок погашения облигационных ETF и ETF с целевым сроком.
Диверсификация и прямой выбор требуют компромиссов
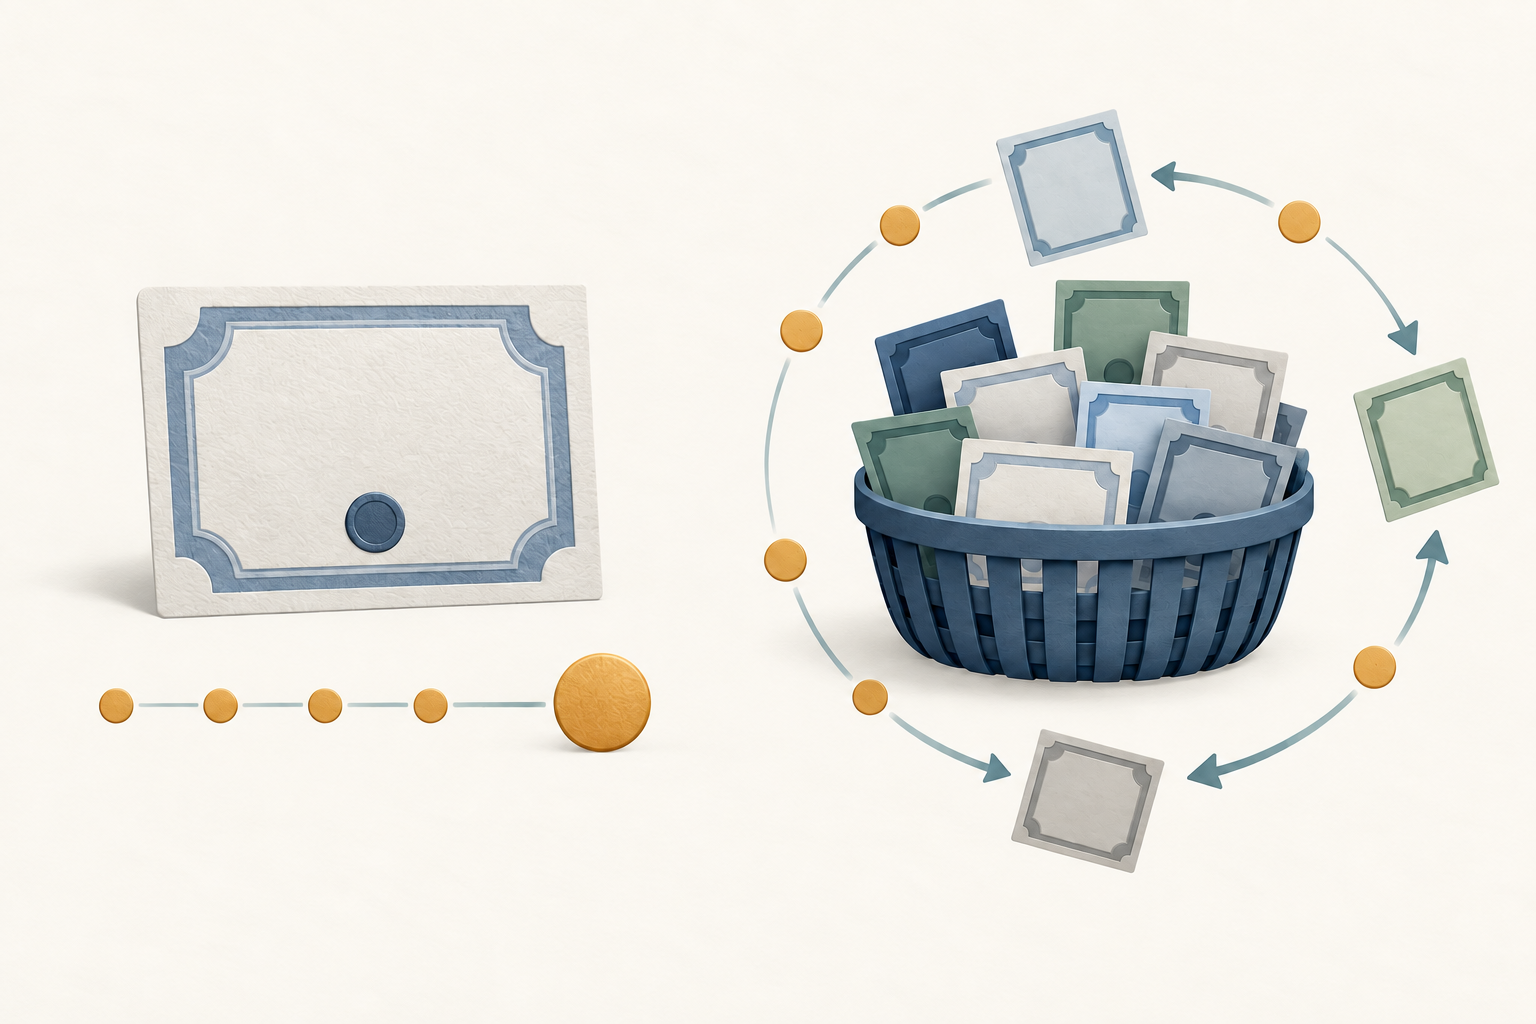
Фонд может распределить вложения между эмитентами и выпусками, снижая влияние проблем одной компании. Фактическая диверсификация зависит от мандата и активов. Фонд высокодоходных, отраслевых или страновых бумаг может оставаться концентрированным, а многие облигации могут реагировать на один шок. Фонд не устраняет кредитный, процентный, ликвидный или инфляционный риск.
Отдельные облигации позволяют выбирать эмитента, очередность требований, купонную структуру и срок. Это может помочь соотнести договорные выплаты с будущими расходами. Но инвестору нужно проверять кредитные документы, условия досрочного погашения, цену, ликвидность и концентрацию. Широкая диверсификация может потребовать значительного капитала и многих покупок. Разные названия эмитентов не означают разные источники риска.
Рыночная цена и ликвидность устроены по-разному
Рыночная цена отдельной облигации меняется до срока погашения. При досрочной продаже можно получить больше или меньше номинала — это зависит от доходностей, кредита, ликвидности и условий выпуска. SEC отмечает, что продажа до погашения может дать сумму, отличную от номинала, и повлечь комиссию или дисконт брокера. Уточните, включены ли в цену наценка, скидка, комиссия и накопленный купонный доход.
Облигационный ETF торгуется на бирже в течение дня. Рыночная цена может отличаться от стоимости чистых активов (NAV), а разница между ценами покупки и продажи влияет на исполнение. Открытый взаимный фонд обычно обрабатывает покупки и погашения раз в рабочий день по рассчитанной NAV. FINRA объясняет это в материалах об ETF и взаимных фондах.
Способ торговли не гарантирует ликвидность. ETF может легко обращаться, даже если отдельные облигации в портфеле торгуются редко. В стрессовый период спреды и премии или скидки к NAV могут увеличиваться. Продажа отдельной облигации до срока тоже может быть дорогой.
Оба варианта могут терять стоимость
При росте рыночных доходностей цены существующих облигаций с фиксированной ставкой обычно снижаются: их выплаты становятся менее привлекательными, чем по новым выпускам. Это может уменьшить NAV фонда; рыночная цена ETF также может отклониться от NAV. Эффект зависит от дюрации, сроков, формы кривой и кредитных спредов. Дюрация облигационного ETF оценивает чувствительность к ставкам, а не точную доходность.
Кредитный риск есть в обоих вариантах. Отдельная облигация концентрирует риск на одном эмитенте и очередности требований; фонд распределяет или концентрирует его согласно мандату. Отзываемые облигации могут погасить досрочно, а ипотечные бумаги возвращают основной долг быстрее или медленнее ожиданий. Инфляция снижает покупательную способность фиксированных выплат. Купоны и возвращенный капитал приходится реинвестировать по будущим ставкам.
Удержание облигации до погашения может избавить от продажи ниже номинала, но не отменяет дефолт, досрочный отзыв, инфляцию и риск реинвестирования. Фонд может поддерживать постоянную диверсифицированную экспозицию, но не компенсирует убыток к личной дате. Ни один формат не безопаснее по определению: сравните эмитента или мандат фонда, срок потребности в деньгах и переносимость ценовых колебаний.
Учитывайте все расходы и налоги
При прямой сделке возможна комиссия или наценка/скидка дилера, встроенная в цену. Покупатель между купонными датами может уплатить продавцу накопленный купонный доход. Сравнивайте полную цену и ожидаемые потоки, а не только ставку купона.
Фонд может взимать операционные расходы, плату за класс паев и неявные торговые издержки внутри портфеля. Инвестор ETF также учитывает спред и брокерскую комиссию. Низкий коэффициент расходов не описывает всех затрат. Проверяйте проспект и раскрытия брокера.
Налоговый режим зависит от страны, счета и вида облигации или фонда. В США проценты, прирост капитала, муниципальные облигации и распределения фонда могут облагаться по-разному. Фонд может распределить доход или реализованную прибыль, даже если вы не продавали паи. Не считайте все распределения муниципального фонда освобожденными от налога. Примеры для США не устанавливают правила других стран.
Условный пример на 10 000 долларов
Предположим, инвестор покупает по номиналу пятилетнюю облигацию номиналом 10 000 долларов, с купоном 4% в год и полугодовой выплатой. Один купон равен 10 000 × 0,04 ÷ 2 = 200 долларов. Десять выплат составят 2 000 долларов. Если эмитент платит и не отзывает бумагу досрочно, при погашении выплачивается еще 10 000 долларов номинала.
Это расчет договорных выплат, а не полной доходности или гарантированного результата. В нем нет комиссий, налогов, инфляции, реинвестирования, дефолта и досрочного погашения. Цена выше или ниже номинала меняет доходность. При продаже до срока цена может быть выше или ниже 10 000 долларов, а также возникнут расходы.
При вложении 10 000 долларов в фонд инвестор получает паи, а не требование вернуть номинал в 10 000 долларов через пять лет. Распределения меняются по мере погашения и замены бумаг, переоценки и списания расходов. Через пять лет рыночная стоимость паев может быть выше или ниже первоначальной суммы. Реинвестирование распределений увеличивает число паев, но не создает обещания вернуть капитал в назначенный день.
Сопоставьте структуру с вашим вопросом
Сначала решите, нужен ли договорный платеж в конкретную дату или портфель, доход и стоимость которого меняются. Для отдельной облигации сравните эмитента и очередность; для фонда — цель, сроки, дюрацию, кредитный состав, концентрацию и расходы. Учтите досрочную продажу, отзыв облигации, изменение выплат и падение цен.
Срок отдельной облигации не равен средней срочности или дюрации фонда. Лестница распределяет сроки погашения отдельных бумаг, тогда как традиционный фонд обычно заменяет активы. См. лестницу, барбелл и буллет-стратегию и сравнение SEC yield, доходности распределения и доходности к погашению.
Хорошее сравнение показывает, отвечают ли выплаты, диверсификация, рыночная цена, расходы, налоги и документы продукта вашей задаче. Оно не объявляет один формат лучшим для всех. Изучите документы выпуска или проспект, текущие активы и последний отчет фонда.
Частые вопросы
Q1Вернет ли облигационный фонд первоначальное вложение в фиксированную дату?
Обычно нет. У традиционного пая нет личного срока погашения или обещания вернуть цену покупки. Фонд с целевым сроком может планировать закрытие, но итог зависит от активов и условий.
Q2Можно ли не учитывать ценовой риск, если держать отдельную облигацию до погашения?
Нет. Можно избежать продажи по промежуточной цене, но эмитент может не заплатить, отзывная облигация может погаситься раньше, а инфляция и ставки реинвестирования меняют ценность потоков. Возможно, придется продать раньше.
Q3Отдельные облигации безопаснее фондов?
Не по категории. Одна облигация концентрирует риск на эмитенте, а фонд диверсифицирует или концентрирует согласно мандату. Сравнивайте состав, кредитное качество, сроки, дюрацию, ликвидность и расходы.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Что получает инвестор при покупке пая облигационного фонда?
Выберите ответ, чтобы увидеть объяснение