

Коэффициент обслуживания долга домохозяйств ФРС и DTI: в чём разница
Разбираем американский показатель DSR и отношение долга к доходу заёмщика: что входит в платежи, какой доход служит знаменателем и как читать смену методики.
В этом руководствеDSR ФРС — это совокупное соотношение
Краткое резюме
Коэффициент обслуживания долга домохозяйств Федеральной резервной системы США (DSR) сопоставляет оценочные обязательные платежи по долгам домохозяйств США с совокупным располагаемым личным доходом. Отношение долга к доходу заёмщика (DTI) сопоставляет ежемесячные платежи конкретного человека с его валовым месячным доходом. Названия похожи, но у показателей разные группы наблюдения, знаменатели и назначение.
DSR ФРС — это совокупное соотношение
Коэффициент обслуживания долга домохозяйств показывает, насколько велики предусмотренные графиком платежи по долгам относительно располагаемого личного дохода в экономике США в целом. В краткой записи:
DSR домохозяйств = совокупные обязательные платежи по долгам домохозяйств ÷ совокупный располагаемый личный доход
Это макроэкономическое отношение двух совокупных величин. Оно не равно среднему DTI всех заёмщиков, бюджету домохозяйства с медианным доходом или доле дохода, которую типичная семья действительно перечислила кредиторам. ФРС публикует общий DSR и две его составляющие: ипотечную и потребительскую. Для обеих составляющих используется один и тот же совокупный знаменатель — располагаемый личный доход; до округления их коэффициенты складываются в общий показатель. {source:fedHouseholdDebtServiceRatioMethodology}
Слово «обслуживание» здесь относится к платежам по долгу за определённый период, а не к непогашенному остатку долга. Поэтому DSR измеряет поток платежей. Он может измениться из-за изменения запланированных платежей, совокупного располагаемого дохода или обеих величин одновременно. Объём долга и нагрузка по его обслуживанию связаны, но отвечают на разные вопросы.
Что входит в текущий DSR
В действующей методике ФРС оценивает обязательные платежи по ипотечным кредитам, потребительским займам, включая студенческие и автомобильные, а также кредитным линиям. Для этого используются данные кредитных бюро о предусмотренных графиком ежемесячных платежах. Затем выборка масштабируется, чтобы оценить обязательства для той части населения США, которую представляют эти данные. Consumer Credit Panel — анонимизированная выборка взрослых с кредитной историей, а не перепись счетов и денежных выплат каждого жителя. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedHouseholdDebtServiceMethodologyNote}
Текущая оценка включает платежи по счетам как с просрочкой, так и без неё. Для кредитных карт в качестве запланированного платежа берётся минимальная обязательная сумма, а не полный остаток по карте и не сумма, которую владелец решил заплатить. Совместный кредитный счёт может отображаться в отчётах нескольких заёмщиков, поэтому методика корректирует такие записи, чтобы не учитывать одно обязательство дважды. DSR основан на сведениях о платежах, предусмотренных графиком, и не показывает напрямую, сколько денег домохозяйства фактически успешно выплатили. {source:fedHouseholdDebtServiceMethodologyNote}
Знаменателем служит располагаемый личный доход (DPI) из национальных счетов США. Бюро экономического анализа США (BEA) определяет DPI как личный доход за вычетом текущих личных налогов: это доход, доступный людям для расходов или сбережений. Это совокупный показатель национальных счетов, а не доход на руки только тех людей, чьи кредиты попали в выборку кредитного бюро. {source:beaDisposablePersonalIncome} {source:fedHouseholdDebtServiceRatioMethodology}
В ипотечную составляющую могут входить налог на недвижимость, страхование жилья и ипотечное страхование, если обслуживающая организация взимает их через эскроу-счёт и включает в передаваемый кредитному бюро плановый платёж по ипотеке. Это особенность текущей методики на основе кредитных записей. Поэтому нынешний ряд измеряет не совсем тот же состав платежей, что прежняя оценка, рассчитанная вокруг выплат основного долга и процентов. {source:fedHouseholdDebtServiceMethodologyNote}
Пример показывает смысл процента
Предположим, что за один квартал оценочные обязательные платежи, охваченные показателем, составили $18 млрд, а располагаемый личный доход в США — $450 млрд. Иллюстративный DSR равен:
$18 млрд ÷ $450 млрд = 0,04 = 4%
Это означает, что при указанных предположениях охваченные плановые платежи по долгам составляют 4% совокупного DPI за этот квартал. Это не означает, что каждая семья тратит на долги 4% собственного дохода. У одной семьи может не быть отражённого долга, у другой может быть крупный ипотечный платёж, а другие домохозяйства будут находиться между этими крайними случаями. Отношение совокупных величин показывает масштаб всей экономики, а не распределение нагрузки между семьями.
Составляющие читаются так же. Если условные ипотечные платежи составили $12 млрд, а платежи по потребительским долгам — $6 млрд, то по отношению к одному и тому же знаменателю в $450 млрд они равны примерно 2,67% и 1,33%. До округления вместе они дают 4%. Эти суммы вымышлены для объяснения арифметики, а не являются опубликованным наблюдением ФРС. Ряд публикуется поквартально с сезонной корректировкой, поэтому при работе с реальными значениями сверяйтесь с единицами и примечаниями в релизе. {source:fedHouseholdDebtServiceRatioMethodology}
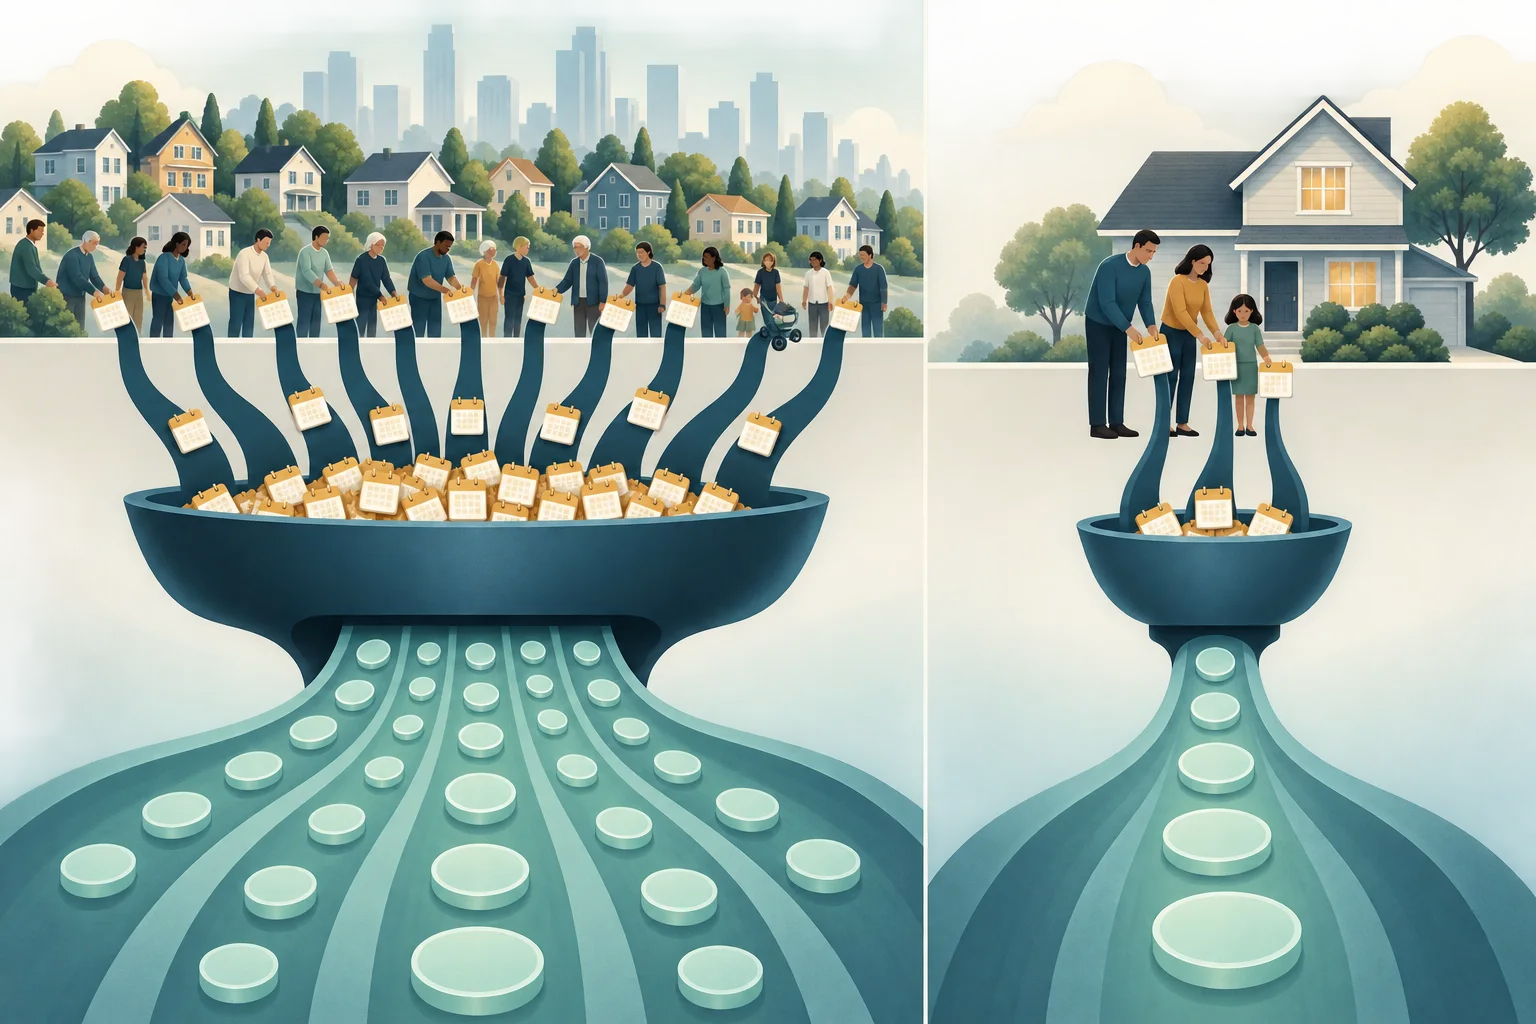
DTI заёмщика отвечает на другой вопрос
Отношение долга к доходу обычно рассчитывают для отдельного заёмщика или заявки на кредит. Бюро финансовой защиты потребителей США (CFPB) описывает его как отношение ежемесячных платежей по долгам к валовому месячному доходу. Кредиторы используют его как один из способов оценить, сможет ли заёмщик справляться с предложенными платежами; допустимые значения DTI различаются в зависимости от кредитора и типа кредита. {source:cfpbDebtToIncomeRatio}
DTI заёмщика = ежемесячные платежи по долгам этого заёмщика ÷ его валовой месячный доход
Предположим, заявитель платит $2 000 в месяц по долгам, а его валовой месячный доход составляет $6 000. Его DTI равен примерно 33,3%. И числитель, и знаменатель относятся к этому заявителю и этому месяцу. При расчёте кредитор может применять собственные правила о том, какие долги и будущие расходы на жильё учитывать. Поэтому для конкретной заявки используйте инструкции кредитора. Этот пример лишь показывает вычисление, а не является рекомендацией брать кредит или универсальным порогом одобрения.
DSR Федеральной резервной системы отличается от DTI в нескольких отношениях:
- В числителе DSR — оценка обязательных платежей, объединённых по населению США, представленному данными, а не обязательств одного заявителя.
- В знаменателе — совокупный располагаемый личный доход после текущих личных налогов, а не валовой месячный доход отдельного заёмщика.
- Это квартальный макроэкономический показатель, тогда как DTI обычно рассчитывают по месячным данным при рассмотрении кредитной заявки.
- DSR описывает общенациональную нагрузку по платежам, а не решение кредитора о соответствии конкретного заёмщика требованиям.
Нельзя сравнить совокупный DSR в 4% с DTI заёмщика в 33,3% так, будто речь идёт об одном заёмщике и одной шкале. Разные охват и знаменатель заложены в назначение каждого показателя.
Смена методики в 2024 году создаёт разрыв ряда
Начиная с публикации за второй квартал 2024 года, Федеральная резервная система перешла на методику DSR, основанную на данных кредитных бюро. По прежней методике Совет управляющих оценивал платежи по непогашенным остаткам, средним процентным ставкам и предполагаемым срокам до погашения, используя несколько источников. Текущая методика использует данные о запланированных платежах из выборки кредитного бюро. Она также учитывает некоторые расходы через ипотечный эскроу-счёт, если они включены в отражённый платёж. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedHouseholdDebtServiceMethodologyNote}
Ряд по текущей методике начинается в 2005 году — именно тогда кредитные данные стали охватывать необходимые виды кредитных счетов. Ряд по прежней методике охватывает период с 1980 по 2024 год и доступен в архиве, но больше не обновляется. Оба ряда могут показывать схожую общую динамику, но различаться по уровню или отдельным движениям, поскольку платежи рассчитываются разными способами и охватывают несколько разный состав обязательств. Период их пересечения помогает понять переход, но не означает, что их можно соединить в один непрерывный ряд без оговорок. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedFinancialObligationsRatioDiscontinuation}
При построении графика на длинном отрезке указывайте, какой метод использован для каждого наблюдения. Если сравнение охватывает переход во втором квартале 2024 года, покажите его явно или отобразите старую и новую методики отдельными линиями. Если график начинается в 1980 году, а затем незаметно переходит на новую методику в 2005 или 2024 году, видимое изменение может частично отражать пересмотр измерения, а не поведение домохозяйств. Проверяйте дату, единицы, сезонную корректировку и примечания к методике для загруженной версии данных.
DSR уже, чем все обязательства домохозяйства
DSR охватывает определённые платежи по долгам; это не полный семейный бюджет. Обычная аренда, коммунальные услуги, продукты, расходы на уход за детьми и медицинское обслуживание не все относятся к платежам по долгу в числителе DSR. Некоторые связанные с ипотекой налоги и страховые взносы могут попасть в расчёт, если они входят в отражённый платёж через эскроу-счёт, однако это не превращает показатель в полную оценку жилищных или повседневных расходов. {source:fedHouseholdDebtServiceMethodologyNote}
Можно также встретить коэффициент финансовых обязательств Федеральной резервной системы (FOR) — отдельный, более широкий показатель, который раньше дополнял DSR другими регулярными расходами. ФРС прекратила публиковать FOR после третьего квартала 2023 года из-за отсутствия достаточно качественных данных о страховании жилья и налогах на недвижимость. Исторический ряд FOR может дать контекст, но сейчас он не обновляется и не является текущей заменой DSR. {source:fedFinancialObligationsRatioDiscontinuation}
Поэтому снижение DSR само по себе не означает, что у каждой семьи стало больше денег на необязательные расходы. Совокупный числитель и знаменатель DPI не отражают различия в аренде, сбережениях, налогах, не входящих в определение текущих личных налогов DPI, и других семейных расходах. Они также не показывают, какие именно домохозяйства несут эти обязательства.
Что изменение DSR может и чего не может показать
Рост DSR означает, что оценочные обязательные платежи по долгам увеличились относительно совокупного DPI. Коэффициент может вырасти из-за повышения запланированных платежей, снижения совокупного располагаемого дохода или обоих факторов. Снижение коэффициента может быть связано с уменьшением обязательных платежей, ростом совокупного дохода или сочетанием этих причин. Чтобы объяснить движение, изучайте ипотечную и потребительскую составляющие, а также их числитель и знаменатель, вместо того чтобы автоматически приписывать изменение только процентным ставкам.
Показатель полезен для описания широкой нагрузки по платежам и её динамики. Но он не показывает DTI домохозяйства с медианным доходом, долю заёмщиков с просрочкой, кто близок к дефолту, доступен ли новый кредит конкретному человеку и чувствуют ли семьи себя финансово защищёнными. Для таких выводов нужны распределения данных по заёмщикам, сведения о просрочках и остатках долга, а также данные о расходах и активах. Методика включает запланированные платежи по просроченным и своевременно обслуживаемым счетам, поэтому DSR нельзя считать показателем фактического погашения долга. {source:fedHouseholdDebtServiceMethodologyNote}
Связь между долгом и экономикой действует в обе стороны. Новые заимствования могут увеличить будущие плановые платежи; рост доходов может уменьшить платёж относительно DPI; условия кредита и состав заимствований могут изменить платежи без соответствующего изменения общего объёма долга. Это возможные механизмы, а не объяснения, которые можно вывести только из DSR. Используйте коэффициент, чтобы описать связь платежей и дохода, и обращайтесь к дополнительным данным, прежде чем делать причинный вывод.
Изменения процентных ставок могут отражаться на плановых платежах не одновременно. По кредиту с фиксированной ставкой обязательный платёж может оставаться прежним до рефинансирования или изменения условий договора; новый кредит или пересмотр плавающей ставки могут повлиять на платежи раньше. Поэтому одно только изменение ключевой ставки не показывает, какая составляющая DSR изменится и когда. Прежде чем связывать движение показателя с денежно-кредитной политикой, сравните ипотечный и потребительский ряды с данными о ставках по кредитам, кредитовании и доходах.
Как читать опубликованное значение DSR
Начните с даты публикации и квартала. На странице Федеральной резервной системы доступны текущий ряд DSR, его ипотечная и потребительская составляющие и описание методики. Убедитесь, что наблюдение рассчитано по текущей методике на данных кредитных бюро, и проверьте, не включён ли в график архивный ряд прежней методики. Если в статье или диаграмме указано конкретное значение, сохраняйте версию данных, на которой оно основано: статистические оценки могут пересматриваться. {source:fedHouseholdDebtServiceRatioMethodology}
Затем уточните, на какой вопрос вы хотите ответить. Для общенациональной нагрузки по плановым платежам подходит DSR. Для нагрузки отдельного заявителя относительно заработка рассчитайте его DTI по определениям кредитора. Чтобы оценить непогашенный долг относительно масштабов экономики, используйте показатель запаса долга, например отношение долга к ВВП. Определение BEA, на которое мы ссылались выше, объясняет знаменатель DSR.
Названия похожи, но значения показателей нельзя считать взаимозаменяемыми: DSR описывает совокупные обязательные платежи относительно совокупного личного дохода после налогов, а DTI — ежемесячные платежи отдельного заёмщика относительно его валового дохода. Указывайте группу наблюдения, знаменатель, период и методику всякий раз, когда приводите один из этих показателей.
Частые вопросы
Q1Означает ли низкий DSR, что типичное домохозяйство мало обременено долгами?
Сам по себе — нет. DSR сопоставляет национальные совокупные величины и не показывает распределение платежей между семьями. У некоторых домохозяйств может быть высокая нагрузка даже при низком совокупном коэффициенте.
Q2Можно ли напрямую сравнить текущий DSR Федеральной резервной системы со старым рядом?
С осторожностью. Текущая методика использует плановые платежи из записей кредитного бюро и охватывает период с 2005 года; прежняя оценивала платежи по остаткам долга, процентным ставкам и срокам погашения и теперь доступна в архиве. При сравнении отмечайте смену методики.
Q3Включает ли DSR аренду и все счета домохозяйства?
Нет. Числитель охватывает определённые платежи по долгам. Более широкий коэффициент финансовых обязательств был отдельным историческим рядом и больше не обновляется; обычные расходы на жизнь не все входят в DSR.
Q4Можно ли использовать DSR ФРС, чтобы определить, одобрят ли мне ипотеку?
Нет. Кредитор оценивает заявку по собственным правилам и данным конкретного заёмщика. DSR — общенациональный макроэкономический показатель, а не персональный тест платёжеспособности или порог одобрения.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Что является знаменателем коэффициента DSR Федеральной резервной системы?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
Процесс, при котором после уведомления об исполнении обязанность выполнить контракт распределяется на продавца опциона и может создать поставку или покупку акций.
Читать подробное руководствобид-аск спредРазница между лучшими бидом и аском контракта. Она отражает неявную стоимость входа и выхода из позиции и может увеличиваться при снижении ликвидности.
Читать подробное руководство