

Регрессия Фама—Макбета: премии за риск в два этапа
Разберите процедуру Фама—Макбета: от оценки бета во временных рядах до цен риска в сечении активов по датам, а затем различите стандартную ошибку, поправку Шанкена и HAC-выводы.
В этом руководствеОценивается цена экспозиции, а не одна временная бета
Краткое резюме
Процедура Фама—Макбета оценивает факторные экспозиции каждого тестового актива по его временному ряду, затем на каждую дату регрессирует доходности активов по этим оценённым экспозициям в поперечном сечении и усредняет полученные наклоны цен риска во времени. Временной ряд наклонов служит основой обычного расчёта неопределённости. Однако стандартная ошибка второго этапа автоматически не учитывает оценённые бета, серийную зависимость или неверную спецификацию модели ценообразования. Статистически значимая средняя цена риска не является оценкой торговой прибыли.
Оценивается цена экспозиции, а не одна временная бета
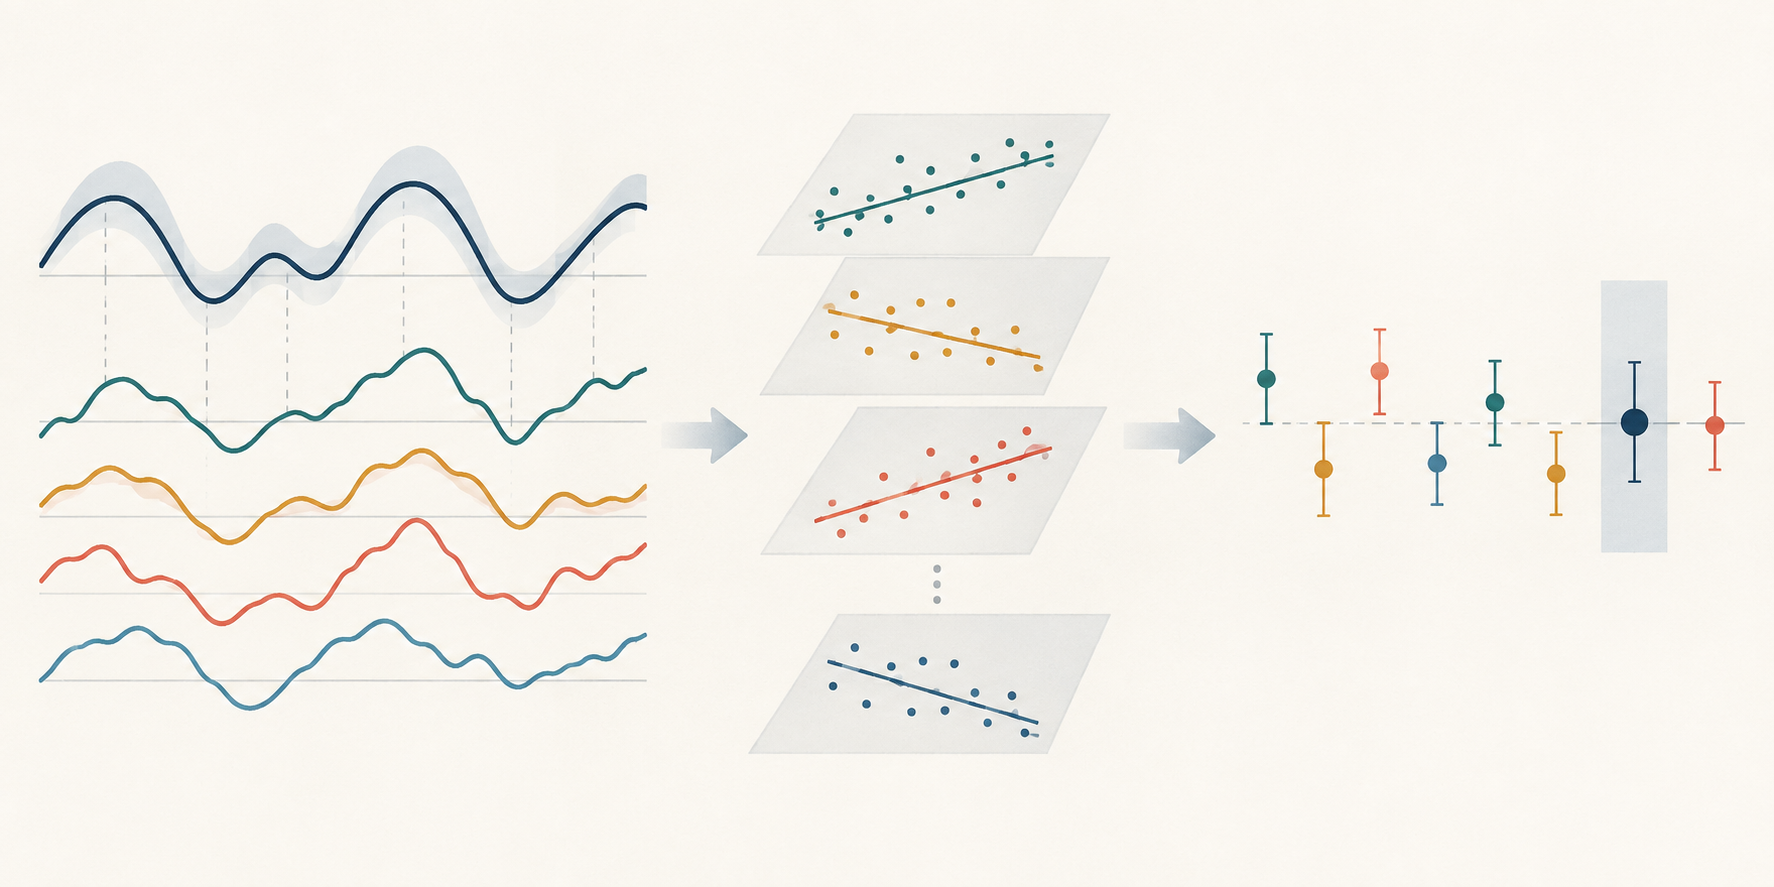
Факторная бета и цена факторного риска отвечают на разные вопросы. Бета описывает, как доходность актива двигалась вместе с фактором в регрессии временного ряда первого этапа. Коэффициент цены риска, часто обозначаемый \(\lambda\), показывает во втором этапе, как различаются доходности активов с разными оценёнными бетами в поперечном сечении. Процедура Фама—Макбета оценивает цену риска на каждую дату, а затем обобщает оценки во времени.
Этот подход полезен, если исследуется связь экспозиции к предполагаемому фактору риска со средней доходностью выбранного набора акций или портфелей. Это статистическая процедура оценки активов, а не причинный дизайн. Сама по себе она также не определяет портфель, которым можно было бы торговать, используя только доступную тогда информацию.
В исходной работе Фама и Макбета повторные регрессии риска и доходности в поперечном сечении применялись к акциям NYSE. Более поздние исследования, включая эмпирические тесты Фамы и Френча, сделали месячные наклоны поперечного сечения привычным способом оценивать и проверять средние цены риска. Процедуру лучше понимать как две связанные задачи оценивания с разными предпосылками на каждом этапе.
Первый этап: оценка экспозиции каждого тестового актива
Для каждого актива или тестового портфеля \(i\) оцените временную регрессию вида
\[ r^{e}_{i,t} = \alpha_i + \boldsymbol{\beta}_i^\top \mathbf{f}_t + \varepsilon_{i,t}, \]
где \(r^{e}_{i,t}\) — избыточная доходность актива, \(\mathbf{f}_t\) — вектор доходностей факторов на дату \(t\), а \(\boldsymbol{\beta}_i\) — вектор экспозиций. Оценка \(\hat{\boldsymbol{\beta}}_i\) становится объясняющей переменной второго этапа. В модели только с рынком используется одна бета, в многофакторной — оценённая нагрузка для каждого фактора.
Для оценки наклонов на первом этапе факторы должны достаточно меняться во времени. Длинное окно даёт больше наблюдений, но может смешивать разные рыночные режимы. Короткое окно лучше отражает недавнюю экспозицию, однако оценки бета становятся шумнее. Укажите частоту доходностей, даты выборки, построение факторов, правила обработки пропусков, наличие константы и окно оценивания.
Это не универсальная рекомендация оценивать все бета на полной выборке. В ретроспективном тесте ценообразования активов бета полной выборки может описывать исследуемую выборку. Но в исторической торговой симуляции использование бета, рассчитанной по будущим наблюдениям, приводит к утечке информации. Для симуляции нужна бета на каждый момент, оценённая только по данным, доступным до соответствующего решения.
Второй этап: оценка цены экспозиции в сечении каждой даты
Для каждой даты \(t\) регрессируйте доходности тестовых активов на эту дату по бета первого этапа:
\[ r^{e}_{i,t} = \lambda_{0,t} + \hat{\boldsymbol{\beta}}_i^\top \boldsymbol{\lambda}_t + \eta_{i,t}. \]
Вектор \(\boldsymbol{\lambda}_t\) содержит цены риска для конкретной даты. При одном факторе наклон в сечении \(\lambda_t\) измеряет разницу доходности, связанную с одной единицей оценённой бета на этой дате. \(\lambda_{0,t}\) — отдельная константа поперечного сечения. Свободно ли её оценивать, ограничивать или трактовать как доходность актива с нулевой бетой, зависит от модели и от того, используются обычные или избыточные доходности.
Вторая регрессия сравнивает активы на одной дате; это не ещё одна временная регрессия. Качество подгонки зависит от количества и состава тестовых активов, разброса их оценённых бета и корреляции между ними. Если бета активов почти не различаются, в сечении мало информации для разделения цен риска. Добавление множества почти одинаковых активов не создаёт отсутствующую вариацию экспозиций.
Повторение регрессии даёт ряд \(\hat{\boldsymbol{\lambda}}_1,\ldots,\hat{\boldsymbol{\lambda}}_T\). Оценка Фама—Макбета для фактора \(k\) — временное среднее
\[ \bar{\lambda}_k = \frac{1}{T}\sum_{t=1}^{T}\hat{\lambda}_{k,t}. \]
Единицы и частота доходности у среднего такие же, как у доходностей второго этапа. Взвешивание сечений, пропущенные даты или меняющийся набор активов влияют на смысл среднего, поэтому эти решения следует описывать.
Пример отделяет один месяц от среднего
Пусть оценки рыночной бета первого этапа для трёх тестовых портфелей равны \(0.5\), \(1.0\) и \(1.5\). В одном условном месяце избыточные доходности составили \(0.3\%\), \(0.8\%\) и \(1.3\%\). Эти точки лежат на прямой
\[ r^{e}_{i,t} = -0.2\% + 1.0\%\times\hat{\beta}_{i}. \]
Наклон за этот месяц равен 1,0 процентного пункта на единицу бета, а константа — \(-0,2\%\). Это намеренно маленький иллюстративный пример с точным совпадением; он не доказывает, что рыночная бета имеет цену, и три точки не дают полезного эмпирического теста.
Теперь предположим, что наклоны второго этапа за шесть отдельных месяцев на единицу бета равны \(0.8\%\), \(-0.4\%\), \(1.0\%\), \(-0.2\%\), \(0.6\%\) и \(0.0\%\). Их арифметическое среднее:
\[ (0.8 - 0.4 + 1.0 - 0.2 + 0.6 + 0.0)/6 = 0.3\%\text{ в месяц}. \]
Наклон первого месяца — не итоговая оценка Фама—Макбета. Ею является среднее шести датированных наклонов. Отрицательные месяцы остаются в расчёте; выбор только положительных изменил бы оцениваемую величину и добавил ещё один этап отбора. Придуманные числа показывают только арифметику, а не результат рынка или способность фактора предсказывать доходность.
В обычной стандартной ошибке время — измерение для вывода
В простейшем расчёте выборочное стандартное отклонение \(s_\lambda\) для \(T\) месячных наклонов делят на \(\sqrt{T}\):
\[ \operatorname{SE}(\bar{\lambda}) = \frac{s_\lambda}{\sqrt{T}}. \]
Соответствующая t-статистика — это средний оценённый наклон, делённый на эту стандартную ошибку. Время является повторяющимся измерением для оценки неопределённости средней цены риска. Количество активов \(N\) влияет на точность месячного наклона в поперечном сечении, но не заменяет \(T\) в стандартной ошибке временного среднего.
Для шести иллюстративных наклонов выборочное стандартное отклонение составляет около 0,576 процентного пункта в месяц. Деление на \(\sqrt{6}\) даёт обычную стандартную ошибку около 0,235 пункта; \(0.3/0.235\) — примерно 1,28. Шести наблюдений слишком мало для надёжной оценки значимости. Расчёт лишь показывает, что положительное среднее не обязательно оценено точно.
Обычная стандартная ошибка зависит и от свойств временного ряда наклонов. При серийной зависимости стандартная ошибка для независимых наблюдений может неверно оценить неопределённость. При короткой выборке или меняющемся составе активов асимптотические t-статистики особенно хрупки. Указывайте длину и частоту ряда \(\lambda_t\), а не только число активов в сечении.
Фама—Макбет и объединённый МНК не всегда дают разные точечные оценки
«Фама—Макбет» часто противопоставляют «объединённой панельной регрессии», как будто наклоны обязательно различаются. Есть важный частный случай: если на каждой дате представлены одни и те же активы, бета-регрессоры постоянны во времени и каждое месячное сечение использует одинаковую спецификацию обычного МНК, то среднее датированных коэффициентов МНК равно общему наклону объединённого МНК. Оба метода суммируют одни и те же сбалансированные регрессии поперечного сечения.
Равенство может нарушиться, если набор активов или веса меняются по датам, бета меняются во времени, панель несбалансированна, используются разные контролирующие переменные или объединённая модель накладывает дополнительные ограничения. Тогда методы могут по-разному взвешивать даты и наблюдения и отвечать на разные вопросы о выборке. Не выбирайте метод только по названию; задайте матрицу дизайна, схему весов и целевой коэффициент.
Даже при совпадении точечных оценок расчёт неопределённости может различаться. Выводы Фама—Макбета используют временную вариацию наклонов поперечного сечения. Объединённой регрессии нужна оценка ковариации, соответствующая структуре ошибок панели. Кластеризация по дате или активу, двусторонняя ковариация и HAC-оценка временного ряда опираются на разные предпосылки; название метода само по себе не делает их корректными.
Оценённые бета и HAC учитывают разные источники неопределённости
На втором этапе \(\hat{\boldsymbol{\beta}}_i\) трактуются как известные, хотя получены из оценённой регрессии первого этапа. Ошибка сгенерированной переменной может повлиять на цену риска и её неопределённость. Анализ Шанкена выводит поправку для вывода о ценообразовании бета при конкретной постановке модели оценки активов; это не универсальный множитель для любого двухэтапного дизайна. Более поздние работы изучают асимптотическое поведение и альтернативные оценки при других условиях. Укажите применённую поправку или метод вывода и предпосылки, при которых он уместен.
Серийная корреляция в \(\hat{\lambda}_{k,t}\) — отдельная проблема. Например, перекрывающиеся доходности за несколько месяцев могут приводить к тому, что соседние наклоны используют одни и те же наблюдения доходности. Оценка, устойчивая к гетероскедастичности и автокорреляции, например ковариация Ньюи—Уэста, корректирует дисперсию временного среднего с учётом серийной зависимости до выбранного окна лагов. Она не переносит ошибку оценки бета первого этапа обратно во второй этап, не исправляет неверную спецификацию факторной модели и не устраняет заглядывание в будущее. И наоборот, поправка Шанкена не заменяет проверку зависимости ряда лямбда.
Джаганнатан и Ванг, а также Шанкен и Чжоу анализируют свойства процедур ценообразования бета при определённых условиях модели и выборки. Их результаты — причина описать фактический двухэтапный дизайн, а не повторять общее правило, будто обычные ошибки Фама—Макбета всегда занижены или всегда корректны. Укажите, оцениваются ли бета один раз или обновляются, как обрабатывается зависимость ряда лямбда, используется ли поправка на оценённые бета и почему выбор соответствует задаче.
Значимая средняя цена риска не оценивает прибыль от торговли
Положительное среднее \(\lambda\), статистически отличимое от нуля, означает, что при выбранном наборе тестовых активов, определении фактора, оценках бета и процедуре вывода активы с более высокой оценённой экспозицией в выборке имели более высокую среднюю доходность. Это не показывает, что инвестор смог бы получить этот спред после издержек, что фактор является причинным источником доходности или что модель ценообразования верна.
Результат может измениться при выборе других факторов, периода, построения портфелей, окна бета, тестовых активов или весов. Поиск среди многих факторов, временных срезов и спецификаций создаёт проблему множественных проверок. Тест одной оценённой цены риска также не суммирует совместные ошибки ценообразования для всех активов. Уточните, является ли результат условной связью, модельным тестом ценообразования или прогнозом вне выборки; эти термины не взаимозаменяемы.
Для реальной или симулированной стратегии экспозиции и веса портфеля следует строить только по информации, доступной на тот момент. Нужны также исполнимые цены входа, оборот, торговые издержки, финансирование, ёмкость и правило ребалансировки. Факторная бета — оценка экспозиции; среднее \(\lambda\) не является доходностью портфеля, автоматически получающего премию за эту бету. См. руководства о факторных нагрузках и моделях, робастных стандартных ошибках и HAC, а также ранговых информационных коэффициентах.
Опишите дизайн так, чтобы его можно было воспроизвести
Интерпретируемый результат указывает тестовые активы, доходности факторов, безрисковую ставку при её использовании, единицы доходности, частоту дат и период выборки. Также нужно описать, как оценивалась каждая бета, пересекается ли окно первого этапа с периодом проверки второго, какие активы входят в каждую дату, как обрабатываются пропущенные доходности и смена состава, взвешиваются ли сечения и включена ли константа или ограничена.
Для вывода укажите полное число \(T\) датированных наклонов, их временное среднее и разброс, оценку стандартной ошибки, полосу пропускания HAC, если она применялась, поправку на оценку бета и решения для конечной выборки. Покажите разброс бета и качество сечения вместе с t-статистиками: большое число активов не компенсирует почти одинаковые экспозиции. Сравнивайте разумные альтернативные окна, определения факторов и наборы тестовых активов, не выбирая вариант лишь потому, что его p-значение оказалось наименьшим.
Исходный метод и его применения — примеры, а не гарантия, что любой современный набор данных удовлетворяет предпосылкам. Разные части дизайна рассматривают работа Фамы и Макбета 1973 года, поперечные тесты Фамы и Френча 1992 года, анализ ценообразования бета Шанкена, асимптотический анализ Джаганнатана и Ванга, сравнение оценок ценообразования бета Шанкена и Чжоу и метод HAC-ковариации Ньюи—Уэста. Читайте предпосылки вместе с опубликованным коэффициентом.
Частые вопросы
Q1Является ли регрессия Фама—Макбета причинным тестом?
Нет. Она оценивает связь между расчётными экспозициями и доходностями при выбранной модели ценообразования и дизайне тестовых активов. Для причинной интерпретации нужна отдельная стратегия идентификации.
Q2Всегда ли добавление активов повышает точность оценки цены риска?
Нет. Большее число активов может улучшить сечение на дату, но точность также зависит от разброса их бета, качества оценки бета и количества дат, входящих в среднее.
Q3Когда следует использовать HAC-стандартную ошибку?
Рассмотрите её, если ряд датированных цен риска может быть гетероскедастичным или серийно зависимым, например при перекрывающихся доходностях. Укажите окно лагов и помните: HAC не исправляет ошибку оценки бета первого этапа.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Что оценивает наклон второго этапа на дате t в стандартной двухэтапной процедуре?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Читать подробное руководствоHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Читать подробное руководствоStochastic discount factorA random variable that weights future payoffs by time and state value to produce today's price; asset returns satisfy its pricing moment condition.
Читать подробное руководство