

Стейкинг криптовалют и кредитование DeFi: откуда берётся доход и какие есть риски
Сравните вознаграждения proof-of-stake с процентами по займам DeFi и разберитесь в ставках поставщика, выводе и рисках.
В этом руководствеОдинаковый процент может описывать разные действия
Краткое резюме
Стейкинг и криптокредитование могут показывать доходность, но выплаты возникают из разных видов деятельности. Стейкинг proof-of-stake помогает сети достигать консенсуса; поставщик ликвидности в DeFi размещает токены, которыми пользуются заёмщики. Один процент не показывает, какое право вы получаете, как изменится ставка и когда можно выйти.
Одинаковый процент может описывать разные действия
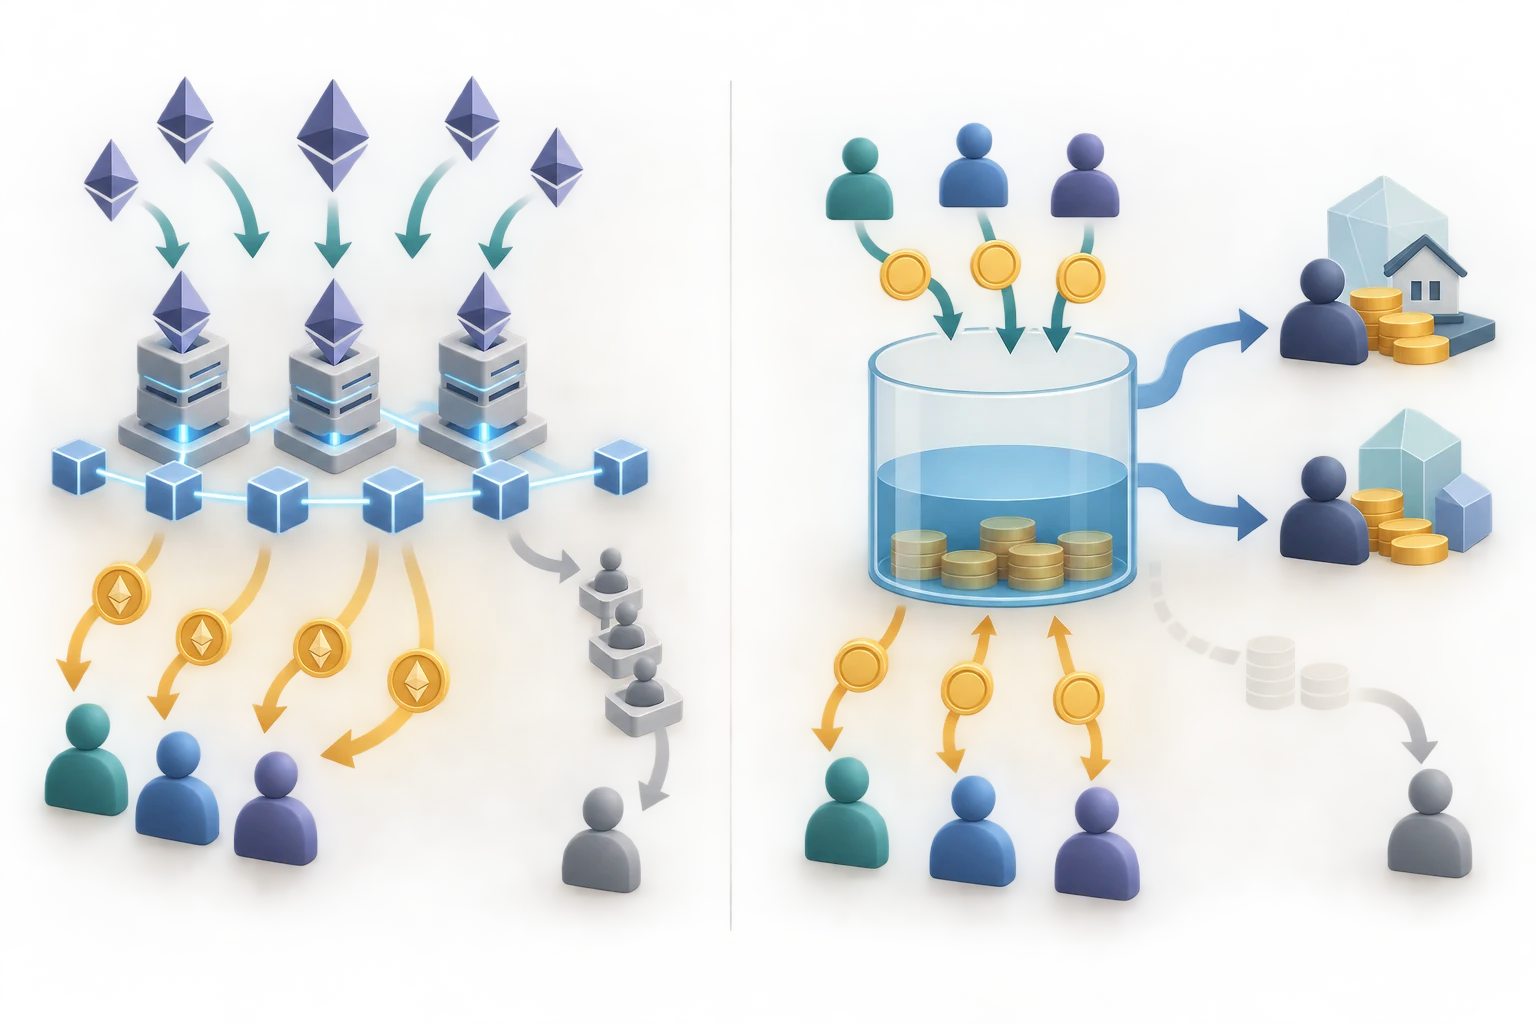
При стейкинге proof-of-stake валидатор блокирует подходящие токены, чтобы помогать сети проверять и упорядочивать транзакции. При криптокредитовании поставщик предоставляет активы заёмщикам по правилам протокола или сервиса. Стейкер прямо или через оператора участвует в безопасности сети; кредитор предоставляет капитал. Это разные денежные потоки, даже если интерфейс называет оба «доходом». Рынок займов DeFi обычно объединяет внесённые активы в пул, из которого заёмщики берут доступную ликвидность. Поставщик обычно не выдаёт отдельный займ конкретному человеку. Протокол определяет право на активы пула, модель процентов и возможные ограничения вывода. Стейкинг же зависит от работы валидаторов, вознаграждений и штрафов протокола, а также от способа выхода или погашения доли. Sources: Ethereum.org staking overview, proof-of-stake rewards and penalties, and pooled staking.
За что платят вознаграждения proof-of-stake
В Ethereum валидаторы вносят ETH и выполняют задачи, например подтверждают блоки и иногда предлагают новые. Протокол вознаграждает корректное участие. Пропуск задания может лишить вознаграждения; за некоторые нарушения часть стейка могут сжечь. Доход зависит от правил протокола и участия сети, а не от процентов, уплаченных отдельным заёмщиком. Самостоятельный запуск валидатора, делегирование сервису и участие в пуле создают разные позиции. Сервис может удерживать комиссию, а пул добавляет зависимость от операторов и смарт-контрактов. Токен ликвидного стейкинга — отдельный актив: его контракт и рыночная цена могут отличаться от прямого владения ETH или ориентира погашения. См. обзор стейкинга Ethereum.org, руководство о вознаграждениях и штрафах и пуловом стейкинге. For Aave V3 as one example, see Aave: Introduction to Aave V3.
Как поставщик DeFi получает проценты
Поставщик DeFi переводит актив на рынок смарт-контрактов. Заёмщики забирают ликвидность и платят проценты по текущей модели рынка. В упрощённой модели использования доля заимствований показывает, какая часть внесённых средств выдана. Рост займов относительно доступного предложения может повысить ставку поставщика; падение спроса — снизить её. Имеют значение также параметры управления, резервы, стимулы и устройство рынка. Aave V3 — один пример, а не универсальное правило: поставщики получают aToken, ставка предложения меняется вместе с использованием, а проценты накапливаются в позиции. Токен-подтверждение представляет право, заданное протоколом; это не банковский остаток и не гарантия немедленного вывода всей суммы. В других рынках могут быть иные токены, кривые ставок, распределение комиссий и правила вывода. См. введение в Aave V3.
Почему APR и APY нельзя просто сравнить
APR — годовая ставка без обещания конкретного начисления сложных процентов; APY учитывает капитализацию при заданных предположениях. Отображаемая ставка также может быть переменной, рекламной или выплачиваться другим токеном. Сравнивайте одинаковые периоды и метод расчёта, затем учитывайте комиссии оператора и протокола, сетевые расходы, плату за вывод и стимулы, которые могут закончиться или измениться. Важна и единица вознаграждения. Стейкинг может увеличить количество ETH, пока его рыночная цена падает. При займе в стейблкоине токенов может становиться больше, хотя цена ушла ниже целевого уровня. Отображаемая в интерфейсе сумма в долларах добавляет рыночное предположение к учёту протокола. Рост числа токенов и доходность в валюте ваших расходов — не одно и то же.
Условный пример на 90 дней
Только для показа арифметики предположим постоянную простую годовую ставку 4% на 90 дней, без комиссий, капитализации и потерь. Формула: сумма × ставка × дни ÷ 365. На 10 000 USDC начислилось бы около 98,63 USDC, итого 10 098,63 USDC при неизменной ставке. Стоимость в долларах также предполагает, что USDC стоил ровно доллар в начале и конце. Это не текущая котировка. Теперь предположим, что в начале 5 ETH стоят по 2 000 долларов, то есть 10 000 долларов. При той же условной ставке и сроке прибавилось бы около 0,049315 ETH. Если цена ETH затем снизится до 1 800 долларов, 5,049315 ETH будут стоить примерно 9 088,77 доллара. Количество ETH выросло, но долларовая оценка может упасть. В расчёте нет комиссий, слэшинга, налогов, газа, дисконта за ликвидность и изменения ставки. See Ethereum.org: Staking withdrawals and Aave: Withdraw tokens for two protocol-specific paths.
У вывода разные узкие места
Выход валидаторов Ethereum ограничен по скорости и занимает разное время. Когда счёт доступен для вывода и заданы нужные реквизиты, протокол обрабатывает средства через механизм обхода валидаторов. Пул или токен ликвидного стейкинга добавляет погашение у провайдера или продажу на рынке; у каждого пути свои очередь, ликвидность и цена. Это разные способы выхода. См. руководство Ethereum.org по выводу. Поставщик на рынке займов обычно может вывести только то, что рынок способен вернуть по своим правилам. В Aave, например, вывод зависит от незаёмной ликвидности; актив, используемый как залог, может быть ограничен, пока займ открыт. Высокая загрузка может сочетаться с высокой отображаемой ставкой и меньшей немедленно доступной ликвидностью. Условия описаны в руководстве Aave по выводу. The dated, U.S.-focused Investor.gov bulletin on crypto interest-bearing accounts describes those product risks; it is not a current rule or a global statement about every provider.
Централизованный счёт «Earn» — отдельный договор
Если биржа или кастодиан предлагает криптосчёт с процентом, название не раскрывает, как используются активы. Провайдер может выдавать их в займ или применять иначе; права клиента определяют конкретный договор, провайдер, продукт и юрисдикция. Само название не превращает продукт в стейкинг proof-of-stake или позицию в пуле DeFi. В бюллетене американского Investor.gov за февраль 2022 года описаны риски некоторых процентных криптосчетов: кредитование активов, несостоятельность провайдера, неликвидность и защита, отличная от банковских вкладов. Это датированный образовательный материал, а не актуальное правило и не глобальный юридический вывод обо всех продуктах. Проверяйте действующие условия и местные правила; не делайте вывод о защите по слову «Earn».
Риски, которых нет в проценте
Стейкинг может сопровождаться простоями валидатора и пропущенными наградами, слэшингом, проблемами оператора или кастодиана, риском контракта пула, задержкой выхода и торговлей токена ликвидного стейкинга ниже ориентира погашения. Кредитование DeFi подвержено ошибкам смарт-контрактов, изменениям оракула или управления, падению стоимости залога, убыткам по займам, нехватке ликвидности для вывода и сбоям сети. Риски зависят от сети, актива, контракта, оператора и устройства позиции. У обоих путей есть ценовой риск и риск доступа. Стейблкоин может потерять привязку, ETH — подешеветь в долларах, а проблема кошелька или перегруженная сеть — задержать транзакцию. Сторонний интерфейс может добавлять разрешения или операционные зависимости. Годовой процент всего этого не измеряет; распределение средств по протоколам не устраняет общую зависимость от одного токена, сети или кастодиана.
Сравнивайте право на актив, а не только ставку
Перед сравнением запишите точные актив и сеть, источник дохода, актив выплаты и то, указана ли ставка до или после расходов. Проверьте период, капитализацию, правила переменной ставки, комиссии, токенные стимулы, блокировку и путь выхода. В пуле займов выясните, какой токен-подтверждение вы держите и какая ликвидность доступна; при стейкинге — кто запускает валидатор, контролирует ключи и обрабатывает вывод. Отделяйте рост числа токенов от стоимости в валюте повседневных расходов. Рассмотрите падение цены токена, потерю привязки стейблкоином, снижение ставки займа, высокую загрузку пула или удлинение очереди выхода. Это сценарии для сравнения, а не прогнозы. Дальше читайте о стейкинге Ethereum, залогах и ликвидациях DeFi, потере привязки стейблкоина и восстановлении кошелька.
Связанные руководства
Эти материалы объясняют стейкинг, займы, стоимость стейблкоинов и контроль над кошельком:
Частые вопросы
Q1Стейкинг — это то же самое, что кредитовать криптовалюту?
Нет. Стейкинг proof-of-stake поддерживает задачи валидаторов и консенсус. Кредитование предоставляет активы заёмщикам по правилам протокола или провайдера.
Q2Остаётся ли APY поставщика DeFi фиксированной?
Только если это гарантируют конкретные условия продукта. При переменных ставках загрузка и параметры протокола могут её изменить.
Q3Может ли поставщик DeFi всегда вывести активы сразу?
Не обязательно. Не занятая займами ликвидность, использование в качестве залога, исполнение в сети и правила протокола могут ограничить вывод.
Q4Защищён ли криптосчёт «Earn» как банковский вклад?
Не делайте такой вывод по названию. Права и защита зависят от провайдера и юрисдикции; проверьте условия и местные правила.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Что в первую очередь поддерживает стейкинг proof-of-stake?
Выберите ответ, чтобы увидеть объяснение