

CAViaR: условный авторегрессионный Value at Risk
Узнайте, как CAViaR рекурсивно прогнозирует условный квантиль VaR, оценивает его динамику квантильной функцией потерь, учитывает асимметричные шоки доходности и отличается от GARCH и Expected Shortfall.
В этом руководствеCAViaR напрямую моделирует условный квантиль убытков
Краткое резюме
CAViaR напрямую моделирует условный квантиль хвоста как функцию информации, доступной до следующей доходности. Рекурсивное уравнение переносит квантиль на следующий период, а параметры оцениваются квантильной функцией потерь без построения полной модели распределения доходности. Прогноз определяют рекурсия, вероятность хвоста, начальное значение и набор данных, доступных на момент прогноза. CAViaR дает квантиль VaR; сам по себе он не является Expected Shortfall, полным распределением убытков или торговым сигналом.
CAViaR напрямую моделирует условный квантиль убытков
Обозначим убыток портфеля как \(L_t=-r_t\): убыток положителен, а прибыль отрицательна. Для уровня доверия \(\alpha\) однопериодный прогноз VaR — это условный верхний квантиль \[ v_t^\alpha=Q_\alpha(L_t\mid\mathcal F_{t-1}), \] где \(\mathcal F_{t-1}\) содержит информацию, доступную до наблюдения убытка за период \(t\). При \(\alpha=0.99\) это порог, который при правильной спецификации условного квантиля должны превысить примерно \(1-\alpha=1\%\) будущих убытков. Реализованный убыток может превысить VaR на любую величину: VaR не ограничивает максимальный убыток.
CAViaR — сокращение от Conditional Autoregressive Value at Risk — задает изменение этого квантиля во времени рекурсией. Вместо того чтобы оценить все условное распределение и затем извлечь из него одну точку хвоста, модель сразу описывает нужный квантиль. Энгл и Манганелли представили это семейство моделей и оценивали параметры с помощью квантильной регрессии (их статья 2004 года). Выбранный уровень квантиля имеет значение: отдельные модели для 95% и 99% могут иметь разную динамику, и ни одна из них не описывает весь хвост.
Рекурсивная спецификация переносит состояние квантиля вперед
Общий вид однопериодной модели: \[ v_t^\alpha=f(v_{t-1}^\alpha,L_{t-1},X_{t-1};\beta), \] где \(X_{t-1}\) содержит другие допустимые предикторы, а \(\beta\) — вектор оцениваемых параметров. Запаздывающий квантиль сохраняет информацию о прошлом; убытки с лагом или предикторы позволяют новой информации сдвинуть порог. Это похоже на рекурсию волатильности тем, что учитываются прошлые условия, однако обновляемое состояние здесь — квантиль, а не условная дисперсия.
Например, симметричная спецификация абсолютных значений (SAV) имеет вид \[ v_t^\alpha=\beta_0+\beta_1v_{t-1}^\alpha+\beta_2|L_{t-1}|. \] Она реагирует на величину предыдущего движения, но через модуль одинаково учитывает прибыль и убыток. Авторегрессионный член позволяет прогнозу сохраняться после шока, а затем постепенно меняться по мере поступления новых входных данных. Устойчивость — параметр, который надо оценить и проверить; плавная линия сама по себе не доказывает правильную калибровку квантиля.
В CAViaR есть и другие варианты: адаптивное обновление по тому, пересекло ли предыдущее наблюдение прошлый порог, а также indirect-GARCH-форма с рекурсией, похожей на модель дисперсии. Это разные спецификации, а не взаимозаменяемые названия. Функциональная форма определяет, какая историческая информация может сдвигать квантиль и какие реакции способна описать модель.
Рекурсия с асимметричными наклонами разделяет влияние прибыли и убытков
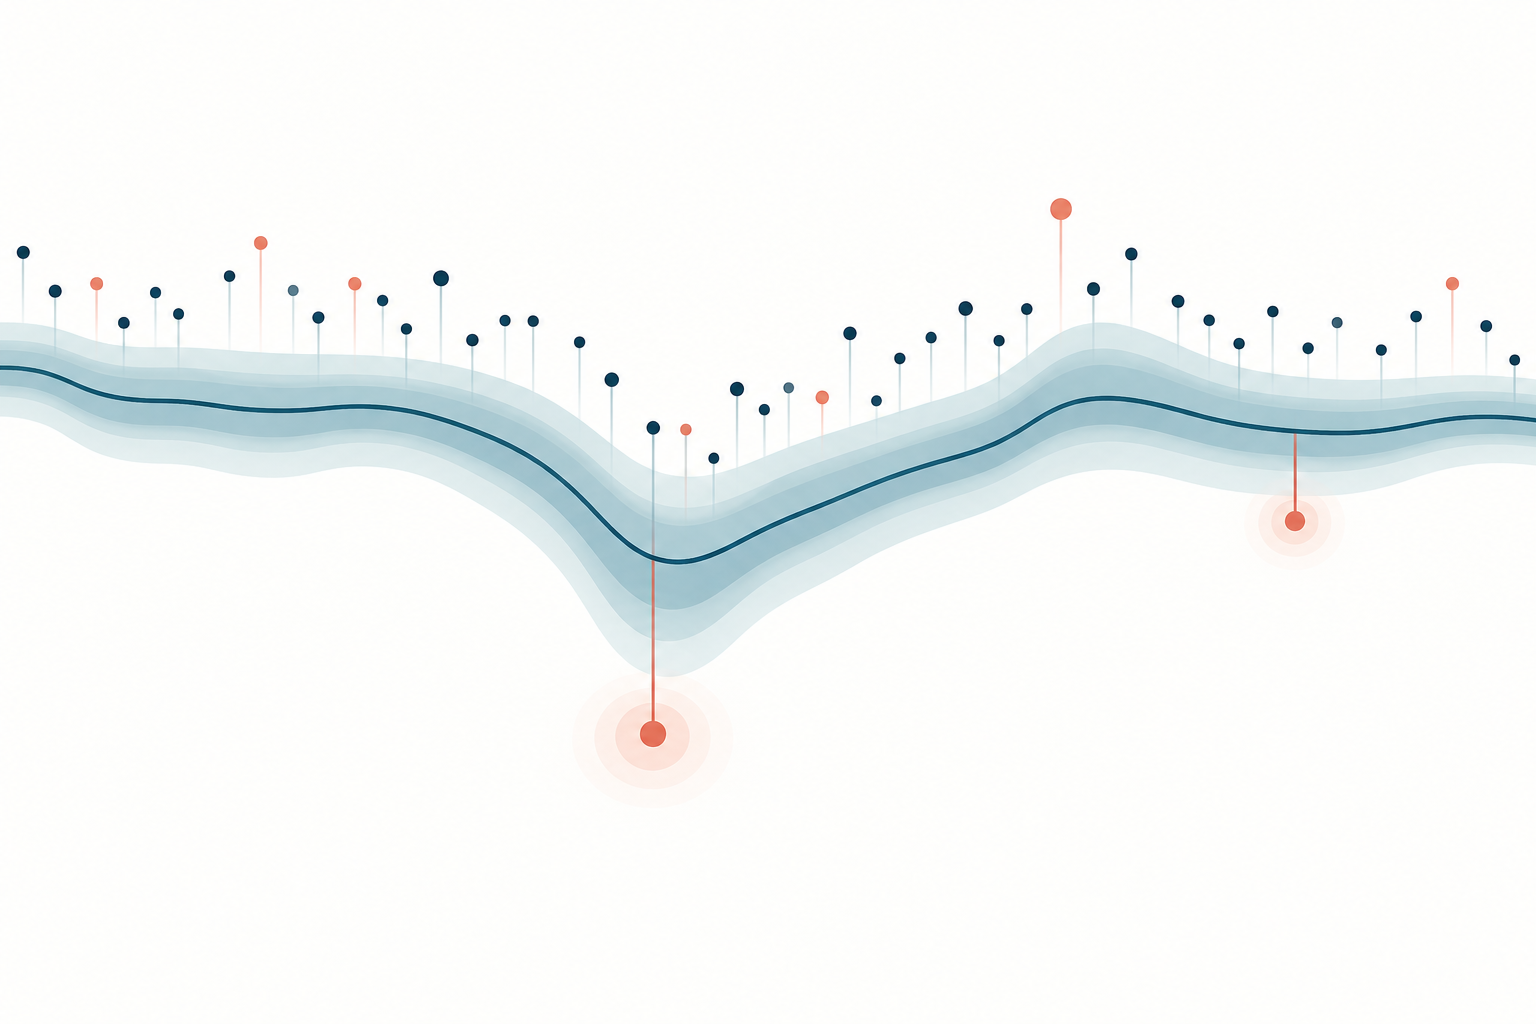
Чтобы разрешить отрицательным и положительным наблюдениям по-разному влиять на будущий квантиль убытка, зададим \(L^+=\max(L,0)\) и \(L^-=\max(-L,0)\). Один вариант рекурсии с асимметричными наклонами: \[ v_t^\alpha=\beta_0+\beta_1v_{t-1}^\alpha+\beta_2L_{t-1}^{+}+\beta_3L_{t-1}^{-}. \] Положительный убыток портфеля входит через \(L^+\), а прибыль — через \(L^-\). Оцененные наклоны не обязаны совпадать. Если модель задается для доходности и нижнего квантиля доходности, а не положительного убытка, знаки меняются. Поэтому в исследовании или реализации нужно точно определить зависимую переменную и смысл положительной и отрицательной частей.
Такая гибкость не доказывает наличие асимметричного эффекта левериджа на рынках. Она лишь позволяет выбранному условному квантилю по-разному реагировать на две ветви в рамках конкретной рекурсии и выборки. Коэффициенты оцениваются, а не заданы заранее; их знаки и величины зависят от единиц переменных и параметризации. Сопоставьте эту форму с симметричным эталоном и проверяйте обе модели за пределами выборки оценки.
<!-- Illustration placement: after section 3; text-free conceptual view of a conditional loss-quantile ribbon moving over time, responding more after a large loss than after an upside move, with a few conceptual threshold crossings. No axes, labels, values, or market data. -->
Квантильная функция потерь оценивает хвост, а не условное среднее
Для кандидата параметров \(\beta\) сначала строят всю рекурсивную траекторию \(v_t^\alpha(\beta)\), а затем минимизируют квантильную, или check-функцию потерь: \[ \widehat\beta=\arg\min_\beta\sum_{t=1}^{T}\rho_\alpha\!\left(L_t-v_t^\alpha(\beta)\right),\qquad \rho_\alpha(u)=u\left(\alpha-\mathbf 1\{u<0\}\right). \] Для верхнего квантиля убытков недопрогноз дает \(u>0\) и получает вес \(\alpha\); перепрогноз дает \(u<0\) и вес \(1-\alpha\). При \(\alpha=0.99\) пропущенный крупный убыток обходится функции потерь дороже, чем равный ему избыточный запас. Это не квадратичная ошибка и не подбор коэффициентов для условного среднего.
Такую идею квантильной регрессии разработали Кёнкер и Бассетт (статья 1978 года); здесь она применяется к рекурсивно построенной траектории квантиля. У линейной квантильной регрессии целевая функция обладает полезной выпуклой структурой, но нелинейные рекурсии CAViaR могут быть чувствительны к начальным значениям оптимизатора и локальным минимумам. При оценивании следует фиксировать целевую функцию, ограничения параметров, процедуру оптимизации, проверки сходимости и результаты нескольких начальных точек. Стандартный вывод метода наименьших квадратов не заменяет вывод для квантильной регрессии.
Инициализация и устойчивость входят в спецификацию модели
Первое рекурсивное значение \(v_0^\alpha\) нужно задать или оценить. Прозрачный вариант — эмпирический верхний квантиль убытка на предвыборочном интервале, заканчивающемся до периода оценки. Другие реализации совместно оценивают начальное значение или используют описанный burn-in. Какое бы правило ни выбрали, применяйте его одинаково для всех сравниваемых спецификаций и укажите, сколько наблюдений инициализируют рекурсию. Если лаговый коэффициент близок к устойчивой границе, начальное значение может влиять на многие последующие прогнозы.
Даже простое на вид рекурсивное уравнение может быть нелинейным по параметрам. Разные начальные векторы способны привести к разным локальным решениям; сообщение оптимизатора о сходимости лишь означает, что достигнут численный критерий остановки. При необходимости используйте несколько разумных начальных точек, проверяйте траектории и отличайте численное ограничение — например, требование неотрицательного порога убытка — от экономического факта. Единого ограничения на коэффициенты, гарантирующего устойчивость любой спецификации CAViaR, нет. Условия зависят от формы, идентификации и поведения входного процесса; асимптотические результаты исходной статьи опираются на явные предположения и исключают взрывные случаи.
Важна и неопределенность. Хвостовые наблюдения редки, особенно при уровне 99%, а плотность условного распределения рядом с целевым квантилем влияет на точность оценки. Для стандартных ошибок параметров нелинейной рекурсивной модели нужны методы, обоснованные именно для этой задачи: например, подходящие асимптотические оценки или тщательно спроектированный bootstrap. Не считайте четкую линию на графике доказательством точного знания хвостового риска.
Данные на момент прогноза должны заканчиваться до прогнозируемого убытка
На момент \(t-1\) оценивайте параметры и рассчитывайте \(v_t^\alpha\) только по доходностям и ковариатам, известным к этой дате. После закрытия периода сопоставьте прогноз с \(L_t\). Если модель переоценивается на скользящем или расширяющемся окне, каждое окно должно заканчиваться на указанном моменте прогноза. Использование \(L_t\) при расчете \(v_t^\alpha\) или пересмотренных данных, которых в тот момент еще не было, вносит в прогноз информацию из будущего.
Согласуйте целевую переменную с реальным портфелем и горизонтом. Дневной VaR портфеля с фиксированными весами автоматически не является VaR счета, позиции которого менялись внутри дня; однодневный квантиль не дает многодневный прогноз риска. Укажите способ построения доходности, валюту, горизонт, время закрытия рынка, ребалансировку портфеля и момент доступности каждого предиктора. Преобразования предикторов, корпоративные действия, устаревшие цены и пропущенные сессии меняют информационный набор и динамику квантиля.
Знакомая рекурсия естественным образом дает прогноз на один шаг вперед, потому что \(v_t\) использует наблюдаемый \(L_{t-1}\). Для прогноза на несколько шагов будущие убытки еще неизвестны. Подстановка реализованных будущих убытков в итерацию была бы заглядыванием вперед. Для многопериодного VaR нужна явная процедура для неизвестной будущей траектории — например, симуляция или отдельно заданная модель нескольких горизонтов; ее предположения нужно оценивать отдельно.
Числовой пример показывает, как прошлый шок меняет следующий порог
Предположим, что гипотетический дневной VaR убытка на уровне 99% задается рекурсией с асимметричными наклонами. Убытки и \(v\) измеряются в процентных пунктах; иллюстративные, а не оцененные параметры равны \(\beta_0=0.10\), \(\beta_1=0.80\), \(\beta_2=0.35\) и \(\beta_3=0.10\). Если предыдущий прогноз был \(2.00\%\), а вчерашний убыток портфеля составил \(3.00\%\), то \[ v_t^{0.99}=0.10+0.80(2.00)+0.35(3.00)+0.10(0)=2.75\%. \] В этом примере крупный убыток повышает сегодняшний порог. Если вчера вместо этого прибыль составила \(3.00\%\), то \(L_{t-1}=-3.00\%\), и другая ветвь дает \[ v_t^{0.99}=0.10+0.80(2.00)+0.35(0)+0.10(3.00)=2.00\%. \] Эти коэффициенты выбраны только для демонстрации рекурсии; другая выборка или параметризация могут дать иной отклик.
Если сегодняшний реализованный убыток равен \(3.20\%\), он превышает прогноз \(2.75\%\), поэтому индикатор превышения равен единице. Одно превышение не доказывает плохую работу модели, так же как отсутствие превышения в отдельный день не подтверждает ее качество. При правильной условной калибровке математическое ожидание индикатора превышения, условное на информации момента прогноза, равно \(1-\alpha\). На длинной выборке средняя частота должна быть близка к этому уровню с учетом выборочной неопределенности.
CAViaR прогнозирует VaR, но не является GARCH или Expected Shortfall
VaR — это величина риска: заданный условный квантиль убытка. CAViaR — один из способов прогнозировать ее. Expected Shortfall отвечает на другой вопрос: каков средний убыток в выбранном хвосте за пределами VaR согласно соответствующему определению. Одна траектория квантиля CAViaR не задает средний убыток хвоста или форму распределения за порогом. Сравнение мер приведено в руководстве VaR и Expected Shortfall.
GARCH рекурсивно моделирует условную дисперсию или волатильность; чтобы преобразовать дисперсию в квантиль VaR, нужно задать распределение стандартизированных инноваций. ARCH и GARCH связаны с моделью ARCH Энгла и расширением GARCH Боллерслева90063-1). CAViaR непосредственно моделирует квантиль и не требует полной условной плотности, хотя предположения заложены в выбранной динамике. Спецификация indirect-GARCH CAViaR — особый мост между подходами, а не доказательство того, что все модели CAViaR являются GARCH. Отдельное объяснение есть в руководстве по кластеризации волатильности GARCH.
Проверяйте калибровку и ограничения за пределами выборочной функции потерь
Низкая квантильная функция потерь внутри выборки не удостоверяет точность прогноза риска вне выборки. Отложите хронологический период оценки, рассчитывайте каждый прогноз только по прошлой информации и сообщайте не только частоту превышений, но и их группирование или предсказуемость по прошлым данным. Тест безусловной частоты Купеца (1995) и тест условного покрытия Кристофферсена (1998) отвечают на разные вопросы; динамический квантильный тест Энгла и Манганелли проверяет некоторые ограничения на центрированные индикаторы превышения и выбранные инструменты. Ни один тест не охватывает все возможные ошибки спецификации. Механика тестов последовательности исключений описана в руководстве по бэктестированию VaR. Чтобы сравнить два прогноза квантиля, оцените их одной и той же check-функцией потерь на совпадающих датах и сравните зависимую разность потерь тестом Диболда—Мариано. Он проверяет относительную прогнозную потерю, а не калибровку VaR или прибыль от торговли.
Результаты зависят от вероятности хвоста, рекурсии, инициализации, окна оценки, портфеля и дат проверки. Модель, подходящая для одного квантиля, может плохо работать для другого; независимо оцененные квантили могут пересекаться. Структурные сдвиги, кластеризация экстремальных движений, нехватка хвостовых данных, смена позиций, разрывы рынка, ликвидность и издержки исполнения не исчезают благодаря рекурсивному уравнению VaR. VaR также ничего не говорит о размере убытка после превышения. Рассматривайте его как модельный порог риска для мониторинга, а не как предел убытка, прогноз прибыли или самостоятельное торговое правило.
Частые вопросы
Q1CAViaR — это то же самое, что VaR?
Нет. VaR — условный квантиль убытка при заданном горизонте и вероятности. CAViaR — семейство рекурсивных моделей для прогноза этого квантиля.
Q2Оценивает ли CAViaR также Expected Shortfall?
Сам по себе — нет. Прогноз квантиля не определяет средний убыток за этим квантилем; Expected Shortfall требует дополнительной информации о хвосте или отдельной совместной модели.
Q3CAViaR — другое название GARCH?
Нет. Стандартный GARCH моделирует условную дисперсию и использует распределение инноваций для получения квантиля. CAViaR моделирует квантиль напрямую, хотя одна из спецификаций использует рекурсию, похожую на GARCH.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Что CAViaR задает напрямую?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
The average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
Читать подробное руководствоGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Читать подробное руководствоCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Читать подробное руководство