

Paridade de risco: carteiras com contribuições iguais ao risco
Entenda como a paridade de risco distribui a volatilidade da carteira, calcula as contribuições de cada componente e difere da ponderação igualitária e do controle de volatilidade.
Neste guiaA paridade de risco equilibra as contribuições ao risco da carteira
Resumo breve
A paridade de risco distribui um orçamento de risco escolhido entre os componentes de uma carteira. Na versão comum de contribuição igual ao risco (ERC), cada componente recebe a mesma parcela da volatilidade estimada da carteira; o objetivo não é investir o mesmo capital em cada ativo. O resultado depende da estimativa de covariância e da definição dos componentes. O método não prevê retornos, não define sozinho o risco total da carteira e não garante diversificação quando as correlações mudam.
A paridade de risco equilibra as contribuições ao risco da carteira
Uma carteira pode dividir o capital igualmente e ainda concentrar a maior parte da volatilidade em um ou dois ativos. Uma posição do mesmo tamanho em um ativo volátil pode contribuir mais para o risco do que uma em um ativo estável; os movimentos conjuntos também alteram cada contribuição. A paridade de risco muda a pergunta de “quanto capital vai para cada posição?” para “qual parcela do risco escolhido cada componente deve contribuir?”.
Um orçamento de risco é a parcela-alvo \(b_i\) do componente \(i\), e a soma dos orçamentos é um. ERC é o caso particular \(b_i=1/N\) para \(N\) componentes. Outros orçamentos podem atribuir parcelas diferentes a classes de ativos ou fatores. Maillard, Roncalli e Teïletche analisam carteiras de contribuição igual como alternativa à alocação de capital igual e à variância mínima (artigo de 2010).
Na formulação padrão, risco significa volatilidade estimada dos retornos da carteira. Essa é uma escolha explícita, não universal: ERC baseado em volatilidade não equivale a igualar expected shortfall, drawdown, risco de liquidez ou exposições a fatores. Informe a medida de risco e os componentes. A paridade não elimina riscos, não exige pesos iguais e não diz se o retorno esperado compensa o risco.
Volatilidade e covariância determinam a parcela de risco de cada componente
Sejam \(w\) o vetor de pesos da carteira e \(\Sigma\) a matriz de covariância dos retornos no mesmo horizonte. Com risco baseado em volatilidade, a estimativa é:
\[ \sigma_p=\sqrt{w^{\top}\Sigma w} \]
A contribuição marginal ao risco (MRC) do ativo \(i\) mede a mudança na volatilidade da carteira quando seu peso aumenta um pouco. A contribuição do componente ao risco (RC) multiplica esse efeito pelo peso:
\[ \mathrm{MRC}_i=\frac{\partial \sigma_p}{\partial w_i}=\frac{(\Sigma w)_i}{\sigma_p} \qquad \mathrm{RC}_i=w_i\,\mathrm{MRC}_i=\frac{w_i(\Sigma w)_i}{\sigma_p} \]
Para essa medida homogênea de grau um, a decomposição de Euler dá \(\sum_i\mathrm{RC}_i=\sigma_p\). A parcela com sinal é \(\mathrm{RC}_i/\sigma_p\), e as parcelas somam um. ERC busca \(\mathrm{RC}_i=b_i\sigma_p\), com \(b_i=1/N\). Uma posição que diversifica bastante pode ter contribuição negativa mesmo com peso long-only positivo; posições vendidas também podem ter contribuição negativa. Nesse caso, ela compensa o risco de outros componentes e não é uma porcentagem comum que deva ser lida isoladamente.
\((\Sigma w)\) representa como cada ativo covaria com toda a carteira ponderada, não apenas com sua variância isolada. Por isso, ativos com a mesma volatilidade podem ter contribuições diferentes. A página sobre [controle de volatilidade](/pt-BR/learn/volatility-targeting-position-sizing-quant-trading-explained) explica a regra separada que ajusta a exposição total ao longo do tempo.
Um exemplo com três ativos compara capital igual e risco igual
Considere três ativos hipotéticos com volatilidades anualizadas de 10%, 20% e 30% e retornos não correlacionados. A matriz de covariância é diagonal; os números são inventados, não estimativas de títulos reais. Com um terço do capital em cada ativo, a variância é \((0.01+0.04+0.09)/9\approx0.01556\), e a volatilidade fica em torno de 12,47%. Sem correlação, as contribuições são proporcionais a \(w_i^2\sigma_i^2\): \(1/14\approx7,14\%\), \(4/14\approx28,57\%\) e \(9/14\approx64,29\%\). O ativo mais volátil responde por quase dois terços do risco estimado.
Para ativos não correlacionados, igualar \(w_i\sigma_i\) iguala as contribuições ao quadrado. Os pesos inversos à volatilidade, normalizados, são:
\[ w_i=\frac{1/\sigma_i}{\sum_{j=1}^{3}1/\sigma_j} \qquad\Longrightarrow\qquad (w_1,w_2,w_3)=\left(\frac{6}{11},\frac{3}{11},\frac{2}{11}\right) \]
Os pesos de capital são cerca de 54,55%, 27,27% e 18,18%, mas cada ativo contribui com um terço da volatilidade estimada. Sob essas hipóteses, ela é de aproximadamente 9,45%. O ativo menos volátil recebe mais capital sem dominar a contribuição ao risco.
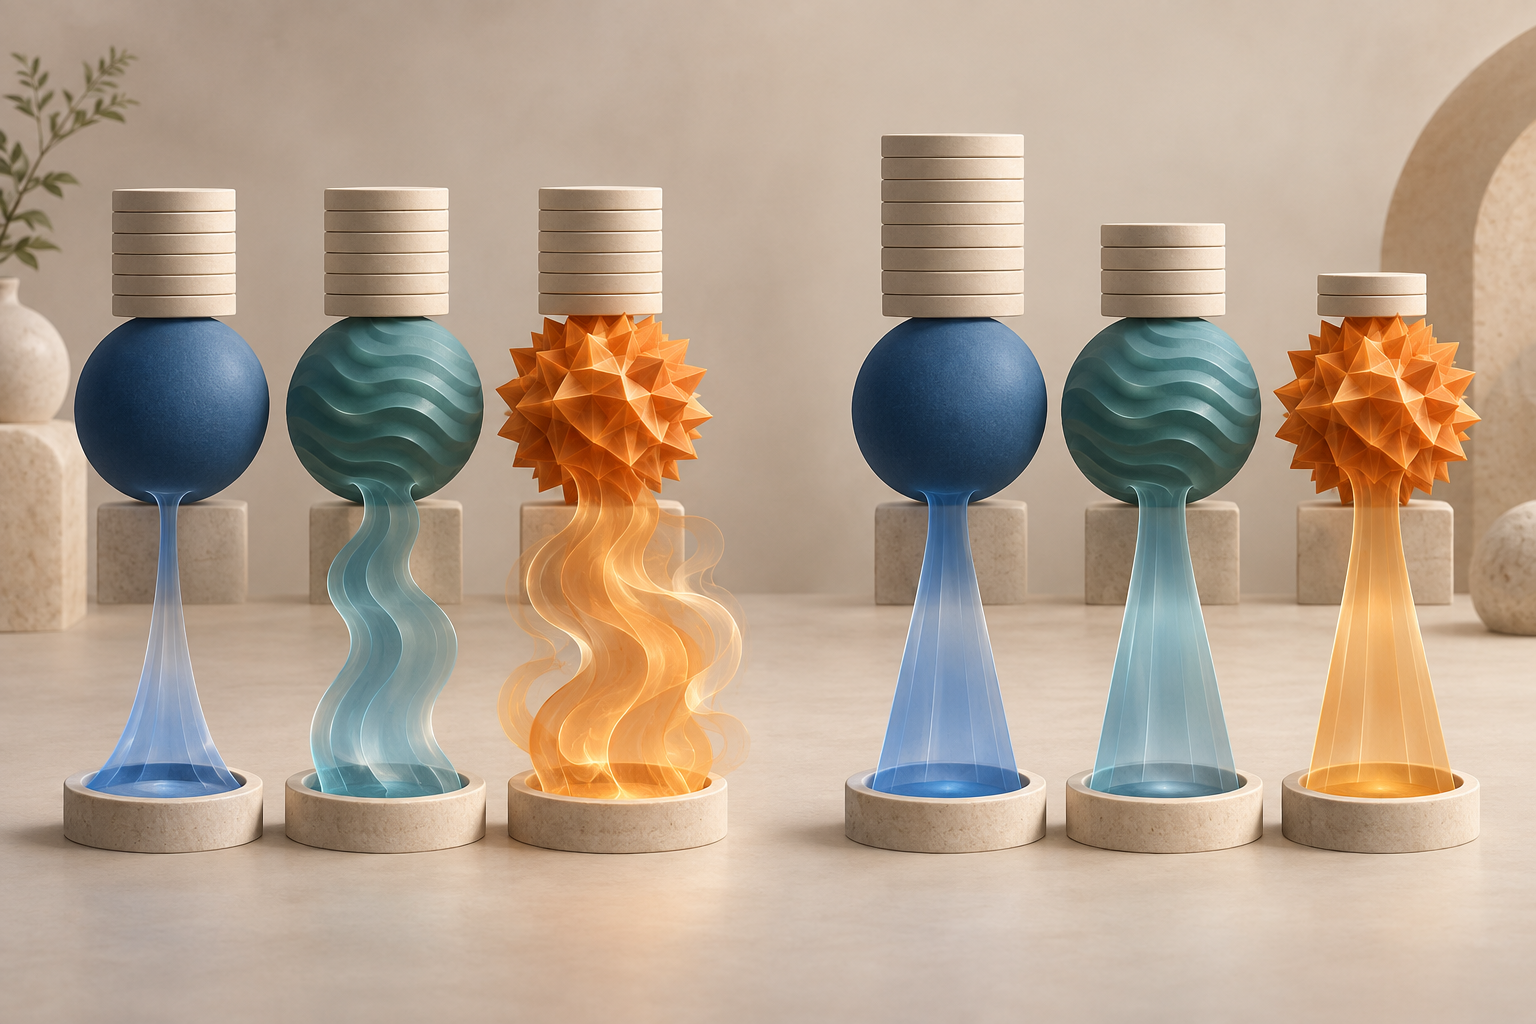
<!-- Illustration placement: after this section; text-free conceptual comparison of equal capital slices with uneven risk streams versus unequal capital slices with balanced risk streams across three abstract asset groups. No labels, axes, or values. -->
O atalho da volatilidade inversa não resolve qualquer matriz de covariância. Com correlações, o risco marginal depende de \((\Sigma w)_i/\sigma_p\), então o ERC precisa considerar a matriz completa. A regra inversa também tem solução fechada para dois ativos e algumas estruturas simétricas, mas não para o caso geral de vários ativos.
Correlação e definição de componente mudam o resultado
Dois ativos com a mesma volatilidade isolada podem funcionar como uma fonte concentrada de risco quando têm alta correlação; um terceiro menos correlacionado pode diversificar. A ponderação igual trata os dois primeiros como posições separadas, enquanto o ERC sensível à covariância considera a exposição conjunta por meio de \((\Sigma w)\). Os pesos necessários podem diferir tanto da ponderação igual quanto da inversa da volatilidade individual.
A unidade de alocação também importa. Orçamentos iguais para três classes de ativos são diferentes de atribuir orçamento igual a cada ETF ou contrato futuro. Se uma classe tiver dez títulos muito relacionados e outra apenas um instrumento, orçar por título dá dez vezes mais parcelas à primeira. Um componente pode ser um ativo, classe, carteira temática ou fator sistemático. Roncalli e Weisang distinguem paridade entre ativos de alocação entre fatores de risco comuns e residuais (artigo sobre fatores de risco); a página sobre [modelos fatoriais](/pt-BR/learn/factor-models-factor-loadings-finance-explained) apresenta exposições a fatores.
A medida de risco escolhida também muda a resposta. Volatilidade trata desvios positivos e negativos de forma simétrica, enquanto expected shortfall mede perdas na cauda e depende de outras hipóteses de distribuição e cenários. Uma carteira equilibrada pela desvio-padrão recente ainda pode estar concentrada em uma perda conjunta rara. Especifique medida, horizonte, componentes e dados. A página sobre [VaR e expected shortfall](/pt-BR/learn/value-at-risk-vs-expected-shortfall-explained) explica a diferença entre essas medidas.
Estime os orçamentos com o modelo completo de covariância
Para uma medida \(R(w)\) diferenciável e homogênea de grau um, a contribuição geral do componente é \(\mathrm{RC}_i=w_i\,\partial R/\partial w_i\). O orçamento de risco busca \(\mathrm{RC}_i=b_iR(w)\), com \(b_i>0\) e \(\sum_i b_i=1\). Definir \(b_i=1/N\) produz ERC; um mandato pode especificar orçamentos diferentes.
O ERC baseado em volatilidade resolve um sistema não linear usando variâncias e correlações estimadas. A covariância pode vir de uma janela histórica fixa, de um estimador ponderado ou de um modelo estruturado. Uma janela curta reage mais rápido, mas pode fazer os pesos oscilarem; uma longa suaviza, porém pode incorporar mudanças estruturais com atraso. Com muitos ativos e pouco histórico, correlações amostrais podem ser ruidosas. Regularização ou shrinkage são escolhas de modelagem, não propriedades garantidas da paridade de risco.
As estimativas devem corresponder aos instrumentos: intervalos de retorno, moedas, ajustes por eventos societários e convenções de preço consistentes. Contratos futuros precisam ser convertidos em exposições nocionais ou de risco comparáveis. Defina explicitamente o risco cambial das posições com e sem hedge. Preços defasados e calendários de negociação diferentes podem distorcer covariâncias.
Regras long-only, limites de peso, alavancagem e liquidez, tamanho mínimo de ordem e disponibilidade de financiamento podem impedir contribuições exatas. Se as restrições forem vinculantes, informe as parcelas alcançadas em vez de apresentar apenas o objetivo numérico. Limites de rebalanceamento e custos também importam: ajustes exatos a cada estimativa podem aumentar o giro sem melhorar de forma confiável os dados de covariância.
Paridade de risco difere de ponderação igual e controle de volatilidade
A ponderação igual fixa \(w_i=1/N\), mas as parcelas de risco podem ser muito diferentes. ERC ajusta pesos relativos. A alocação de variância mínima minimiza \(w^{\top}\Sigma w\) sob as restrições especificadas; não precisa igualar as contribuições e pode concentrar pesos em poucos ativos. A estrutura original de Markowitz coloca retorno esperado e covariância no centro da seleção de carteiras (Markowitz, 1952); o orçamento de risco básico mira outro objetivo e não exige um vetor de retornos esperados.
O controle de volatilidade pergunta quanta exposição total a carteira deve ter em certo momento. Uma regra comum multiplica a alocação-base por \(g_t=\sigma^*/\hat\sigma_{p,t}\), com alvo e volatilidade estimada nas mesmas unidades e horizonte. Um multiplicador positivo comum muda o risco total, preservando as parcelas relativas dos componentes. A paridade define essas parcelas; o controle de volatilidade escala a exposição ao longo do tempo. As regras podem ser combinadas. Moreira e Muir estudam carteiras geridas por volatilidade, e trabalhos posteriores também avaliam essas estratégias (Cederburg e coautores). Não se trata da mesma regra que ERC.
A página sobre o [critério de Kelly](/pt-BR/learn/kelly-criterion-position-sizing-trading-explained) trata do dimensionamento de posições a partir de retorno e risco estimados para um objetivo definido. ERC não classifica ativos pelo retorno esperado. Nenhum método elimina a incerteza de estimação ou recomenda um ativo por si só.
A paridade de risco não elimina alavancagem nem risco de modelo
ERC divide a medida de risco escolhida, mas não determina retornos esperados nem a volatilidade total que o investidor deve aceitar. Alocar mais capital a ativos de baixa volatilidade pode deixar a carteira abaixo de uma meta global. Aumentar a exposição pode exigir alavancagem, derivativos ou financiamento e trazer riscos de margem, base, liquidez, contraparte e funding. Alavancagem nem sempre é necessária, mas a exposição total precisa ser avaliada separadamente.
As parcelas estimadas dependem da janela de dados e do modelo. Correlações podem subir em períodos de estresse, e estimativas de volatilidade podem reagir tarde. Parcelas ex ante iguais não garantem perdas realizadas iguais. Acompanhe as contribuições ao longo do tempo, faça testes de estresse nas hipóteses de covariância e examine cenários raros ou ausentes da amostra.
A paridade de risco também não aumenta retornos automaticamente. Sem previsões de retorno, pode dar peso elevado a ativos com risco estimado baixo e perspectivas pouco atraentes. Asness, Frazzini e Pedersen discutem aversão à alavancagem como possível justificativa econômica e apresentam evidências dentro do escopo do estudo (artigo de 2012); isso não é uma explicação universal nem garantia de desempenho superior futuro. Compare qualquer carteira proposta com um benchmark relevante, em desenho fora da amostra definido e com custos líquidos realistas.
Informe o orçamento de risco e as hipóteses
Uma descrição reproduzível especifica componentes, medida de risco, orçamentos-alvo, estimador de covariância, janela histórica, horizonte dos retornos, calendário de rebalanceamento, convenções de moeda e restrições. Mostre tanto os pesos de capital quanto as contribuições ao risco. Se restrições impedirem os alvos, informe os valores alcançados e os limites ativos.
Em uma implementação de trading, informe também alavancagem, margem ou financiamento, giro, hipóteses de execução e custos. Separe risco estimado e realizado: o orçamento ex ante é um resultado do modelo, enquanto trajetórias ex post são observações. Mantenha a meta de volatilidade total separada do orçamento relativo e não deduza lucro esperado de contribuições equilibradas.
A paridade de risco pode revelar concentração no risco estimado e definir uma regra de alocação transparente. Sua utilidade depende dos componentes, da medida de risco, das covariâncias e da implementação. Ela não torna ativos diferentes igualmente seguros, não elimina perdas, não encontra a melhor previsão de retorno nem garante resiliência se as relações subjacentes mudarem.
Perguntas frequentes
Q1Paridade de risco é o mesmo que ponderação igual?
Não. A ponderação igual divide o capital igualmente. O ERC busca dividir igualmente uma medida de risco; os pesos costumam diferir quando volatilidades ou correlações são diferentes.
Q2Toda carteira de paridade de risco usa pesos inversos à volatilidade?
Não. Isso funciona para ativos não correlacionados e alguns casos simétricos. Uma matriz geral exige pesos que considerem todas as covariâncias entre pares.
Q3A paridade de risco garante uma volatilidade-alvo para a carteira?
Não. O ERC divide contribuições relativas. Para mirar a volatilidade total é necessária uma regra separada de escala ou alavancagem, com restrições e custos próprios.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
O que o ERC busca em uma carteira com N componentes?
Escolha uma resposta para ver a explicação
Glossário de opções
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Ler o guia completoExpected ShortfallThe average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
Ler o guia completoAlocação de opçõesProcesso em que a obrigação de cumprir o contrato, após um aviso de exercício, é atribuída ao vendedor e pode criar entrega ou compra de ações.
Ler o guia completo