

Volatility targeting: como o escalonamento pela volatilidade altera o tamanho da posição
Entenda como o volatility targeting ajusta a exposição, como escolher e defasar uma estimativa de volatilidade e por que limites de alavancagem, correlações e custos de negociação continuam importantes.
Neste guiaO volatility targeting altera a exposição, não o sinal de retorno
Resumo breve
O volatility targeting altera o tamanho de uma exposição existente com base em uma medida de risco estimada. Um multiplicador básico é a volatilidade-alvo dividida pela volatilidade prevista, mas o estimador, a covariância da carteira, o limite de alavancagem, o atraso de execução e os custos determinam o risco efetivamente assumido pela estratégia
O volatility targeting altera a exposição, não o sinal de retorno
Volatility targeting, escalonamento de volatilidade e gestão de volatilidade são regras que ajustam a exposição da carteira quando uma estimativa de risco muda. Um sinal direcional pode indicar uma posição comprada, enquanto uma regra de escala reduz essa posição quando a volatilidade prevista aumenta.
Um fator positivo preserva o sinal da posição-base, mas pode alterar a exposição bruta e líquida. Uma estimativa baixa de volatilidade não significa que um ativo esteja barato, vá subir ou seja mais rentável. A camada de ajuste responde “quanta exposição cabe nesta regra de risco?”, não “qual ativo devo comprar?” nem comprova que a estratégia de base tenha vantagem.
Pesquisas estudaram versões de carteiras fatoriais e estratégias de momentum geridas por volatilidade. Moreira e Muir apresentam resultados para vários fatores e carry cambial; Barroso e Santa-Clara estudam a gestão de risco de momentum; Daniel e Moskowitz descrevem quedas de momentum em períodos de estresse de mercado e fortes recuperações. São resultados específicos de amostras e métodos, não uma promessa de melhora em operação real. Consulte Moreira e Muir, Barroso e Santa-Clara e Daniel e Moskowitz.
A razão entre meta e previsão é um ponto de partida, não uma garantia
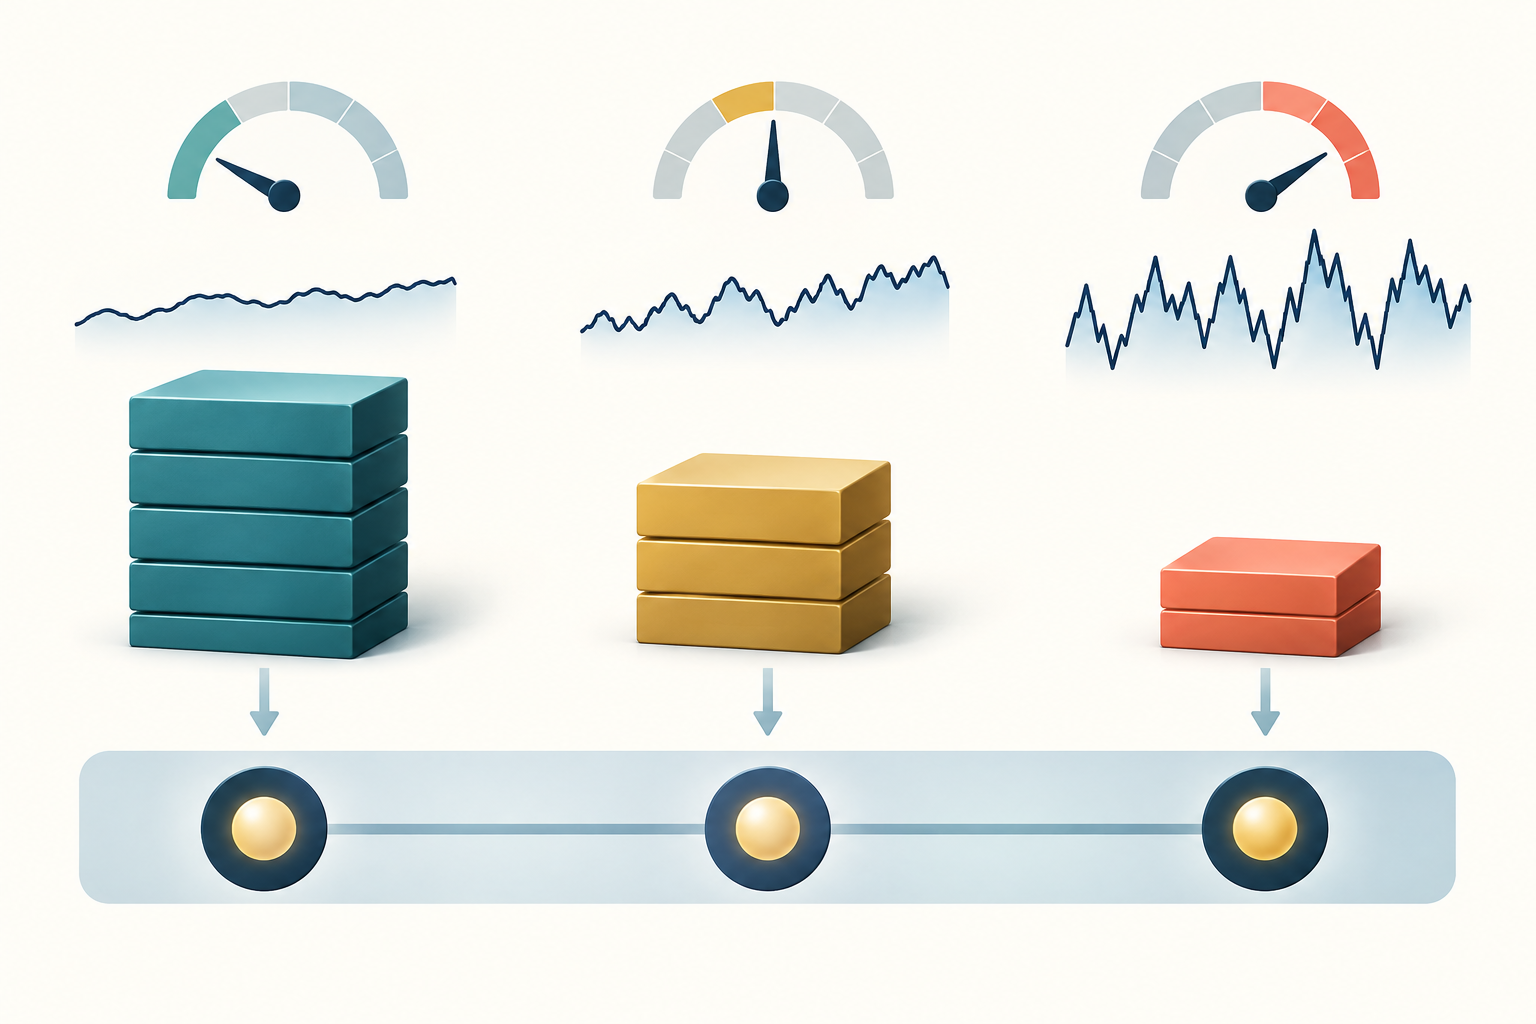
Para uma exposição única cujo retorno varia aproximadamente em proporção ao peso, uma regra inicial é escala bruta = volatilidade-alvo ÷ volatilidade prevista. Em um exemplo hipotético, a previsão de volatilidade anualizada de uma estratégia sem escala é 20%, e a meta é 10%; o multiplicador bruto é 0,5. Com um nocional de referência de US$ 100.000, o nocional escalado seria US$ 50.000 antes de outros ajustes da carteira.
A razão só faz sentido se numerador e denominador usarem a mesma carteira, definição de retorno, horizonte e convenção de anualização. Não divida uma meta anualizada de 10% por um desvio-padrão diário sem compatibilizar as unidades. Se a previsão for um desvio-padrão, não o substitua silenciosamente por variância.
Nos portfólios fatoriais publicados, Moreira e Muir escalam os retornos mensais pela inversa da variância realizada do mês anterior e por uma constante de normalização. Isso não é o mesmo que dividir o desvio-padrão-alvo pelo desvio-padrão previsto. Em um regime hipotético de baixa volatilidade, uma previsão de 5% para uma meta de 10% gera multiplicador bruto 2. Se a política limitar o multiplicador a 1,25, o nocional será US$ 125.000, não US$ 200.000. Sob a simplificação de que o risco escala linearmente com a exposição, o risco previsto correspondente será apenas 6,25%. O limite pode impedir que a meta seja atingida; é uma restrição, não um erro aritmético.
Escolha o estimador de volatilidade conforme o horizonte da decisão
O desvio-padrão móvel é fácil de explicar, mas o tamanho da janela envolve uma troca: uma janela curta reage rápido, porém é ruidosa; uma longa é mais estável, mas demora a acompanhar uma mudança de regime. Uma estimativa com ponderação exponencial dá mais peso a observações recentes. Uma previsão GARCH modela recursivamente a variância condicional.
A volatilidade realizada intradiária pode captar variações dentro da sessão, mas depende de escolhas de amostragem e de como lidar com preços defasados e ruído de microestrutura. Nenhum estimador é melhor para todo ativo, frequência de amostragem ou período de manutenção. Registre se os retornos são simples ou logarítmicos, quais horários definem o período, como sessões ausentes e movimentos overnight são tratados, se a média é removida e como a variância periódica vira desvio-padrão anualizado.
Com dados diários, multiplicar a volatilidade diária por √252 é uma aproximação comum sob certas hipóteses sobre o processo de retornos, não uma conversão universal para todo mercado e calendário. Exemplo hipotético de unidades: um desvio-padrão diário previsto de 1,26% corresponde a cerca de 20% anualizados após multiplicação por √252. Comparado a uma meta anualizada de 10%, o fator de escala é 0,5. Em cerca de 20 pregões, a mesma previsão equivale a aproximadamente 5,63% de volatilidade acumulada, outra expressão temporal do mesmo nível de risco. Não divida diretamente os 1,26% diários pela meta anual de 10%.
Analise os erros de previsão e a trajetória da exposição. Um modelo pode parecer estável porque reage tarde demais ou parecer responsivo porque ajusta ruído excessivamente. Compare janelas e modelos razoáveis em uma avaliação walk-forward, usando somente informações disponíveis quando cada estimativa e posição teria sido formada. O [guia de cálculo da volatilidade realizada](/pt-BR/learn/realized-volatility-calculation) explica como convenções de retorno e amostragem alteram a medida de risco escalada.
Defase a estimativa para que a regra pudesse ser negociada
No instante de rebalanceamento t, use apenas observações realmente disponíveis antes do envio da ordem. Se o retorno diário inclui o preço de fechamento em t, uma estratégia que calcula volatilidade com esse fechamento não pode presumir que também negociou nesse mesmo fechamento, a menos que o horário da ordem e a formação do preço tornassem isso viável.
Uma convenção prática é calcular após o fechamento e aplicar a escala na próxima sessão negociável. Isso evita viés de antecipação. Aplicar a variância realizada do mês encerrado a posições mantidas durante aquele mesmo mês daria à regra informação que ela ainda não tinha.
Um backtest deve especificar o horário do sinal, o corte dos dados de volatilidade, o horário da ordem, a hipótese de execução e o período de manutenção. Se os dados de ativos chegam em horários diferentes, use um corte informacional comum ou documente as observações defasadas. Não é necessário rebalancear sempre que surge uma nova estimativa. Rebalanceamento mensal, faixa de tolerância ou exposição suavizada podem reduzir o giro, mas também afastam a exposição real da meta instantânea. Registre e teste essa escolha em vez de tratar a previsão mais recente como uma ordem sem fricção.
A volatilidade da carteira depende da covariância, não de leituras separadas
Para o vetor de pesos w e uma matriz de covariância Σ estimada no mesmo horizonte, a variância da carteira é wᵀΣw e sua volatilidade é a raiz quadrada. Os termos de covariância importam. Dois ativos podem manter a mesma volatilidade individual, mas uma correlação crescente eleva o risco de mantê-los juntos.
Escalar cada ativo até sua própria meta de volatilidade não costuma definir a volatilidade total da carteira. Por outro lado, escalar toda a série de retornos da carteira com um multiplicador preserva sua composição atual, mas só funciona na medida em que a previsão de risco da carteira seja adequada. Concentração, mudanças de correlação, sobreposição de fatores e exposição não linear de derivativos podem tornar incompleta uma previsão baseada em um único desvio-padrão. Estime o risco no nível em que o limite se aplica.
Se o mandato define uma faixa de volatilidade da carteira, faça a previsão da carteira combinada e teste cenários de estresse para correlações ou regimes de covariância. Se define risco por estratégia, explique como posições correlacionadas compartilham o orçamento da conta. O guia de [dimensionamento de posição em futuros](/pt-BR/learn/futures-position-sizing) separa o orçamento de stop de uma operação da exposição da conta.
Exemplo hipotético: dois ativos têm volatilidade anualizada de 20% cada e peso de 50% cada. Com correlação de 0,1, a volatilidade da carteira é aproximadamente 14,83%; se apenas a correlação subir para 0,9, ela fica em torno de 19,49%. As volatilidades individuais não mudam, mas o risco combinado cresce bastante. Se a exposição fosse ampliada cerca de 1,01 vez para atingir a meta de 15% com a primeira estimativa e depois a correlação aumentasse, o risco simplificado seria cerca de 19,7%. Uma previsão de covariância desatualizada também pode tornar enganoso o multiplicador-alvo.
Pisos, tetos e restrições de alavancagem definem a regra
A razão bruta pode ficar muito alta quando a volatilidade estimada se aproxima de zero. Um piso de volatilidade evita a divisão por um número minúsculo; um teto de alavancagem limita o nocional. Algumas estratégias também impõem escala mínima ou teto baseado em drawdown, margem ou liquidez.
Uma regra completamente especificada poderia ser escala = min(escala máxima, meta ÷ max(previsão, piso)), com qualquer exposição mínima documentada separadamente. Cada proteção altera o comportamento do risco: o piso reduz os aumentos de exposição após estimativas excepcionalmente calmas; o teto pode impedir que a meta seja atingida em períodos de baixa volatilidade; uma exposição mínima impede a saída total do overlay quando a previsão dispara.
Especifique se o teto vale para nocional bruto, alavancagem, margem ou exposição ponderada pelo risco; essas medidas não são intercambiáveis. Em futuros, um multiplicador contínuo também precisa virar uma quantidade inteira de contratos. Se um sinal-base hipotético equivale a 3,4 contratos e a escala é 0,5, o resultado matemático é 1,7. Contratos padrão não são fracionáveis: arredondar para 1 fica abaixo da meta, para 2 fica acima. Avalie microcontratos, liquidez, custos e a opção de não operar. Recalcule o risco considerando unidade e multiplicador do contrato, conversão para moeda-base, margem e custos.
Reduzir exposição após um choque de volatilidade pode exigir vender em um mercado em queda ou sem liquidez. Aumentá-la depois de um período calmo pode adicionar risco pouco antes do choque. A estimativa olha para trás mesmo quando é usada como previsão. O [guia de GARCH e agrupamento de volatilidade](/pt-BR/learn/volatility-clustering-garch-explained) explica por que a persistência do modelo pode demorar para reconhecer uma ruptura; ela não elimina risco de salto ou mudança de regime.
Custos e restrições podem consumir o benefício
Alterar a exposição gera giro. Estime comissões, spread bid-ask, impacto de mercado, slippage, financiamento ou empréstimo, custos de rolagem de futuros e, quando aplicável, funding e custos de colateral de contratos perpétuos. Uma escala mais suave ou uma banda de rebalanceamento pode reduzir negociações, mas também atrasar a redução de risco. Compare resultados líquidos com hipóteses plausíveis de custos, não apenas uma série sem fricção.
A alavancagem pode não estar disponível justamente quando a regra pede mais exposição. Margem da corretora ou bolsa, limites de posição, disponibilidade de empréstimo, liquidez e limites internos de risco podem impedir o nocional calculado. Um limite de volatilidade não garante proteção contra liquidação ou perda elevada: um gap pode superar a previsão e o preço de saída pode divergir bastante do preço do sinal.
Compare referências consistentes: o mesmo sinal-base sem escala, uma alternativa de risco fixo e, quando apropriado, caixa. Informe retornos brutos e líquidos, exposição, giro, alavancagem, erros de previsão, drawdowns e perdas de cauda. Os resultados de Moreira e Muir são um dos motivos para estudar o timing de volatilidade.
Cederburg et al. comparam 103 estratégias de ações e, em comparações diretas, não encontram superioridade sistemática da gestão de volatilidade. Para combinações razoáveis em tempo real e fora da amostra, relatam geralmente retornos equivalentes certos e índices de Sharpe menores, com exceções (estudo). Esses achados justificam uma avaliação cuidadosa fora da amostra, não uma recomendação universal.
Uma lista de pesquisa separa a qualidade da previsão das alegações sobre a estratégia
Antes de chamar o overlay de melhoria de risco, especifique sinal-base, estimador de risco, horizonte da previsão, frequência de atualização, defasagem temporal, conversão de unidades, tratamento da covariância, piso, teto e hipóteses de execução. Congele as escolhas antes de avaliar o período final de teste. Ajustá-las repetidamente na mesma amostra pode premiar seleção em vez de uma regra robusta.
Verifique a previsão com uma função de perda adequada e um gráfico de calibração, mas também examine a trajetória da exposição. Um erro médio baixo não garante que os picos mais importantes tenham sido previstos a tempo. Analise períodos de estresse, gaps de preço, observações ausentes e ativos cujas correlações possam saltar. Avalie os mesmos períodos com o teto e o modelo de custos efetivamente usados.
Por fim, separe três alegações: a previsão estima o risco; o overlay altera a exposição segundo uma política; e a carteira resultante teve determinado desempenho em uma amostra específica. A primeira não comprova que a segunda alcançará sua meta, e um resultado histórico favorável da terceira não demonstra lucros futuros. Documente as três para que seja possível reproduzir onde e por que o risco mudou.
Perguntas frequentes
Q1O volatility targeting mantém a volatilidade realizada exatamente na meta?
Não. Ele escala a exposição com base em uma volatilidade estimada. Erros de previsão, saltos, mudanças nas correlações, atrasos, limites, custos e execuções imperfeitas podem afastar a volatilidade realizada da meta.
Q2Volatility targeting é igual a usar variância inversa?
Não necessariamente. Uma razão de volatilidade-alvo normalmente divide a volatilidade-alvo pelo desvio-padrão previsto. Algumas regras de carteiras empíricas escalam retornos por uma constante dividida pela variância estimada. São funções diferentes e não devem ser tratadas como equivalentes.
Q3Uma previsão de volatilidade menor significa que a estratégia é mais rentável?
Não. Significa que o risco estimado é menor segundo determinado modelo e horizonte. A rentabilidade depende dos retornos esperados, da execução, dos custos e dos resultados futuros; uma estimativa de volatilidade, sozinha, não identifica uma operação atraente.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
Uma estratégia tem previsão de volatilidade de 20% e meta de 10%. O que a razão básica implica antes das restrições?
Escolha uma resposta para ver a explicação
Glossário de opções
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Ler o guia completoGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Ler o guia completo